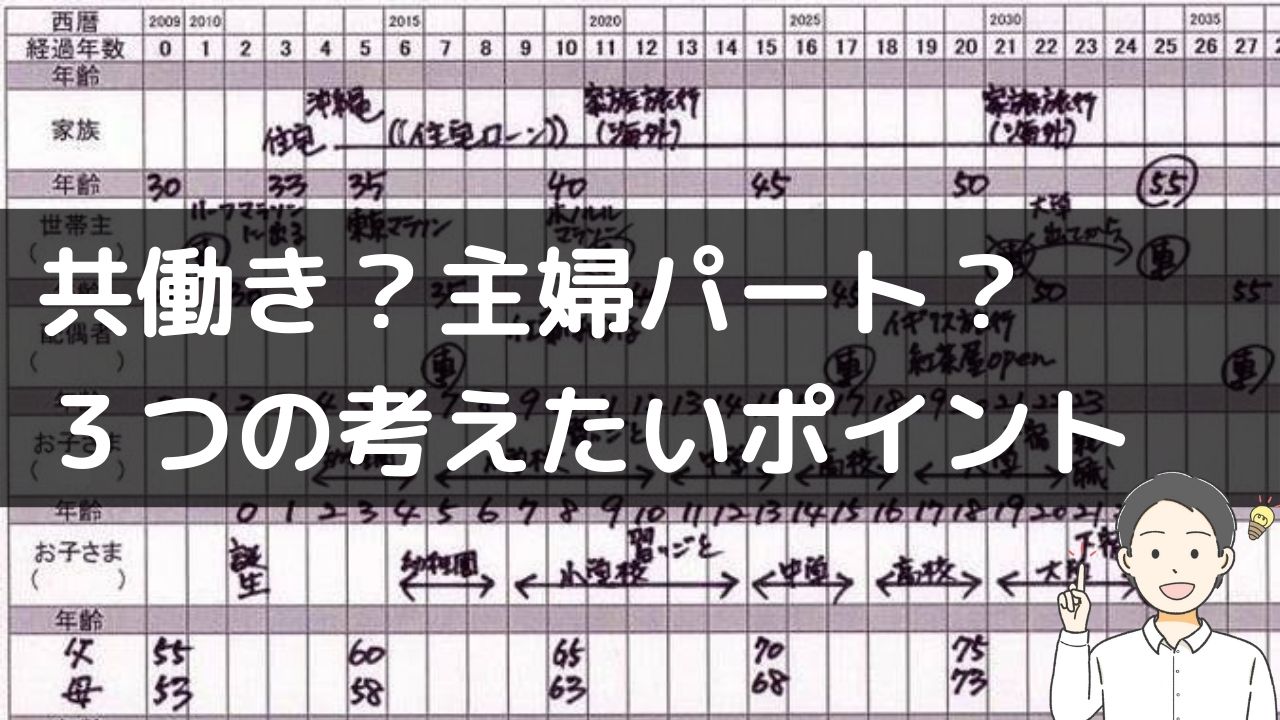
【FP解説】貯金ができる!シンプルに家計を管理する方法 -11ページ目

【FP解説】貯金ができる!シンプルに家計を管理する方法

対面・スカイプ・電話・メールで家計相談を行うFPが、家計見直し、貯金、住宅ローン、保険、教育費、老後資金について
トータルに考える方法をお伝えしています。カンタン&シンプルがモットー^^

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


厚生年金にパートほぼ全員加入という案が年金改革で出ています(厚労省案)

現在は従業員101人以上の企業に勤める一定の要件を満たしたパートタイマーが加入となっています(今年10月には51人以上に)

この従業員規模の要件をなくすというものです。

となると、週20時間以上働き、月収が88,000円(年収換算で106万円)以上といった要件を満たすと厚生年金に加入することになります。

・・・

これ、悪い話ばかりではないと思います。

厚生年金に加入となるので、将来の年金が増えます。

今まで年収の壁を意識して、仕事をセーブしてきた方は、これを機会に収入を上げて、年金も増やすことができます。

ただ、一方で子どもが小さくて、あまり働けない方もいます。こちらは子育て支援(税金)でやることが必要だと思います。

5年に一度の年金改革、今回はターニング・ポイントになる予感がするので注目したいですね。

あちこちに配慮して、複雑なしくみになるのは避けてほしいです(担当の方は大変だと思いますが)


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。
おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


国民年金の保険料の支払いを5年間、延長しようという案が出ています(厚労省)

今は原則20歳~60歳まで40年間払って、65歳から受け取るしくみ。これを65歳まで払う(45年)とする話。

40年間払うと年金は年81万6千円(月あたり68,000円)

支払期間が延びると、受け取る年金が増えるのか?増えるとしたらいくら増えるのか?はまだ示されていません。

期間が5年延びて受け取る金額がまったく増えないってことはないとは思いますが(選挙で負けちゃう!?)、


延びた分がそのまま増えるってことはないのでは?と思います。


・・・

仮にこの案が通ると、60歳で定年退職して、仕事をしない場合、65歳まで国民年金の保険料を払う必要が出てくるってことですね。

今の保険料16,980円を元に計算すると、5年間で約102万円負担が増えることになります。

16,980円×12か月×5年=101万8800円。

年末にかけて議論するので、今年は年金に注目ですね。

PS.
国民年金の保険料(月額)は毎年少しずつ上がっています。2000年と比べると今は年間44,160円増。

2000年 13,300円
2010年 15,100円
2020年 16,540円
2024年 16,980円


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。


おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


「20歳の誕生日を少し過ぎた頃、国民年金の書類が郵送されてきました」と大学生のお子さんを持つママさん。


国民年金はこの流れに乗って払えばいいんですね(コンビニなどで現金払い・口座振替・クレジットカード)


学生さんは、保険料の納付が猶予される「学生納付特例制度」を使う人も多いですね。

この制度を利用する場合は、この書類に手続き用紙が入っているので記入して返送します。

手続きを忘れてしまうと国民年金の保険料未納の状態になってしまうので注意してくださいね。

国民年金は老後の年金だけでなく、万一、障害状態になったときの障害年金などの制度もあります。


・・・

この手続き、学生さんにとっては社会人の第一歩です。


書類をよく読んでわからないことがあれば調べたり問い合わせたりして対応していきましょう。

社会に出ると、自分で手続きしないとメリットを受けられないことが多いです。

放置がいちばんよくないです。

繰り返しになりますが、わからないことは用紙に書いてある電話番号に遠慮なく問い合わせましょう。

就活の練習にもなるかもしれませんね。


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。
おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


学校の口座引落の管理、めんどうではありませんか?


給食費や教材費、PTA会費など、毎月一定額ではありませんよね。1か月おきの場合も。


そんなときは、1年分を12か月で割って1か月分を計算して、毎月、銀行口座に入れると管理が楽で家計も安定します。


新学期に年間の引落スケジュールが配られるので、設定するには今がチャンスです。


具体的には、

①給食費・教材費・PTA会費など1年分を計算(例:12万円)

※新学期にプリントが配られますよね。

②1か月分を計算(例:12万円÷12か月=1万円)

③銀行口座に毎月、②で出した1か月分を入れる(例:1万円)

※学校用の銀行口座を作ってもいいですね。学校で指定した銀行しか使えず、自分のメイン口座から引き落しできないこともあります。

注意点があります。実際は毎月同じ金額が引き落しになるわけではないので、銀行口座に予備を入れておいてください。

予備は10万円とかわかりやすい金額にすると、いくら予備を入れたか?把握しやすいです(通帳にメモするとか)

詳しくはこの記事で画像付きで解説しています↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


生命保険の保険料やNHK受信料などは「年払い」がお得ですよね。


でも、やり方を間違えると貯金を取り崩すことになるかもしれません。


・・・


例えば、毎月30万円の予算で生活しているとします。


毎月3万円の保険料を年払いにすると、毎月の支払いは3万円減ります。


人は銀行口座にあるお金を使い切る性質があるので(笑)、ほかの支出が3万円増えてしまうかもしれません。

そして、年払いの支払い月が来たときに貯金を取り崩すことになってしまうかも。


これ、家計あるあるなんです。


・・・

こうならないためには、


年払いにしたらその分、毎月の生活費の予算を減らします(保険料3万円を引いて、毎月の予算を27万円にする)

減らした分は別の口座につみたてしておいて、年払いにあてます。

年払いがたくさんあるとややこしくなるのですが、この方法を使うと簡単に管理できます↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。
※むかしの↓

●メルマガ(無料)
シンプルに家計を管理する方法を最初から順番にお届けします。読むと気持ちが楽になるとご好評をいただいています↓
ご登録はこちらから(無料)

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。


おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


国民年金の保険料は前納(前払い)がお得です。


口座振替では、


6が月1,160円

1年4,270円

2年16,590円お得に


※国民年金の保険料は1か月16,980円。2年前納で割り引き適用後397,290円


ぼくはホントは1年がいいのですが、前納2年の割引額があまりに大きいので2年にしています(割引に弱い笑)


クレカ払いにすると、割引額は少し下がりますが、ポイントを得られるならお得になることも。


日本年金機構さんのサイト↓

https://www.nenkin.go.jp/service/kokunen/hokenryo/zenno.html


ぼくは今のところ口座振替にしています。

クレジットカードのポイントは変わることがよくあって、例えば楽天カードのように、公共料金などの引き落しは還元率0.2%に下がるといった改悪があることもあります。

時期が来たら確認して、必要があればクレジットカードを変えるなどできればいいのですが、大差ないし、まあ口座振替でいいかあと。


今回は国民年金保険料のお得な前納についてでした。2年16,590円お得って今どきあまりないと思ったので。


家計管理の方法はこの記事で↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。
おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


今日はポイ活について。


「いろいろ調べたけど、わけがわからなくなりました」とお客さん。


そうなんですよね。複雑だし変更も多い。


ぼくは無理せず1%程度還元されればいいかなと思ってます。


キャンペーンに振り回されると疲れるし、時間も取るし、知らず知らず衝動買いしちゃう。


・・・


ぼくはYモバイル使っているので、paypayカードに寄せています(公共料金や保険料の引き落しも。さすがにここは衝動買いしようがない)

いいかげん電子決済も慣れないとなあと、自分のお小遣いはpaypayカードからpaypayにチャージして使ったりしています(1.5%還元になる)

でも、コンビニで気軽に買うようになったなあと感じます(スマホ持って散歩したときに、ついチョコジャンボモナカを笑)

現金払いだけのときは、お小遣いが毎月5,000円くらい余っていたのに、変えてから(まだ2か月ですが)ほぼ残りません。

クレジットカード払いにすると無意識のうちに支出が15%増えるというアメリカの調査があります。


〇〇ペイも同じかそれ以上かと感じます。スマホに入ってるので。

とはいえ時代の流れには逆らえないので、無難な方法を模索していきたいと思っています。興味のある方はフォローしておいてください。


※還元率などは2024年4月現在筆者調べです。


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


毎日の献立に悩んでいる方はいませんか?


ぼくも同じ悩みを持っていました。


でも、この方法を使うようになってから、そんなストレスがなくなりました。


買い出しも楽だし、家族から「またこれ~」と言われることもなくなりました。詳しくはこの記事で↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


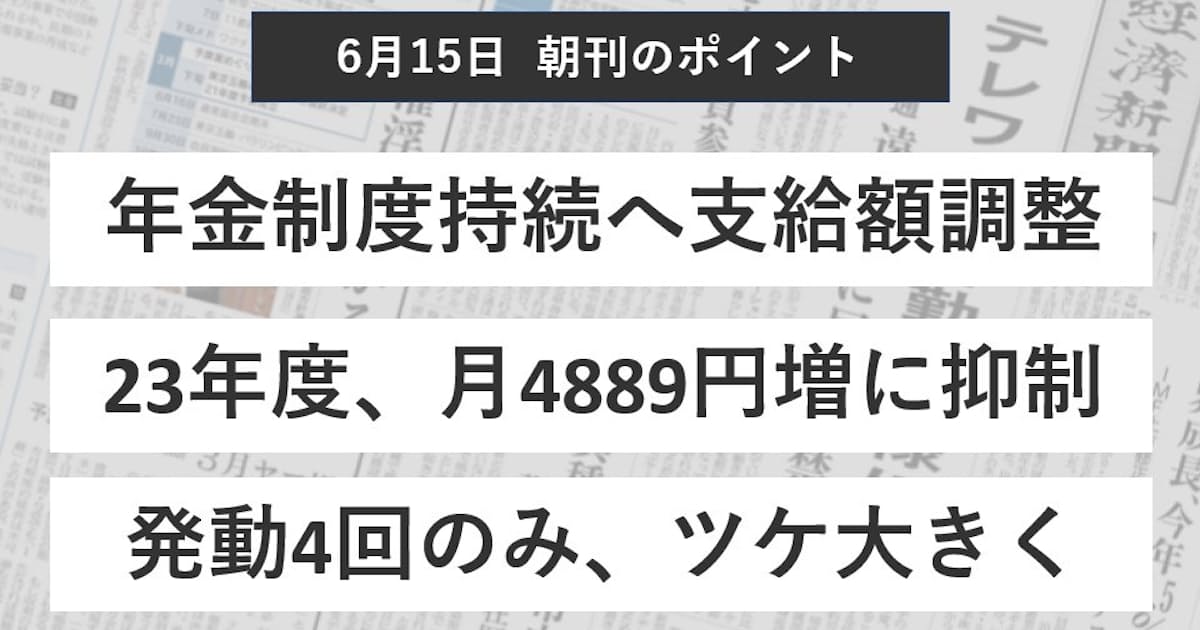
公的年金の支給額は、物価と賃金の変動に応じて毎年度改定されます。


今年度は2.7%上昇。


物価が上がっても年金額はそのままでは暮らしが大変ですからね。


つまり、公的年金は物価上昇(インフレ)に対応しているってことです。


このあたり、民間保険会社の個人年金保険とは違いますね。


ただ、将来の年金の給付水準を確保するための「マクロ経済スライド」と呼ばれるしくみにより(2004年導入)、引き上げ率は賃金の伸びより0.4%低く抑えられています(目減り)


詳しくはNHKさんのサイトで↓


マクロ経済スライドとは、超大ざっぱにいうと、集めた保険料のなかで年金は支給しますよ、物価や賃金が上がってもそのまま上げることはできないかもしれませんよ、というもの。


実際、今年度は賃金の伸びより0.4%低く抑えられているいます。


詳しくは日経新聞さんのサイトで↓


今年は5年に一度の年金改革の年(財政検証といいます)。どうなるか注目ですね。


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


住宅ローンの変動金利、今月は据え置いた銀行が多かったですね。


日銀がマイナス金利を解除したものの上げ幅は小さかったですから(-0.1%→0.1%)


また、最後は銀行が金利を決めます。


ここで据え置くことで(中には下げた銀行も)顧客を囲い込みたいという意図もあると思います。


というより、上げると他行に負けてしまうという方が近いかも。 


ここでほんのちょっと上げるより、今後、本格的に金利が上がったときに利益が確保できればいいので。


PS.

全期間固定フラット35でも2%を切ってます。まだまだ全然低金利だと思います。


とはいえ、変動もぐんぐん上がるという雰囲気は今のところないので迷いますね。


もちろん、どっちが得かはっきりわからないところに金利は落ち着くはずなので当たり前ですが。


ただ、返済に余裕がない人が変動を選ぶと上がったときに家計が破綻してしまうリスクが高まるので慎重に考えたいですね。


固定にするか、固定と変動を組み合せるとか。住宅ローンは長いですから。


住宅ローンについて詳しくは↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。