こんにちは、株式会社Lean Stack代表の吹上由樹です。


社労士事務所向けDX「ヨハクル」(https://www.yohakuru.com/)は、事務所の定型業務を仕組みで減らすためのサービスです。公開済みの実績は、次の3件です。


  • シンカ社会保険労務士法人様は、助成金チェック業務を80%削減し、書類作成・手続き業務を50%以上削減しています。

  • 社会保険労務士事務所アスタリスク様は、就業規則業務を95%削減しています。

  • 社会保険労務士法人フォーシーズン様は、給与計算業務を80%削減しています。


無料相談の窓口は、こちらです。


https://www.yohakuru.com/#contact


「5年経ったら自動で無期」「会社が拒否できる」は、どちらも説明として足りない


顧問先から、こんな言葉が出てくることがあります。


「契約社員もパートも、通算5年経てば自動的に無期になりますよね」


「申し込んでも、会社が拒否できますよね」


「無期になったら正社員と同じ条件になるんでしょう」


「更新上限を後から付ければ、無期転換は避けられますよね」


いずれも、ニュースや周囲の話を聞いたあとの自然な反応です。秋の契約更新や来春の契約準備の時期には、同じ質問が顧問先から届きやすくなります。


ただ、厚生労働省の無期転換ルールの説明を読むと、どれもそのままでは通りません。


  • 通算5年を超えても、自動では無期にならない

  • 労働者が申し込むことで、初めて無期労働契約が成立する

  • 申し込みがあれば、使用者は断ることができない

  • 無期転換は、原則として契約期間が無期になることであり、無期=正社員ではない


つまり、「5年のカウント」だけを見て説明を終わらせると足りません。申し込みの有無、転換後の労働条件、更新上限の明示まで含めて最初に伝える必要があります。


この記事では、個別の裁判例の勝敗ではなく、顧問先への最初の説明と、事務所側の確認項目として整理します。


何が起きるのか——申し込みがあって初めて無期になる
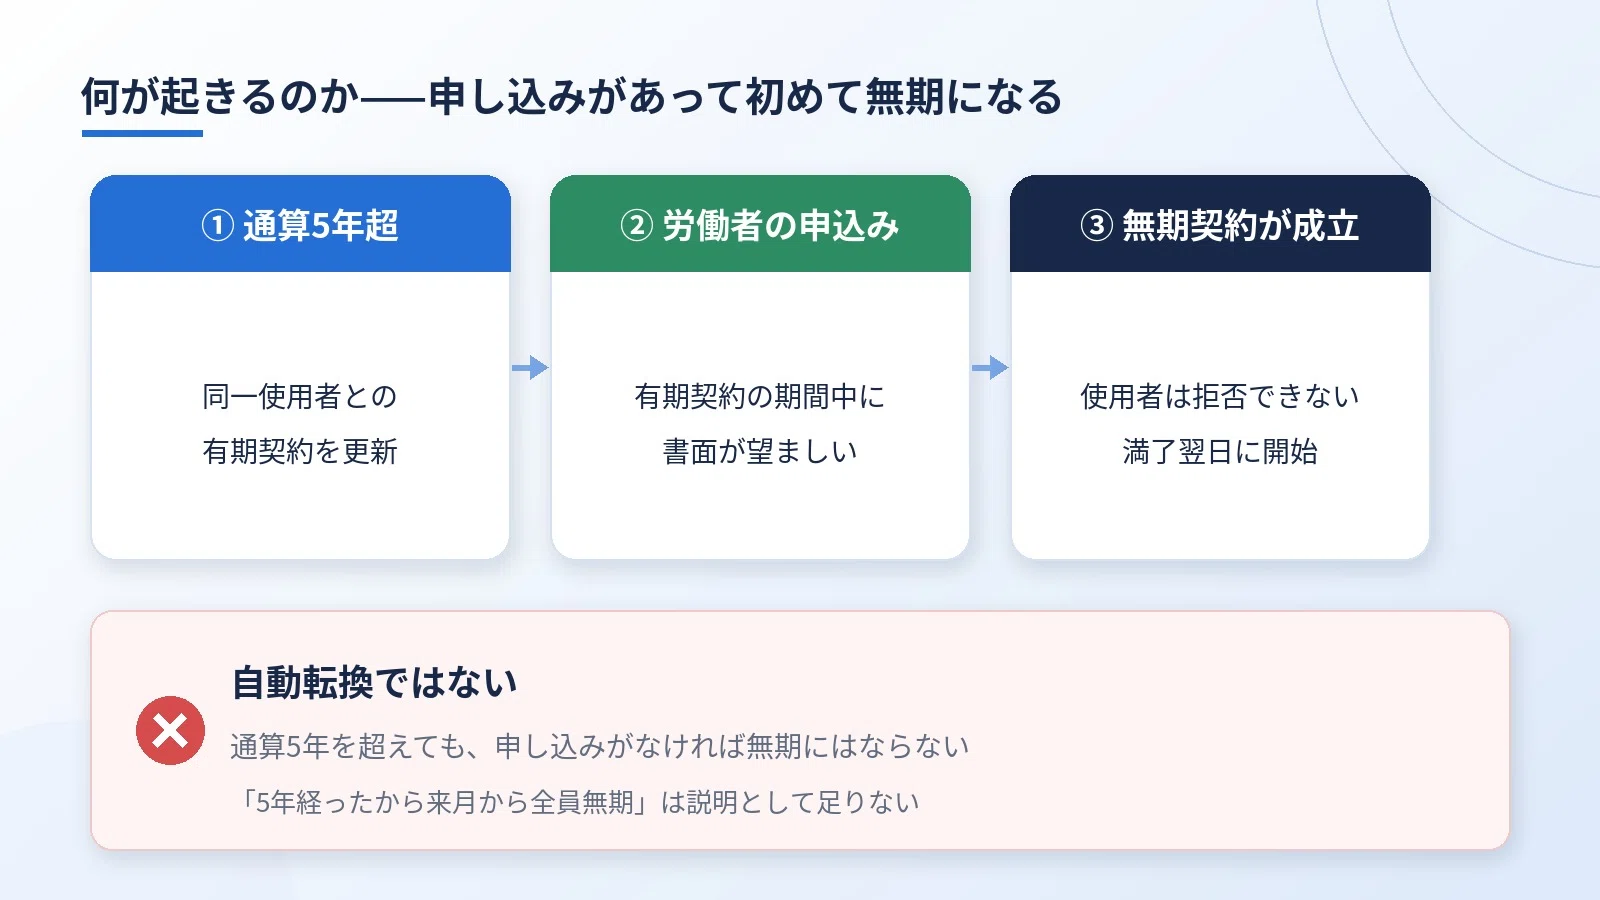


無期転換ルールは、同一の使用者との間で、有期労働契約が更新されて通算5年を超えたときに、労働者の申し込みにより、期間の定めのない労働契約(無期労働契約)に転換されるルールです。通算の起点は、平成25年4月1日以降に開始した有期労働契約です。契約社員、パート、アルバイトなど、名称は問いません。


ここで押さえるのは、次の点です。


  • 通算5年を超えても、自動では無期にならない

  • 労働者が、現に結んでいる有期契約の期間中に申し込む必要がある

  • 申し込みがあれば、使用者は承諾したものとみなされ、拒否できない

  • 無期労働契約の開始は、申し込み時の有期契約が終了する日の翌日

  • 申し込みは口頭でも法律上は有効だが、争いを防ぐため書面が望ましい

  • 申し込みを受けた事業主は、その事実を確認する書面を交付しておくことが望ましい


「5年経ったから、来月から全員無期です」と返すのは、事実とずれます。申し込みがなければ、有期のまま更新が続くこともあります。逆に、申し込みがあったのに「会社方針で拒否します」と返すこともできません。


派遣労働者の場合は、派遣先ではなく派遣元(派遣会社)との有期契約で通算します。登録しているだけの期間は、通算に入りません。


無期転換=正社員、ではない——別段の定めがなければ直前の条件
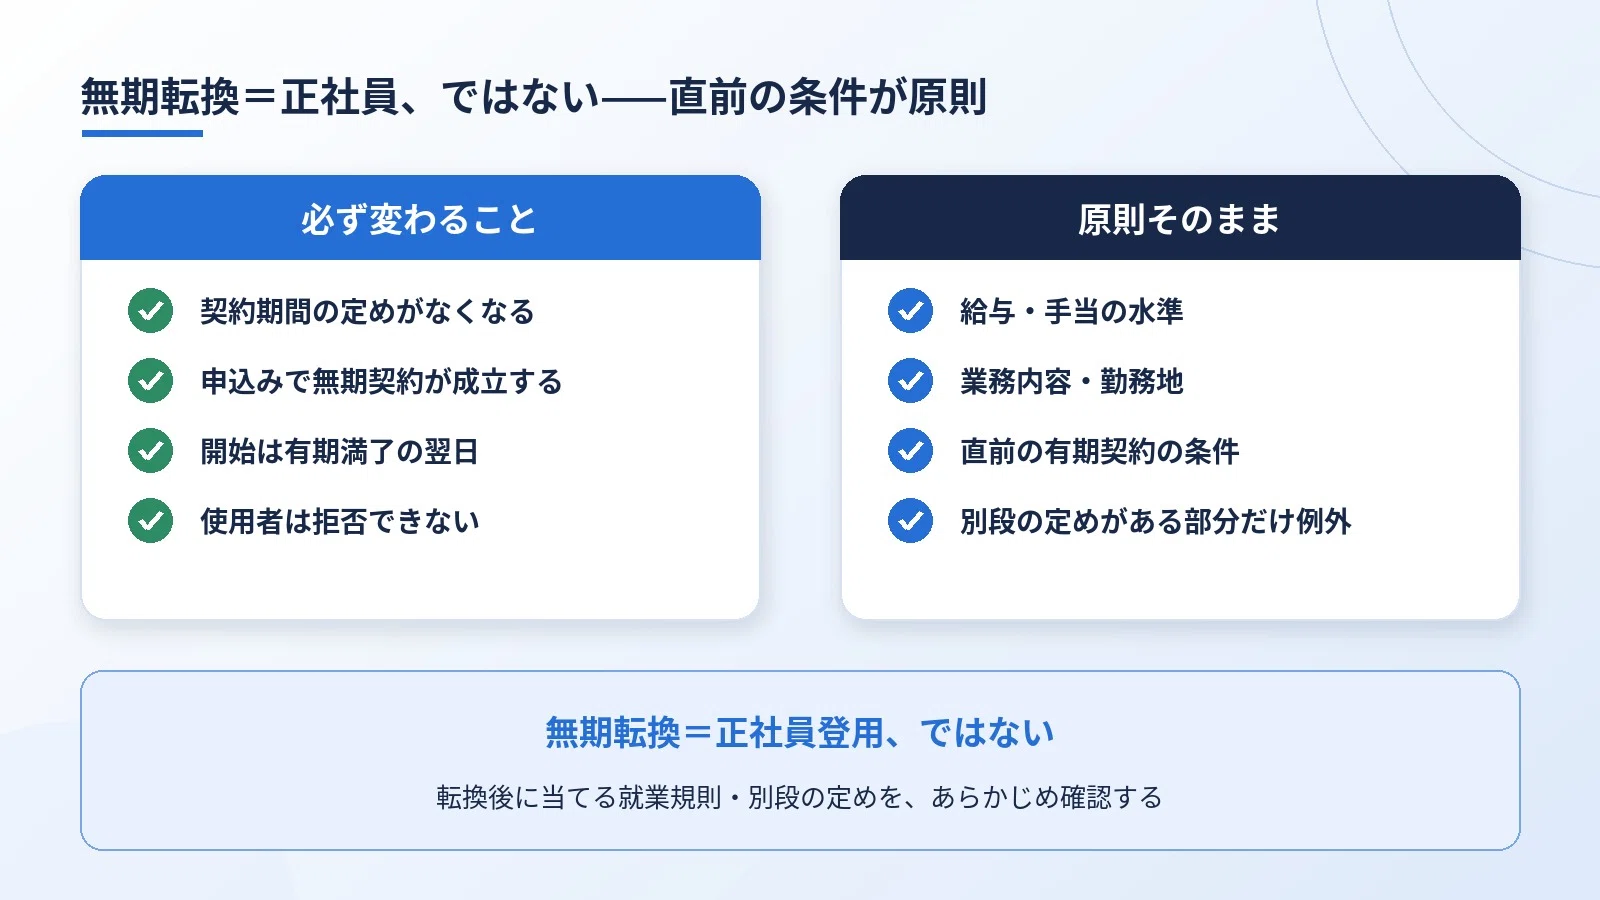


無期転換で必ず変わるのは、契約に期間の定めがなくなることです。給与、業務内容、勤務地などの労働条件は、就業規則や労働契約で別段の定めがある部分を除き、直前の有期労働契約と同一です。


したがって、次の説明は分けてください。


  • 無期転換=正社員登用、ではない

  • 転換後にどの就業規則を当てるかは、あらかじめ決めておく必要がある

  • 別段の定めをする場合は、適用する就業規則などにその旨を規定する

  • 職務の内容などが変わらないのに、転換後だけ条件を下げることは、望ましいものではない


「無期になったら正社員と同じ賞与・退職金になります」と即答するのは危険です。別段の定めがなければ、直前の有期の条件が続きます。逆に、無期転換を避ける目的だけで、合理性のない別段の定めを置くことも望ましくありません。


無期転換と正社員登用を、同じ意味で顧問先に返すのは、やってはいけません。


更新上限を後から付ければ足りる、ではない——明示・説明と雇止めの注意
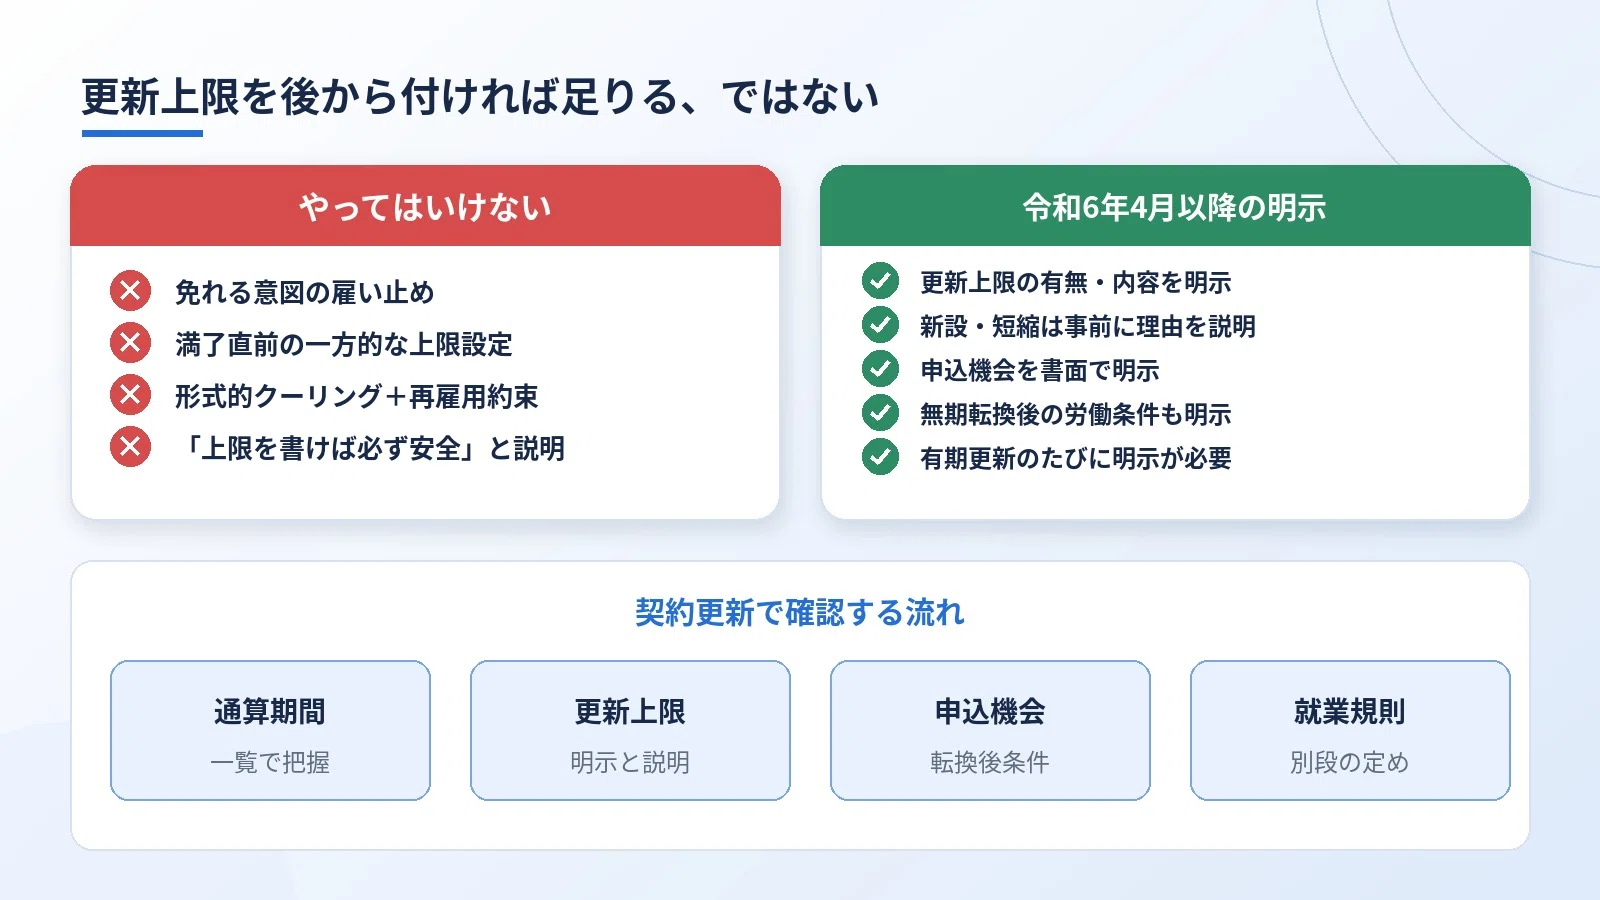


更新年限や更新回数の上限を設けること自体が、直ちに法律違反になるわけではありません。ただし、次は一次情報でも注意が強調されています。


  • 無期転換ルールの適用を免れる意図で、申し込み権が発生する前に雇い止めすること

  • 有期契約の満了前に、更新上限を一方的に設けて雇い止めすること

  • 更新上限を設けたうえで、形式的にクーリング期間を置き、その後の再雇用を約束して雇い止めすること


これらは、労働契約法の趣旨に照らして望ましいものではなく、雇い止め法理のうえで無効と判断される可能性もあります。個別事情の判断になるため、「上限を書けば必ず安全」とは言えません。


あわせて、令和6年4月1日以降の労働条件明示も確認します。


  • 有期労働契約の締結時と更新時に、更新上限の有無と内容を明示する

  • 最初の契約締結より後に更新上限を新設する、または短縮する場合は、その前に理由を説明する

  • 無期転換申し込み権が発生する更新時に、申し込みができる旨(申し込み機会)を明示する

  • 同じタイミングで、無期転換後の労働条件も明示する

  • 初めて申し込み権が発生した契約の後も、有期のまま更新するなら、更新のたびに明示が必要


契約書のひな型に「更新上限」の1行を足しただけで終わり、ではありません。申し込み機会と転換後条件の明示、就業規則の当て方まで見ないと、更新のたびに説明がずれます。


効率化は、部分ではなく全体で進める


無期転換で迷いやすいのは、「5年の計算」そのものより、その前後です。


前には、通算期間の一覧、更新上限の有無、申し込み権が発生する契約の洗い出し、労働条件通知書の明示事項があります。後には、申し込み窓口と受理の記録、転換後に当てる就業規則、定年などの別段の定め、拒否できないことの社内共有があります。カウント表だけを見ていると、この前後が抜けます。


事務所の仕事も同じです。公開済みの実績も、効果が出た業務は事務所ごとに違います。


  • シンカ社会保険労務士法人様は、助成金チェックと書類作成・手続き

  • アスタリスク様は、就業規則

  • フォーシーズン様は、給与計算


どれか一つの契約書文言が直っても、更新管理・明示・就業規則・申し込み対応が一連でつながっていなければ、顧問先への説明は安定しません。無期転換を、通算年数の確認だけで終わらせず、契約管理全体の流れとして見ておくことが大切です。


今日、事務所が顧問先に確認すること


説明の入口は、次の確認に絞ると動きやすいです。


  • 有期契約の通算期間一覧(平成25年4月1日以降開始分)を、顧問先と一緒に見たか

  • 「通算5年=自動無期」「会社は拒否できる」と説明していないか

  • 無期転換=正社員登用、と混同していないか

  • 転換後に当てる就業規則・別段の定めの有無を確認したか

  • 更新上限がある契約で、上限の明示と、新設・短縮時の事前説明ができているか

  • 申し込み権が発生する更新で、申し込み機会と転換後条件を明示しているか

  • 申し込みの受付方法(書面の推奨)と、受理通知の残し方を決めたか

  • 無期転換を避けるための一方的な上限設定や、形式的クーリングを勧めていないか


無期転換ルールは、通算5年を超えた有期契約労働者が申し込んだときに無期労働契約が成立する制度です。自動転換ではなく、申し込みがあれば使用者は拒否できません。無期=正社員ではなく、別段の定めがなければ直前の有期契約の条件が続きます。更新上限の明示・説明と、申し込み機会・転換後条件の明示も、契約更新のたびに確認が必要です。


「5年経てば自動で無期」「会社が拒否できる」「無期=正社員」「更新上限を後から付ければ足りる」と顧問先に返すのは、やってはいけません。


無料相談はこちらからお願いします!


https://www.yohakuru.com/#contact


本日も最後まで読んでいただきありがとうございます。


この記事はnoteにも掲載しています。
https://note.com/leanstack/n/n2e5d95ec9ca5
こんにちは、株式会社Lean Stack代表の吹上由樹です。


社労士事務所向けDX「ヨハクル」(https://www.yohakuru.com/)は、事務所の定型業務を仕組みで減らすためのサービスです。公開済みの実績は、次の3件です。


  • シンカ社会保険労務士法人様は、助成金チェック業務を80%削減し、書類作成・手続き業務を50%以上削減しています。

  • 社会保険労務士事務所アスタリスク様は、就業規則業務を95%削減しています。

  • 社会保険労務士法人フォーシーズン様は、給与計算業務を80%削減しています。


無料相談の窓口は、こちらです。


https://www.yohakuru.com/#contact


「アプリを入れれば完了」「全員がデジタル払いになる」は、どちらも説明として足りない


顧問先から、こんな言葉が出てくることがあります。


「Payでも給与を払えるようになったと聞きました。アプリを入れれば導入は終わりですよね」


「導入したら、うちも全員デジタル払いになるんでしょう」


「ポイントや電子マネーで払えば足りるのでは」


いずれも、ニュースを聞いたあとの自然な反応です。給与計算を受ける事務所でも、同じ質問が顧問先から届きやすくなっています。


ただ、厚生労働省の説明を読むと、どれもそのままでは通りません。


  • 賃金のデジタル払いは、受取方法の選択肢の1つにすぎない

  • 希望しない労働者への強制はできない

  • 使えるのは、厚生労働大臣が指定した資金移動業者の口座だけ

  • 現金化できないポイントや暗号資産での賃金支払いは認められない


つまり、アプリの登録だけでは足りず、労使協定と個別同意、銀行等の選択肢の提示まで含めた段取りが先です。導入の話と、全員の受取方法変更の話を、いっしょにしないことが大切です。


この記事では、個々の業者の手数料や受入上限の比較ではなく、顧問先への最初の説明と、事務所側の確認項目として整理します。


何が認められるのか——指定資金移動業者の口座だけ


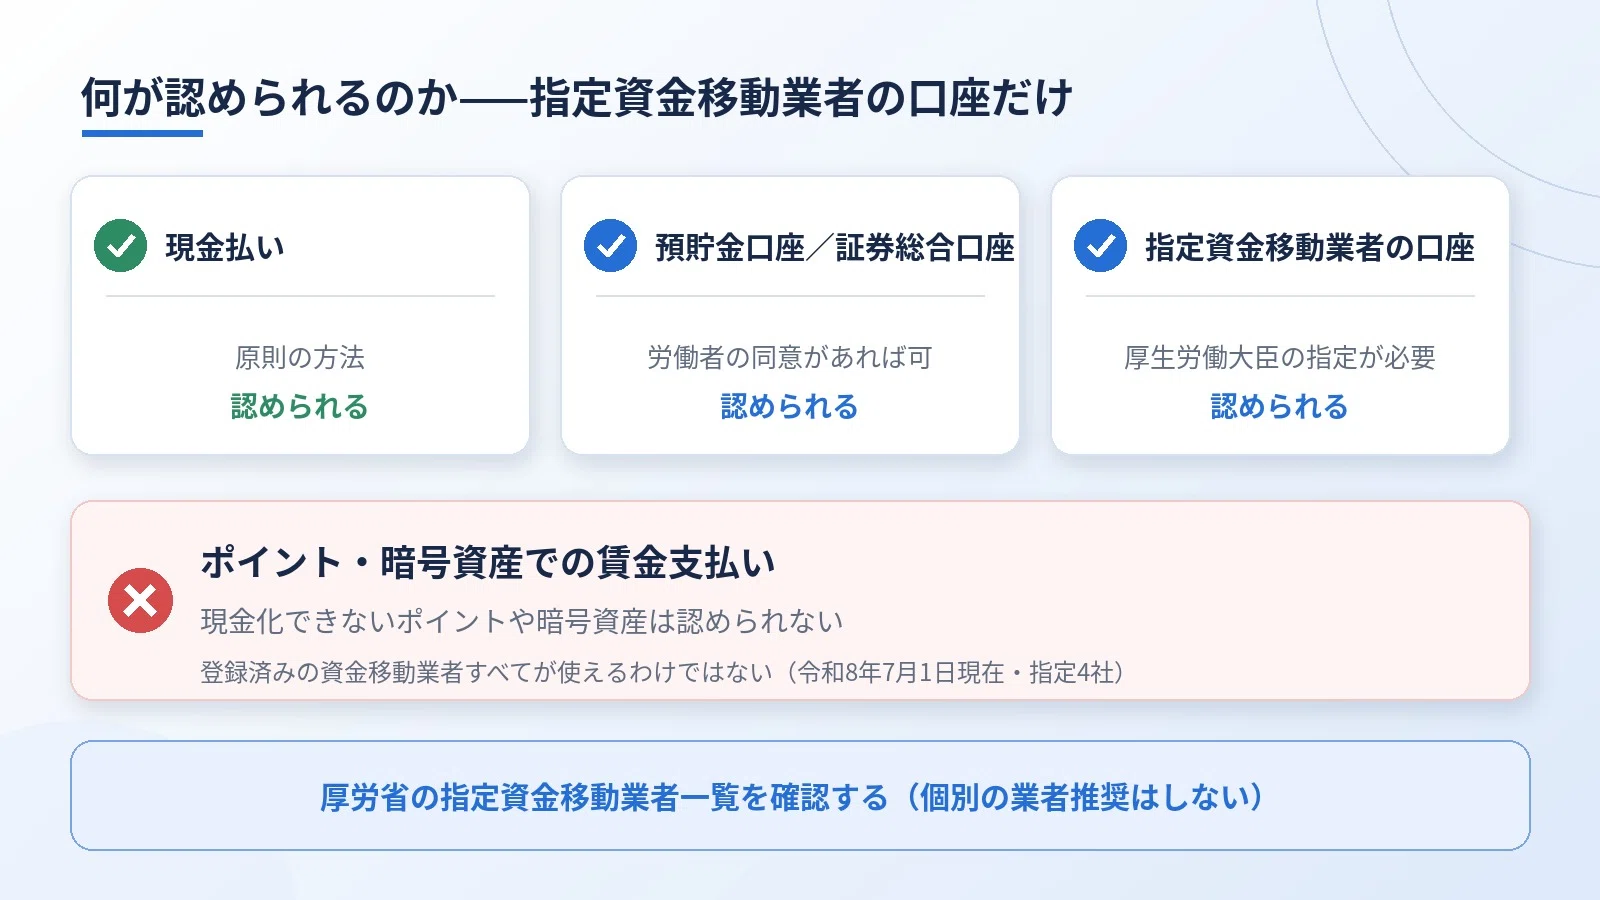
賃金は現金払いが原則です。労働者の同意があれば、預貯金口座への振込み、証券総合口座への払込みに加え、厚生労働大臣が指定した資金移動業者の口座への資金移動(賃金のデジタル払い)も認められます。


ここで押さえるのは、次の点です。


  • 使えるのは、指定を受けた資金移動業者の口座だけ

  • 資金決済法の登録を受けた資金移動業者すべてが使えるわけではない

  • 令和8年7月1日現在、指定は4社(一覧は厚労省のページで確認)

  • 現金化できないポイントや暗号資産での賃金支払いは認められない


「Pay系のアプリなら何でもよい」ではありません。顧問先には、まず厚労省の指定資金移動業者一覧を一緒に確認する、と返すのが安全です。個別の業者を勧める必要はありません。一覧は変わることがあるので、説明の直前に厚労省ページを開き直すのがよいです。


一部だけをデジタル払い、残りを銀行口座等にする扱いも可能です。後から銀行口座等へ戻すこともできます。受取方法は、一度選んだら固定、ではありません。


導入しても全員デジタル払いではない——強制禁止と選択肢の提示


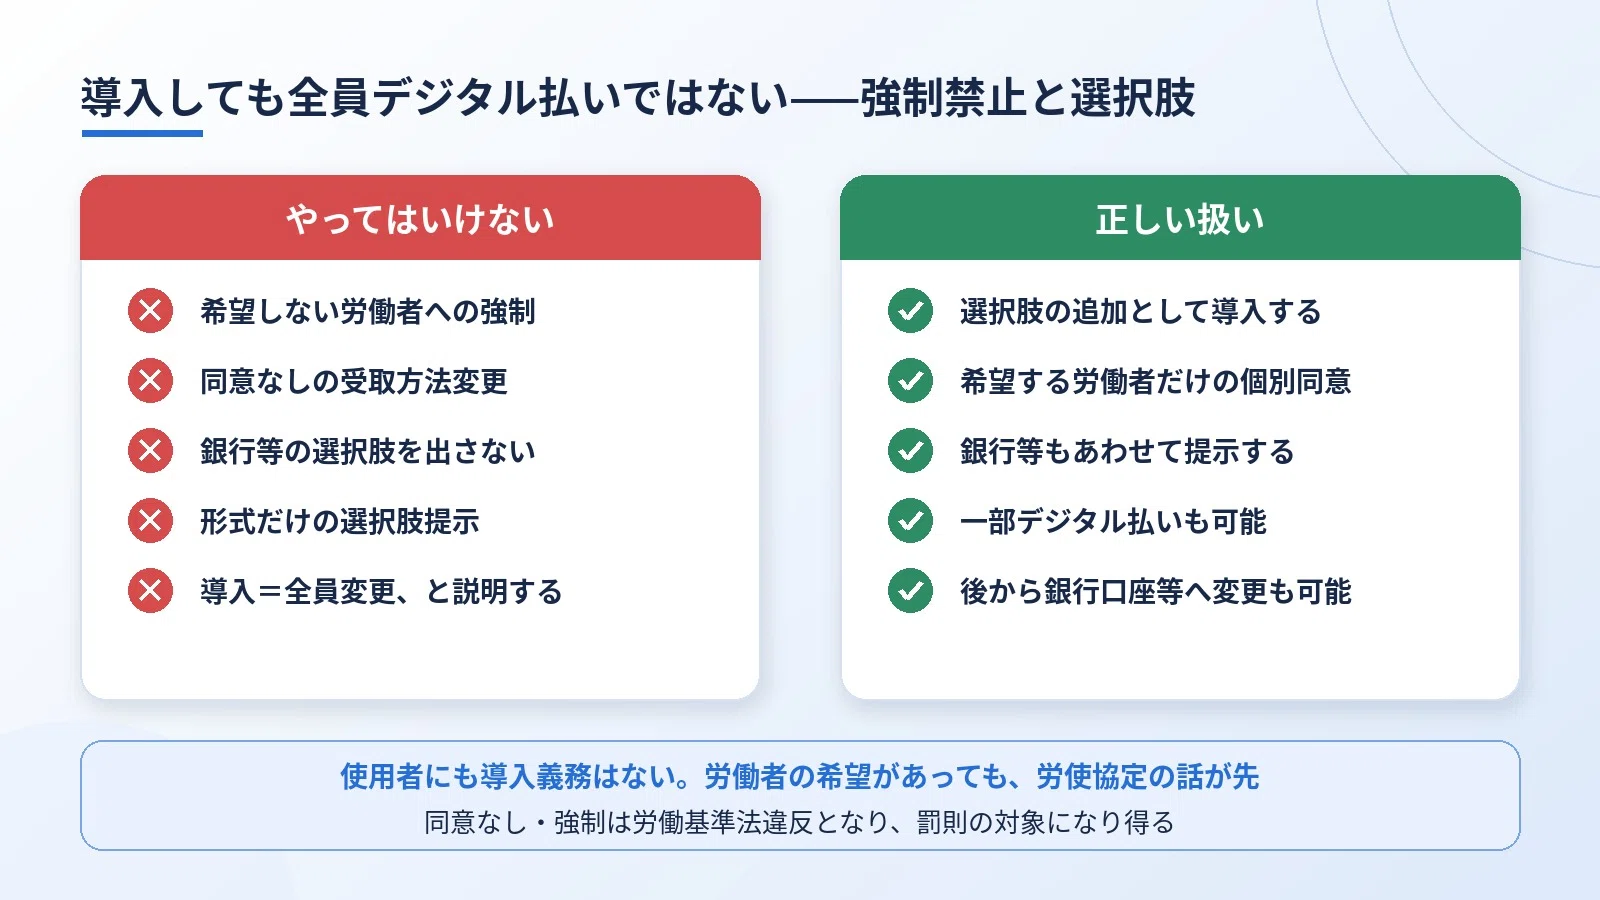
導入は、受取方法の選択肢を増やすことです。事業場が導入しても、全員の受取方法の変更は必須ではありません。


希望しない労働者に強制してはいけません。同意なしの強制は、労働基準法違反となり、罰則の対象になり得ます。


使用者にも導入義務はありません。労働者から希望が出ても、いきなりアプリの案内から始めるのではなく、労使協定の締結を先に話し合う必要があります。


説明のときも、次が必須です。


  • 預貯金口座への振込み、または証券総合口座への払込みもあわせて提示する

  • 形式だけの選択肢提示では足りない

  • 説明の委託は、指定資金移動業者に限る

  • 委託先が説明を怠れば、説明が行われたとみなされず、使用者が違反になり得る

  • 同意の取得自体は、使用者自ら行う


導入したから全員がデジタル払いに切り替わる、と顧問先に返すのは、やってはいけません。


アプリ登録では足りない——労使協定と個別同意の段取り


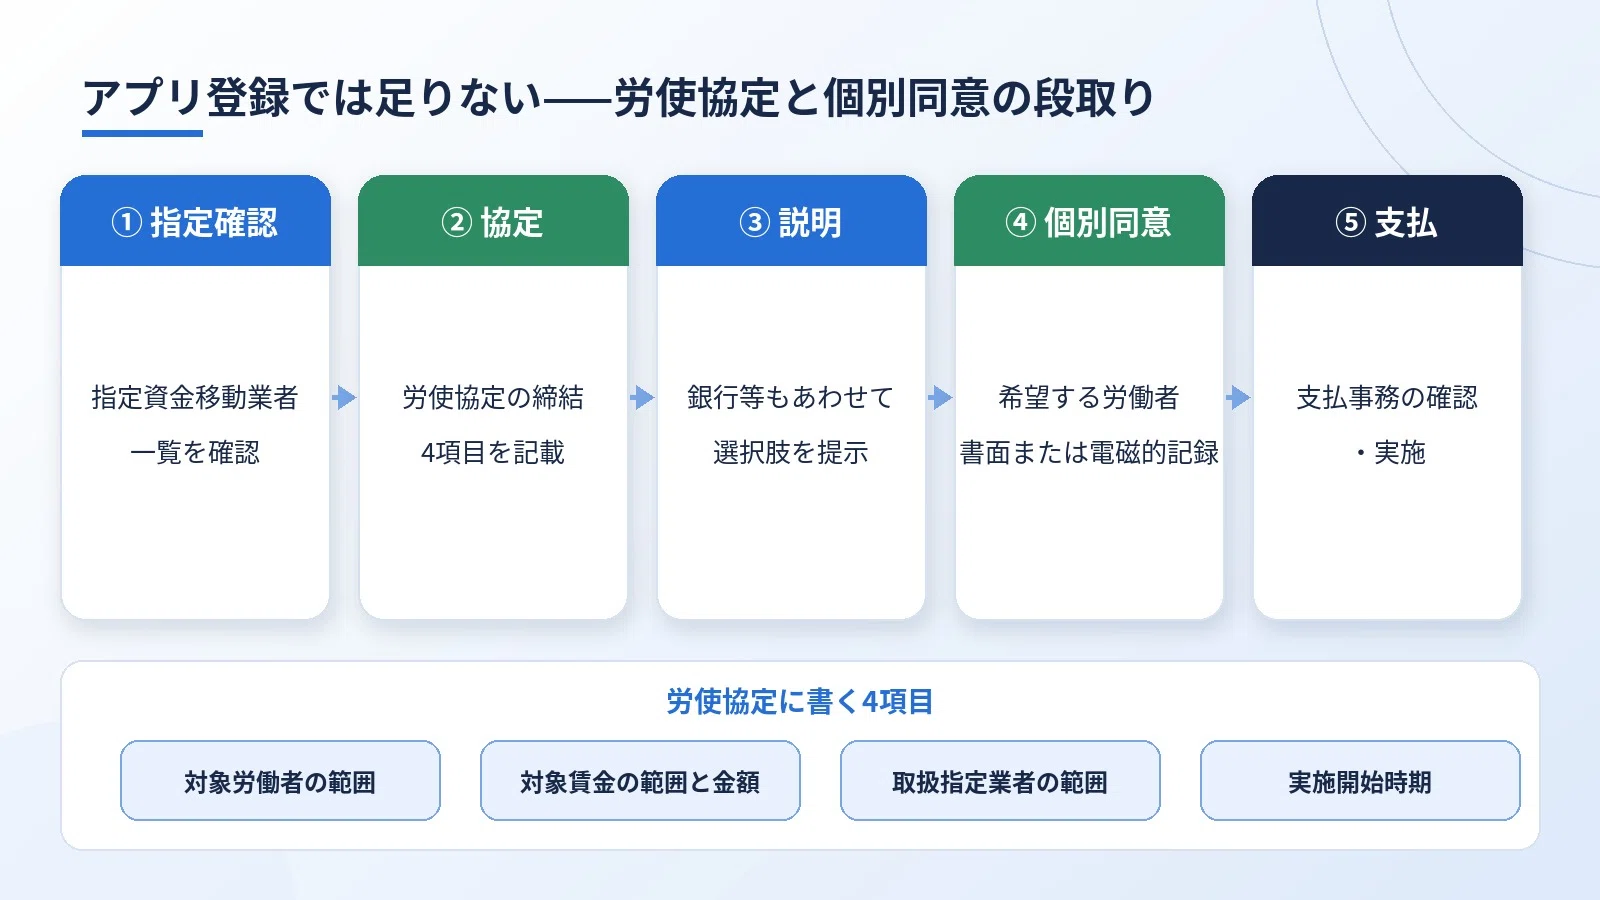
厚労省の使用者向けの流れは、おおむね次のとおりです。


  • 指定業者の確認

  • 導入サービスの検討

  • 労使協定の締結

  • 労働者への説明(銀行等もあわせて提示)

  • 希望する労働者の個別同意の取得

  • 支払事務の確認・実施


労使協定に書くのは、少なくとも次の4項目です。


  • 対象となる労働者の範囲

  • 対象となる賃金の範囲とその金額

  • 取扱指定資金移動業者の範囲

  • 実施開始時期


あわせて、就業規則・給与規程の改定要否も確認します。


同意は、書面でも電磁的記録でも構いません。同意時には、次を取ります。


  • 受取を希望する賃金の範囲・金額

  • 指定業者と口座情報

  • 開始希望時期

  • 指定代替口座(受入上限を超えた場合や、破綻時の弁済先など)


指定が取り消された、または辞退した場合は、対象労働者に速やかに確認し、労働者が指定する別の方法で以後の支払を行います。


給与計算を受ける事務所としては、受取方法の選択肢追加と、協定・同意の回収状況を、顧問先ごとに見える形にしておくことが現実的です。誰がどの方法で受け取るかを、支払日の直前まで曖昧にしないことが大切です。


効率化は、部分ではなく全体で進める


デジタル払いの導入で迷いやすいのは、アプリの画面そのものより、その前後です。


前には、指定一覧の確認、労使協定、就業規則・給与規程の見直し、説明と同意の回収があります。後には、支払事務の確認、一部受取と全額受取の混在、指定取消時の切替があります。アプリ登録だけを見ていると、この前後が抜けます。


事務所の仕事も同じです。公開済みの実績も、効果が出た業務は事務所ごとに違います。


  • シンカ社会保険労務士法人様は、助成金チェックと書類作成・手続き

  • アスタリスク様は、就業規則

  • フォーシーズン様は、給与計算


どれか一つの画面操作が軽くなっても、それで導入が終わったことにはなりません。受取方法の追加を、協定・同意・規程・支払事務まで一連の流れとして見ておくことが大切です。


今日、事務所が顧問先に確認すること


説明の入口は、次の確認に絞ると動きやすいです。


  • 厚労省の指定資金移動業者一覧(令和8年7月1日現在4社)を、顧問先と一緒に見たか

  • 労使協定の有無と、協定に書く4項目の下書きがあるか

  • 就業規則・給与規程の改定要否を確認したか

  • 説明時に、銀行等の選択肢もあわせて提示する文面になっているか

  • 希望する労働者だけの個別同意(書面または電磁的記録)を回収する段取りがあるか

  • 一部デジタル払いと、後からの銀行口座等への変更も可能だと伝えたか

  • 指定取消・辞退時に、別の支払方法へ切り替える手順を決めたか


賃金のデジタル払いは、厚生労働大臣が指定した資金移動業者の口座への支払という選択肢の追加です。導入しても全員の変更は必須ではなく、希望しない労働者への強制はできません。導入には労使協定と個別同意が必要で、説明時は銀行等の選択肢もあわせて提示します。ポイントや暗号資産での賃金支払いは認められません。


「アプリを入れれば導入完了」「導入したら全員デジタル払い」「ポイントや電子マネーで足りる」と顧問先に返すのは、やってはいけません。


無料相談はこちらからお願いします!


https://www.yohakuru.com/#contact


本日も最後まで読んでいただきありがとうございます。


この記事はnoteにも掲載しています。
https://note.com/leanstack/n/nade373e41cd6

こんにちは、株式会社Lean Stack代表の吹上由樹です。


社労士事務所向けDX「ヨハクル」(https://www.yohakuru.com/)は、事務所の定型業務を仕組みで減らすためのサービスです。公開済みの実績は、次の3件です。


  • シンカ社会保険労務士法人様は、助成金チェック業務を80%削減し、書類作成・手続き業務を50%以上削減しています。

  • 社会保険労務士事務所アスタリスク様は、就業規則業務を95%削減しています。

  • 社会保険労務士法人フォーシーズン様は、給与計算業務を80%削減しています。


無料相談の窓口は、こちらです。
https://www.yohakuru.com/#contact


「今月の給与から変える」「ソフトが自動で直す」は、どちらも説明として足りない


10月に入り、年末調整の申告書を配る時期になりました。給与計算を受けている顧問先から、こんな言葉が出てくることがあります。


「基礎控除が上がったと聞きました。今月の給与から源泉徴収を変えてください」
「年末調整はソフトが自動で直してくれるので、今年も例年どおりで大丈夫ですよね」


どちらも、改正のニュースを聞いたあとなら自然な反応です。


ただ、国税庁の「昨年と比べて変わった点」を読むと、どちらもそのままでは通りません。


  • 改正は原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用される

  • 令和8年11月までの給与等の源泉徴収事務には、変更が生じない

  • 扶養親族等の所得要件の改正で、新たに要件を満たす親族等について控除を受けるには、申告書の提出が必要


つまり、11月までの給与は変えずに12月の年末調整で精算し、そのための申告書は人の手で回収し直す必要があります。


この記事では、個々の税額の判断ではなく、給与計算と申告書回収の段取りとして整理します。金額の確認は、国税庁の資料で行ってください。


何が変わるのか——基礎控除の引上げなどの改正と、令和8年12月1日


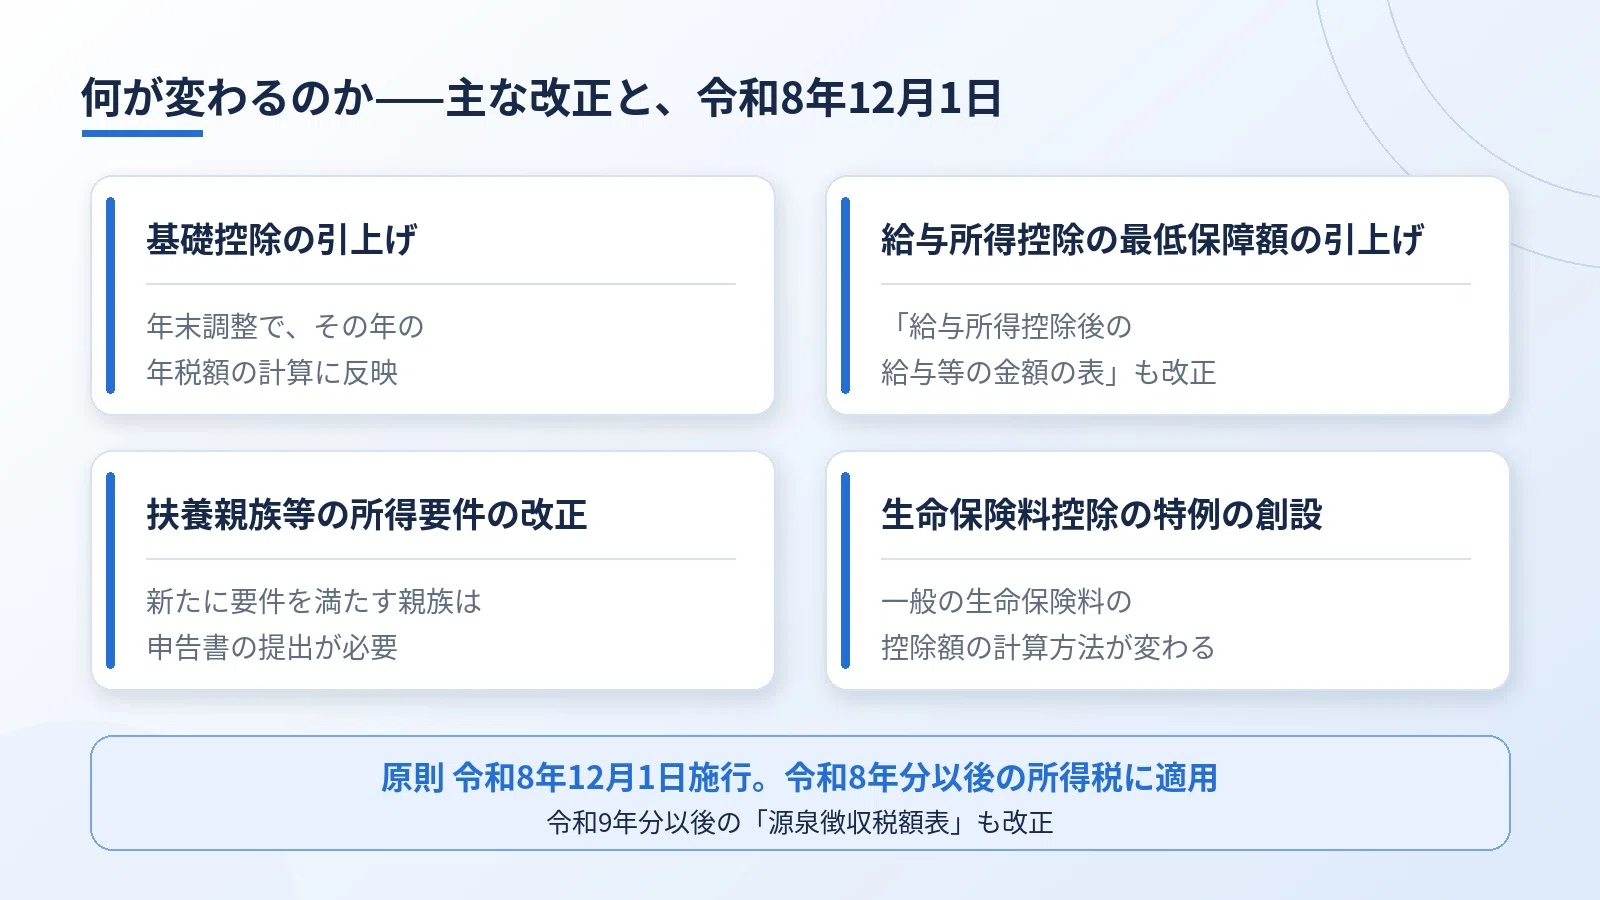
令和8年度税制改正で、年末調整にかかわる改正が行われました。国税庁の「年末調整がよくわかるページ(令和8年分)」に挙がっているのは、次の項目です。


  • 基礎控除の引上げ

  • 給与所得控除の最低保障額の引上げ

  • 扶養親族等の所得要件の改正

  • 一定の年齢未満の扶養親族を有する場合の、生命保険料控除の特例の創設


あわせて、令和8年分以後の「年末調整等のための給与所得控除後の給与等の金額の表」と、令和9年分以後の「源泉徴収税額表」も改正されました。


施行は、原則として令和8年12月1日です。


国税庁の「令和8年分 年末調整のしかた」も、令和8年12月1日以後に行う令和8年分の年末調整について、令和8年7月1日現在の法令に基づいて作られています。


改正前後の具体的な額は、この記事では扱いません。顧問先に額を聞かれたら、国税庁の「昨年と比べて変わった点」を一緒に確認するのが安全です。


11月までは変えない。12月の年末調整で精算する


「今月の給与から変える」が通らない理由は、施行日にあります。


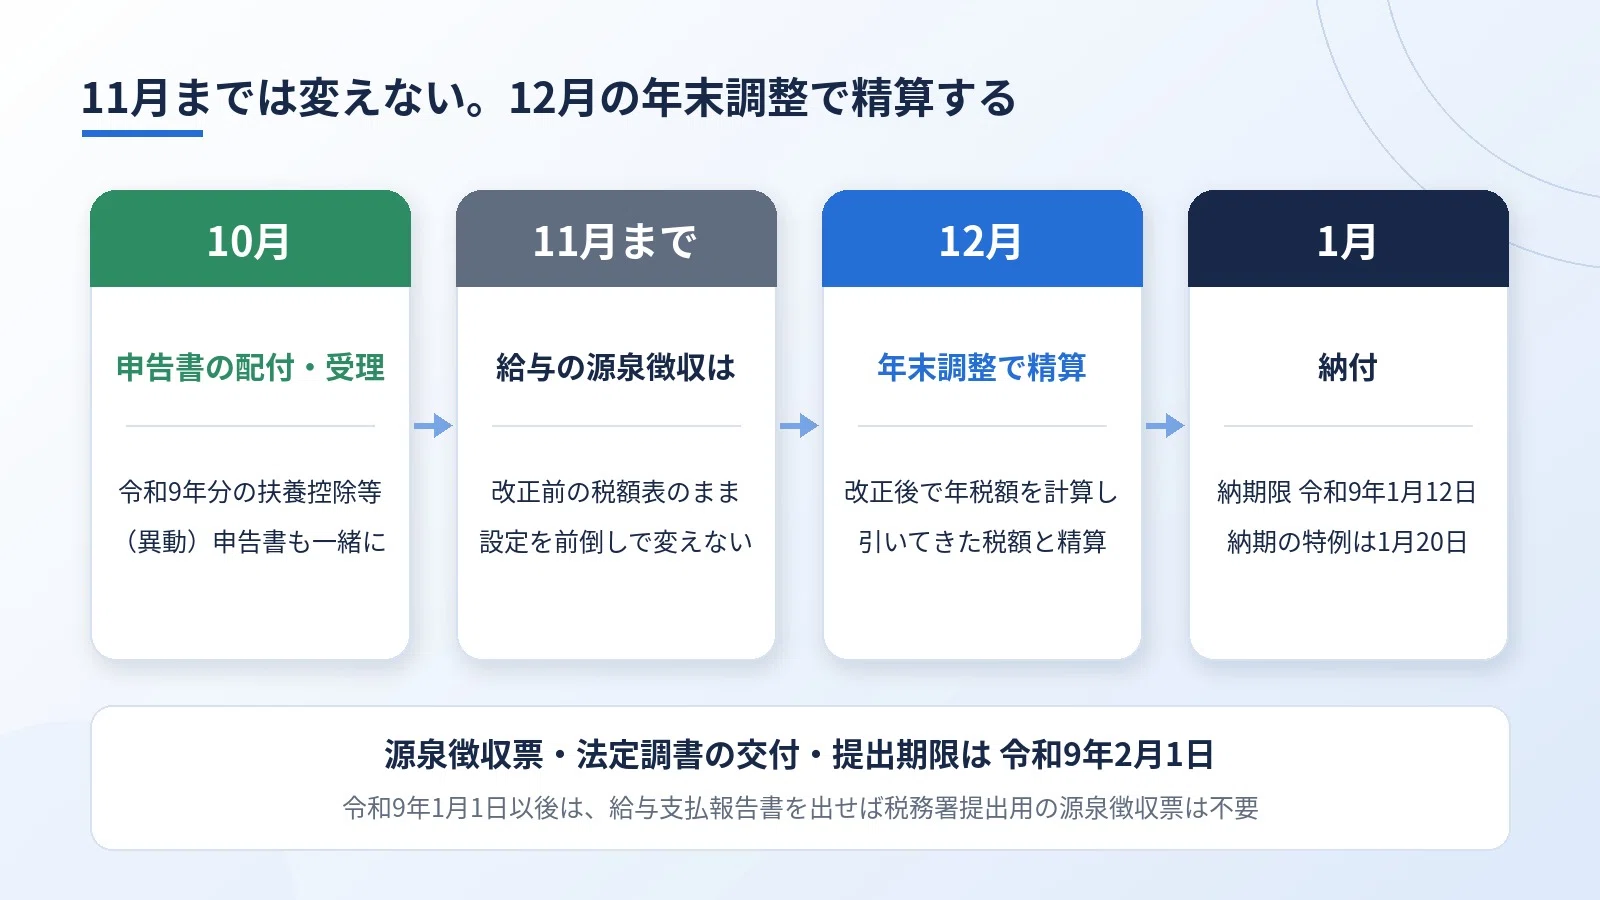
令和8年11月までに支払う給与の源泉徴収は、これまでどおり改正前の税額表で行います。月々の給与計算の設定を、10月や11月に前倒しで変える必要はありません。


改正が反映されるのは、12月の年末調整です。流れは次のとおりです。


  • その年の年税額を、引上げ後の基礎控除額と改正後の「給与所得控除後の給与等の金額の表」で計算する

  • 1月から改正前の税額表で引いてきた源泉徴収税額の合計と比べる

  • 差額を、年末調整で精算する


国税庁のリーフレットが示す年間の段取りは、次のとおりです。


  • 10月: 各種申告書の配付・受理。令和9年分の扶養控除等(異動)申告書も、あわせて配ると効率的

  • 11月〜12月: 年税額の計算と精算

  • 1月: 納付。納期限は令和9年1月12日、納期の特例を受けている場合は令和9年1月20日

  • 源泉徴収票・法定調書の交付・提出期限は、令和9年2月1日


なお、令和9年1月1日以後、市区町村に給与支払報告書を提出した場合は、税務署提出用の源泉徴収票の作成・提出が不要になります。


「自動で直る」ではない——扶養控除等申告書と保険料控除申告書


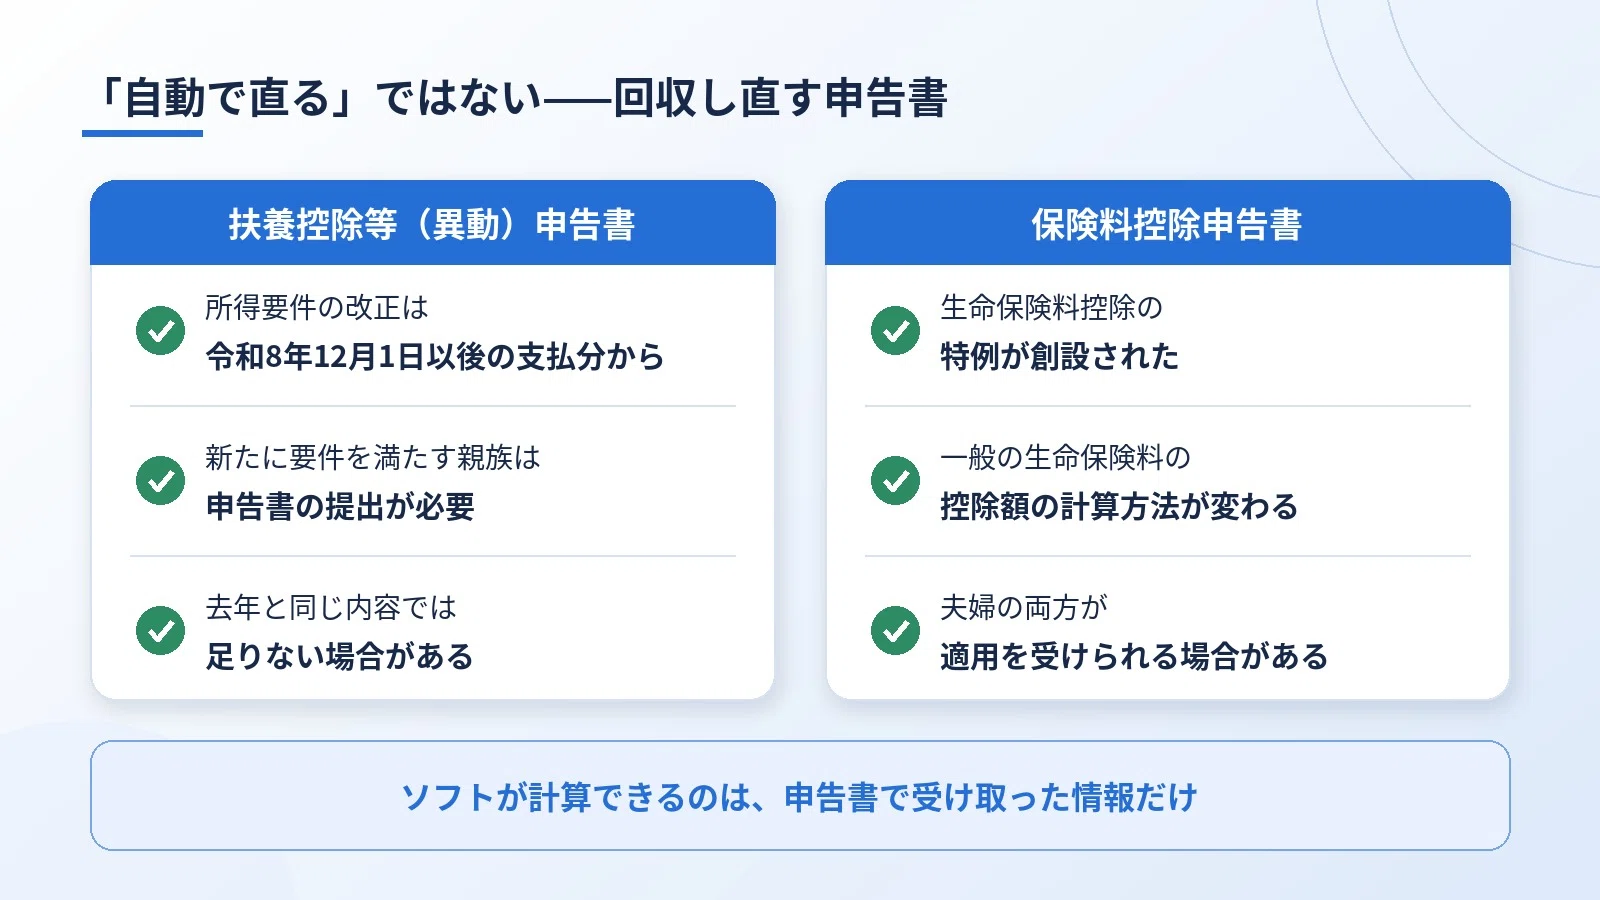
給与ソフトが改正後の表に更新されれば、計算の部分は追いつきます。ただし、ソフトが計算できるのは、申告書で受け取った情報だけです。


一つ目は、扶養控除等(異動)申告書です。


扶養親族等の所得要件の改正は、令和8年12月1日以後に支払う給与等から適用されます。この改正で新たに扶養親族等の要件を満たす親族等について控除を受けるには、扶養控除等(異動)申告書等の提出が必要です。


去年と同じ申告書が出ていれば終わり、とはなりません。去年は書かなかった親族について、書き直してもらう必要が出てくる場合があります。


二つ目は、保険料控除申告書です。


一定の年齢未満の扶養親族を有する場合の生命保険料控除の特例が創設され、一般の生命保険料の控除額の計算方法が昨年から変わりました。同じ世帯の夫婦で、両方が特例の適用を受けられる場合もあります。


受理する側は、次の点を押さえておくと確認が速くなります。


  • 申告書の様式と記載例は、令和8年分のものか

  • 扶養控除等(異動)申告書の書き直しが要る従業員に、案内が届いているか

  • 保険料控除申告書の、一般の生命保険料の欄の確認方法を、担当者の間でそろえたか


個々の従業員が控除を受けられるかどうかの判断は、税理士の先生の領域です。事務所としては、申告書が漏れなく、正しい様式で戻ってくる段取りを整えることに力を使うのが現実的です。


効率化は、部分ではなく全体で進める


今年の年末調整で事務所が迷いやすいのは、計算そのものより、計算の前と後です。


計算の前には、申告書の配付と回収、書き直しの依頼があります。計算の後には、納付、源泉徴収票の交付、法定調書と給与支払報告書の提出が続きます。ソフトの更新だけを見ていると、この前後が抜けます。


事務所の仕事も同じです。公開済みの実績も、効果が出た業務は事務所ごとに違います。


  • シンカ社会保険労務士法人様は、助成金チェックと書類作成・手続き

  • アスタリスク様は、就業規則

  • フォーシーズン様は、給与計算


どれか一つの業務が軽くなっても、それで事務所全体が片づいたことにはなりません。年末調整も、申告書の配付から提出期限までを一本の流れとして見ておくことが大切です。


事務所が今日確認すること


説明の入口は、次の確認に絞ると動きやすいです。


  • 10月・11月の給与計算の設定を、前倒しで変えていないか

  • 給与ソフトが、令和8年分の年末調整に対応した更新を予定しているか、その時期はいつか

  • 令和8年分の申告書と、令和9年分の扶養控除等(異動)申告書を、あわせて配る段取りになっているか

  • 扶養の所得要件の改正で、申告書の書き直しが要るかもしれないことを、顧問先の担当者に伝えたか

  • 保険料控除申告書の、一般の生命保険料の欄の確認方法を、事務所内でそろえたか

  • 納期限の令和9年1月12日(特例は1月20日)と、令和9年2月1日の提出期限を、顧問先ごとに予定に入れたか


令和8年分の基礎控除の引上げなどは原則として令和8年12月1日の施行で、11月までの給与の源泉徴収は変わらず、12月の年末調整でその年の年税額を計算し直して精算します。新たに扶養親族等の要件を満たす親族について控除を受けるには、扶養控除等(異動)申告書等の提出が必要です。


「基礎控除が上がったから今月の給与から変える」「ソフトが自動で直すから例年どおりでいい」と顧問先に返すのは、やってはいけません。


無料相談はこちらからお願いします!
https://www.yohakuru.com/#contact


本日も最後まで読んでいただきありがとうございます。


この記事はnoteにも掲載しています。
https://note.com/leanstack/n/nf2d257fea468

こんにちは、株式会社Lean Stack代表の吹上由樹です。


社労士事務所向けDX「ヨハクル」(https://www.yohakuru.com/)は、事務所の定型業務を仕組みで減らすためのサービスです。公開済みの実績は、次の3件です。


  • シンカ社会保険労務士法人様は、助成金チェック業務を80%削減し、書類作成・手続き業務を50%以上削減しています。

  • 社会保険労務士事務所アスタリスク様は、就業規則業務を95%削減しています。

  • 社会保険労務士法人フォーシーズン様は、給与計算業務を80%削減しています。


無料相談の窓口は、こちらです。
https://www.yohakuru.com/#contact


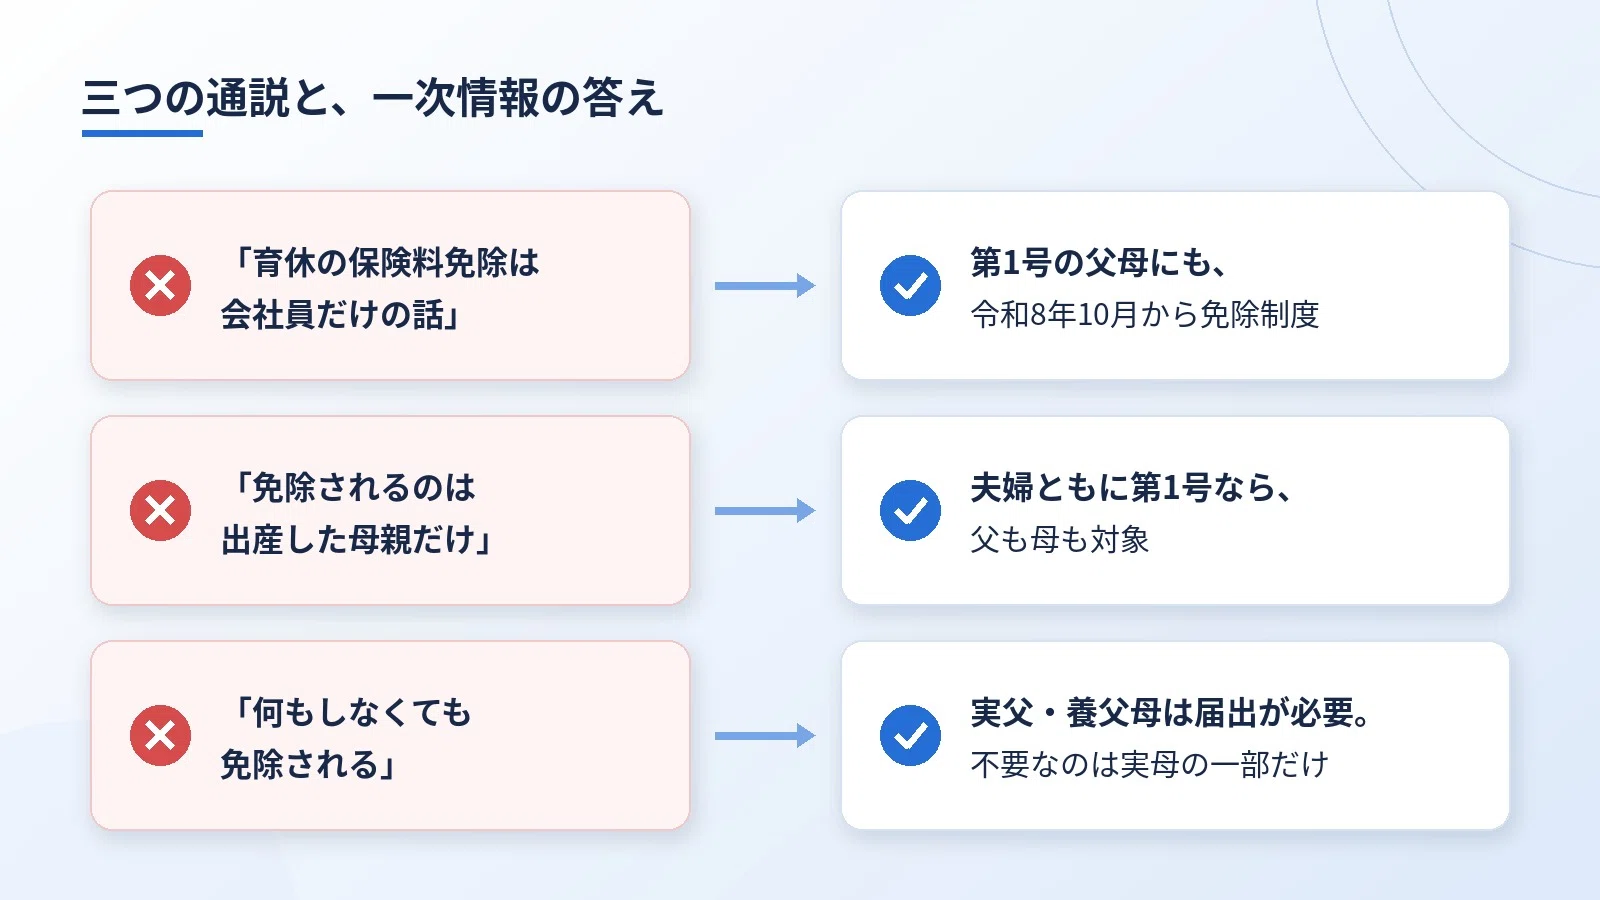
「育児中の保険料免除は、会社員の育休だけの話」は、もう説明として足りない


出生の連絡を受けたとき、顧問先からこんな言葉が出てくることがあります。


「うちは個人事業なので、私も妻も国民年金です。育休の保険料免除は、会社員の話ですよね」
「夫はフリーランスです。私は会社で育休を取りますが、夫の側は何もないですよね」
「免除があるとしても、出産した母親だけですよね」


これまでなら、うなずいてしまう場面だったかもしれません。


ただ、令和8年10月1日から、国民年金保険料の育児免除制度が始まりました。子ども・子育て支援法等の改正法に盛り込まれた制度で、自営業やフリーランスなどの育児期間中の、経済的な給付に相当する支援措置という位置づけです。


「育児中の保険料免除は会社員の育休だけの話で、自営業やフリーランスの父母には関係ない」と返すのは、もう説明として足りません。


一方で、「国民年金なら誰でも使える」「何もしなくても免除される」という逆向きの誤解も起きやすい制度です。最初の一言は、対象の線引きと、届出の要否から入るのが安全です。


誰が対象か——第1号被保険者の父母。第2号・第3号は対象外


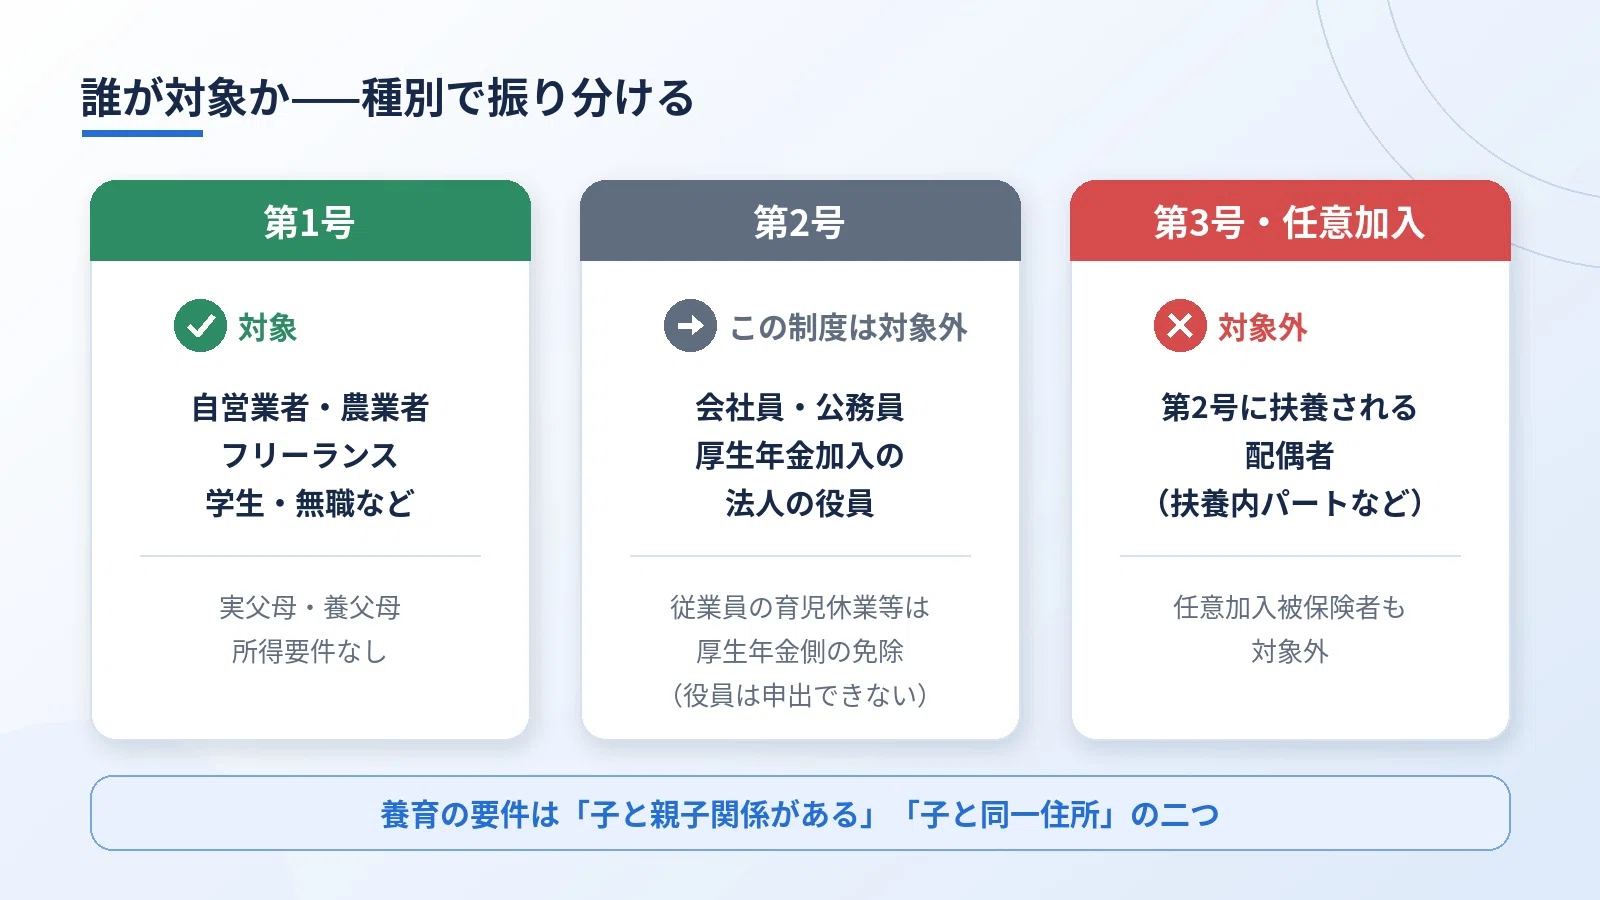
対象は、子を養育する国民年金第1号被保険者の実父母・養父母です。自営業者、農業者、フリーランス、学生、無職の方などが当てはまります。


子を養育する要件は、次の二つです。


  • 子と親子関係があること

  • 子と同一住所であること


所得要件はありません。夫婦ともに第1号であれば、父と母の両方が対象になります。子の範囲には、実子・養子のほか、特別養子縁組の監護期間にある子なども含まれます。


対象にならない人も、はっきり分かれています。


  • 第2号被保険者(会社員や公務員など、厚生年金の加入者)

  • 第3号被保険者(第2号に扶養されている配偶者)

  • 任意加入被保険者


ここで気をつけたいのが、「パート」「社長」という言い方です。


扶養に入っているパートの方は、第3号であれば対象外です。法人の代表者や役員も、厚生年金に加入していれば第2号なので、この制度の対象ではありません。厚生年金側の育休免除も、労働者にあたらない役員は申出ができません。同じ「事業主」でも、個人事業主か法人の役員かで答えが変わります。


「国民年金の育児免除だから、パートでも社長でも使える」と、種別を確かめずに返すのは、やってはいけません。


厚生年金の育休免除とは、入口が違う


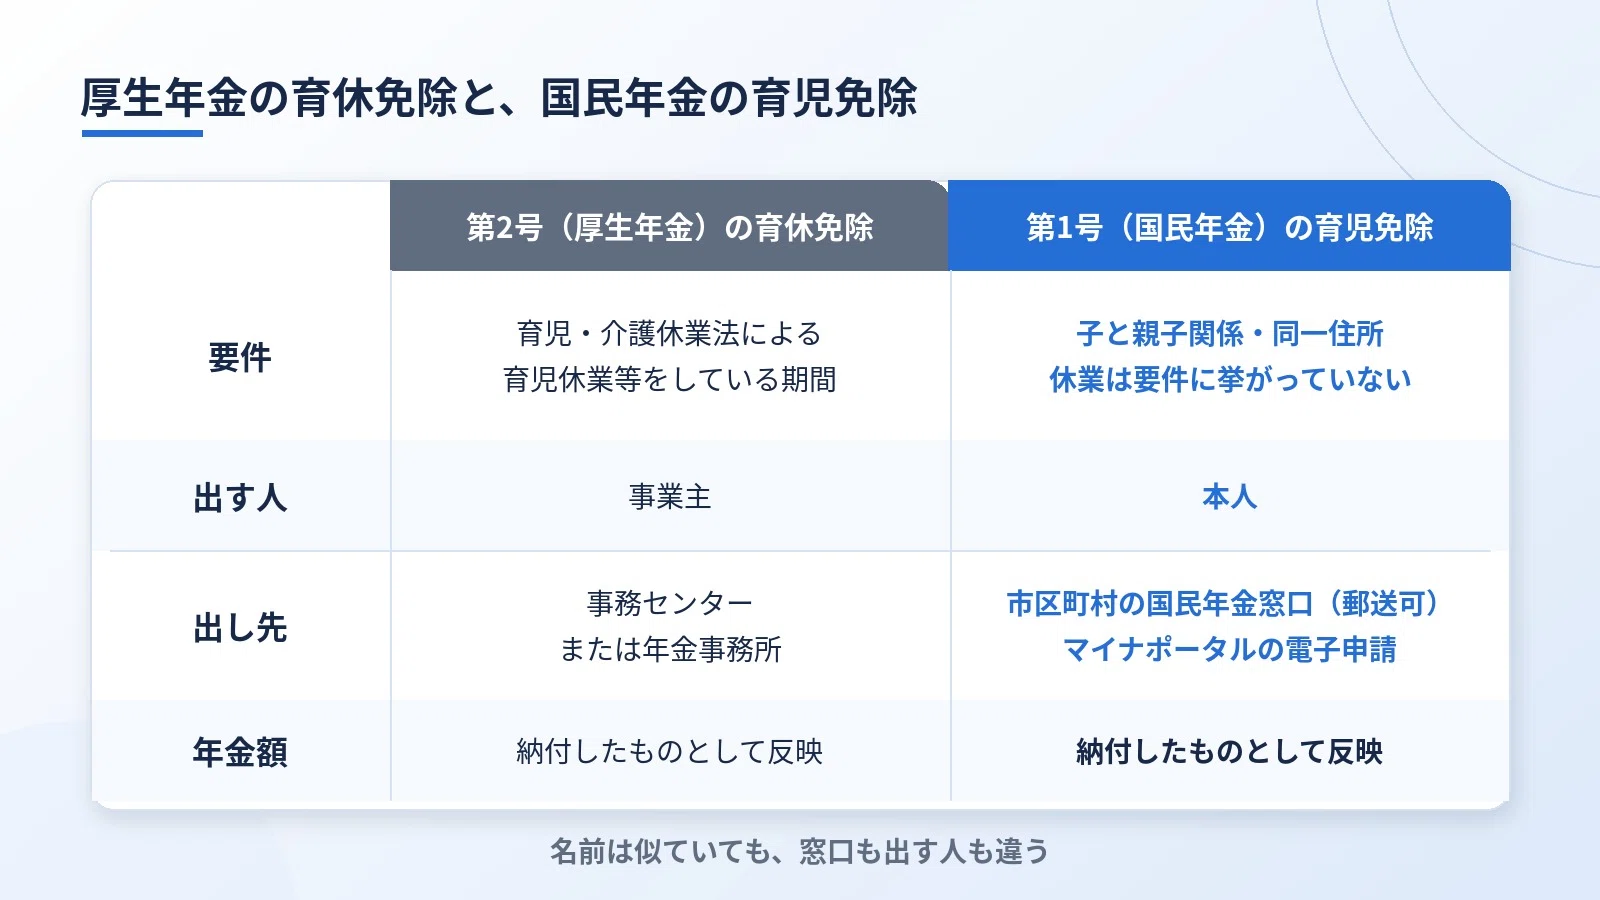
社労士の先生にとって身近なのは、第2号の育児休業等期間の保険料免除です。今回の制度は、名前が似ていても入口が違います。


第2号(厚生年金)の育休免除は、次の形です。


  • 育児・介護休業法による育児休業等をしている期間が対象

  • 事業主が育児休業等取得者申出書を、事務センターまたは年金事務所に出す

  • 労働者にあたらない事業主や役員などは、申出ができない


第1号(国民年金)の育児免除は、次の形です。


  • 子と親子関係があり、同一住所であることが要件で、休業は要件に挙がっていない

  • 本人が、住民登録をしている市区町村の国民年金担当窓口に届書を出す(郵送も可)

  • マイナポータルからの電子申請もできる


共通しているのは、免除された期間が、保険料を納付したものとして年金額に反映される点です。


「会社の育休と同じで、事業主が手続きする」「休業していないと使えない」と説明するのは、やってはいけません。 顧問先の事務担当者がいつもの申出書の流れで考えると、窓口も出す人も外れてしまいます。


免除される期間と、届出が要る人・要らない人


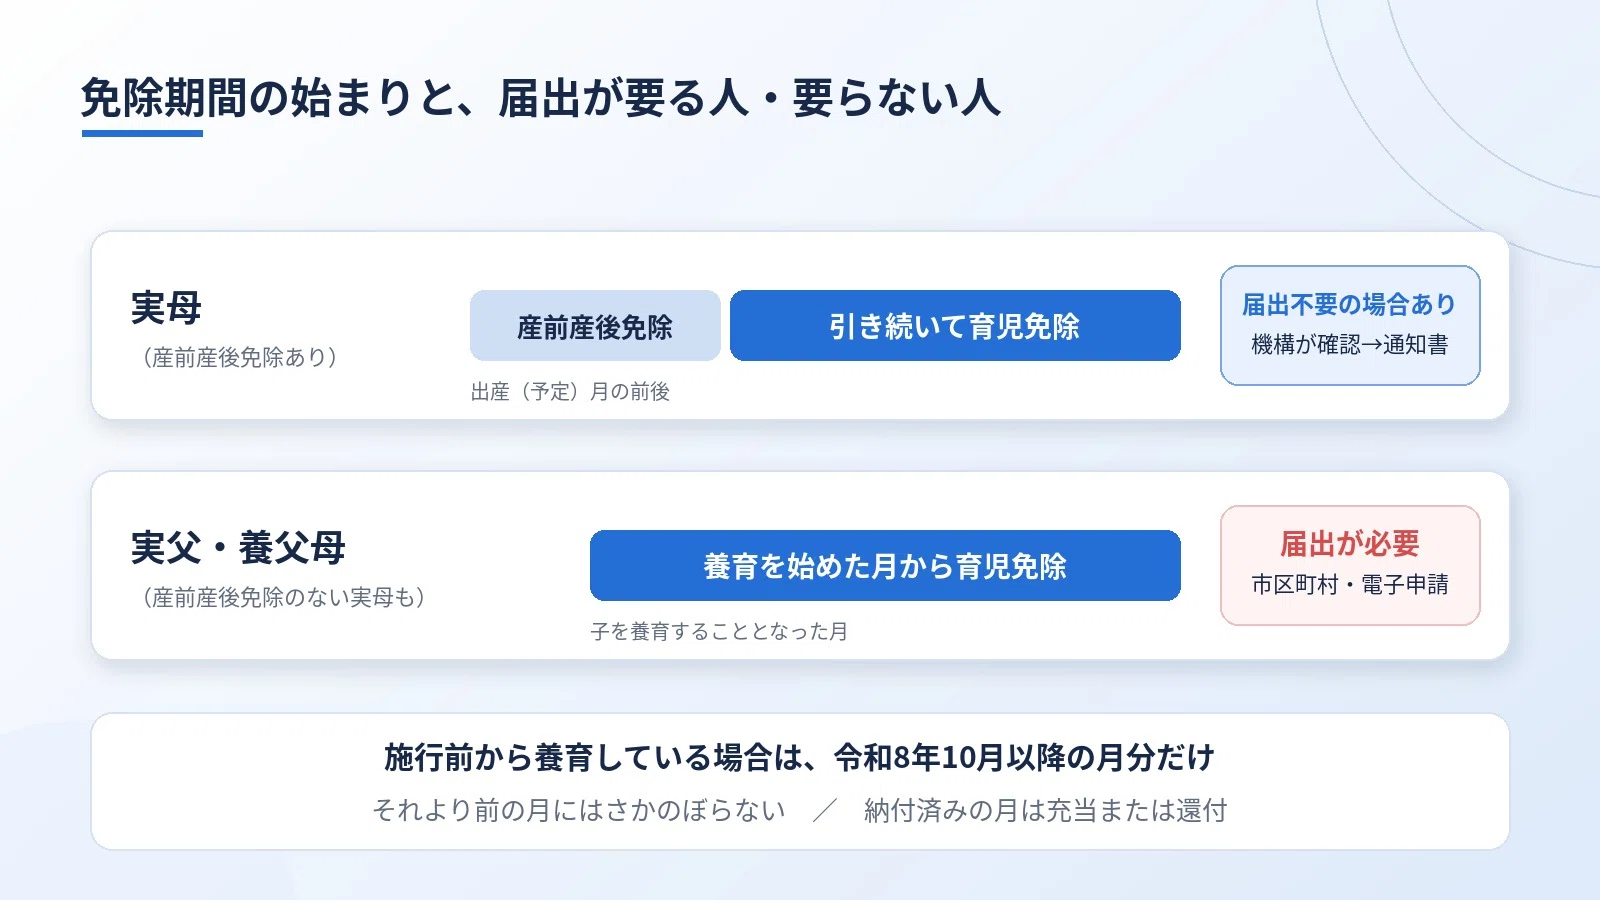
免除される期間は、原則として、子を養育することとなった月から、子の最初の誕生日の前月までです。


実母で、国民年金の産前産後免除期間がある方は、産前産後免除期間に引き続く期間が対象になります。実父・養父母と、産前産後免除期間のない実母は、養育することとなった月からです。


施行前から子を養育していて、施行の時点でその子がまだ最初の誕生日を迎えていない場合は、令和8年10月1日以降の月分が対象です。それより前の月まで、さかのぼって免除されるわけではありません。


届出は、要件を満たした日以降、速やかに行います。産前産後免除とあわせて届け出ることもできます。


届出が要らないのは、限られた場合だけです。


  • 産前産後免除を受けた実母で、その期間が令和8年9月以降に終わり

  • 引き続き子を養育していることを、日本年金機構がマイナンバーによる情報連携で確認できる方


この場合は、機構から育児免除該当通知書が届きます。確認できなかった場合は、産前産後免除期間終了のお知らせが届くので、対象であれば届出が必要です。


実父・養父母や、産前産後免除の届出が済んでいない実母は、手続きが必要です。「母親が産前産後免除を受けていれば、父親の分も自動で免除される」と伝えるのは、やってはいけません。


あわせて押さえておきたい点です。


  • すでに保険料を納めた月も、届出で育児免除期間として扱われ、納めた分は充当または還付される

  • 口座振替やクレジットカードで前納している場合、育児免除期間の終了後に振替方法が変わることがある

  • 子と同居しなくなったなど、要件を満たさなくなったときは終了の届出が要る(期間満了で終わる場合は不要)


届書には、該当事由として「資格取得・種別変更」も用意されています。会社を辞めて第1号になった元従業員から相談が来たときは、この事由があると知っておくと案内しやすくなります。


効率化は、部分ではなく全体で進める


この制度で事務所が迷いやすいのは、制度の中身よりも、誰がどの種別かという確認です。


出生の連絡一つでも、本人が第2号で育休を取るなら事業主の申出書、配偶者が第1号なら市区町村やマイナポータルへの届出、第3号なら対象外、と答えが分かれます。厚生年金の手続きだけを見ていると、配偶者側の案内が抜けます。


事務所の仕事も同じです。公開済みの実績も、効果が出た業務は事務所ごとに違います。


  • シンカ社会保険労務士法人様は、助成金チェックと書類作成・手続き

  • アスタリスク様は、就業規則

  • フォーシーズン様は、給与計算


どれか一つの業務が軽くなっても、それで事務所全体が片づいたことにはなりません。効率化は部分ではなく全体で進めます。 出生の連絡を受けたときの確認も、本人の手続き、配偶者の種別、窓口の案内までを、一本の流れにしておくことが大切です。


今日、事務所が顧問先に確認すること


説明の入口は、次の確認に絞ると動きやすいです。


  1. 子を養育する本人と配偶者は、それぞれ第1号・第2号・第3号のどれか。厚生年金に加入している法人の役員は第2号で、扶養内のパートも第3号であれば対象外

  2. 第1号の父母がいる場合、届出を出したか。届出が要らないのは、産前産後免除から引き続く実母で、機構が確認できた場合だけ

  3. 第2号の本人が育児休業等を取る場合、事業主の申出書は別に出ているか

  4. 施行前から養育している場合、令和8年10月以降の月分が対象で、それより前にはさかのぼらないことを伝えたか


令和8年10月1日から、国民年金第1号被保険者の父母は、原則として届出により育児期間の保険料が免除されるようになりました。第2号・第3号は対象外で、第2号の従業員が育児休業等を取る場合は、厚生年金側の免除になります。


「育休の保険料免除は会社員だけの話」「国民年金なら誰でも、何もしなくても免除される」と返すのは、やってはいけません。


無料相談はこちらからお願いします!
https://www.yohakuru.com/#contact


本日も最後まで読んでいただきありがとうございます。


この記事はnoteにも掲載しています。
https://note.com/leanstack/n/n1aeff72e501d

こんにちは、株式会社Lean Stack代表の吹上由樹です。


社労士事務所向けDX「ヨハクル」(https://www.yohakuru.com/)は、事務所の定型業務を仕組みで減らすためのサービスです。公開済みの実績は、次の3件です。


  • シンカ社会保険労務士法人様は、助成金チェック業務を80%削減し、書類作成・手続き業務を50%以上削減しています。

  • 社会保険労務士事務所アスタリスク様は、就業規則業務を95%削減しています。

  • 社会保険労務士法人フォーシーズン様は、給与計算業務を80%削減しています。


無料相談の窓口は、こちらです。
https://www.yohakuru.com/#contact


「10月から短時間の保険料が軽くなる」は、どの会社にも当てはまる説明ではない


顧問先から、こんな言葉が出てくることがあります。


「10月から短時間の保険料が軽くなる制度が始まったと聞きました。うちはもう特定適用なので、賃金要件がなくなって新たに入るパートにも使えますよね」


制度が始まったこと自体は事実です。令和8年10月1日から、健康保険・厚生年金保険の保険料調整制度が始まりました。日本年金機構のお知らせでも、同日から制度が始まったと案内されています。


目的は、新たに社会保険の加入対象となる短時間労働者が、就業調整せずに働けるようにすることです。厚生労働省の令和8年10月の制度変更一覧でも、賃金要件の撤廃とは別の項目として掲げられています。同じ時期の話題でも、説明の本線は分けておく必要があります。


ここでの通説は、「制度が始まった=どの事業所のパートにも使える」という読み替えです。一次情報が否定しているのは、まさにこの読み替えです。


対象になる事業所は限られます。


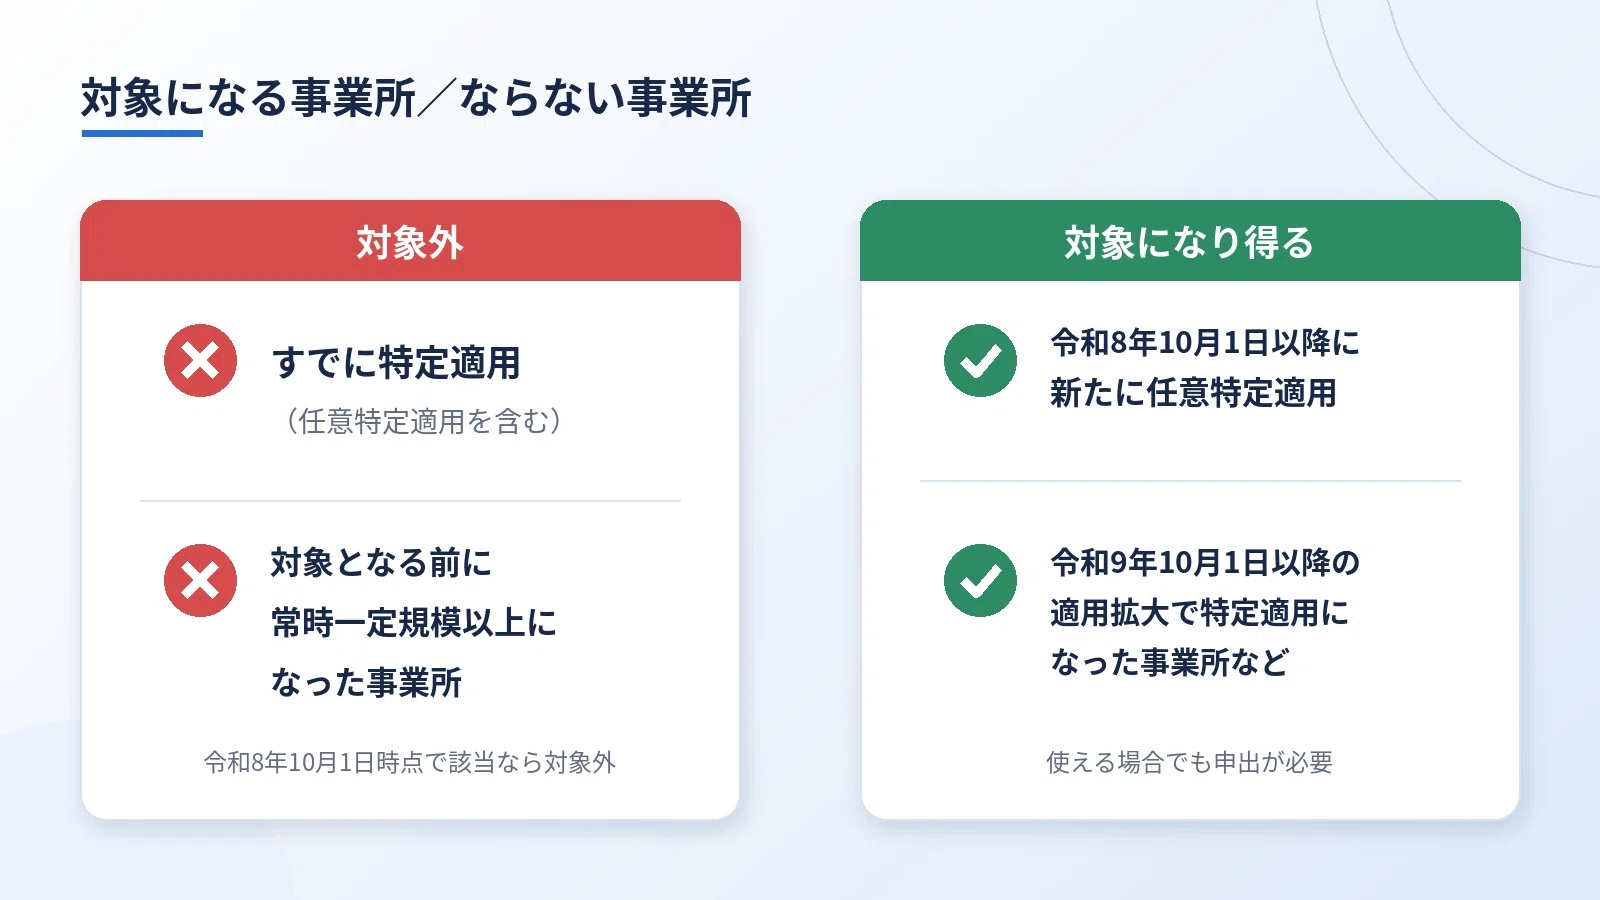
令和8年10月1日以降に新たに任意特定適用事業所となった事業所が、利用できる側に入ります。令和9年10月1日以降の適用拡大により特定適用事業所となった事業所なども、対象になり得ます。これから任意特定適用を選ぶ事業所や、これから規模の拡大で特定適用になる事業所側に、利用の入口があります。


一方で、令和8年10月1日時点ですでに特定適用事業所(任意特定適用事業所を含む)となっている事業所は、対象外です。対象となる前に、被保険者数が常時一定規模以上となった事業所も、対象外です。


すでに特定適用の顧問先へ、「賃金要件がなくなったから、新たに入るパートにもこの制度が使える」と返すのは、一次情報と合いません。制度開始の事実と、対象事業所の線引きは、別の話です。事務所が最初に返すべきは、「始まったので使えます」ではなく、「令和8年10月1日時点ですでに特定適用かどうか」です。


対象被保険者も、事業所が対象であることだけでは決まりません。短時間労働者として加入していることと、標準報酬月額が一定以下であることの両方が要ります。賞与に係る保険料は、対象外です。対象外の被保険者の例として、複数事業所で加入している者や、産前産後休業・育児休業等で保険料免除中の者なども整理されています。深掘りしすぎる前に、まず事業所が対象かを切り分けることが先です。


使える場合でも自動ではない——申出・開始月・さかのぼり不可


対象になり得る事業所でも、制度は自動では始まりません。


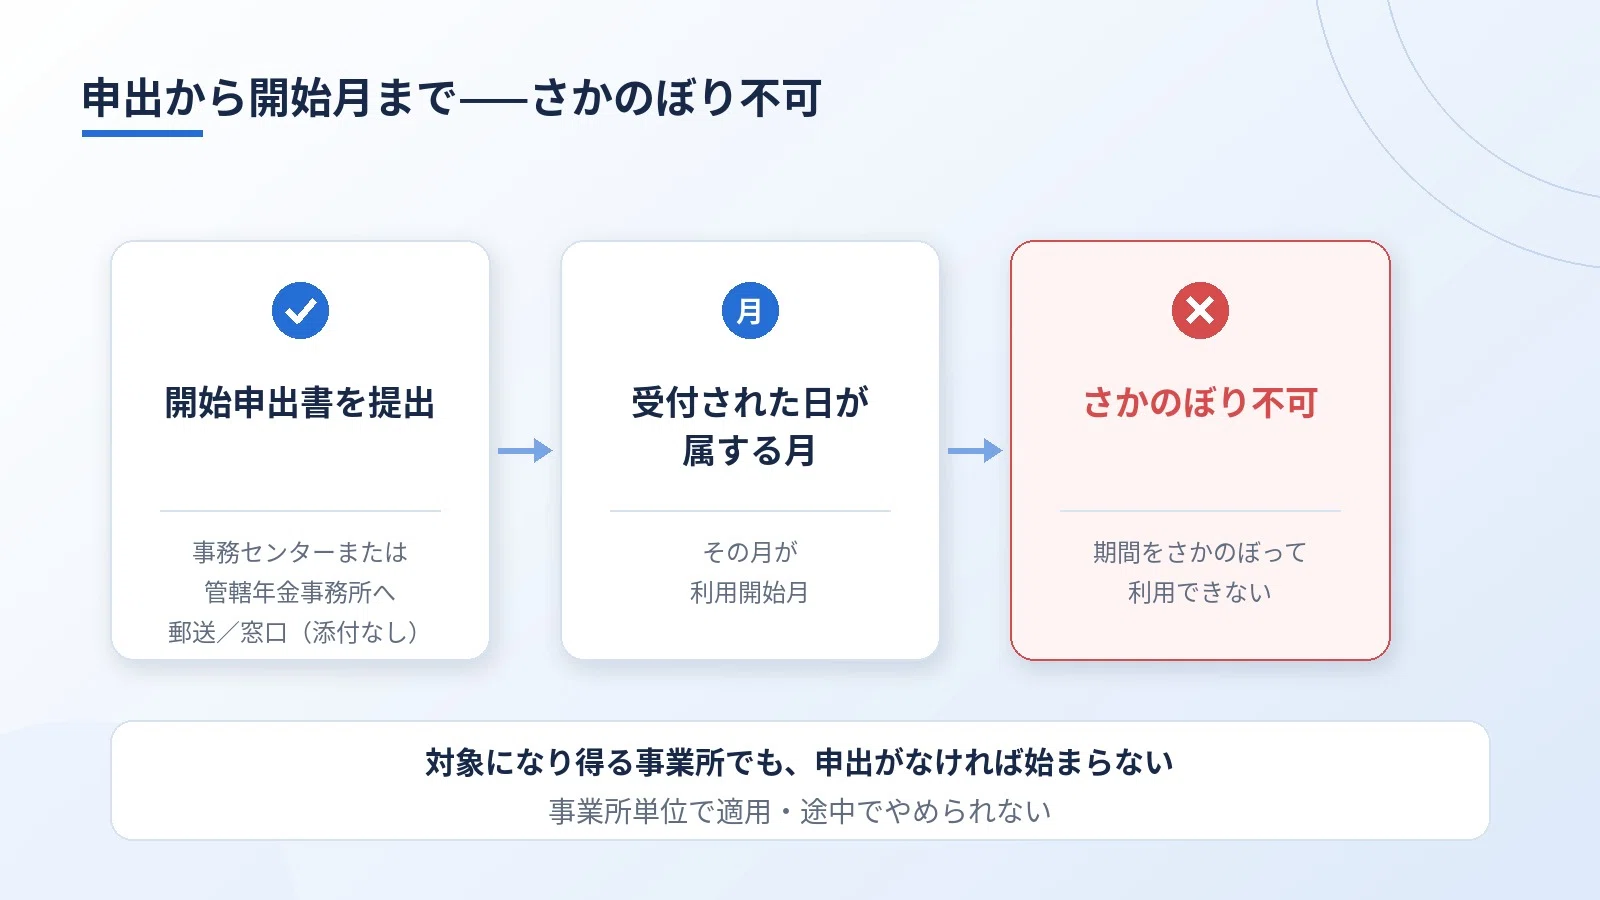
利用を始めるには、事業主が申出期限内に保険料調整開始申出書を提出する必要があります。受付された日が属する月が、利用開始月です。期間をさかのぼって利用することはできません。「対象だから、いつの間にか始まっている」という説明はできません。


提出先は、事務センターまたは管轄の年金事務所です。郵送または窓口持参で出せます。添付書類はありません。手続き自体はシンプルでも、出さなければ始まらない、という点が実務の入口です。


ここで押さえておきたいのは、次の三点です。


  • 申出がなければ始まらない

  • 開始月は、受付された日が属する月

  • さかのぼりはできない


あわせて、事業所単位で適用が決まります。希望した一部の対象被保険者だけを選んで使うことはできません。制度の利用を途中でやめることもできません。事業主の申出ではやめられず、利用期間中は定められた追加負担を行う必要があります。


顧問先が「パートの一部だけ軽くしたい」「様子を見てやめたい」「先月分からさかのぼりたい」と言ってきたときも、この骨格を先に伝えます。使える場合であっても、申出・開始月・事業所単位・途中でやめられない、がセットです。対象外の事業所に申出の話を進める前に、対象かどうかを切り分ける順番も大切です。


事業主の一時負担は「最終負担が増える」ではない


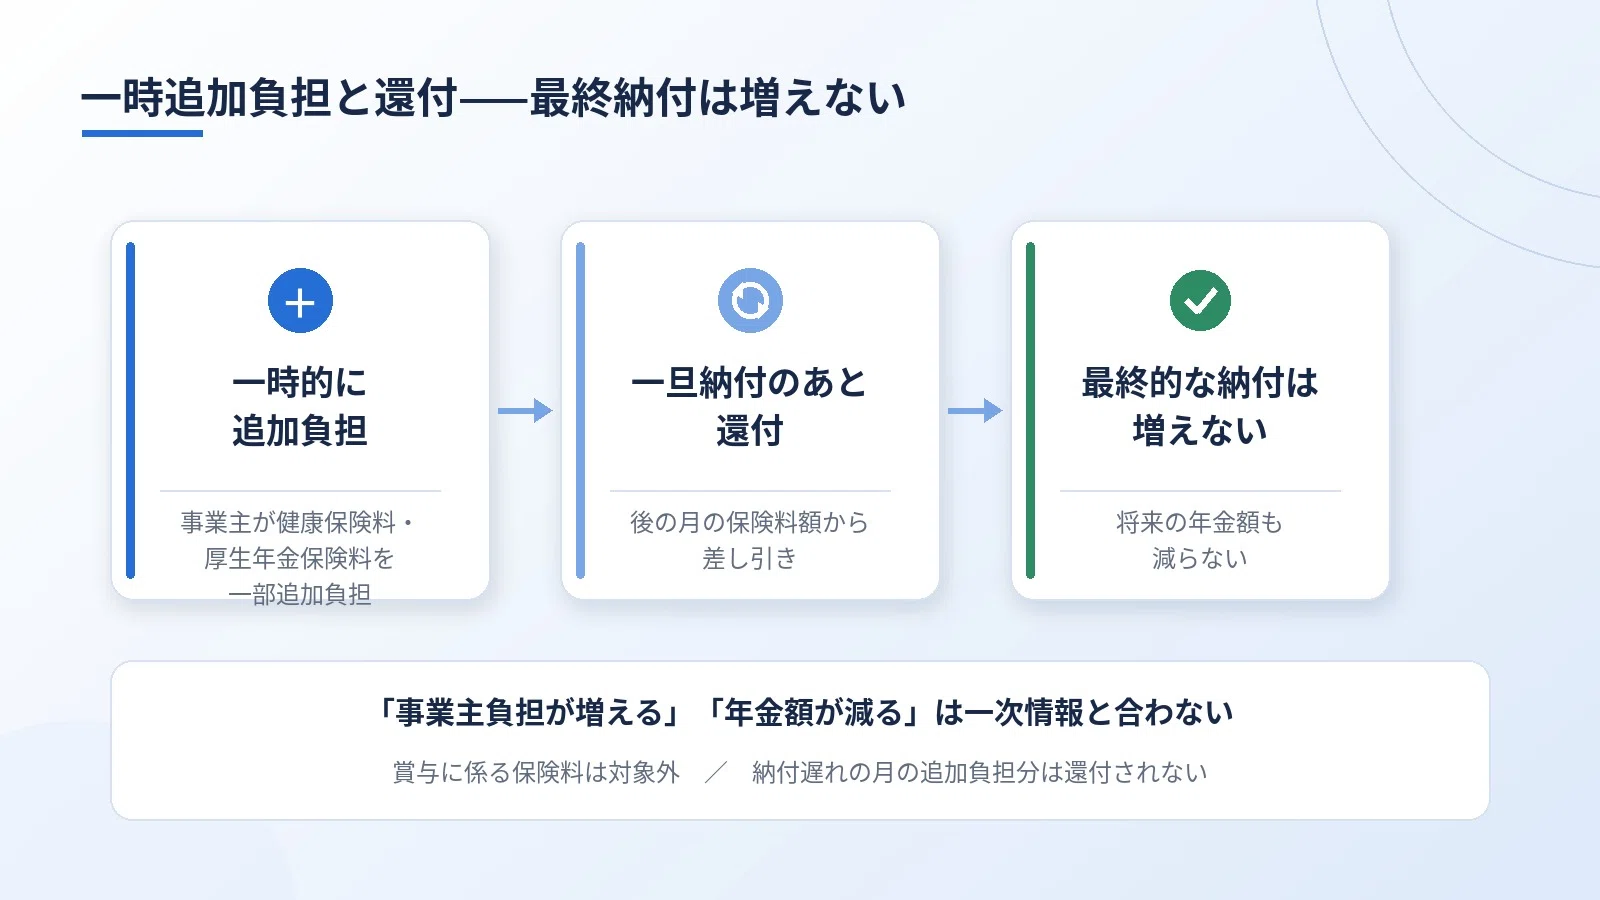
制度の仕組みは、事業主が被保険者の健康保険料・厚生年金保険料を一時的に一部追加負担し、対象被保険者の保険料負担を軽減できる、というものです。賞与に係るものは対象外です。


追加負担した分は、一旦納付したあとに還付されます。後の月の保険料額から差し引かれる形です。このため、最終的に事業主が納付する保険料は増えません。


制度を利用しても、被保険者が将来受け取る年金額は減りません。手取りの軽減と、将来の年金額の維持は、両立する設計として案内されています。


「事業主の負担が増える制度」「手取りを守る代わりに年金額が下がる」「追加負担がそのまま残る」といった説明は、一次情報と合いません。一時的な追加負担と、還付後の最終納付は、分けて伝えます。顧問先が怖がるポイントと、実際の骨格がずれないようにすることが、社労士側の仕事です。


なお、納付期限までに納めず、督促状の指定期限までにも納めなかった月の追加負担分は、還付されません。還付がある前提で勧めるなら、納付の遅れが還付に影響する点も、あわせて伝えておく必要があります。還付の話だけを切り取ると、納付管理の重要性が抜けます。


今日、事務所が顧問先に確認すること


説明の入口は、次の確認に絞ると動きやすいです。


  1. その事業所は、令和8年10月1日時点ですでに特定適用(任意特定適用を含む)か。すでに該当するなら、この制度の対象外である

  2. 対象になり得る場合でも、事業主が申出期限内に開始申出書を出したか。受付月が開始月で、さかのぼりはできない

  3. 事業所単位で適用され、一部の対象者だけ選ぶことも、途中でやめることもできないことを、顧問先が理解しているか

  4. 一時的な追加負担と還付の骨格、賞与は対象外であること、将来の年金額は減らないことを、誤解なく伝えられているか


入口の会話は、制度開始のニュースから入りがちです。事務所が最初に返すべきは、「始まった=うちも使える」ではなく、「対象事業所か」「申出したか」「事業所単位と途中終了不可を説明したか」です。賃金要件の撤廃と同じ時期の話題だからといって、同じ一文でまとめると、対象外の事業所まで「使える」と誤解されます。


現場の一場面に戻ると、すでに特定適用の顧問先へ必要なのは、制度開始を否定することではなく、対象外であることの明確な切り分けです。使える側の顧問先へ必要なのは、自動適用ではないことと、申出・開始月・事業所単位・途中でやめられないことのセット説明です。


制度開始は事実ですが、令和8年10月1日時点ですでに特定適用(任意特定適用を含む)なら対象外です。使える場合でも申出が必要で自動ではなく、事業所単位で途中でやめられません。


「10月から短時間の保険料が軽くなるので、うちのパートも対象」「すでに特定適用でも、賃金要件撤廃で新たに入る人に使える」と返すのは、やってはいけません。


無料相談はこちらからお願いします!
https://www.yohakuru.com/#contact


本日も最後まで読んでいただきありがとうございます。


この記事はnoteにも掲載しています。
https://note.com/leanstack/n/n68bf5bcb665a