【FP解説】貯金ができる!シンプルに家計を管理する方法 -14ページ目

【FP解説】貯金ができる!シンプルに家計を管理する方法

対面・スカイプ・電話・メールで家計相談を行うFPが、家計見直し、貯金、住宅ローン、保険、教育費、老後資金について
トータルに考える方法をお伝えしています。カンタン&シンプルがモットー^^

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


日経平均が最高値を更新しましたね。34年、長かった。


それはいいとして、こうなると出てくるのが下落説(もうあちこちで出てる)


長期・つみたて・分散で始めたつもりでも「せっかく利益が出てるから売っとこうかな。下がったら買えばいいし」と方針がブレやすいとき。


もちろん、売った方がいいってこともあります。


ただ、将来の株価は誰にもわからないから、長期・つみたて・分散という方針で始めたとしたらどうかと。


また、「下がったら買う」というのも、そう簡単じゃないし。


・・・

ここで売るも持ち続けるも買うもその人の判断ですが、こういった経験をひとつひとつ積むことが投資には必要だと思います。


たとえ今回は失敗したとしても。

このとき、自分が耐えられるだけの金額でつみたて投資することが大事。

特に最初は1月100円、1日100円など、なくなっても別にいいやと思える金額で(100円とはいえ、なくなったら嫌ですが、そう思えるくらいということ)

これなら、上がっても下がっても、ある程度冷静に株価を追って「なるほど~、こうなるとこのくらい上がるんだな(下がるんだな)」と実感できます。

※この記事はぼくの個人的見解です。投資は自己責任で。


つみたてNISAをしよう!と思ったらまずやりたいことはこの記事で↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログは投資の勧誘を目的とするものではありません。筆者の経験と知識に基づく考えを掲載したものであり、私が所属ないし関係する機関、組織、グループ等の意見を反映したものでありません。あくまでも参考情報であり、最終的な投資の判断は自己責任で行ってください。掲載された情報をもとにして投資その他の活動を行い、その結果損失をこうむったとしても、当方は責任を負いません。
 

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


家計管理と部屋の片づけはつながってると感じます。

ごちゃごちゃと物が多く散らかった部屋は、ムダ使いの多い家計のよう。

ミニマリストではないけれど「必要最低限のものを、お気に入りのもので」やっていきたいですね。


片付けや掃除は「いつやるか」「何をするか」決めると続きます。例えば、こんな感じ↓


朝ごはんを食べたら、流し・テーブル・床をリセット

(洗い物、ゴミ、出しっぱなしのモノがない状態に)


毎日続けるとリビング・キッチンだけなら5分でできます。


たったこれだけのことでも、気持ちが軽くなるものです。ついでにお金の使い方も整います。


●メルマガ(無料)
シンプルに家計を管理する方法を最初から順番にお届けします。読むと気持ちが楽になるとご好評をいただいています↓
ご登録はこちらから(無料)

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。


おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


ドラマ正直不動産2で「家賃は収入の4分の1」がお勧めと言ってました。


これまで3分の1と言われていたけれど、物価が上がる一方、収入が上がりにくい今の状況を考えると「4分の1」で少しゆとりを持ってということ。


例えば月収20万円なら5万円ですね(3分の1なら6.6万円) 


・・・


そもそも3分の1は、ほぼ新卒社会人というイメージだと思います。


年収がまだ低いからどうしても家賃の割合が高くなるんですね。


子育て世帯であれば4分の1が妥当だと思います。


家の頭金や子どもの大学の教育費を貯めようと思えば余裕はないかと。 


・・・


ちなみに住宅ローンは「税込み年収」の25%(4分の1)が目安と言われます。銀行の審査では35%までが一般的。


※最近、物件価格が高騰していて、審査基準がさらに緩くなっています(期間を40年など)


これが「銀行が貸してくれる金額と無理なく返していける金額は違う」という根拠です。


もちろん、収入や家族構成、ライフスタイルによっては35%でも余裕のある人はいますが。


賃貸は引っ越せば済みますが、住宅ローンはそうはいかないので慎重に考えたいですね。


住宅ローンはこの記事で解説しています↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


〇〇共済のパンフが郵便受けに入ってました。


保険料お手頃なのはいいけれど、医療保障(病気ケガの入院手術)が終身保障でない、手術給付金が小さい点が微妙だとぼくは思ってます。


今は手術をしても入院が2泊3日など短いから思ったほどの額にならないこともあります。


とはいえ、民間保険会社の終身保障、手術や短期入院でまとまった金額の出る医療保険はそこそこの保険料。


こうなると、

高額療養費制度(健康保険が使える治療は年収により月10万円程度を超えると戻ってくる)を加味したうえで、どれを選ぶか?に

①民間の医療保険(上記のような)
②〇〇共済+ある程度の貯金
③全額貯金


+がん保険追加するか(特に治療にお金がかかるから)

ぼくは社会人になってから民間の医療保険+がん保険に加入。

アラ50の今になると、保険料分を貯金してたら…と思わなくもない笑

でも、貯金が少ない若い時期はそうは思えなかった。


だから、医療・がん保険には入っていてよかったと思ってる。そして、これは続けるつもり。

そう思えるのは「必要最低限」のシンプルな保険に入っていたから。

保険料は一生で考えるとかなりの負担。納得いくまで考えて選びたいですね。そうすれば後悔はしないかと。


医療保険について詳しく解説してます↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


「毎月30万円あれば暮らせます」


この金額を把握しているご家庭は強いです。把握の仕方は簡単↓


①銀行口座から毎月いくら引落されているか計算(住宅ローン、家賃、公共料金、保険など)

②食費や日用品、お小遣い、習い事の月謝など現金支出を計算(専用のお財布・封筒を作って、そこに取りあえず10万円ほど入れて、月末に残った分を確認。1万円残っていたら9万円使ったってこと)


※レシートを保存しまくってもいいですよ。ただ、ぼくが家計相談している経験からすると漏れることが多いです。

③毎月は使わない5,000円以上の支出を②から引く(特別支出という。例えば、家電の買い替え、家族旅行など)

これを3か月ほど続けると、家計が把握できて、自然と見直しのポイントが見えてきます。「見える化」は大事ですね。


PS.

子どもの進学や物価上昇で生活費も変わるので、年に1回は見直すといいですね。


子どもが中学生になって塾代が増えた。でも、一緒のレジャーが減ったから…と調整もできます。


詳しい方法はこの記事で↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


子育て世帯向け「お金のチェックポイント」をまとめました。


・高校までは、毎月の収入から教育費を出しつつ、大学の教育費を貯金


・大学は教育ローンのお世話にならずに乗り切る


・子どもが独立したら老後資金のラストスパート


・住宅ローンはこれができる程度に組む


ここを意識しておけば老後も安心。特に住宅ローンは決めるは一瞬、返すは一生。よく検討してくださいね。


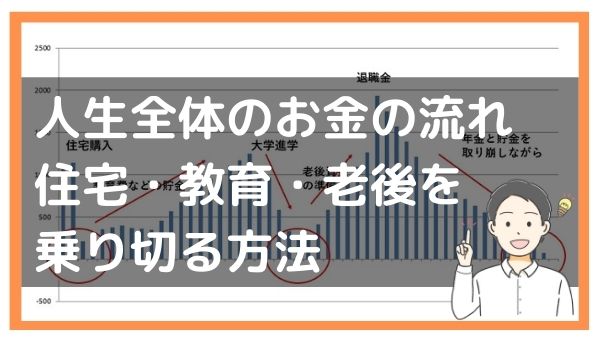
よくある貯金残高の推移↓


対策はこの記事で↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。


おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


今日は、家計の基本3原則というお話。


犬の散歩をしているときに、ふと「ややこしいこと考えなくても、これ守っとけば、うまく行くんだよなあ」と思いました。それは、


①収入の範囲で暮らす(借金は無理のない住宅ローンだけ。リボ払いはダメ)


②先取り貯金(収入の1割。できる時期は2割)


③毎月の生活費の予算を決める「ある分で暮らす」


詳しいやり方はこの記事で解説しています↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。


おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


教育費準備の記事を更新しました。


幼稚園~大学までにいくらかかるか?それをどう準備するか?具体的にわかります↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。
 

「後払い決済」中高生が使いすぎてトラブルになるケースが増えているそうです。


メールアドレスと携帯番号だけで利用できるので、クレジットカードがなくても、欲しいものがあったとき「つい」利用してしまうのかもしれません。


そして、クセになるというパターン。


なかには10万円程度の枠を使い切って、複数の後払い決済業者を利用している若者もいるそうです。 


今どきの高校生はバイトで結構稼ぐので、「この位なら来月のバイト代で払える」とその時は思うのでしょう。


でも、毎月のようにこれを繰り返していたら、まさに自転車操業ですよね。 


気づいたときはもう首が回らない…という状況になってしまいます。 


借金は麻薬と同じです。 「貯めてから買う」で行きましょう。


ネット通販したいなら、VISAデビットを使うといいでしょう。これなら、買った瞬間に銀行口座からお金が引き落しされます。口座にお金がなければ使えません↓


親に内緒でできてしまうので、保護者の方は心配だと思います。


いづれは法律で規制されると思いますが、まだその動きはありません。


まずは「後払い決済」があることを知ることが大事かと思います。


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。


おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


「つみたてNISAがいいらしい」と始めた方も多いと思います。


でも、その分をきちんと計画しないで見切り発車した方もいるようです。


「つみたてした分、家計が赤字になった…」という声を聞きます。


こうならないために、まずは家計の現状把握をしましょう。


例えば、こんな感じ↓


・毎月の手取り収入が30万円

・住宅ローンと公共料金などの引落が15万円

・食費や日用品、お小遣いなど現金支出が15万円


つみたてNISAを毎月1万円しようと思えば、どこかを見直す必要があります。


こんな見通しを立ててから、貯金や投資を始めたいものです。


そうでないと、住宅ローンや公共料金の引落口座の残高が、つみたてした分、どんどん減っていくことになります。


つみたてNISAの投資額が1年で12万円で、普通預金の残高が12万円減ったら、貯金できたことにならないですよね。


これ、「貯金あるある」なので、気をつけたいところです。


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。