【FP解説】貯金ができる!シンプルに家計を管理する方法 -15ページ目

【FP解説】貯金ができる!シンプルに家計を管理する方法

対面・スカイプ・電話・メールで家計相談を行うFPが、家計見直し、貯金、住宅ローン、保険、教育費、老後資金について
トータルに考える方法をお伝えしています。カンタン&シンプルがモットー^^

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


「インデックスの投資信託って長期でやれば減らないんですよね」と質問されました。


過去のデータをみるとこういえても、これからそうなる保証はありません。


だからといって、過去のデータを無視するのもやりすぎ。参考にして生かせばいい。


ここを理解してから始める方がいいと思います。


本を読んで頭でわかったつもりでも、心がついてこないってことも多いです。


まずは月100円など少額で始めることが大事です。


・・・

やるとわかるのですが、特に最初は少し上がると「下がるともったいないから」と売りたくなり、

逆に下がると「もっと下がるのでは」と売りたくなったりするものです。

新NISAから始めた方は、まだ下げを経験していません。

いいときはこんな感じ、悪いときはこんな感じと体感して、自分はどのくらいのリスクに耐えられるのか?少しずつ金額を増やしながらやることが大切です。

先ほどの「少し上がると売りたくなり…」となったら、その金額はリスクの取りすぎだと思います。

株価に一喜一憂しない金額でやっていきましょう


・・・


つみたてNISAのいいところは、いいときも悪いときも買ってるので、値動きが気になりすぎないことだと思います。


つみたてNISAをやるお金をつくりたい!という方はこの記事で↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

当ブログは投資の勧誘を目的とするものではありません。筆者の経験と知識に基づく考えを掲載したものであり、私が所属ないし関係する機関、組織、グループ等の意見を反映したものでありません。あくまでも参考情報であり、最終的な投資の判断は自己責任で行ってください。掲載された情報をもとにして投資その他の活動を行い、その結果損失をこうむったとしても、当方は責任を負いません。

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


定期預金の金利がほぼゼロとして、物価が1年で3%も上がると、銀行に置いてある定期預金の価値が少しずつ減っていく…と悲しくなるものです(これを目減りといいます)


1年前は100万円で買えたものが103万円出さないと買えないから(食料品は8%上がったからもっと切実)


今までは定期預金の金利がほぼゼロでも、物価が上がっていなかったので(なんなら下がる・デフレ)、


定期預金や普通預金でも「まあ、いいかなあ」と思えたかもしれません。でも、今はそうじゃない。

これも新NISAが話題になっている理由のひとつかなと思います。

投資で一獲千金を狙うとかではなくて、インフレで貯金を減らさないという発想ですね。

投資する・しないは別として、これからはこういった知識も必要かと思います。


そんな基本的なお話もしきていきますね。


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログは投資の勧誘を目的とするものではありません。筆者の経験と知識に基づく考えを掲載したものであり、私が所属ないし関係する機関、組織、グループ等の意見を反映したものでありません。あくまでも参考情報であり、最終的な投資の判断は自己責任で行ってください。掲載された情報をもとにして投資その他の活動を行い、その結果損失をこうむったとしても、当方は責任を負いません。
 

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


新NISAが始まって1か月。やってみようと思ったけど、めんどうで結局…という人はいませんか?


入門書を1冊読んで、SBI証券や楽天証券などネット証券で毎月100円で始めてはいかがでしょう(来店不要・手数料が安い・少額で始められる)


やり方がわからない場合は、コールセンターへ電話。


あとはやりながら方針を考えていけばいいかと。


いきなり大金をつぎ込むとドキドキしてしまうので、毎月100円など少額で始めて、どんな感じで動くのが体感するのがいいと思います。


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


お金を貯める方法は3つ「収入を増やす・支出を減らす・資産運用する」


でも、収入を増やしたり、投資・資産運用で利益を出すのは自分でコントロールできない面もある。


その点「支出を減らす」なら今すぐ自分でできる。


まずはここから整えたい。方法はこの記事で↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。

ぼくのムダ使い事例。


「みそがない!」とスーパーへ自転車を飛ばしたときのこと。


小腹が減ったと菓子パンを買い、子どものおやつにバナナとりんごを買い足し。


「あの支出、なんだったんだろう?なくてよかったよね」


あとでふと思いました。それ以来、 


・買い出しは週1回のまとめ買い派 


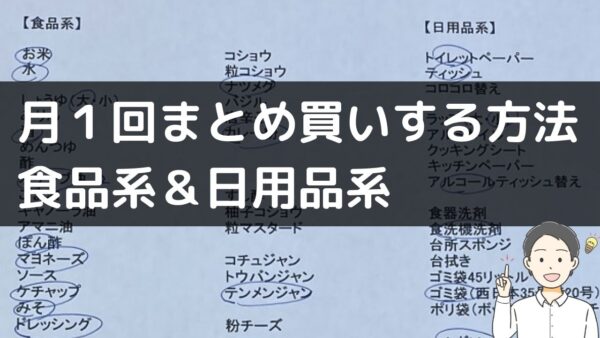
・お米や調味料は月1回、家の在庫をチェックしてまとめ買い 


お店に行って衝動買いを防ぐのは難しいものです。できるだけ行かない仕組みを作った方が楽。


こうすると「みそがない」という事態も防げるので一石二鳥。 


詳しくはぼくのブログで解説↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。


おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


「ぜいたくしてないのに、なぜか貯金がない」ってありますよね。


こんなときは貯金残高を書き出すのがおすすめ。 


自分のイメージと現実は結構違うもの。300万円くらい?と思ったら180万円だった…など。


まずは現状把握が大事。毎月、月末残高を記録するとイメージと現実が一致しますよ。


明日は月末、よかったらお試しください。


月末残高を記録したら、次は家計の管理を整えましょう↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。


おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


保険(親の死亡保障)は、子どもが生まれた瞬間がピークです。


小学校、中学、高校、大学と卒業するごとに必要保障は小さくなります。


入りっぱなしはもったいないです。


特に教育費がかかるのは大学だから、子どもが大学を卒業したら保険の見直し(減額)を検討したいですね。


浮いた分でつみたてNISAなど老後資金のラストスパート!?


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。


おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


「ママ、これ買って!」「うちはお金ないからダメ」


子どもに何かをせがまれると、つい言ってしまいがちですよね(笑)


もちろん、本当に家計に余裕ゼロで買えないわけじゃないと思います。


必要なら、価値を感じれば買うんです。


・・・


でも、「うちはお金ないからダメ」と言うと、


子どもって真に受けやすいから「うちは貧乏なんだ」と思ってしまうものです。


であれば、


「ホントに必要?」

「1週間考えようか?」

「お小遣いで買ったら?」

「誕生日まで待ったら?」


でどうでしょうか?


大人になって自分でお金の管理をするときに役立つ思考が身につくと思いますよ。


お子さんのおこづかいの始め方はぼくのブログで↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。

おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


保険は人によって必要な「種類」「金額」「期間」が違います。ですからここをチェックしてください↓


 ●生命保険(死亡保障)→家族構成、遺族年金、妻の仕事、貯金、教育プラン、住宅ローン団信 


●医療保険→高額療養費。会社員は傷病手当金


保険はシンプルに。浮いたお金でしっかり貯金といきたいところです。


保険見直しを詳しく知りたい方はぼくのメインブログで↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

※当ブログの情報によって生じたいかなる損害についても、補償はいたしません。


おはようございます。群馬県高崎市のFP牛込伸幸です。

今日も自分のできることをたんたんとやっていきたいと思います。


つみたてNISAは、仕組みとリスクをよく理解してからと言われます。ぼくもそう思います。


でも、いつまでも勉強して始めないのもどうかと。


入門書を2、3冊パラパラ読んだら(大事なことはどの本にも書いてあるもの)、


ネット証券で毎月100円からやってみるといいと思います。


あとは経験しながら。


※SBI証券や楽天証券などネット証券は100円からできて、手数料が低い投資信託を扱っています。


手続きがよくわからないなど、だれかのサポートを受けたい場合は、多少手数料はお高いかもしれませんが、リアルな金融機関でもいいわけです。


・・・

一方、つみたてNISAは「やらない」選択も当然あります。


ずっとやらなくてもいいし、何かのきっかけで興味を持ってから始めてもいいわけです。


特に値動きが気になって、ちょくちょく画面を見てしまう人は要注意です。


毎月100円など、つみたて額を小さくすれば解決することが多いけど、そうでないこともあります。


・・・


やりたい方は少額から、気が乗らない人は別に世間に合せてやる必要もない…という感じがいいかとぼくは思ってます。


始める前に家計を整えることが大事というお話です↓


●個別のご相談・深堀り記事はブログで↓
【ブログ】シンプルに家計を管理する方法

●メルマガ(無料)
家計を管理する方法を最初から順番に読みたい方はこちら。読むと気持ちが楽になるとご好評いただいています↓
【無料メルマガ】シンプルに家計を管理する方法

-------------------------
ファイナンシャル・プランナー(FP)
牛込伸幸
CFP・FP技能士1級
https://fpushi.com/
-------------------------

当ブログは投資の勧誘を目的とするものではありません。筆者の経験と知識に基づく考えを掲載したものであり、私が所属ないし関係する機関、組織、グループ等の意見を反映したものでありません。あくまでも参考情報であり、最終的な投資の判断は自己責任で行ってください。掲載された情報をもとにして投資その他の活動を行い、その結果損失をこうむったとしても、当方は責任を負いません。