以前、このブログで紹介した鳥松の真向かいにあるのがこの「おおかわ」。
070828_2136~01.JPG

実は鳥松に行ったとき、真向かいに「鮨肴」とあるのを見つけ、行く機会を待っていたのだが、先日、ついに行く時間を見つけて飛び込んでみた。

店に入ると5席ばかりのカウンターと4人がけのテーブルが2~3のこじんまりとした店である。カウンターに座り、2100円の「おまかせ」を頼む。和え物、お造り、焼き物、煮物、揚げ物、鮨の6品。中でも気に入ったのは「マグロのメンチカツ」

070828_2157~01.JPG

メンチカツなのに意外とさっぱりしている。このボリュームと質で2100円ははっきり言ってお買い得である。因みにご主人に聞いてみると毎週木曜日におまかせの中身を替えているそうである。

ご主人は至ってフレンドリー。仕事の話をしたら、しきりとドラマ「ハゲタカ」の話題で盛り上がってしまった。

時間はお客さんがいない日でも22:00までは開いているらしいので、残業帰りによるにも便利がいい。
昨日、再放送が終わったNHKドラマ「ハゲタカ」。
ある会社を訪れた際、

「nomikuiさんは鷲津さんのモデルですか?」

と突っ込みを入れられてしまった。
うーん、ちょっと違う。そもそも私はあんな男前ではない。ヘリコプターなんかで移動もしない。

そこで(というわけでもないが)、小シリーズとして「ハゲタカ」の突っ込みどころについて。
まず、第一話をご覧になった方をご存知だが、冒頭、銃弾で負傷した鷲津がプールで夥しい量の1万円札と共に浮かんでいるシーンで始まる。
そこへ現れる、虫網を持った子供たち。その子供たちが無邪気にプールに浮いた1万円札を虫網ですくい取り、その足で玩具屋に行って思い思いのおもちゃを買ってゆく。

そのシーンを見ながら「ハゲタカ、という仕事は世間から見るとこの子供たちがやっていることと変わりない、という表現なのかなあ」と思いながら見ていた。

翌日、同じ職場の人にこの話をしたところ、「それなら子供たちが無邪気に鷲津の金歯を抜いたり、ロレックスの腕時計を剥ぎ取ったりしたほうがリアルじゃないか?」とも。さすがにNHKでそれやったらまずいでしょうね。

さて、第一話では銀行が不良債権をバルクセールという手法で売るのだが、ホライズンがコピー機を大量に運び込むシーンがある。通常は守秘義務の関係もあり、コピー機の持ち込みは拒絶されるのだが、実際にそういう事例があったのだろうか?
いや、タイトルほどの難しいネタではありません。

横浜近辺にお住まいでない方には多少の解説が必要なのですが、2009年に横浜は開港150周年を迎えます。それに向けて市内では様々な企業が協賛するイベントが行われているわけです。

その中で、気になったのはこれ

いや、特にイベント自体は相鉄グループのお店で使えるクーポンの冊子を配っています、というモノなのだが、

このペリーさん、スティールパートナーズのリヒテンシュタイン氏に似てませんか?

アクティビスト投資家と黒船、相模鉄道(或いはそこが雇った広告代理店)はそこまで考えたとも思えないのですが、偶然にしては出来過ぎですね(笑)。

さて、また難しい話に戻ろう。
前回まで、証券化の仕組みについて述べたが、この証券化を可能にするもう一つのからくりがある。それが格付けである。スタンダード・アンド・プアーズ(S&P)やムーディーズがAAAやらBBと付ける、あれである。
前回の例で言うと、A号債の多くはAAAを取得しており、B号債はストラクチャー次第だがA格からBBB格のものが多い。これら格付け機関は独自のシミュレーションモデルを使い、およそありえないようなシナリオまで想定して、その中できちんと元利が払えるかを見極めたうえでAAA格の格付けを与するのである。当然、AAA格をつけるのだから利回りは低いが、普通の社債より少しだけ高いのが特徴である。

さて、カードローンもそうなのだが、サブ・プライムも含む不特定多数の者へのローンのポートフォリオはかなり高い確度で倒産確率ならびにその誤差の範囲が予測できることに特徴がある。だから、その「誤差の範囲」に自信が持てればエクイティの部分であっても、かなりおいしい投資商品と言える。
とは言え、これらエクイティ部分はAAA格のものと比較してリスクは当然に高い。ゆえにプロの投資家である一部の個人投資家やヘッジファンドに売られていた模様である。

既にお気づきかもしれないが、このエクイティ部分、実際の倒産件数が「誤差の範囲内」に収まるかがポイントであるのだが、どうもここまで問題が大きくなった背景にはその倒産件数が想定される上限をはるかに超える水準に達しているとしか思えないのである。

上述したとおり、格付け機関はおよそありえないようなシナリオを想定したシミュレーションを実施するのだが、その「ありえない」水準をはるかに超えてしまった、と言うことか。それがどれくらいのマグニチュードであるか、物語る話がある。どうもAAA格の格付けを取得している証券にも損が出ている模様なのだ。というのも一部の邦銀でも小額ながら損害が出ている、という報道があるからである。邦銀が海外証券で劣後部分やエクイティ部分を買うのはあまり例がないからである。

謎なのは、格付け機関がなぜ、このような事態が想定できなかったか、ということである。正直なところ、ここは良くわからない。

一方、私の関心は、本件は「果たしてサブプライム・ローンで終わる問題か」ということにある。というのも、以前から述べている通り、証券化はサブ・プライムの問題に限られた話ではないからだ。当然、次の問題はカード・ローンになるだろう。住宅ローンを返せない人は当然の事ながら、カード・ローンも返せない。そして、住宅が担保になっているローンと違い、カード・ローンには実質的に担保がない。やがてこちらも大きな問題になる気がして仕方がない。

何れにせよ、このサブプライムの問題は引き続き監視を要する問題であることに違いはない。
今回はランチネタをお届けしよう。と言ってもランチだけやっている店ではないのだが。
今日は赤坂に出る用事があり、昼を食べてからオフィスに帰る事に。路地裏をさまよっている間に出くわしたのが「きんさい屋」である。
広島のお好み焼きと鉄板焼きの店らしい。
きっと「きんさい」も広島弁の「来なさい」から来たものだろう。

しかし、私の目を引いたのは


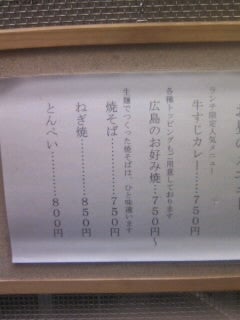
「ランチ限定メニュー牛すじカレー」…そう、私は「限定もの」に弱い。
階段を下って地下へ。
扉を開けると意外に落ち着いた雰囲気の店だ。店員さんに一人である事を告げると、「鉄板前のカウンター席でよろしいですか?」
辺りを見回すとテーブル席は満杯。思わず「はい」と応えてしまう。
その鉄板では大きなお好み焼きをジュウジュウ焼いている。何となく、カレーは頼みづらい状況になり、「スペシャル焼きそば入り」のお好み焼き(1350円、他のメニューの倍近くする)を頼む。

目の前でプロの方がやっているのを眺めるのはわくわくするものである。それにしても暑い・・冷房がガンガンに効いている筈なのに。当たり前か、鉄板の前なのだから。

ようやく、焼きそばがたんまりと入ったお好み焼きが目の前に置かれる。わくわく感は頂点に。(あまりにわくわくしたので写真は取り忘れてしまった)。しかし、ボリュームは結構ある。
味もいかにも広島らしい、「オタフクソース」の効いた味だ。

味はいいし、値段もまあまあ、と言ったところ。しかし、汗は一杯かく。夏はこれが却っていいかもしれない。070821_1216~01.JPG

きんさい屋
さて、サブプライム問題がここまで大きくなった背景には(1)これらハイ・リスクのローンが証券化され、(2)その証券化された商品が世界中の投資家に販売されていた、事については前回申し上げたとおりである。

次の疑問は、
なぜ、証券化が大きな問題を引き起こすのか
ということだろう。

実はこの証券化、サブプライム・ローンで始まった話ではない。古くはモーゲージ・バックド証券(MBS)と呼ばれる通常に住宅ローンをプールした証券や、カードローンを証券化したもの、ハイ・リスクの企業向けローンを証券化したものもある。また、日本では大企業が自社のバランスシートを整理するために本社ビルを証券化するものも多くなっている。

これら証券化商品に共通する構造がある。それは
1)比較的性格が均一な債権(多くの場合はローン)をプールして
2)そのプールごと元々のローンの出し手は証券化商品を発行するための専門会社(通常、SPCと呼ばれるペーパーカンパニー)に売り、
3)そのSPCは債券を発行してローンのプールを買い取る資金を調達する
というものです。

この仕組みでは元々のローンの出し手(例えばカード・ローンを出している銀行)はローンをSPCに売却した後も債権の回収事務は引き続き行うので手数料が稼げる上、ローンの回収額が当初の想定を上回れば、自社の儲けになる一方、売却したローンのリスクは他人にかぶせることができる、というメリットがあります。

さて、このSPCが発行する債券ですが、もう一ひねりあります。それは多くの場合、「優先・劣後」構造をとっている、と言うことです。

カードローンの証券化商品を例にとって見ましょう。わかりやすくするために実際の統計とは違う数字を使いますが、一人100万円のカードローンで年15%の金利を払っている人が100人いたとします。そうすると、1億円のプールができ、毎年15百万円の金利が入ってきます。このローンのプールをSPCが買い取ります。

元々カードローンを出した銀行が取るローン回収に拘わる手数料などはここでは一旦、無視しましょう。

SPCはこの1億円のローンのプールを1億円で買うとしましょう。これをどうやって調達するかですが、ここから話がややこしくなります。

まず、「プールにお金が残っている限り、最優先でお金を返します。その代わり、金利は1%しか払いません」という約束の債券を5000万円発行します。これをA号債と呼びましょう。A号債に払う金利は毎年50万円ですね。

次に、「A号債の金利を払ったら金利はお支払いします。また、A号債の元本を返し終えたら最優先でお金をお返しします。その代わり、金利はA号債よりも少し高い3%です」という約束のB号債を4000万円発行したとします。B号債に払う金利は毎年120万円ですね。

残りの1000万円は「毎年の金利はA号債・B号債の金利を全額払った後に払います。また、A号債・B号債の元本を払い終えた残りの元本は全てあなたのものです。その代わり、もともとのローンが焦げ付いた損はまずあなたが被ります」という約束の証券で調達します。これを業界ではエクィティと呼んでいます。さて、このエクィティの投資家、いくらの金利収入があるでしょうか?

まず、プール全体で1500万円の金利収入があり、ここからA号債・B号債に支払う金利、合計170万円が差し引かれ、1330万円になります。一方、このプールでは毎年貸し倒れがおきますので、仮に毎年5%の人が貸し倒れると仮定しますと、500万円が貸し倒れて回収できないわけですから、差し引きそれでも830万円の収入がエクィティの投資家に入ることになります。1000万円の投資に対して毎年830万円の収入が入ってくるわけですから、一見、おいしい投資と言えるでしょう。

しかし、上記の計算には大きな前提があります。この前提が崩れると、大変な損失を被ることになるわけです。

続きは次回・・
最近、株式及び外国為替市場を賑わせているアメリカの「サブプライム・ローン」の問題。この大量の焦げ付きが現在、世界同時不況を引き起こすのではないか、と一部の専門家の間でささやかれているのは既に皆様もご承知の通りである。

私は決して当問題の専門家ではない。しかし、証券化については多少の知識はある。その範囲内ではあるのだが、今回の問題はいくつかの疑問、謎がある。

最大の謎は
なぜ、この問題がここまで大きな影響を持つのか
と言うことだろう。

不良資産の問題自体は別に目新しい問題ではない。記憶に新しい所では日本のバブル崩壊による不良債権の問題があった。このときは一部の推計では日本の金融機関は約100兆円の不良資産を抱えているとされていた。その後の「失われた15年」については皆様もご存知の通りである。しかし、それでも日本国内の問題に限定され、グローバルな連鎖不況は引き起こさなかった。

新聞での報道によると、ここまで影響が大きくなった背景には約1,300兆円分ものサブプライム・ローンが証券化され、これら証券化商品が世界中の投資家に販売されていた、ということにあるようである。

この証券化、とは一体どういうことなのか、そしてこれがなぜ問題なのか?

続く・・
以前、このブログで取り上げた、ビストロ・スリジィエであるが、なぜかこのブログのアクセスを解析してもキーワードとしてよく引っかかるようであり、関心の高さが伺える。

グルメぴあでは「一人で入れる」と紹介されており、私も元々はそういう使い方が多かったのだが、特に夕方の7:00台は予約で一杯になる傾向があるので、一人で行くときは9:00過ぎにしよう。

そのほうが、他のお客さんも一人で来ているケースが多く、仲良くなれるチャンスもあるかもしれない。
さて、これまでごご紹介したとおり、私の同業者たち(私のところも含めてだが)、レバレッジを使うことが多々ある。これもまた、前回ご紹介したとおり、投資効率を上げるためということと同時に「借金を返すだけで投資元本の価値が上がる」ということができるためである。

ここで重要な問題点が出てくる。上記の目標を達成するためには、「借金を返す」という大前提がある。逆に借金が返せなければ、会社は倒産する。

ゆえに、当然のこととして「レバレッジド・バイアウト」と呼ばれる手法の投資を行う際には「借金を返す目処が立っている」、すなわち本業から出るキャッシュフロー(あまり正確ではありませんが「収益」と考えていただいても結構です)が読める、という事が大切なのです。

また、借金が多くなれば(業界では「レバレッジが高くなる」と言います)、当然のことながら、キャッシュフローのブレに対して脆弱になります。例の家の例えで考えて見ましょう。

5,000万円の家があります。これを1,000万円の借金で買った場合と4,000万円の借金で
買った場合で考えましょう。わかりやすくするために金利は考えない(実際にはこれが結構な負担)ものとして、それぞれ10年の分割返済でローンを組んだものとします。

上記の例えだと、1,000万円の借入を行った場合の年間の借入金返済額は100万円であるのに対し、4,000万円の借入を行った場合には年間で400万円づつ返す必要があります。すなわち、管理費を除いた後の家賃収入が毎年400万円を超えないと、借金は返せません。

当然のこととして、家を買う時点ではその金額を超える(例えば年間500万円)の家賃収入が入る、という想定です。しかしながら、世の中想定どおりに行かないことも結構あるわけでして、実際には家賃収入がその先、大きく落ち込むこともあります。この例えですと、家賃収入が年500万円から400万円に下がる(20%減)と借入金はギリギリ返せることになるのに対し、借入が1000万円しかない場合ですと家賃収入が100万円まで下がっても、少なくとも借入金は返せるわけです。

それでは、どれくらいのレバレッジが適当なのか?これは実は正解のない世界なのです。
さて、今日ご紹介するのは先日、ご紹介したばかりの大松屋「欅」と同じビルにある、竹の庵である。

店内は和食が中心の店にしては非常にモダンかつ落ち着いた感じの内装である。わかる人にはわかる例えだが、「ニューヨークの日本料理屋」という雰囲気がある。

ウェブサイトで「うまい地鶏、焼酎」が売り文句になっているくらい、焼酎のコレクションは充実している。店長と仲良くなってくるとメニューには載っていない珍しい焼酎をこっそりと紹介してくれることもあるので、勇気を出して聞いてみよう。

この店はウェブサイトにあるとおり、竹若グループの一店舗なのだが、この竹若自体が築地の魚河岸の流れを汲むだけあって海鮮類がとにかく充実している。

そこで、この店は男性同士、または4人以上の大人数で行くことをお勧めする。もちろん、デートに適さない事はないし、そういう使い道の客も周りを見渡すといるのだが、やはり男性同士・または大人数のほうが良い。なぜならば、ここの最大のお勧めは「マグロの下あご焼き」だからだ。

この「マグロの下あご焼き」、結構大変な代物である。まず、何と言っても量が多い。他のものも食べたいならば4人がかりでないと無理である。また、あちこちが「中オチ」のような感覚で食べるのだが、これが食べた後がどうしても汚くなってしまう。少なくともデートで使うときにはこの一品は避けよう。

ひとしきり呑んで一人6,000円程度の見当か。