
変動費 と普通は考える費用も
アベレージから割り出した固定費としてしまう
その後、それをあらゆる分野から一割程度削減する。
それを実践し始めた私達夫婦です。

現在、夫のリタイアまで、あと8ヶ月となり、その時からの生活費設計も完璧に近いです。
年金が、夫婦で額面34万(税と保険料各種を引いた手取りはおそらく月に25万)
私が、正社員としては働いたことがないため、たった年額額面60万です。
個人年金月あたり3万
株式配当など 月あたり2万
その他収入(大学名誉教授としての称号は頂けるため、それを活かした執筆活動などで、夫が仮に少なく見積もって3万、私がは各種謝礼などで平均2万)計5万。
合計35万円となります。
今の生活パターンを大きくは変えられないとしても、さらに細かい見直して予算を立て直す事により
月々の純粋生活費を25万程度にするのは十分可能だと思っています。
家族の援助と、別荘費用の合計25万は
毎月の余剰分10万円と、残り15万円は貯蓄を崩すという形になります。
が、そもそも年金生活のスタートそのものが、世間よりは遅くなっているので、
20年くらいはそのペースで貯蓄を切り崩し続けても、マイナスにはならない計算です。
しかし、我が家の場合、
今 確実に分かっている事が一つあります。それは、変動費が 努力することなく激減する見込みである
ということです。
固定費は、意識的な節約が必要ですが、
変動費に関しては、
今しかかからない費用がほとんどなので、
自然に削減されてしまう
という嬉しい見込みがあり、
それを考えると、もしかしたら月々の生活費を23万円程度に抑えられるかも知れません。
さらに、夫は、頭と身体を若く保つためにも、雑収入のために色々やると言っている(執筆、講演、市民講座など…)し、
つまりは雑収入も予算よりも上がる可能性があります。
そうなると、
貯蓄の切り崩し金額を更に減らせるため、
うっかり長生きしてしまっても
何とかなる
という事になります。
なんとなく…
ではなく
明確な予算を立てる
というのが、健全家計には欠かせません。
これなら大丈夫🙆♀️
これならやれる✌️
というビジョンが見えている事が大切なのです。
思った以上に苦しかった、
80歳過ぎても身体を酷使しながら働かないと食べて行けない、
何とかなると思っていたのに…
という生活を避けるために
やはり真剣な計画と努力、強い意志と工夫、自分を知ること、など
あらゆる克己が必要なのです。
その中には、賢く節約する という要素が必ず入っていなければならず、
とにかく安いものを食べる という節約などをしていると
後から莫大なツケが回ってきたりしますし、先を見通して投資する、という生き方も含まれます。
では、
変動費の節約について、次回。
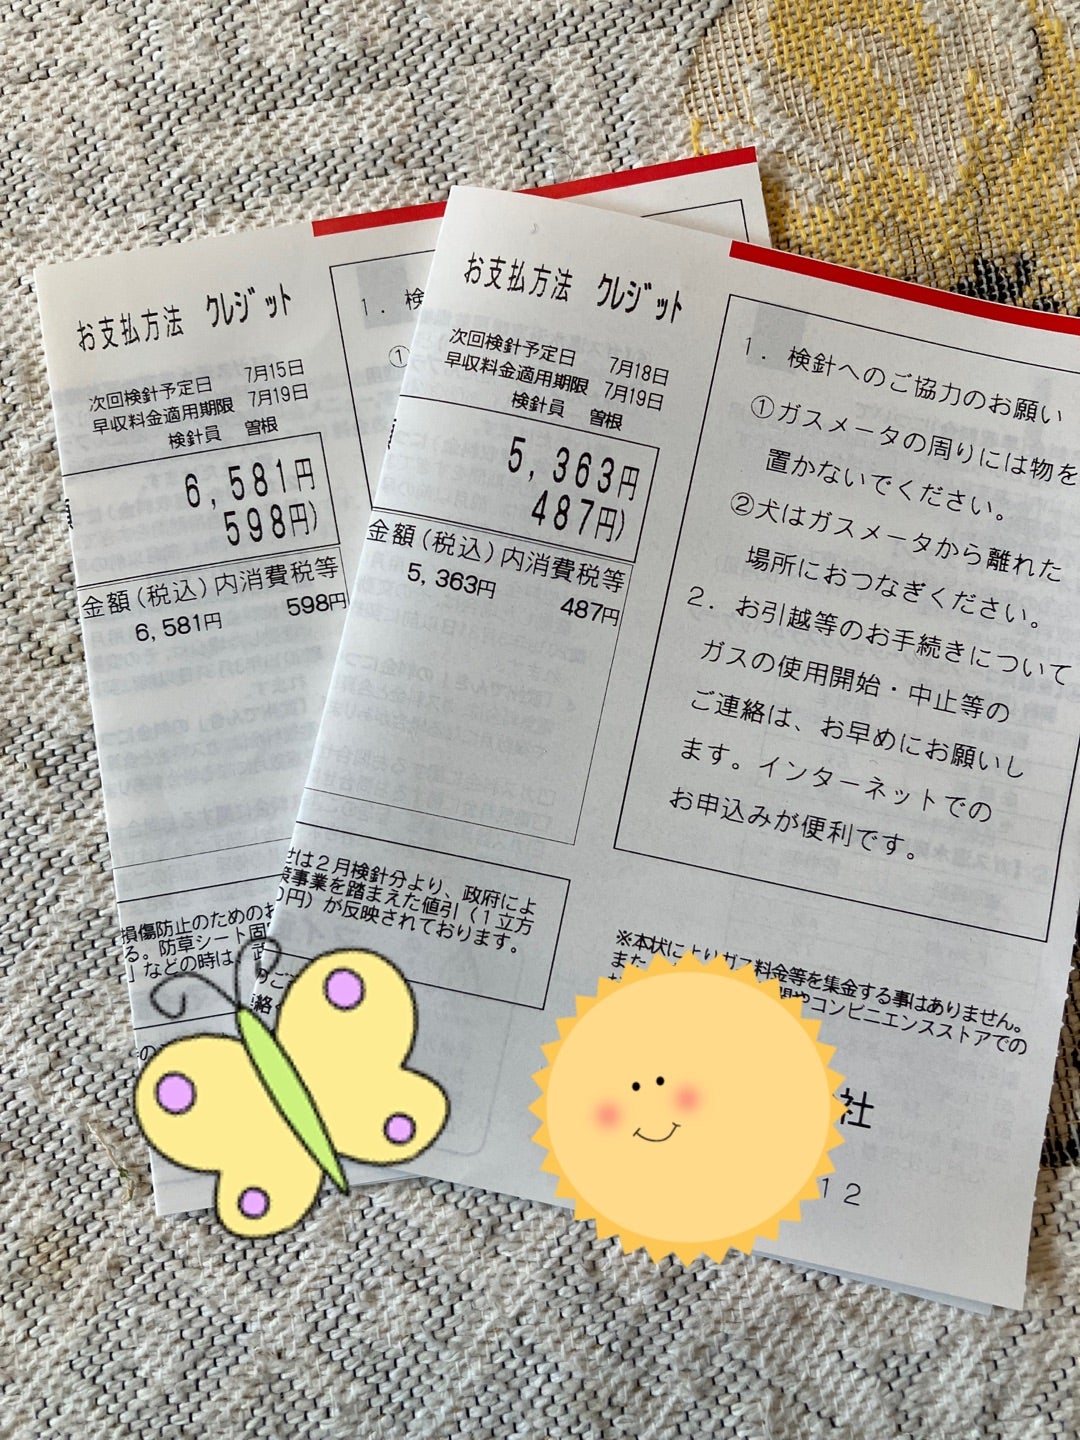
ガス代も
かなり、思った以上に 節約しやすい分野だったんだ…✨
という新鮮な発見と驚きです。
先日の最新の請求では、
毎日しっかり3食作っていながらも
ガス代が3000円台で、
すごく達成感がありました。
水道料金も、なかなか少ないですよ。
お楽しみに。