
日本初の女性首相が政権を担ってから1年が過ぎた。そこで明らかになったのは「サナエノミクス」と呼ばれる政策構想が、日本の成長を支える要因についての誤った認識に基づいている可能性だ。
— ロイター (@ReutersJapan) October 14, 2026
2月の総選挙で圧勝した高市氏は、初めて本格的に自身の色を反映した…
どどーん pic.twitter.com/teGHDyAidF
— まー (@LoneNyanko) October 14, 2026
コラム:サナエノミクスの「成功」こそ最大リスク、大規模投資が成長阻害

Hudson Lockett Reuters
https://www.reuters.com/jp/opinion/breakingviews/VW24VVR4DRPQLATFKYFRLSDG24-2026-10-14/
[香港 14日 ロイター BREAKINGVIEWS] - 高市早苗首相は「リフレ派」と呼ばれることを快く思っていない。首相官邸の高官らは、総額370兆円(約2兆3000億ドル)の官民投資計画や、より柔軟な予算編成を柱とする同氏の成長戦略について「選挙戦で抑制を約束したインフレをさらに加速させることはない」と主張する。しかし、恐らくその見方は誤りだろう。日本経済にとって最大のリスクは、むしろ高市氏がその公約を達成してしまうことだ。
日本初の女性首相が政権を担ってから1年が過ぎた。そこで明らかになったのは「サナエノミクス」と呼ばれる政策構想が、日本の成長を支える要因についての誤った認識に基づいている可能性だ。2月の総選挙で圧勝した高市氏は、初めて本格的に自身の色を反映した国家予算の編成に臨んでいる。だがこの認識の誤りは物価上昇をさらに加速させるだけでなく、長年の停滞から日本を立ち直らせた好循環さえ損ないかねない。
国債市場や為替市場は、高市氏が、前政権まで日本の政策運営を制約してきた財政赤字や少子高齢化の問題を軽視するかのような姿勢を見せるたびに動揺してきた。故・安倍晋三元首相は、デフレに苦しむ日本経済を再び動かすために金融緩和と財政出動を活用した。一方、高市氏は既に物価が上昇している局面で、政府支出を大幅に拡大することで成長を加速しようとしている。
もっとも、公平に見れば高市氏が部分的に方針転換を図っている兆しもある。就任後の1年間、高市氏は政府の資金調達コストの上昇を抑えるため、日銀に利上げを急がないよう暗黙の圧力をかけていた。しかし現在は「金融リフレ派」というイメージを払拭しようとしている。
その背景には円安の進行に加え、国債の売りによる利回り上昇や、ベセント米財務長官からの公然たる圧力がある。さらに、前月の利上げに反対票を投じて市場を動揺させた日銀審議委員の1人、佐藤綾野氏も、最近のロイターのインタビューで追加利上げに一定の理解を示した。
2026年、日本の長期借入コストが過去最高を記録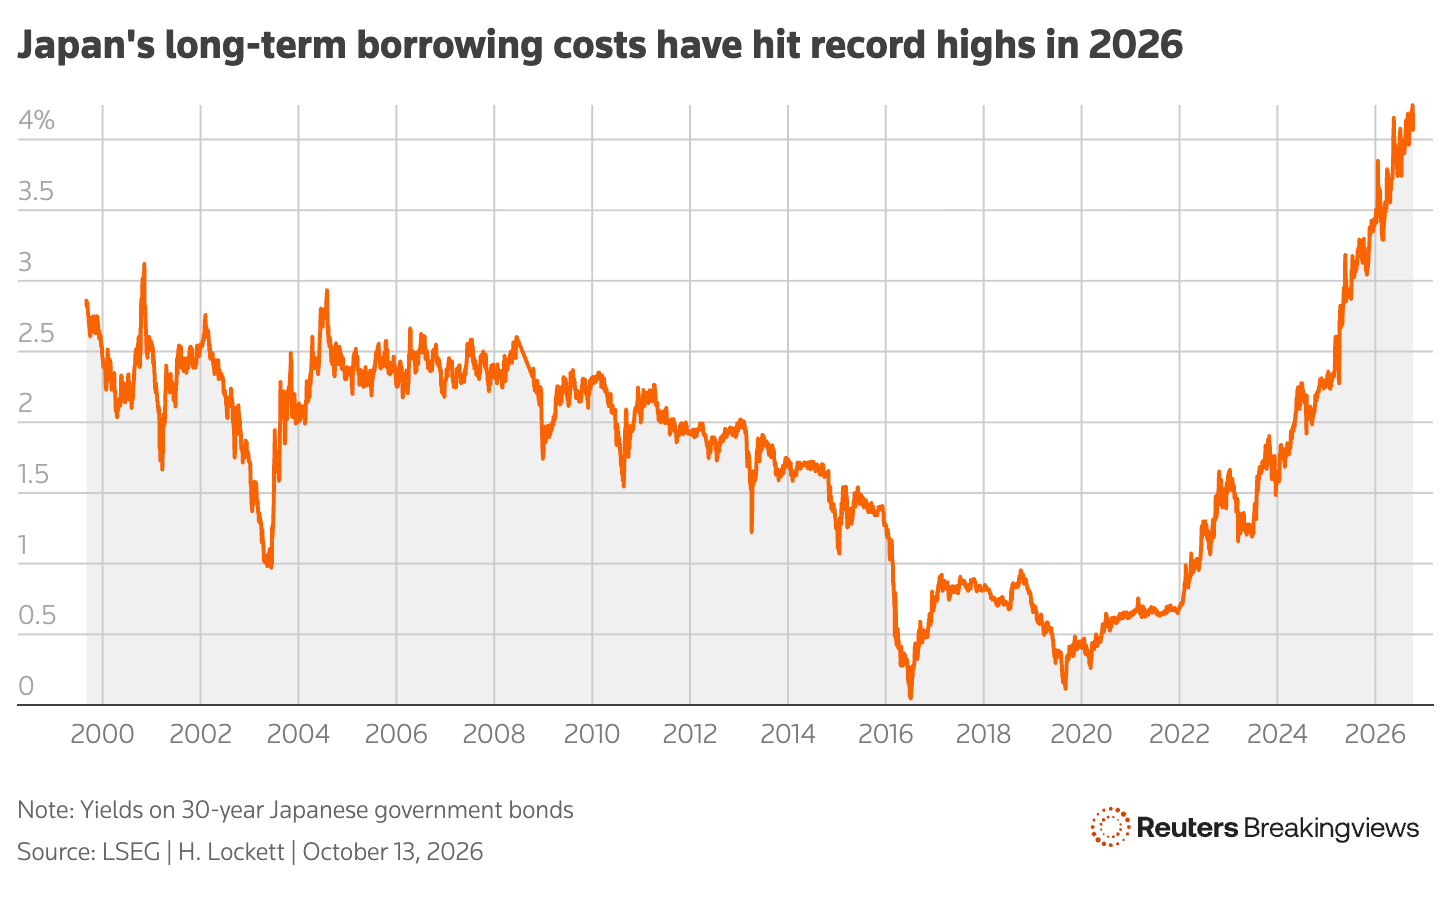
これは円相場にとって前向きな材料となり得る。実際、高市氏が自民党総裁に就任して以来、円はドルに対して約7%下落した。ただし、高市氏は家計支援策の目玉である「食料品減税」を少なくとも2年間実施する方針について、その減収分をどのように補うのか依然として十分に説明していない。この不透明さが、日本国債の30年債利回りを過去最高となる4.2%超に押し上げた要因の1つでもある。政府は財政運営に関して「責任ある積極財政」を掲げているものの、対国内総生産(GDP)比で約200%に達する巨額債務を抱える現状で、歳出拡大がもたらす影響への懸念を解消できていない。
高市氏は、低成長という日本経済の病を克服するには大規模な政府主導投資しかないと考えている。ところが、設備投資が経済成長へ与える効果は1980年代のバブル期ほど大きくはないとはいえ、過去10年間の日本の平均投資額はGDPの約25%に達し、キャピタル・エコノミクスによれば、主要7カ国(G7)諸国で最も高い水準にある。そうした状況で追加の政府投資を行えば、成長促進よりもインフレを加速させる公算が大きい。
日本の潜在GDP成長に対する資本の寄与度は小さい… しかし投資は堅調である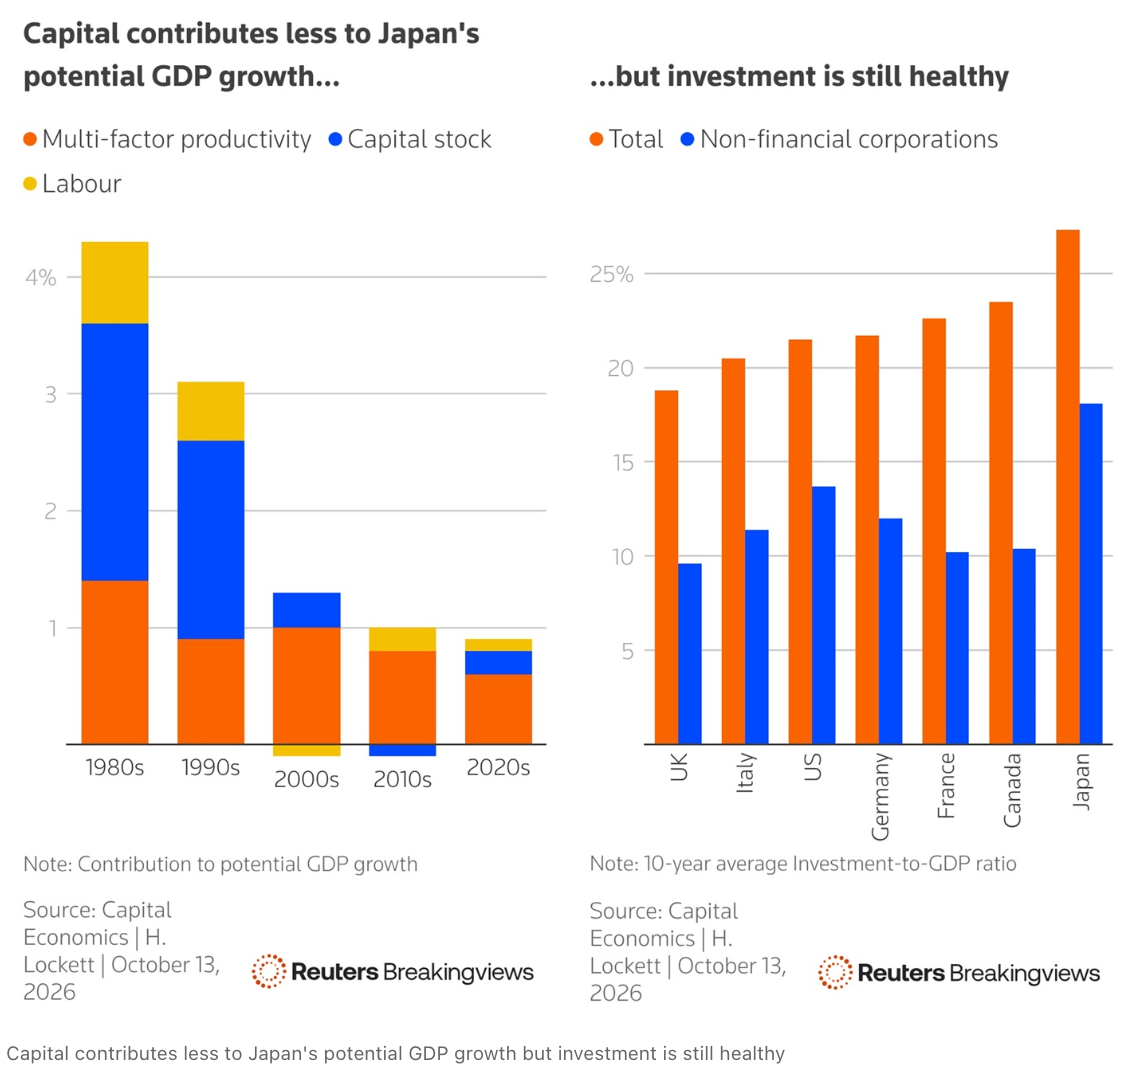
これまでの政権は、むしろ労働移動の促進や外国人労働者の受け入れ拡大によって、人口減少の影響を補うことに力を入れてきた。その結果、生産性の高い労働者がより高賃金の職へ移りやすくなり、民間投資に必要な人手も確保された。こうした改革は賃金上昇を伴うインフレをもたらし、物価の安定に慣れた家計には負担となった一方で、日本の経済再生を後押しすることになった。
しかし高市氏は、外国人労働者の長期滞在要件を厳格化し、前政権が進めていた最低賃金引き上げ計画も先送りしている。今年7月に発表した初の経済政策指針では、インフレが成長を支えている側面を軽視して「将来への投資不足」が潜在成長率を押し下げていると主張した。
その解決策として高市氏が掲げるのが、2040年までに成長率を2倍超へ引き上げるための370兆円規模の官民投資計画であり、各省庁の概算要求に対する上限撤廃でもある。各省の最新要求額を合計すると、27年度予算の歳出は過去最高の143兆円と、前年比14%増となる見通しだ。この増加分の一部は、これまで補正予算に計上されていた支出を本予算へ組み込むことによるものとされる。ただ、6月に実施された燃料費補助のような有権者受けする政策を考えれば、補正予算が完全に姿を消すとは考えにくい。
さらに、金利上昇が問題を複雑にしている。借入コストの上昇は、新たな歳出の財源確保だけでなく、既存債務の利払い負担も膨らませるからだ。来年度の国債利払い費は約37兆円に達する見込み。JPモルガンのチーフエコノミスト藤田亜矢子氏は、高市政権の予算計画と利払い費を賄うための国債増発によって、27年度には日本の債務残高の対GDP比が再び上昇に転じそうだとみている。もしそうなれば、長期国債の売りが加速し、利回りが一層上昇する悪循環に陥りかねない。JPモルガンは、この状況が続けば債務残高の対GDP比が31年までに再び200%を超える可能性があると試算している。
金利上昇により、日本の債務返済コストが増加している。 …これにより、公的債務が再びGDP比200%を上回る可能性もある。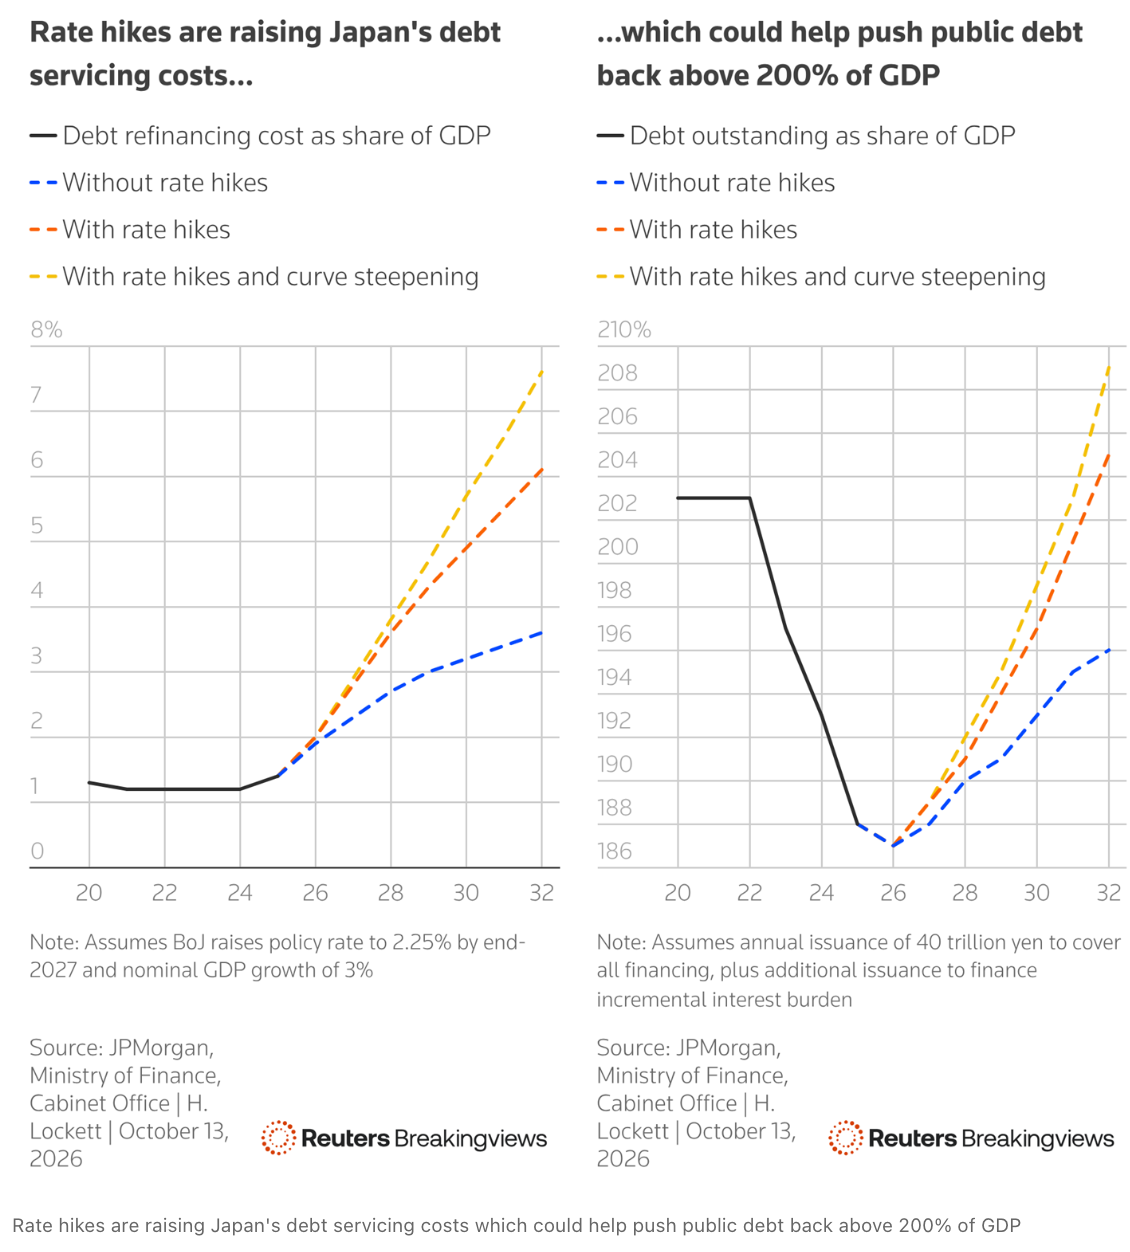
高市氏の支持者はインフレへの懸念を一蹴し、成長率が高まれば税収基盤も拡大し、減税による歳入減を補えると主張する。また政府主導投資の成果が追加支出の財源になるとも説明する。しかし、使われていない予算を掘り起こすため、日本版「政府効率化省(DOGE)」構想を再始動させようとする動きが出ていること自体、財源確保への圧力が強まっていることを示唆している。しかも中国の例が示すように、政府主導プロジェクトの投資効率は必ずしも高くない。
巨額の政府資金が日本の金融システムへ流れ込めば、むしろ民間投資を圧迫するかもしれない。労働力人口の減少によって、実行可能な投資案件自体が不足しやすくなるためだ。その結果、国内投資家はより高い収益を求めて海外へ資金を振り向けるのではないか。そうなれば、政府が進める資金還流政策は逆効果となり、円安圧力も強まるだろう。
高市氏の大規模投資構想は、成長を加速させるどころか、市場をゆがめ、日本経済復活を支えてきた基盤を損なう公算が大きい。最善のシナリオは、この大胆な計画が不首尾に終わるか、大幅に修正されることだろう。さもなければ、同氏には「リフレ派」どころではない、より厳しいレッテルが貼られることになるかもしれない。
(筆者は「Reuters Breakingviews」のコラムニストです。本コラムは筆者の個人的見解に基づいて書かれています)
どどーん pic.twitter.com/teGHDyAidF
— まー (@LoneNyanko) October 14, 2026