こんにちは!こんばんは!
ご訪問ありがとうございます。
マクロン大統領率いるフランスの外交政策は、時に国際社会、特に日本のような伝統的なパートナーから見ると
「なぜ今、それを?」と思わせる「余計なこと」に映ることがあります。日仏間に日米のような軍事同盟がないからこそ、フランスの単独行動は「協調を乱す行動」として、日本のメディアや政府関係者に警戒感を持って受け止められがちです。
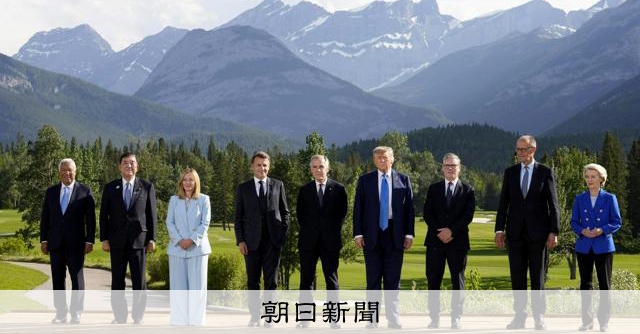
G7に中国を招待する検討 — 「価値観の枠組み」への挑戦
📌来年のG7サミットへの習近平国家主席招待検討
フランスが議長国となる来年のG7サミットで、中国の習近平国家主席の招待を検討しているという報道は、日本政府の強い懸念を呼びました。
【日本の視点】
G7は自由と民主主義という共通の価値を持つ枠組みであり、海洋進出や経済的威圧を強める中国を招待することは、結束と信頼性を揺るがす行為。
つまり、日本が求める「対中国包囲網」から見れば最も余計なことです。
【フランスの論理】
中国を排除するよりも対話の場に引き出すことで、気候変動や国際秩序の安定で協力を促すという発想。アメリカ一極ではなくヨーロッパ独自の影響力を主張したいという狙いがあります。
ロシアとの「対話」への執着 — 協調を乱す単独行動?
📌ウクライナ侵攻後のプーチン大統領との頻繁な会談
2022年のロシアによるウクライナ侵攻後も、マクロン大統領は主要西側首脳の中で唯一、頻繁にプーチン大統領と会談を続けました。
【日本の視点】
侵略を続ける指導者と話すことはロシアのプロパガンダに利用され、西側の対ロ圧力を弱める単独行動主義の象徴と映りました。
【フランスの論理】
戦争の終結に外交が必要という立場であり、主要国が誰も対話しない状況は停戦の道を閉ざすという考え。これは「仲介者としてのフランス」を示そうとする試みであり、ヨーロッパの安全保障を自分たちで決めたいという姿勢の表れです。
フランス外交の根幹:「戦略的自律(Strategic Autonomy)」
フランスの行動が「余計なこと」に見える一番の理由は、外交の中心にある「戦略的自律」という思想です。ヨーロッパはアメリカに依存せず、自らの利益と安全保障に基づき独立して意思決定すべきという考え方です。アメリカとの同盟を重視し、価値観の結束を重視して中国・ロシアに臨む日本と、対話と自律を重視するフランスでは、根本のアプローチが異なります。
フランスが「余計なこと」をするように見えるのは、日本との同盟関係ではないことが理由ではありません。中国・ロシアへの向き合い方について、根本的な外交思想が異なります。日本は「価値観と結束」、フランスは「対話と自律」を重視しているからです。つまり、単独行動が好きだということw
では、また!
こんにちは!こんばんは!
ご訪問ありがとうございます。
ここ数年、日本円は米ドルに対して弱い状況が続いており、1ドル=150〜160円台という水準が定着しつつあります。旅行、輸入品、エネルギー価格など、あらゆる分野で「円安の負担」を感じている方も多いのではないでしょうか。
ただ、為替は永久に一方向へ進むわけではありません。いずれどこかで転換点が訪れる可能性があり、それは米国の景気後退が引き金になるという見方もあります。米国経済が減速し、FRBが利下げに踏み切れば、ドル安・円高の流れが起きても不思議ではありません。
🌟 では、資産を守るにはどうすれば良い?
為替の動きが読みにくい時代において有効な手段の一つが、金(ゴールド)ETFの活用です。
🔶 金ETFが「円安対策」になる理由
金は世界市場でドル建てで取引されています。
そのため、日本で「為替ヘッジなしの金ETF」を購入すると、価格は次のように動きます:
- 金価格が上昇
- 円安が進行
この2つの要因が同時にプラスに働きやすいため、円安局面で特に効果を発揮します。
🔶 円高になったら損? → 必ずしもそうとは限らない
世界景気が悪化し、米国が景気後退に入った場合、リスク回避の動きから
「金という安全資産」への需要が高まる傾向があります。
そのため、円高になったとしても、世界的に金価格そのものが上昇するケースがあり、
円安でも円高でも、金は下落しにくい資産特性を持っています。
🔽 金ETFを選ぶ際のポイント
| 種類 | 特徴 |
|---|---|
| 為替ヘッジなし | 為替の影響あり。円安時に大きく資産防衛効果が期待できる |
| 為替ヘッジあり | 純粋に金価格のみで推移。為替の影響を排除したい方向け |
為替リスクに備える目的であれば、一般的には
「ヘッジなし金ETF」が使われることが多いです。
📌 まとめ
- 円安は長期化しているが、いつか反転する可能性はある
- 米国の景気後退 → ドル安 → 円高シナリオもあり得る
- 金ETFは円安でも円高でも値下がりしにくく、資産防衛に役立つ
- 為替対策として用いる場合は「為替ヘッジなし」が選択肢に入る
為替変動が大きい時代だからこそ、円に全てを預けるのではなく、金ETFをポートフォリオに組み入れることでリスク分散の効果が高まります。資産を「増やす」だけでなく、守るという視点を持っておくことが、これからの時代に必要なのかもしれません。
では、また!
こんにちは!こんばんは!
ご訪問ありがとうございます。
自民党副総裁・麻生太郎氏が台湾を訪問し、「戦う覚悟が必要だ」と発言したことが大きな波紋を呼んでいます。これに対し中国は強く反発し、外務省報道官は「身の程知らず」「でたらめ」とまで批判しました。今回の出来事は、日中関係が従来の「互恵関係」に戻る見込みがますます薄れていることを象徴しています。
■ 台湾訪問の意味
- 麻生氏は、日中の国交正常化以降で最高位の自民党幹部として初めて台湾を訪問
- 台湾有事が日本の安全保障に直結するとの立場から、
「抑止力を機能させるためには戦う覚悟が必要」 と強調 - 麻生氏周辺からは、
「中国の強い反応こそ抑止力が効いている証拠だ」という見方も
発言には、台湾海峡の安定を日本の安全保障政策の中心に据える狙いがあるとみられます。
■ 中国の激しい反応
- 中国外務省は「台湾海峡の緊張をあおった」と非難
- 報道官は「勝手なことを言い、でたらめだ」と異例の言葉で批判
- 国営メディアは「挑発行為」として大きく報道し、国内世論を刺激
中国は台湾問題を絶対に譲れない「内政問題」として扱っており、外交的牽制を強めた形です。
■ 今後の日中関係の展望
| これまで | これから |
|---|---|
| 経済互恵を軸とした協力関係 | 安全保障・政治的対立が前面に |
| 中国市場への依存 | 米・台湾・ASEANへの分散 |
| 経済が関係安定のクッション | 経済も政治リスクの影響を受けやすい |
日本は台湾海峡の安定を「自国の安全保障」と位置づけ、米国との同盟を優先。
一方で中国は「内政干渉」として反発するため、政治的緊張は長期化する可能性が高い状況です。
■ 経済への影響と日本の選択
今回の緊張は、貿易・サプライチェーン・投資・観光など広範な分野に影響を与える可能性があります。
しかし日本はすでに、次の方向へ舵を切り始めています。
- 台湾・米国との協力強化
- 東南アジア(ASEAN)市場への拡大
- 中国依存からの脱却
中国の政治リスクを避けつつ、自由・民主主義・法の支配を共有する国々との経済連携を強めることが、
安全保障だけでなく成長戦略としても重要になっています。
■ 結論
麻生氏の発言は「挑発」ではなく、台湾有事をめぐる抑止力を明確化するメッセージであり、中国の反発は予想されたものでした。
日中関係の新たな時代は、経済互恵よりも、地政学的緊張と価値観の対立が主軸になると言えるでしょう。日本が選ぶべき未来は、中国の専制体制に依存せず、自由主義の価値観を共有する国家との連携を強化すること、それが長期的にも持続可能な発展につながるはずです。
では、また。
こんにちは!こんばんは!
ないとめあです。
ご訪問ありがとうございます。

先月を超えてきました!
この個人向け国債は1年間は解約できませんが、その後は解約可能ですので定期預金なんかに預けておくなら、これを購入することをお勧めしますw。 購入は早ければ早いほど効果てきです!
これは、高市効果でしょうね。積極財政をすると宣言してくれたおかげです!
日銀が利上げをすることによって、さらに金利は上がるでしょう!
では、また。
こんにちは!こんばんは!
ご訪問ありがとうございます。
海外から見れば日本は、経済力・技術力・地政学的影響力を抱える“大国”ですが、長らく「大国としての自覚」が弱く、発言や行動も控えめとされてきました。しかし、高市早苗 氏が首相に就任したことで、“受け身”から“発信型”外交への転換が始まり、「日本との対話」を求める国が増えています。
🌍 なぜ対話を求められるようになったのか?/高市政権で変化した点
- 外交デビューと首脳会談ペースの加速
高市首相は、就任直後から多くの 国際首脳や主要国との会談を重ねています。たとえば、APEC 出席を機に韓国大統領との首脳会談を実現。これは「シャトル外交」の継続を確認する内容でした。 - 防衛・安全保障政策の明確化と早期実行
高市政権は、国防費を GDP の 2%水準に早期に引き上げると表明 — 当初の予定より前倒しで実行を目指すとしており、防衛力強化への強い意志を示しています。 - 経済・財政政策の積極展開と安定性のアピール
経済刺激策や財政政策を「積極財政路線」で実行し、「硬直的・後ろ向き」と言われた従来のイメージから脱却を図る姿勢が鮮明です。これにより、国際社会にとって「予測可能で信頼できるパートナー」と映りやすくなっています。 - 地域・国際協調の強化、多国間外交への積極参加
東南アジア(ASEAN)や韓国との関係改善を図り、アジア圏・世界との協調に向けた姿勢が目立ちます。こうした動きは、日本が再び国際秩序の安定に関与しようという意思の表れと見られています。
📈 その結果、「日本と協力したい」「日本の立場を聞きたい」と思われるようになった
これまで国力に見合った外交発言力を十分に発揮できていなかった日本が、以下のように変化しました。
- 大国としての責任感と役割を明確にし、国際社会に対する発信力を回復
- 安全保障・経済の両輪で“頼れるパートナー”としての信頼性を高めた
- 地域・多国間協調を重視し、国際課題への積極参加を示唆
その結果として、世界のさまざまな国の首脳や政策関係者から「日本に意見を聞きたい」「日本と協力したい」という対話の要望が強まっています。
⚠️ ただし課題も — 変化には「リスクと不透明さ」が伴う
- 防衛強化など安全保障重視の姿勢は、近隣国との関係を緊張させる可能性。実際、台湾をめぐっては近隣国からの反発も報じられています。
- 積極的な財政・経済政策が、国内の財政状況や将来の持続性にどのように影響するかは、まだ不透明。
- 多方面で外交・安全保障を展開するには、政策の一貫性と国内基盤の安定が不可欠 — ここが問われる時期です。
まとめ
高市政権による外交・安全保障・経済政策の「明確さ」と「積極性」は、日本が国際社会で存在感を取り戻す第一歩となっています。国力に見合った発言力と行動を伴うことで、日本は「ただの大国」ではなく、「責任ある大国」「信頼できるパートナー」として再評価されつつあります。
もちろん課題やリスクも少なくありませんが、この方針が継続されれば、国際社会における日本の立ち位置はこれまで以上に強固なものになる可能性があります。🙂
では、また。

こんにちは!こんばんは!
ご訪問ありがとうございます。
📌『急発進も急ブレーキも避けながら、目標地点に向けて速度(金利)を少しずつ調整する高速道路での走行』
に近い状態です。
- 目標地点 → 2%の安定した物価
- エンジン → 経済成長
- アクセル調整 → 金利引き上げのペース
- 次の大きなカーブ → 来年の春闘による賃上げモメンタム
春闘を安全にクリアできるかどうかが、今後の金利調整の大きな指針となりそうです。
....12月利上げなしなのか?
🌏 世界経済と日本の経済情勢
世界経済は通商政策の影響を受けつつも、2025年・2026年ともに3%台の成長を維持する見通しとなっています。米国の関税政策の悪影響は現在のところ限定的と見られ、企業収益への懸念も後退しつつあります。
日本経済は一部に弱さの兆候があるものの、基調としては「緩やかな回復」が続いています。2025年7〜9月期の実質GDPはマイナス成長となりましたが、駆け込み輸出の反動という一時的要因と考えられています。
- 情報関連を中心に輸出は高水準を維持
- 企業収益も全体的に高水準を継続
- 個人消費は雇用と株価の改善で底堅い一方、物価上昇による負担感が継続
先行きについては、一時的なマイナス成長を経て再びプラス成長に戻り、成長率は次第に高まっていく見通しです。
📌 物価と賃金の動向
生鮮食品を除いた消費者物価は現在およそ3%の上昇率となっています。食料品のコストプッシュ要因に加えて、景気回復・労働需給逼迫を背景に、賃金上昇の価格転嫁が進んでいます。財・サービス価格も緩やかな上昇基調です。
- 価格変動の品目間バランスは改善
- 1990年代前半(デフレ前)の姿に近づきつつある
物価の見通しとしては、来年度前半に一時的に2%を下回るものの、その後は人手不足や予想物価上昇率の影響により、再び2%程度の安定水準で推移すると見られます。企業収益は高水準を維持する見込みで、来年の春闘では 賃上げ率5%以上 を掲げる動きが広まりつつあります。
💴 金融政策運営のスタンスと今後の焦点
展望どおりに経済・物価が推移する場合、政策金利は段階的に引き上げられていく見通しです。ただし、現在の実質金利は非常に低く、引き上げが行われても景気を冷やす意図ではなく、緩和の度合いを慎重に調整する段階とされています。
特に、来年春の 春季労使交渉(春闘)で賃上げモメンタムが維持されるか が、政策判断の大きな焦点となっています。
次回の金融政策決定会合は 2025年12月18日・19日。企業や物価、金融市場の動向を踏まえつつ、利上げの是非が議論される予定です。
🏭 地域経済(東海地域)の課題と要望
東海地域では自動車産業が関税コストを自社負担によって吸収し、現地販売価格の上昇を抑えています。ただし、継続には限界があり、中小企業への影響が懸念されています。
- 価格転嫁を十分に実施できた中小企業は34%にとどまる
- 人材確保のため「防衛的賃上げ」を余儀なくされている状況
- 為替(特に1ドル155円を超える急変動)が経営不確実性を拡大
日銀は為替について、「ファンダメンタルズに沿った安定的な推移が望ましい」との見解を示しつつ、今後もその動向を注視していくとしています。
では、また!
こんにちは!こんばんは!
ご訪問ありがとうございます。
📌 はじめに
2025年後半、Googleが「Gemini 3」を発表し、推論能力でGPT-5を超えると話題になりました。さらに驚くべきは、Googleが自社のTPU(Tensor Processing Unit)を外部企業にも開放し、Metaが早速調達に動いていることです。
これにより、長らく続いてきた「NVIDIA一強」の構造が大きく揺らぎ始めています。
💻 ムーアの法則の復活
これまでAI半導体はNVIDIAの高額GPUに依存してきました。しかし、TPUやAWS Trainiumなどの独自チップが普及すれば競争環境が戻り、「時間が経てば安くなる」というムーアの法則的な価格曲線が再び有効になります。
その結果、AI計算資源の価格は下落し研究開発の裾野は広がる一方、従来の高価格依存モデルは崩壊していくことになります。
📉 マグニフィセント・セブンへの影響
- NVIDIA:価格競争により利益率が低下し、AIバブルの収益源が縮小。
- Microsoft / Google / Meta / Amazon:自社ASICやTPU導入でコスト削減は可能だが、クラウド間の循環取引による売上膨張が困難になり収益成長が鈍化。
- Apple / Tesla:直接的影響は小さいが、AIプレミアムが剥落する可能性。
つまり「循環取引モデルの崩壊」が、マグニフィセント・セブン全体の収益構造を揺るがすことになります。
⚖️ S&P500への波及効果
- 短期:NVIDIA株の調整が指数全体に下押し圧力を与える。
- 中期:半導体価格低下によりAI研究開発の裾野が広がり、製薬・金融・製造など他セクターが恩恵を受ける。
- 長期:マグニフィセント・セブンの収益集中が緩和され、S&P500は「主役交代型の再編相場」へ移行する可能性。
📝 まとめ
GoogleのTPU開放は、NVIDIA依存の終焉を意味します。価格低下による半導体バブル崩壊リスクは高まりますが、同時に新しいセクターが浮上する再編の始まりでもあります。
「GPU一強」から「多様化」へ。
これが今後2〜3年の最大の市場変革となるでしょう。
では、また!
こんにちは!こんばんは!
ご訪問ありがとうございます。

やっと、犯人と思われる人が不起訴になった場合の理由が公開されることになりそうです。特に外国人が犯した犯罪が不起訴になる事案をよく目にしているので、これが理由が公開されるということはある程度もやもやが解消されますw。

しかし、事由が公開されたからといって、不起訴の理由に納得するかば別問題です。外国人の犯罪は、在留資格に関し多大な不利益を被ることを理由に弁護士が検察官に求めることが多々あるからのようです。もちろんその際、被害者とは示談しているでしょう。ただ、闇から闇へと処理されるよりは透明性が高まり、いい傾向といえるでしょう。
では、また。
こんにちは!こんばんは!
ご訪問ありがとうございます。
「日銀がなかなか利上げに動かない」という現状を見て購入した投資信託が、狙い通り(というかそれ以上?)のパフォーマンスを出してくれそうなのかを考えていきます。購入したのはこちら、💰Tracers 日経平均高配当株50インデックスです。
✅ なぜ「利上げしない」と高配当株が勝てるのか?
理由はシンプルに「金利の差(イールドスプレッド)」です。日銀が利上げを見送ると、国債の利回りは低く抑えられます。今の数字を比較すると一目瞭然です。
- 日本国債(10年)の利回り: 約 1.8% 未満
- 高配当株の配当利回り: 約 4.0% 前後
投資家の心理としては、
「ほとんど金利がつかない国債や預金に置いておくより、4%の配当がもらえる株に投資したい!」となりますよね。この約2%の利回り差がある限り、資金は高配当株ファンドに流れ続ける――そう予想して購入しました。
📈 結果:最高値を更新中
予想は的中。市場では「金利がつかないなら株を買おう」という動きが続き、資金流入が止まりません。
- 銘柄: Tracers 日経平均高配当株50インデックス(奇数月分配型)
- 基準価額: 13,221円(2025年11月27日時点)
- 状況: 設定来高値を更新中
分配金(お小遣い)をもらいながら、元本の評価額も増えているという嬉しい展開になっています✨

🤔 銀行株が入っているのに上がる不思議
「このファンド、銀行株が多いのに何で上がるの?」と気づいた方もいるかもしれません。
本来、日銀が利上げしないと銀行株は儲かりにくく株価に不利なはずです。しかし現実は上昇しています。これは市場が銀行の「成長」よりも「今の高い配当利回り」を重視しているということ。つまり、「成長しなくてもいいから、その高い配当をくれ!」という買い需要が勝っているという状態ですね。
🔮 今後どうする?
今後のシナリオ別に整理するとこうなります👇
- 日銀が利上げしない場合
→ 国債より株の方が魅力的なまま。資金流入が続くのでガチホ(継続保有)。
- 日銀が利上げした場合
→高配当全体の魅力は少し減りますが、ファンド内の「銀行株」が元気になるので底堅いはず。「慌てず保有」。