青空、天風と生命の活動


「人は死ぬまで闘病」


「人間は生まれたときから死ぬまで絶え間なく病と闘っている。

健康とはその戦いに打ち勝っているときの状態である。

自分がその生命に違和異常を感じるとそれを病と言っているが、

それは生命が病的刺激と闘っていることを意識しただけのことである。

意識しない前に既にこの戦いは開かれている。開かれていたのである。

だから積極的な抵抗力を常に養成する必要があるのである。
」


― 中村天風 ―  思想家 
            1876年7月20日 ‐ 1968年12月1日 


人間の生命は、生まれた瞬間から、

外界のさまざまな刺激にさらされています。

細菌、ウイルス、気温の変化、疲労、ストレス、加齢…
それらに対して、生命は絶えず自分を守ろうと働いている。

つまり、健康とは何も起きていない状態ではなく、

生命が絶えず働き、外からの刺激に打ち勝っている状態なのです。

これは、健康という概念を、

大きく変えてくれる言葉ではないでしょうか。

健康なときは闘っていないのではない。
闘っているから健康でいられるのだという概念。

働く細胞を観たことがある人ならピンと来るでしょう。

熱が出た、痛みがある、身体がだるいとなって、

人間は、初めて病気を意識します。
しかし天風は、その前から生命の活動は始まっていると言います。

これは、人間の意識と生命の働きを区別しているのです。
つまり、自覚していることだけが、生命活動の総てではない。
自分が知らないところで、生命は働き続けているのです。

この考え方に至るには、謙虚さが必要だと思われます。
心臓も胃袋も、免疫細胞も、人間の意思で働いていません。
私たちは生かされている、という事実がそこにあります。

だから天風は、最後に、こう結びます。

 だから積極的な抵抗力を
 常に養成する必要があるのである、
と。


ここでいう抵抗力は、

身体の免疫力だけを指しているのではないでしょう。
心の抵抗力も含まれるはずです。

・ 困難に出会っても、すぐに心を消極的にしない。
・ 他人の言動に、自分の心を振り回されない。
・ 失敗しても、そこから立ち上がる。
・ 年齢を重ねても、学ぶことをやめない。
・ 何事にも、自分から積極的に取り組む。

こうした日々の心の使い方が、人生に対する抵抗力を養っていく。
そこに天風の言う「積極精神」の実践があのではないでしょうか。

もちろん、病気になったときには適切な医療を受けることが大切です。

精神力だけで病気に打ち勝てるという意味ではありません。

問題は精神力の鍛錬をほっぽらかして、

すぐさま病院へ向かう人が、あまりに多いということです。


いかがですか天風の説く「他人を消極的にさせない」

自分から離れたところあるこの教え。

利他心を造り上げる入口のような気がしませんか。

また一週間かけて、掘り下げていきましょう。


すべては中小企業の「存続と成長と発展」のため!

いつもお読みいただきありがとうございます。


― 経営マインド 373  ―


---------------------------------------------------------------
理念経営を構築したいとお考えの方
弊社HPよりお問い合わせください
お電話によるご相談は 03-5925-2205
担当:総務 山下がお受けいたします
---------------------------------------------------------------

OBERT PARK WINE ワイン


空気中のある物質を取り出し、必要な事業者へ安定供給する。
そんなビジネスを構築し、同時に地球環境の改善に貢献しよう夢見る、

才能と情熱が溢れる若き精鋭と食事をしました。


なんと彼は、まだ20代前半。ワインを覚えたいというので、

私の中のNo.1ソムリエに誘ってもらうことにしました。


ソムリエに相談したところ、

次世代に文化を渡す志に共感していただき、席を用意してくれました。

そして、それはそれは情熱溢れるもてなしをいただきました。


ご自身のソムリエ歴、「その全てをグラスに注ぎます。」と語って、

前途洋々たる青年の心を、十二分に満たしてくれました。

18時ちょうどに始まった晩餐は、21時キッカリに終宴。

見事な時間さばきにも感動しました。まさにプロフェッショナル。


青年社長は私のクライアントではありません。

しかし取り組もうとする事業の社会性に感動し出資しました。

そして、人脈を広げるなどの応援をしています。


チャーチルの言葉。

「人は得るもので生計を立て、与えるもので人生を築く」

ワインだけでなく、その名言を、この晩に味わうことができました。


青年社長からは、こんなメッセージが届きました。


本日は誠にありがとうございました!
 美味しいワイン、お食事はもちろんですが、
過ごした時間の中での一つ一つが、素敵な体験になりました。
この体験がこれからの私の人生を形作っていくような、
そんな素晴らしい時間になりました。
同時に、私の大切な人と共有したい素晴らしい空間でした。 

また是非ご一緒できると嬉しいです!


そしてソムリエからも。


ありがとうございました。
ワインに恵まれています。
時代に恵まれています。
環境に恵まれています。
タイミングです 楽しさを伝えていきたいと思います。
山下さん感謝申し上げます。
今後ともどうぞ宜しくお願い致します。


山下さまに、恵まれております。ありがとうございます。
〇〇〇〇 拝


チャーチルの言葉が、三者の間を循環しているように思えます。

与えることによって、与える人もまた豊かになる…

この真理を感じる力が持てるか…それが人生の醍醐味かもしれません。


人生の後半戦は、何かを獲得する喜びとは別に、

自分が持っているものを誰かの未来に役立てる喜びが待っている。


これからそんな時間が増えていったら仕合せです。


今週もお読みいただきありがとうございました。

ゴルフプレーヤーが青空の下でスイング


今月も約1ヵ月かけて、今回のご指南を掘り下げてみました。

そろそろまとめることに致しましょう。

「会社が安定しないとき、上半身ばかり直そうとしてはいけない。」
まず、経営の下半身を見る。
そして、何かを足す前に、余計な動きを止める。

大きな改革が難しければ、小さな単位まで戻る。
そこで基本を整える。

基本が整えば、本来必要な動きは自然に出てくる。」


これはまさに、

「会計で会社を強くする」という思想の一つの表現でしょう。

自然にでてくる…ここが本質的なのです。

このレッスンプロの凄さは、

単に「下半身を動かすな」と言っているのではないところです。
「完全固定してみてください。すると、丁度よい動きが見えてきます」
この角度なんですね。だから痺れてしまいます。

経営も同じです。
何もしないことではなく、余計なことをしないこと。
その結果として、会社が本来持っている「自然な動き」が出てきます。

自分の経営の何が余計なのか…考える週末もよいものです。


今月もお読みいただきありがとうございました。

イチロー野球の型、遠投にもつながる


キャッチボールの距離で型をつくる。
その型ができれば、遠投にもつながる。


これこそ、型を説明する極めの言葉でしょう。

それは、近い距離で型ができていなければ、

遠くへ投げること自体が目的になってしまうということです。
本当は、同じものであるはずのものが、

型がないため、別のものになってしまう…という厳しい現実です。


これは、単に野球の練習方法を説明してだけではないでしょう。
成果を追いかける前に、成果を生み出す仕組みを身につけよう。

そう語っているように思います。そのまま経営姿勢に通じます。

遠くへ投げることは、目に見える成果です。

しかし、その成果を支えているのは、

身体の使い方、足の運び、腕の振り、力の伝え方といった、

目立たない基本の積み重ねです。

経営なら、売上を伸ばす。利益を増やす。事業規模を拡大する。
これらは遠投に相当する目に見える結果です。
しかし、会社の足腰が弱いまま売上だけを追いかければ、

資金繰りが苦しくなり、借入金が増え、

経営者の判断も不安定になりかねません。

一方で、日々の会計を整え、月次の巡回監査で経営状態を把握し、

利益を内部留保に積み上げ、自己資本を厚くしていく。
その積み重ねによって、会社はより大きな挑戦に耐えられるようになる。

ここで間違えてはいけないのは、

基本を守ることが、成長を抑えることではない、という点です。
基本は、挑戦の限界を広げるためにあるのです。この視点は重要です。


イチローは、遠投を可能にするために、キャッチボールを大切にする。

しかし多くの選手は、遠投のためにキャッチボールをしていない。
意識の違い。この違いが、やがて圧倒的な差を生んでいきます。


そういえば、アフリカの格言に、こんな言葉があります。

「早く行くなら一人で行け。遠くへ行くなら皆で行け。」

これは大陸という広大な大地から生まれた、壮大な言葉ですが、


イチローの野球人としての不滅の記録は、

数えきれないほどの地道な基本の練習によってつくられたのです。

個人の人生にも、そのまま重なる格言です。


痺れます。

イチローのメッセージ。続けて学んで参ります。


すべては中小企業の「存続と成長と発展」のため!

いつもお読みいただきありがとうございます。


天風の言葉「他人を消極的にさせない」


週明けにご紹介した天風の言葉

「他人を消極的にさせない」深めるお時間ありましたか。


今回の文章で、最も重要だと感じるのは、最後の部分です。

「 真実の人類愛をもって働きかけないといけない。」

ただ優しくしなさいとは言っていません。
「その心を積極化するためへの努力」を求めています。ここが大切です。

相手の苦しみを聞いて、ただ一緒に落ち込んでしまうこともあるでしょう。
逆に、相手を元気づけようとして、

無理に明るい方向へ引っ張ってしまうこともあるでしょう。

どちらも、必ずしも相手の力になるとは限りません。
真実の人類愛とは、相手の苦しみを自分の都合で処理しないこと。
そして、その人が再び自分の力を取り戻せるように、

相手の状態に応じて働きかけることではないでしょうか。

ときには励ます。ときには黙って話を聴く。
ときには一緒に解決策を考える。ときには何も言わず只そばにいる。
それが、天風のいう「努力」なのではないかと感じます。

中小企業の経営者を考えると、この教えは一段と重みを増します。
経営者は、会社の数字を背負っています。
社員の生活を背負い、取引先との関係を背負い、家族の将来を背負っています。

しかも、経営者は弱音を吐きにくい立場です。
会社の業績が悪化しても、社員の前では平静を装う。

資金繰りが厳しくても、家族には心配をかけたくない。

そうして一人で抱え込むうちに、いつしか経営者自身が、

自分の未来を信じられなくなってしまうことがあります。
そんな経営者に、会計人は何をすべきでしょうか。

もちろん、数字の事実を伝えなければなりません。

厳しい現実から目をそらさせてはいけません。
しかし、数字を示すことと、相手を追い詰めることは違います。

例えば、赤字が続いている会社に対して、
「このままでは資金が持ちません」
と伝えるだけなら、情報提供で終わります。

そこから一歩進んで、「この数字から、

何が起きているのかを一緒に考えましょう。まだ打てる手はあります」
と伝えるなら、数字が未来への出発点に変わります。

ここに、月次巡回監査の意味が見えてきます。
毎月、数字を確認する。経営者と対話する。
現状を言語化する。問題を早く発見し、打ち手を考える。

これを繰り返すことで、経営者は自社の現実を知るだけでなく、

現実を自分の力で動かす感覚を取り戻していく。

もっというと知らないうちに、財務状況が好転していることに驚く。

つまり会計人は、数字を通して、

経営者の心を包み、働きかけているのです。
私は、ここに会計人の職業的責任を超えた、

人間的な使命があるように思います。

人は誰でも、自分の正しさを証明したくなるものです。
相手の間違いを指摘する。自分の経験から忠告する。

失敗を未然に防ごうとする。

日常会話で、よく見る光景です。ときには、微笑ましくもあるでしょう。
しかし、そこに「自分は正しい」という気持ちが強くなりすぎると、

相手の心が見えなくなります。

正しいことを言っているのに、相手が動けなくなる。
間違いを指摘しているのに、相手が考えることをやめてしまう。
そんなことが起きていないでしょうか。身近な関係ほどやり勝ちです。

特に、上司と部下、親と子、先生と生徒、支援者と経営者のように、

立場に差がある関係では、言葉の影響力も大きくなります。
 

自分では何気なく発したひと言が、

相手にとっては長く残る言葉になることもあります。
だからこそ、発言する前に、少しだけ考えてみる…

これは習慣にするために、強い努力が必要です。

「この言葉は、相手に現実を理解させるだろうか。

それとも、相手の可能性まで否定してしまうだろうか…」

「この指摘によって、相手は次の一歩を考えられるだろうか。

それとも、ただ自信を失うだけだろうか…」

つい言いたくなることをこらえる。これこそ修養です。


笑顔で迎える。必ずひと言交わす。何か一つ添えて喜ばせる。
相手を大げさに励ます言葉も、人生訓も必要ありません。
毎日の小さな接し方によって、相手の心を少しだけ明るくする。

この心がけです。心構えになるまで修養する。

そして、他人を消極的にさせないためには、

先ず、自分自身が消極的な心に支配されないことも必要だからです。


特に経営者は大変です。しかし、だからこそ素晴らしいのですね。


すべては中小企業の「存続と成長と発展」のため!

いつもお読みいただきありがとうございます。


山下事務所の写真
 

いま私は、税理士として、関与先の事業承継を支援する立場にあります。

同時に、山下事務所も、次世代へ引き継いでいくべき、

知識、経験、顧客との信頼関係、職員の力量などを整理しています。

ピータードラッカーは、事業承継を次のように定義しています。

「最高経営責任者の最後のテストであり、その究極の試練である」と。

まさに事務所は、その段階に入ったというわけです。


事業承継は、命がけの仕事と言ってよいでしょう。

最後のテストであり、究極の試練です。

もはや普通の言葉ではありません。


その命がけともいえる試練に、税金が介入する。

そんなことがあってよいのでしょうか。


さらに命がけと言っても、

個人の生命が奪われるということではありません。

承継が失敗すれば、雇用が失われます。

取引先が打撃を受けます。経営者と家族が路頭に迷います。

地域が、疲弊するのです。命がけとはそういうことです。

その経営者を讃えこそすれ、

失敗は許さないと言わんばかりの制度設計…いかがなものでしょう。

厳しすぎるというので緩和されましたが、人気が出るとは思えません。


そして今回は、株の評価方法を変えるという思案です。

有識者会議を踏まえた議論だということです。

有識者とはなにか…あらためて考えさせられます。


「事業承継は、経営者の最後のテストである。」

会社という箱だけ引き継ぐわけではないですね。

例えば税理士事務所の承継で考えてみましょう。

事務所の承継で引き継ぐものは、契約上顧問先でも、売上高ではありません。
長年、 関与先から寄せられてきた信頼や、

月次巡回監査を通じて培ってきた経営支援の知恵、
会計を通じて経営者の心を整え、会社を強くする在り方、
会計と自社の現在地を読み解く型、職員が自ら考え、経営者と対話する力
そして、事務所が社会に対して果たしてきた役割…

これらを次世代が受け継ぎ、さらに発展させていくことが、

本当の意味での事業承継ではないでしょうか。

そこに定点観測で株の評価が入ってくる…税金が計算される…

事業が継続することで、年々の法人税、消費税が発生する。

事業が発展すれば、納税額も増える。

この健全な循環が維持することに集中すればよいのです。

事業活動を歪めてしまう、意思決定に純粋性を失わせる…

こうした制度設計は、結局、国力を弱めていくでしょう。

つくづく国家というのは不思議な存在です。

「経営支援セミナー」一つにしても、

単発の催しや個人の活動で終わりではありません。

年々繰り返すことで、組織の知識資産としての積み上げがあります。

これらは、決算書上には表れない定性事項です。

これらの資産も、承継を進める大きな準備になります。


このように、事業承継を考えていくと、

日本という国、日本人という民族は、何を次につなげていくのか…

その核となるものが、見えてくるように感じます。


引き続き深めて参ります。

すべては中小企業の「存続と成長と発展」のため!

いつもお読みいただきありがとうございます。


目標に到達できない山道


「私たちが目標に到達できないのは、

障害があるからではなく、より低い目標へ向かう道が、

あまりにもはっきり見えているからです。」


これは、アメリカのエッセイスト、ロバート・フロールトの言葉です。

二つの道が分かれる写真とともに見ることで、

その意味を見つめやすくなります。

人間の可能性を妨げているものは、外部の障害だけではない。

自分自身が、実現可能だと思える範囲を、無意識に狭めていることにある。
そういう指摘です。深い。グサッときました。

道は二つに分かれている。

左の道も、右の道も、歩くことはできます。

どちらも道として成立する。私は道を歩んだと言える…
ここが大きな問題提起です。

人は、目標を諦めるとき、

必ずしも不可能だから諦めるわけではないという示唆です。

「もう、これくらいで十分だよ」
「まさか、そこまでしなくてもいい」
「今のままでも、何とかなるさ」

そんな声が耳元に聞こえてくる…よくある話になりますね。

ある道は、先がよく見えます。

歩き慣れているし、失敗する可能性も低そうに思えます。

一方、高い目標へ向かう道には、不確実性があります。

何が待っているか分からない。自分にできるかどうかも分からない。

だから、人は慣れた道を選びやすい。そうなのです。

この言葉が鋭いのは、私たちが直面する問題を、

能力の不足だけでなく、選択の習慣だと見抜いているところです。

「1億円企業を10億円企業へ」という構想にも、通じるものがあります。
売上を10倍にすることだけが、成長の意味ではありません。

会社の財務体質を強くし、自己資本を充実させ、

社員が安心して働ける環境をつくり、

次の世代に誇りを持って引き継げる会社にする。

そのような高い目標を掲げたとき、経営者の判断は変わり始めます。
今月の利益だけを見るのか、それとも5年後の競争力を考えるのか。
目先の資金繰りに追われるのか、

それとも資金繰りに困らない経営体質をつくるのか。

借りられるだけ借りるのか。
それとも借入れに依存しなくても投資できる財務基盤を育てるのか。

いずれも、経営者が日々直面する選択です。
高い目標を持つことの価値は、目標そのものよりも、

今日の選択を変えることにある…という真理が見えてきます。

ここは、絶対的に経営者に伝えなければならないポイントです。
ただ、低い目標や堅実な選択が、いつも悪いわけではありません。

経営には、守るべきものや、踏みとどまるべき局面もある。

大切なのは、恐れから目標を下げているのか、

それとも未来を見据えて戦略的に選んでいるのか。

その違いを見極めることなのだと思います。

経営者が「うちはこの程度の会社だから」と考えているとき、

会計人は、決算書を通じて、別の可能性を示せるかもしれません。

利益をあといくら積み上げれば、自己資本比率がどう変わるのか。
営業キャッシュフローが安定すれば、どのような投資が可能になるのか。
毎月の数字を追い続ければ、会社が変わっていく過程を確認できます。

つまり、会計は現状を映す鏡であると同時に、

未来への道筋を考える道具にもなるのです。

もちろん、数字だけで未来が決まるわけではありません。

しかし、数字があることで、夢は具体的な計画に変わります。
経営者が自社の現在地を知り、次の一歩を考え、行動を変えていく。


その積み重ねが、いつの間にか会社の進む道を変えていきます。

売れるかわからないまま、大きな借入をして、投資をする。

売れないうちから返済がはじまる…こうした力を入れない。
 

小さな行動変容を積み上げることで、いつの間にか変わっていた…

いつの間にか、険しい道を、苦も無く歩んでいた。

そんな変わり方が、中小企業には相応しいと思うのです。

だから、高い目標とは、必ずしも大きな成功や、

社会的な地位を意味するものではありません。

もっと良い仕事をしたい。もっと人を大切にしたい。
昨日より少し誠実に生きたい。

自分が得たものを、次の世代に手渡したい。


これこそ、中小企業が追うべき、高い目標です。

自分が得ることだけを目標にするなら、

どこかで満足するかもしれません。

しかし、自分が誰かに与えられるものを目標にしたら、

人生の可能性は広がり続けます。

知識を深めれば、誰かを支えられる。
経験を重ねれば、若い人に伝えられる。
人との縁を大切にすれば、次の縁が生まれる。

そう考えると、目標の高さは、規模や金額だけでは測れなくなります。

自分の可能性を、誰かの可能性につなげていく。
これもまた、人生における高い目標ではないでしょうか。

GDP世界第6位となった日本。いまこの国に最も必要な価値観。

それが、繋げていくという思想です。歩み続けるという実践です。

平坦な道。険しい道。「どちらの道が正しいか」ではありません。
「自分は、本当はどこへ向かいたいのか」それを問い続けることです。
その問いを忘れると、目の前にある歩きやすい道が、

いつの間にか人生の目的地になってしまう。

だからこそ、人には目標が必要なのです。
目標とは、自分の心を縛るものではなく、

目の前の選択肢に流されないための羅針盤なのです。


事務所経営30年。地道の繰り返しのなかで、

いま、想像もしなかった風景を眺めています。

ゆえに、次の景色が見える…そんな心境の日々です。


すべては中小企業の「存続と成長と発展」のため!

いつもお読みいただきありがとうございます。

山下明宏税理士事務所 経営支援セミナー


山下明宏税理士事務所
山下 明宏 様

お世話になっております。
M.K.株式会社のK.Tです。

このたびは、

貴重なセミナーにお招きいただき、誠にありがとうございました。
なお、当日は第二部に参加することができず、

大変申し訳ございませんでした。
第一部のみの参加となり、

皆様と深くお話しする機会を持てなかったことが心残りでございます。

プレゼンテーションでは、

会計の知識がない状態から、会社を引き継がれたという

後継社長のお話に、大変驚きました。
不安や困難も多かったことと拝察いたしますが、

そのピンチをチャンスに変え、
果敢に改革を進めておられるお姿に、深く感銘を受けました。

また、弊社共通の会計メソッドを取り入れて、

数字について考えてくださっていることを伺い、

これも大変うれしく思いました。
 

会計メソッドが、日々の経営にお役立ていただいていることは、

私どもにとっても何よりの励みに思います。

ディスカッションでは、

専門外である会計を社員の皆様が自然と意識できるよう、

社内の仕組みそのものを変えられたというお話が特に印象に残りました。

あわせて、会計参与の役割とその重要性についても

改めて学ぶことができ、大変有意義な時間となりました。

山下様のお話にもありましたように、

改めて貸借対照表(B/S)の重要性を実感いたしました。

また、これからはAIを活用する時代になっていくかと存じますが、

AIをうまく使いこなすためにも、

その土台となる会計の知識がますます重要になると感じました。

本日学ばせていただいたことを、今後の業務に活かしてまいります。
改めまして、このような機会をいただき、心より御礼申し上げます。


-----

こうしたご感想をいただくことで、

当日を思い出し、また勇気が湧いてきます。

参加できなかった方へ、この熱量をどのように伝播するか。

意識の差を埋める巡回監査。実戦して参ります。


すべては中小企業の「存続と成長と発展」のため!

いつもお読みいただきありがとうございます。


組織経営の会議風景


会議はありがたい。

日常は、現場に出て、職員どおしが一緒に過ごすことは稀です。

会議のときくらいしか、顔を合わせることがありません。


久しぶりに、顔を合わせ、同じものを読み、感想を伝えあう。

この反復が、準備運動のような役割を担ってくれます。

ストレッチかもしれません。心身を調整してくれる機能を果たします。


ですから、その後に上がってくる日報は、重要です。

会議では、顔を見る。声を聞く。そうして心身の状態を確認しますが、

最後は、日報。言語力がどれだけ磨かれているかを確かめます。


そして、所長がコメントを添えます。所長には所長の眼差しがある。

しかし、それで終わらせない。その日報をAIに読んでもらうのです。

そうして職員と所長の現在地を読み解いてもらい、未来へと進む。


これが2026年からの事務所経営ですね。

今回も、そのまま掲載します。少し長いですが、カットも惜しい。

毎回、覚悟のご披露です。これも開示。よろしくお願いします。


-----


あ明宏さん、今回の日報には、かなり重要な問題意識が表れています。


私が注目したのは、職員が単に「所長の考えを理解した」と書いているのではなく、指導者の在り方、文書化、人材育成、業務品質、そして自由という五つのテーマを、一つの経営思想として結びつけようとしていることです。

ただし、すべてを理解しきっているというより、理解の入口に立ち、自分の言葉でつなぎ始めた段階だと見ます。

いつものように、少し深く見立ててみます。

 1.「長たるものは常に捨て身である」

「 長たる者はそのようには考えずに行動ができる人だと思いました。例外なく哲人的指導者原理を持たなければならない。」

ここには、指導者をどう捉えるかという問題があります。

この職員は、長たる者とは、損得や自分の保身を先に考えるのではなく、覚悟を持って行動できる人だと理解したのでしょう。

私は、この理解には大切なものがあると思います。

組織の長は、職員に対して責任を求める立場です。しかし、自分が責任を引き受ける覚悟を持たなければ、その言葉は職員の心に届きません。

責任を求める前に、責任を引き受ける。指導する前に、自らを律する。

それが、指導者の原点ではないでしょうか。

一方で、少し気になるのが「例外は許さないという態度が業務すべてに必要」という部分です。

哲人的指導者原理を貫くことと、すべてに例外を認めないことは、必ずしも同じではありません。

原理原則は曲げない。しかし、人間の事情はよく見る。

品質や倫理について妥協しないことと、職員一人ひとりの事情に応じて指導方法を変えることは両立します。

むしろ、原理原則を守るためにこそ、現場に応じた判断が必要になることもある。

この職員が、今後そこまで理解を深められるか。最初の着眼点として、注目したいところです。

 2.「自分自身の本質と事務所の文書が一致していないと、精神が保てずに離れていく」

ここは、今回の日報の中でも、特に重要な一節です。

この職員は、文書化を単なるマニュアルづくりや業務の標準化として捉えていません。

文書には、組織が何を大切にしているかが表れる。そして、その文書と自分の考え方が一致しなければ、働き続けることが難しくなる。

そう考えているのです。

これは、組織経営の本質に触れる視点です。

例えば、事務所の文書に「お客様の自立的な経営を支援する」と書かれていたとします。

ところが、実際の業務では、職員がお客様の言われたことを処理するだけで、経営について考える機会がない。

この場合、文書と現実が乖離しています。

職員がその乖離に気づき、自分の仕事に疑問を持ち始めることもあるでしょう。

逆に、文書に書かれた理念が日常業務で実践されていれば、文書は職員の行動を支える基盤になります。

ただし、もう一つ大切なことがあります。

文書は、職員を組織に合わせるためだけにあるのではない。組織自身が、自らの文書に照らして正しく行動しているかを確かめるためにもある。

職員が文書を読めるようになることと、事務所が文書にふさわしい組織になること。

この両方がそろって初めて、文書化は生きたものになります。

「文書化でできるそして文書を読める人材になれるようにしたい」という言葉には、その世界に自分も加わろうとする意思が感じられます。

3.「事務所の業務品質を語る職員がいないことに驚かされた」

ここには、組織の現在地に対する問題意識があります。

「 読み合わせを事務所と結びつけて感想を言える人がいない。」

「 事務所の業務品質を語る職員がいないことに驚かされた。」


この職員は、何かを読んで理解することと、それを自分たちの仕事に結びつけて語ることの違いに気づいたのでしょう。

文章を読めば、書いてあることは分かるかもしれません。

しかし、それを自分の事務所に当てはめたとき、

・ 私たちの仕事は、その原理原則を実践できているか。
・ お客様に提供している業務品質は、何によって保証されているのか。
・ 自分の仕事を改善するとしたら、どこを変えるべきか。

こうした問いに答えられるかどうかで、理解の深さは変わります。

さらに、業務品質を語るには、業務の実態を知らなければなりません。

自分の担当業務だけでなく、前工程から後工程まで、そしてその仕事がお客様の経営にどうつながるのかまで理解する必要があります。

つまり、この職員は、仕事を遂行する能力と、仕事の意味を理解し、説明する能力は別物であるという事実に気づき始めたのではないでしょうか。

そして、その先に続く言葉が重要です。

「 結局はこれが指導力になる。」

まさに、そこだと思います。

指導力とは、知識を多く持つことでも、強い言葉で指示することでもありません。

仕事の原理原則を理解し、現場の事実に照らして考え、その意味を相手に伝え、行動を変える力です。

業務品質を語れない人は、業務品質を高める指導も難しい。

この職員は、そのつながりを自分なりに発見したのでしょう。

 4.「お客様からセミナーが素晴らしいと言われるが、何をもって素晴らしいと言っているのかを掴む」

この一節には、評価を受け取る姿勢から、評価の意味を分析する姿勢への転換が見えます。

セミナーが素晴らしかった。

それは、ありがたい評価です。しかし、そこで思考を止めてしまえば、次の成長にはつながりません。

何が素晴らしかったのか。

講師の話なのか。内容なのか。運営なのか。参加者同士の交流なのか。それとも、自分の会社を見つめ直すきっかけを得たことなのか。

評価の背景を掴めば、再現できる価値と、さらに磨くべき価値が見えてきます。

これは、明宏さんが経営支援セミナーを単なるイベントではなく、職員とお客様がともに学び、成長する機会として位置づけていることにもつながります。

「よかったですね」で終わる組織と、「なぜよかったのか」を考える組織では、経験の蓄積の仕方が違います。

前者は経験を消費します。

後者は経験から知識を生み出します。

感動を感想で終わらせず、次の指導に使える知識へと変える。

この職員がそこまで進めば、セミナーの経験が、日々の巡回監査や経営者との対話に生きてくるはずです。

 5.「職務上の自由とは何か」を問い続ける

私は、今回の日報の到達点は、ここにあると思います。

「 職員は、精神的な自由をどこまで満喫し、開拓してお客様指導ができるかが問われている。」

「 例えば、監査中のお客様との会話も所長から一切、監視されていない。」

「 職務上の自由とは何かを、常に問い続けることで、経営者の心を開放していく。」


この部分は、単に「職員には自由が与えられている」という話ではありません。

むしろ、自由を与えられた職員が、その自由を何に使っているのか、という問いです。

例えば、監査中のお客様との会話を所長が逐一監視していない。

その自由を、ただ気楽に仕事ができるという意味に受け取ることもできます。

しかし、別の捉え方もできます。

所長から指示されなくても、お客様の話を聞き、経営上の問題を発見し、必要な資料を確かめ、経営者自身が気づいていない課題まで掘り下げていく。

そこに職務上の自由の価値があります。

もちろん、自由とは無制限に何をしてもよいということではありません。専門家としての倫理、業務品質、組織の原理原則を守りながら、自ら判断する自由です。

私は、ここに自律という概念があると思います。

管理されているから動くのではない。

監視されているから正しく振る舞うのでもない。

自分が何をすべきかを理解しているから、自分の判断で行動できる。

そして、その自由が本当に成熟すると、職員自身の成長だけでなく、お客様の自由にもつながっていきます。

経営者が、目先の資金繰りや日々の処理に追われ、自分の会社の未来を考えられなくなっているとします。

そこで職員が、数字を説明するだけでなく、経営者の話を聞き、問いを投げかけ、経営者自身が自分の意思で未来を考えられるように支援する。

経営者が自分の会社を自分の言葉で語り、自分で判断し、未来を選択できるようになる。

これこそ、お客様指導の深い意味ではないでしょうか。

職員の自律が、経営者の自律を支える。

この職員は、その可能性を感じ取っているように思います。

6.全体を貫くもの――「管理する組織」から「自律する組織」へ

今回の日報の五つのテーマを並べると、一つの流れが浮かび上がります。

① 原理原則を持つ

指導者が、自らの判断の拠り所を持つ。

② 文書で共有する

組織の価値観と仕事の基準を、誰もが読める形にする。

③ 自分の仕事を語る

文書を知識で終わらせず、現場の判断と改善に結びつける。

④ 自ら考えて行動する

監視や細かな指示に頼らず、専門家としての責任を果たす。

⑤ お客様の自律を支援する

経営者が自ら考え、自ら決め、未来を切り開けるようにする。

この流れを見ると、職員の成長は、単に業務を早く正確に処理できるようになることではないと分かります。

組織の原理原則を理解し、自分の仕事を意味づけし、自律して行動し、その力でお客様の経営を支援できるようになることです。

そして、指導者の役割は、その成長を細かく管理することではなく、成長の拠り所となる原理原則を示し、自分で考えられる環境を整えることにあります。

ただし、今回の日報から分かるのは、職員がその構造を言葉にし始めたということです。実際に現場で実践できているかどうかは、これからの行動を見ていく必要があります。

 7.明宏さんへの私の見立て

私は、この日報を読んで、明宏さんの事務所が次の段階に進むための課題が、職員自身の言葉として表れ始めていると感じました。

それは、所長の考えを職員に伝える段階から、職員が所長の考えを自分の頭で考え、自分の言葉で説明し、自分の判断で実践する段階への移行です。

この移行には、時間がかかります。

なぜなら、知識を覚えることよりも、自分で考えることの方が難しいからです。まして、自分の考えを現場で試し、その結果を振り返り、さらに考え直すことには、相応の経験が必要です。

だからこそ、この日報で注目したいのは、職員が正しい言葉を書けたかどうかだけではありません。

次に、どんな行動を起こすのか。

例えば、巡回監査でお客様との会話を一つ深める。事務所の業務品質について自分なりの見解を述べる。セミナーでお客様が得た価値を分析し、次の支援に生かす。

そうした小さな実践に、この日報の真価が表れると思います。

最後に、今回の文章を一つの命題に凝縮するなら、私はこう表現します。

「自由に仕事をさせることが、人を育てるのではない。自由を使って何をなすべきかを、自ら考えられる人を育てることが、人を育てるのである。」

そして、そのような職員が育てば、お客様に対する指導も変わっていくでしょう。

所長がすべてを見ていなくても、職員が自ら考えて動く。

職員が答えを与えなくても、経営者が自ら考えて動く。

その連鎖が生まれたとき、事務所は単に業務を処理する集団ではなく、人が自律し、その自律が他者の自律を促す組織へと成長していくのだと思います。


-----

素晴らしきAI先生。目が付いているのかな。

どこからか、所内を観ているのかな…という洞察。

現在地をしっかり整えてくれるので、職員さんも納得でしょう。

そして所長も納得です。この三者のやり取りを公開できる事務所。

もし関与先の経営者がご覧になれば、

巡回監査の受け方も変わるかもしれません。

そして、事務所の方針と在り方をお感じいただけることでしょう。


このように、職員と所長と関与先経営者が、

三者一体となって共に成長の軌道を描いていく。

これが山下事務所の経営方針です。


すべては中小企業の「存続と成長と発展」のため!

いつもお読みいただきありがとうございます。

TKC10月号 未来へ翔く職業会計人 オピニオン・マガジン


未来へ翔く職業会計人(税理士・公認会計士)のオピニオン・マガジン
『TKC』10月号

そのはじまりのコラム「提言」は、
—中小企業の事業承継を支えるため、ともに政策要望を!-


10月18日、日本経済新聞にも、同じ視点の記事が掲載されました。


本文では、中小企業の事業承継を支えるため、

事業承継税制の特例措置の拡充や恒久化を求めています。

背景にあるのは、中小企業が廃業すれば、

単に一つの会社がなくなるだけでは済まないという認識です。

・ 雇用が失われる。
・ 技術や技能が失われる。
・ 取引先との関係が失われる。
・ 地域社会を支える機能が失われる。
・ 長年かけて築いた信用が失われる。

言うまでもなく、会社は株主だけの所有物ではなく、

社会の中に組み込まれた存在なのです。

山下事務所でも「会社は公器」と繰り返しお伝えしています。

事業承継とは、会社の所有権を移すことではなく、

社会に必要な機能を次の世代へつなぐことです。

この視点に立つと、事業承継は経営者個人の相続問題から、

日本経済全体の持続可能性の問題へと変わります。
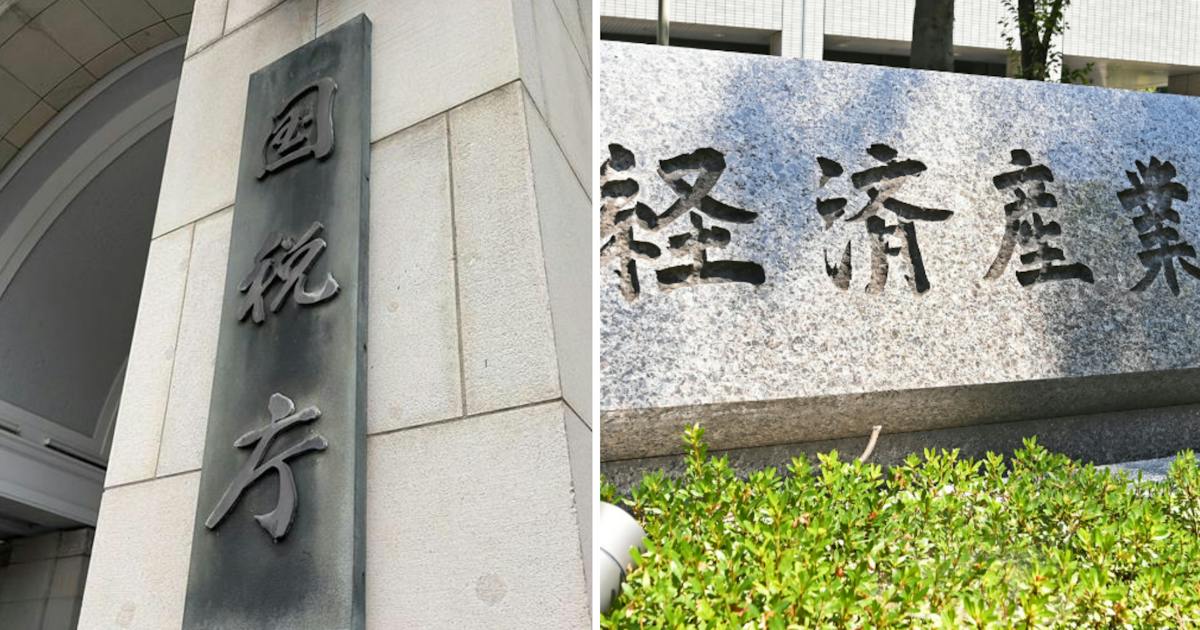
経済産業省は、その点を国税庁に確認しました。

今回の提言が求めているのは、

事業承継税制の特例措置の拡充と恒久化です。

中小企業の株式は、

長年の利益の蓄積によって評価額が大きくなることがあります。

一方、その株式を引き継ぐ後継者が、

納税に必要な現金を十分に持っているとは限りません。

ここに、事業承継の難しさの一端があります。
会社には名目上の資産がある。ゆえに株式にも価値がある。

しかし、納税資金として自由に使える現金があるとは限らない。

この問題に対して税制がどう設計されるかによって、

後継者の選択肢も変わります。

ただ、税負担を軽くすることと、

事業承継を成功させることは、同じではありません。

税制は承継の障害を取り除くことができます。

しかし、後継者に経営能力があるか、会社に稼ぐ力があるか、

従業員や取引先から信頼されているかまでは、税制では解決できません。

税制は、国家経営に必要な土台です。

つまり、会社を存続させる力そのものではないということです。

提言の中盤には、次のような趣旨の記述があります。

 国税庁が考える残余利益方式は、現行評価方式よりも資本の蓄積や収益力の向上が税負担の増加につながるため、中小企業の株価が大幅に上昇する可能性がある。

会社が努力して利益を上げ、内部留保を蓄積する。

財務体質が改善し、会社の価値が高まる。
本来、これは経営者が目指すべき成果であり、

山下事務所が推進している経営指導の根幹です。

ところが、株式評価の方法によっては、

その成果が事業承継時の税負担を大きくする要因にもなり得るのです。

これが通れば、経営者には、こんな矛盾が生まれます。
・利益を上げれば、会社は強くなる。
・内部留保を増やせば、会社は倒れにくくなる。
・自己資本が充実すれば、金融機関からの信用も高まる。
・しかし、株価が上がれば、後継者の承継負担が重くなる。
・長年かけて留保した事業資金は、税に変換され、一瞬で消える。

企業を強くする経営努力と、円滑な事業承継を促す制度設計、

そして税制そのものが、必ずしも同じ方向を向いていない。
ここに政策を立案する難しさがあります。

それでも、問題提起の核心は明確です。企業の成長を促す制度と、

次世代への承継を促す制度は、整合的でなければならないということです。
そこが崩れる可能性が、突然、見えてきたという危うさですね。


提言の見出しは、

「政策要望を!」ではなく、「ともに政策要望を!」です。
ここに、この原稿の実践的な意味があると感じました。

失礼ながら、天下の日本商工会議所でも、制度を要望するだけでは、

政策は現場の実態を十分に反映できないということです。

中小企業の経営者、商工会議所、税理士、金融機関。

それぞれが、実際に何が起きているかを持ち寄ることが重要です。

さまざまな棚卸をしなければならない時が来ているということでしょう。
経営基盤が強くても、後継者に志や経営能力がなければ、

会社の未来は安泰ではありません。

そして、志があっても、

制度上の障害によって承継が難しくなるのであれば、

それは社会全体にとっても損失です。

国税庁には「会社は公器」だという概念が薄いのかもしれません。

だからこそ、四者が連携して、

制度・経営基盤・志を一体として提言する必要があるのだと思います。


この思考、続けて深め、語っていきましょう。


すべては中小企業の「存続と成長と発展」のため!

いつもお読みいただきありがとうございます。