
<300> ビンボー50代にならないために!
ビンボー50代にならないために!
40代で考えておきたいこと
◆実は、40代は収支に一番余裕がある年代
40代は、なかなか微妙な年代。「40にして惑わず」といいま
すが、実際は不安なことがたくさんある年代です。
仕事の場面では、会社の中核社員として働きがいのある年代。
一方で、ある程度、自分のポジションも見えてきて、この先
の収入の伸びがあまり期待できないと考える人もいます。
プライベートでは、子どもが高校進学でひと息ついたと思え
ば、すぐにやってくる大学受験。
住宅ローンの返済も重なり、家計が最も苦しい時期に差し掛
かります。
また、シングルの人は、結婚をしないと決めたわけではない
けれど、「もしかしたら一生ひとりかも」という不安を抱き
ながら過ごしてい
る人も少なくないでしょう。
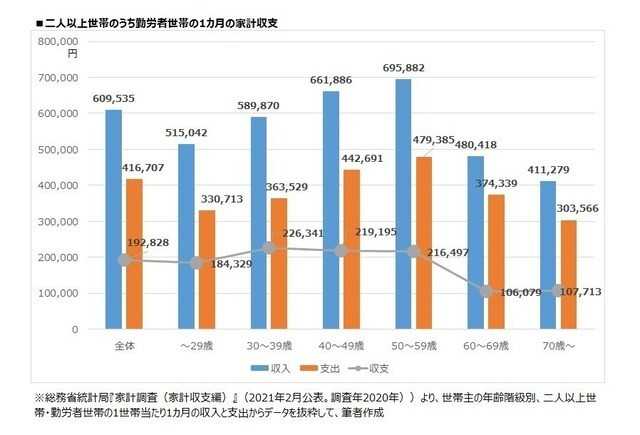
▼二人以上世帯のうち勤労者世帯の1カ月の家計収支差
総務省の家計調査(2021年2月公表)によると、収入は50代
が約69万6000円と最も多くなり、支出も約48万円と、全世
代を通して最も多くなります。
その結果、収支差は約21万6000円となり、他の年代と比べ
て特段、余裕があるわけではありません。
収支差でいえば30代が約22万6000円で最も高くなっています。
年代が上がるごとに収入は増えるものの、支出も増えていき、
50代でピークを迎えることになります。
これは、晩婚化などの影響などもあり、子どもの学費がかか
る時期が後ろ倒しになっていることも、ひとつの要因でしょう。
ひと昔前なら、子どもが大学を卒業すれば、浮いた学費の分
を自分たちの老後資金に振り分ければいいので、定年退職ま
での5~10年で1000万円程度のお金を貯めることができました。
退職金で住宅ローンを精算しても、残りの退職金は老後資金
に回すことができました。
しかし、最近は、定年退職後も子どもの学費負担がある、住
宅ローンを完済したら退職金はゼロ……。
このような50代、60代の世帯が増えているのです。
こうした世帯には酷かもしれませんが、このような事態は急
にやってきたわけではありません。
少なくとも子どもが生まれたときに、ある程度は予測ができ
ていたことです。
また、子どもの進路が明確になった時点や住宅購入した時点
で、50代、60代でどんな収支になるのか、シミュレーション
することもできたのです。
しかし、シミュレーションはしたけれど、予想外の出費がか
さなった、急な配置転換で収入が減った、退職金が想定より
少なかった、ということもあるでしょう。
50代になると、仕事で稼げる時期が残り少ないだけに、気づ
いた時点でリカバリーしようとすると、リスクの高い投資商
品に多額の資金を投入してしまい、大きな損失を被ることに
なりかねません。
ゆとりある老後を過ごせると思っていたのが、一転。
老後は節約節約、という生活を送ることになってしまうのです。
◆40代で家庭の中長期計画を立てて、予測する
今、40代なら10年後、20年後のライフプランを書き出すこ
とによって、問題があれば立て直すことができる時間があり
ます。
子どもの年齢、進学時期と自分の年齢を突き合わせて、いつ、
いくらかかるのか、このとき住宅ローンはいくら残っている
のか、といったお金の中長期計画を立てていない人が意外と
多いのです。
会社では、企業の中長期計画に沿って仕事をしているはずな
のに、家計運営はほったらかし。
これでは、突発的な出来事に対応することは難しくなるでし
ょう。
もちろん、計画どおりに事が運ぶとは限りません。
しかし、10年後、20年後までの家族の予定とお金の予定を
一覧で作っておけば、計画どおりにいかなかったときに、
どうやってカバーすればいいのか、考えるきっかけになるは
ずです。
参考に簡単な10年プラン表を紹介しますので、家族で話し
合いながら作ってみてください。
◆40代では想定できないこともある
人は、常に「あのとき、こうしていれば」と後悔するもの
です。
その後悔をバネに、これから同じ失敗をしないように対策
を立てることができるのも人間です。
40代の今、
「20代でこんなことをしておけばよかった、30代でこれ
をしなかったのは悔やまれる」。
そんな思いを抱いている人もいるでしょう。
50代になった筆者も、30代、40代でこんなことをしてお
けば、今、もう少しラクに生活できたのに、と思うことは
しばしばあります。
たとえば、アタマが柔らかいうちに、資格取得の勉強をし
ておけばよかった、積立はしているけど積立投資の額を増
やしておけばよかったと。
数えあげたらキリがありません。
しかし、後悔してばかりでは何の解決にもなりません。
今感じている後悔は、次の10年先を変えるための魔法の言
葉と思えばいいのです。
●40代で資格を取りたかったけれど、今50代になって取り
たい資格は別にある。
だから今から頑張ろう。
●積立投資を早く始めればよかったけれど、60歳で終わり
じゃない。
70歳で使うお金を積み立てよう。
●50歳で病気になって収入が減ったけど、40代で貯蓄を
頑張ったから、なんとか乗り切れる。
治ったらまた頑張ろう。
過去を変えることはできないけれど、後悔したことを、こ
れからやるべきことと捉えて、今の生活に少しだけ想像力
を働かせて、10年先の準備をすることが大事なのではない
でしょうか。
しかし、想像力がなかなか働かないことのひとつに、病気・
ケガがあります。
筆者もそうですが、40代、50代で病気をし、思うように
お金が貯められない時期がありました。
現時点、健康で人間ドックでも問題ないと言われていても、
男女ともに50歳前後からカラダは変調をきたします。
そのときに収入が減っても乗り切れるだけの対策は、今後
10年の準備のひとつとして、忘れないようにしてください。
もうひとつ、想像力が働かないのは、「生活のダウンサイジ
ング」です。
40代は仕事もプライベートもアクティブで何かと付き合い
も多く、日々の出費は嵩みます。
これを50代になったら、60代になったら減らせると思った
ら大間違いです。
一度、膨らんだ家計を縮小させるのは、かなりの努力が必
要です。
実際、先に紹介した家計収支では、60代以上で収入がガク
ッと減る一方、支出の削減額はそれほどでもありません。
勤労者世帯のデータですから、定年退職後も再雇用や継続
雇用での収入がある世帯が対象です。
一定の収入があるとはいえ、現役時代とは収入が違うので
すから、支出もそれに見合ったものに見直ししなければな
らないはずです。
今は、余裕があり、貯蓄もできているかもしれませんが、
そういうときにこそ、
「この出費は子どもが独立したら減らせる」
「この出費はキャリアアップのために、今、必要」
というように、減らせるお金、減らせないお金、いずれは
出費しなくて済むお金、という具合に、生活のダウンサイ
ジングの計画だけでも立てておくといいでしょう。
50代からラストスパートで老後資金を貯める、というセオ
リーが通じなくなった今、ビンボー50代にならないために
は、40代の今、お金のことでできることはやっておきまし
ょう。