​「カブとご褒美、ときどき育児。」 ~忙しいパパ・ママのための、手堅い企業分析&お買い物ログ~

​「カブとご褒美、ときどき育児。」 ~忙しいパパ・ママのための、手堅い企業分析&お買い物ログ~

「給料は生活費、配当は遊び代!」がモットー。
3児の父が、理系視点で「金のなる株」を解剖し、増えたお小遣いで「生活が楽になる神グッズ」をポチるブログです。
難しい数字は読み飛ばしてOK。忙しいパパ・ママ、一緒に「賢く稼いで、楽しく使う」沼にハマりませんか?


🏠ようこそ!りょーーの「家計防衛ブログ」へ💰


埼玉の川口周辺で、製薬会社の会社員をしながら3人の子供(小3・年中・そして6月誕生予定の第3子!)のパパをやっています、りょーーです。😊


「物価高で家計がキツい…」「教育費、このままで足りる?」そんな不安、ありませんか?

実は私も、長男のサッカー遠征費や次男の習い事代に冷や汗をかく日々です(笑)。💦


✨ このブログで発信していること


  • 「配当金」で教育費を賢く作るプロの投資術

  • 製薬現場の目線で裏読みする「本当に強い企業」分析

  • 楽天お買い物マラソンや優待をフル活用したリアルな家計管理


難しい専門用語は使いません!「明日の夕飯代」「子供の習い事代」が少しでも楽になるような、地に足のついた資産運用を一緒に目指しましょう。💪✨


※投資は自己責任となりますが、皆さんの資産形成のヒントになれば嬉しいです。お気軽にフォローやコメントくださいね!😊


製薬会社で働く、3児のパパ投資家りょーーです!😊✨


11月も中旬に入り、朝晩は暖房をつけないと布団から出られないほど冷え込んできましたが、皆様いかがお過ごしでしょうか。毎日終わりの見えない家事育児、そしてお仕事、本当にお疲れ様です!

我が家は現在、今年6月に生まれたばかりの三男(0歳)の夜泣きフィーバーが絶好調!夫婦そろって万年寝不足のゾンビ状態です。夜中にミルクを作りながら、窓の外の夜景をボーッと眺める日々を送っております(笑)


さらに我が家を悩ませているのが、小3の長男です。「中学受験したい!」と言い出し塾の授業が本格スタートしたのですが、並行して本気で取り組んでいるサッカーの合宿や遠征費も激増中。年中さんの次男の体操教室代も加わり、我が家の家計はまさに教育費のビッグバン状態に突入しました。


スーパーに行けばお米も野菜もお肉も信じられないくらい値上がり。「埼玉は物価が安くて住みやすい」なんて言われていた時代はどこへやら…。家計簿をつけるたびに冷や汗が止まりません。


そんな過酷で限界ギリギリの毎日を送る中、マイホームを検討している同世代のママやパパたちから、最近ものすごく多く寄せられる「2つの切実な悩み」があります。

それが、「結局、うちの年収だといくらまで住宅ローンを借りられるの?(借入可能額)」という疑問と、働き方が多様化する今の時代ならではの「転職と住宅ローンのタイミング問題」です。


「年収500万円・600万円だと、銀行はいくら貸してくれるの?子どもの教育費を残すにはいくらまでに抑えるべき?」

「給料を上げるために転職したいけど、住宅ローンを組む前に転職すると審査に落ちるって本当?」

「逆に、住宅ローンを組んだあとに転職したら、銀行から怒られたり一括返済を求められたりしないの!?」


実はこの「借入可能額のカン違い」と「転職のタイミングの罠」は、一歩間違えると審査落ちで欲しい家が買えなくなったり、最悪の場合は数百万円の違約金を背負ったりする超・危険地帯です。

そこで本日は、数字と金融ルールの構造分析をこよなく愛する理系パパの私が、専門知識をフル稼働させて「2026年最新の年収別・借入可能額と安全ラインの早見表」、そして「住宅ローン前後の『転職』が及ぼす審査・契約へのリアルな影響と完全攻略法」を徹底的に丸裸にしていきます!


【りょーーの徹底比較ファイル:年収別「借入可能額(審査上限)」vs「教育費を守る安全額」】

※35年返済・他の借入なしの場合の目安(審査上限は審査金利3.0%・返済負担率30〜35%、安全額は手取りの約20%・実行金利1.0%前後で試算)


・年収300万円: 審査上限 約1,950万円 / 安全ライン 約1,300万〜1,500万円(月約4.2万円)

・年収400万円: 審査上限 約3,030万円 / 安全ライン 約1,800万〜2,000万円(月約5.6万円)

・年収500万円: 審査上限 約3,790万円 / 安全ライン 約2,200万〜2,500万円(月約7.0万円)

・年収600万円: 審査上限 約4,550万円 / 安全ライン 約2,600万〜3,000万円(月約8.4万円)

・年収700万円: 審査上限 約5,310万円 / 安全ライン 約3,100万〜3,500万円(月約9.8万円)

・年収800万円: 審査上限 約6,060万円 / 安全ライン 約3,500万〜4,000万円(月約11.2万円)

・年収900万円: 審査上限 約6,800万円 / 安全ライン 約4,000万〜4,500万円(月約12.7万円)

・年収1,000万円: 審査上限 約7,580万円 / 安全ライン 約4,500万〜5,000万円(月約14.1万円)


・理系パパの結論①(借入額の鉄則): 銀行が貸してくれる「審査上限(年収の約7.5倍)」と、子どもを育てながら返せる「安全ライン(年収の約5倍)」には1,000万円〜2,500万円もの巨大なギャップがある!

・理系パパの結論②(転職の鉄則): ローン申込直前の転職は「勤続年数リセット」で不利になりやすいが、『家の引き渡し(融資実行)が完了した後』の転職は100%自由!ただし「本審査通過〜引き渡し前」の転職だけは絶対にやってはいけない禁じ手!


【年収別】なぜ「審査上限」まで借りると破綻するのか?返済負担率35%の罠


先輩ママの皆様、上のオレンジ色のボックスの数字を見て、どう感じられたでしょうか?

「えっ、年収500万円だと審査では約3,800万円(ネット銀行の甘い審査なら4,000万円以上)も借りられるのに、安全ラインは2,500万円なの!?」「年収600万円でも安全ラインは3,000万円までなの!?」と驚かれた方も多いはずです。


ここが、住宅ローンで家計が破綻するかどうかを分ける「最大の分岐点」です。

銀行が「あなたにいくらまで貸せるか(借入可能額の上限)」を計算する時、実は私たちが実際に払う変動金利(0.7%〜1.0%など)ではなく、将来の金利上昇を見越した「審査金利(年3.0%〜4.0%程度)」という厳しい架空の金利を使っています。

そして、額面の税込年収に対して、年間のローン返済額が「30%(年収400万円未満)」または「35%(年収400万円以上)」に収まるかどうかで上限額を弾き出します。これが『返済負担率』です。


しかし、理系パパとして電卓を叩くと、この「額面年収の35%」という数字がいかに狂気じみているかが分かります。

たとえば額面年収600万円のご家庭を考えてみましょう。


  • 額面年収600万円の「実際の手取り年収」: 税金や社会保険料が約2割(約120万円)引かれるため、手元に残るお金は「年間約480万円(月平均40万円)」です。

  • 返済負担率35%(年間210万円=月17.5万円)まで借りた場合: 手取り月40万円の中から、毎月17.5万円がローンで消え、さらにマンションの管理費や戸建ての修繕積立・固定資産税で月3万円が消えます。

  • 手元に残るお金: 月40万円 − 住居費20.5万円 = 残り19.5万円!


家族4人〜5人で、食費・光熱費・通信費・日用品・保険代を払ったら、残り19.5万円なんて1円も残りません!

ここから小3の長男の塾代(月4万円)やサッカーの遠征費、次男の習い事、さらには大学進学に向けた新NISAの積立なんて、物理的に不可能です。だからこそ、教育費が爆発する子育て世帯が住宅ローンを組む時は、銀行の言う「年収の7〜8倍借りられますよ!」という悪魔の囁きを無視し、「返済負担率は額面年収の20%以内(手取り月収の25%以内)=年収の5倍程度」に抑えるか、共働きで妻の収入を余裕資金として残しておくのが絶対防衛ラインになるのです。


【要注意】車のローンやスマホ分割があると、借入可能額が1,000万円減る!?


さらにもう1つ、年収別の借入可能額でママたちが知らない「審査の落とし穴」があります。

銀行が計算する「返済負担率(35%以内)」には、住宅ローンだけでなく、「マイカーローン」「奨学金の返済」「クレジットカードのリボ払い・分割払い」「最新のiPhoneの分割払い」など、すべての借金の年間返済額が合算されるというルールです!


たとえば、毎月3万円の車のローン(年間36万円)が残っている状態で住宅ローンの審査を受けると、銀行は「この人は年間36万円分の返済枠をすでに使っているな」と判定するため、住宅ローンの借入可能額がなんと「約800万円〜900万円」も強制的に引き下げられてしまうのです!

希望の借入額を満額通すためには、住宅ローンの審査を申し込む前に、車のローンやスマホの分割残債、カードのリボ払いは手元の貯金で一括完済しておくのがプロの鉄則です。


【疑問①】住宅ローンを組む「前」の転職は審査に影響ある?突破する3つの裏ワザ


さて、ここからが本日のメインテーマの1つ目。

「マイホームを買いたい時期と、パパ(またはペアローンを組むママ)の『転職』のタイミングが重なってしまった場合、審査に影響はあるのか?」という問題です。


理系パパとして結論からズバリお伝えします。

住宅ローンを組む「前(直前)」の転職は、審査に大きく影響します!基本的には「転職する前にローンを組む」方が圧倒的に有利です。


なぜか?銀行が35年という超長期でお金を貸す時に一番恐れているのは、「この人が途中で会社を辞めて収入が途絶えること」です。

そのため、多くの民間銀行では審査のフィルターとして「現在の勤務先での勤続年数が1年以上(厳しい銀行では2〜3年以上)あること」を目安にしています。

もし転職して3ヶ月目に審査を申し込むと、前職で10年真面目に働いていても「勤続年数0年3ヶ月」にリセットされてしまい、さらに前年の源泉徴収票(1年分の確定した年収実績)が出せないため、「すぐにまた辞めるかもしれないし、本当の年収が読めない」と判定されて審査のハードルが跳ね上がってしまうのです。


「えっ、じゃあすでに転職しちゃった人や、どうしても今すぐ転職したい人は、1〜2年待たないと家が買えないの!?」

いいえ、諦める必要はありません!令和の今は終身雇用が崩れ、転職が当たり前の時代になったため、転職直後(勤続1年未満)でも一発で審査を突破できる「3つの例外ルート(裏ワザ)」が存在します。


【理系パパ直伝!転職直後でも住宅ローン審査を通す3つの突破口】


① 「同業種・同職種へのキャリアアップ転職」として職歴書でアピールする!

全く未経験の業界へ転職して年収が下がった場合は厳しくなりますが、たとえば「同じ製薬業界での転職」「同じITエンジニア・看護師・保育士・営業職として、より条件の良い会社へ移り年収が上がった(キャリアアップ転職)」という場合は話が別です!

銀行に「職務経歴書」と転職先の「雇用契約書(または内定通知書・年収見込証明書)」を提出し、過去の職歴の一貫性とスキルを説明すれば、前職の勤続年数を加味してすんなり承認を出してくれる銀行が急増しています。


② 勤続年数の条件がない『フラット35』や、転職者に柔軟なネット銀行を選ぶ!

住宅金融支援機構の長期固定ローン『フラット35』には、「勤続○年以上」という条件がそもそも存在しません!転職して1ヶ月目であっても、1ヶ月分の給与明細や雇用契約書から「見込み年収」を計算して審査してくれます。また、ソニー銀行などの一部のネット銀行やメガバンクでも、転職後の給与明細1ヶ月分+雇用契約書があれば申し込める仕組みが整っています。


③ 試用期間が終わり、最低でも「給与明細が1〜3ヶ月分」出てから申し込む!

転職先に入社する前(有給消化中)や、入社してまだ1回もお給料をもらっていない状態では審査ができません。転職後に申し込むなら、最低でも1ヶ月〜3ヶ月分の「新しい会社の給与明細」が手元に揃うタイミングまで待ってから事前審査に出すのが鉄則です。


【疑問②】住宅ローンを組んだ「あと」に転職はできる?絶対NGな「魔の期間」とは


続いて、読者の皆様が一番気になっている核心の質問。

「じゃあ、今の会社にいるうちに住宅ローンを組んでしまって、ローンを組んだ『あと』に転職するのはアリなの?銀行から契約違反で怒られたりしない?」


これに対する理系パパの回答は、「家の引き渡し(融資実行)が完全に終わった『あと』なら、いつ転職しようが100%自由!銀行がローンを取り消したり一括返済を求めたりすることは絶対にありません!」です。


日本国憲法には「職業選択の自由」があります。一度お金が振り込まれて家の引き渡しが終わり、毎月のローン返済がスタートしてしまえば、あなたが翌月に別の会社へ転職しようが、さらには独立・起業してフリーランスになろうが、「毎月の返済日に遅れずにきっちりお金が引き落とされている限り」、銀行は何も文句を言えませんし、金利を上げられることもありません。

だからこそ、将来的に「異業種への転職」や「独立・フリーランス化」「少し年収が下がるホワイト企業への転職」を考えているパパやママは、『今の会社の高い信用力と勤続年数を使って住宅ローンの引き渡しまでを完全に終わらせ、その後に転職する』というのが、金融戦略上もっとも賢い黄金ルートになります。


【超・絶対警告】「本審査通過後〜引き渡し前」の転職は人生が詰む!


ただし!!ここで1つだけ、絶対に踏み抜いてはいけない「死の地雷」があります。

多くの人が「住宅ローンの『本審査』に通った=もうローンを組めた!」と勘違いして、家の引き渡し(完成・鍵の受け取り)を待たずに会社に退職届を出して転職してしまうのですが、これは絶対にやってはいけません!!


【恐怖の実話】なぜ「本審査通過後〜引き渡し前」に転職してはいけないのか?


新築マンションや注文住宅を買う場合、「本審査に合格した日」から、実際に建物が完成して銀行がお金を振り込む「融資実行日(引き渡し日)」までに、数ヶ月〜1年近くのタイムラグがありますよね。

実は、本審査の合格というのは「申込時点の会社にそのまま勤め続けていること」を前提とした仮の約束に過ぎません。

もしこの「引き渡し前」の期間に転職してしまうと、引き渡し直前の健康保険証の提示や在籍確認等で100%銀行にバレます。するとどうなるか?

その瞬間に「本審査の合格(承認)」が白紙撤回(取り消し)になり、勤続0ヶ月の状態で一から再審査のやり直しになります!

もし再審査に落ちたり、引き渡し日までに審査が間に合わなかったりした場合、お金が払えないため家は買えません。それどころか、「自分の都合(転職)でローンが組めなくなった」とみなされるため、不動産売買契約の「ローン特約(白紙解約)」が使えず、すでに払った手付金(数百万円)が全額没収されるか、物件価格の10〜20%(数百万〜1,000万円)の違約金を請求されるという地獄絵図が待っています!


いいですか、先輩ママの皆様。パパが「もう本審査通ったから、来月転職するわ!」と言い出したら、全力で羽交い締めにして止めてください(笑)。

転職活動を始めるのも、今の会社に退職を伝えるのも、必ず「銀行からお金が振り込まれ、家の鍵を受け取って引っ越しが終わった『翌日以降』」にする。この順番を守るだけで、違約金リスクは完全にゼロになります!


ローン返済開始「後」に転職した時にやるべき3つの手続きと注意点


「よし、引き渡しが終わってから転職すれば安全なんだね!じゃあ、返済が始まった後に転職した時は、何に気をつければいいの?」


無事にマイホームを手に入れて返済が始まった後に転職する場合、損やトラブルを防ぐために押さえておくべきポイントはたったの3つです。


  1. 銀行へ「勤務先変更」の届出をする(ネット手続きで5分):

    銀行の住宅ローン契約約款には、「住所や勤務先が変わった場合は届け出ること」というルールがあります。「届け出たら再審査になるのでは?」と怖がる人がいますが、融資実行後であれば、勤務先変更の届出をしても再審査になったり契約が取り消されたりすることは一切ありません。今の時代は多くの銀行でスマホのマイページから新勤務先を入力するだけで5分で終わるので、転職後にサラッと変更しておきましょう。

  2. 転職した年の「住宅ローン控除(減税)」の手続き漏れに注意!:

    これが家計に直結する重要ポイントです!住宅ローン控除(毎年数十万円の税金が戻ってくる神制度)は、1年目は確定申告、2年目以降は会社の「年末調整」で自動的に還付されます。

    新しい会社に11月頃までに入社して年末調整に間に合えば、税務署から届いた「住宅ローン控除証明書」と銀行の「残高証明書」を転職先の総務に出すだけでOKです。もし年末ギリギリに退職して転職先での年末調整に間に合わなかった場合は、翌年2月〜3月に自分でスマホ(e-Tax)から確定申告をすれば、1円も損することなく満額の税金を取り戻せます!

  3. もし「年収が下がる転職」をするなら、固定費と新NISA積立額を再調整する:

    たとえばワークライフバランスを重視して、年収500万円(手取り月約31万円)から年収450万円(手取り月約28万円)の会社へ転職した場合、毎月の手取りは約3万円減りますが、住宅ローンの引き落とし額は1円も変わりません。

    最初に私がお伝えした「年収の5倍以内の安全ライン」でローンを組んでおけば、月3万円の収入減があっても家計はビクともしません。万が一、子どもの教育費ピークと重なって返済が苦しくなりそうな時は、延滞してしまう前に銀行へ相談すれば、返済期間の延長などの相談に乗ってもらえます。


理系パパがお答え!借入可能額と転職のよくあるQ&A


Q. ママが「産休・育休中」だったり、復職後に時短勤務・パートへ転職したりする場合はどうなりますか?


A. 産休・育休中でも「復職後の見込み年収」でペアローンや収入合算が組める銀行が増えています!ただし、引き渡し後にパートになる予定なら「パパ1人の単独ローン」が絶対安全です!

以前は育休中だと審査に通らない銀行が多かったのですが、現在は「育児休業給付金の決定通知書」や「復職後の年収見込証明書(または育休前の源泉徴収票)」を出せば、夫婦ペアローンや収入合算を認めてくれる銀行が主流です。

ただし注意点として、ペアローンを組んで「住宅ローン控除」を夫婦それぞれが受ける場合、引き渡し後にママが退職して専業主婦になったり、年収103万円以下のパートに転職したりすると、ママが納める所得税・住民税がなくなるため、ママ分の住宅ローン控除(年間十数万円の減税枠)が丸ごと消滅してしまいます!

将来、3人目の出産や子どもの中学受験サポートなどでママが働き方をセーブする可能性があるなら、最初から「パパ1人の年収の安全ライン(単独ローン)」で借りておくのが、一番自由度が高くて失敗しない戦略です。


Q. 将来「独立・起業(フリーランスや個人事業主)」したい場合は、いつ家を買うべきですか?


A. 1000%間違いなく「会社員(正社員)のうちに家の引き渡しまで終わらせてから」独立してください!

これ、理系パパが独立志向の友人に必ず口を酸っぱくして言っている鉄則です。会社員(サラリーマン)の信用力は、銀行審査においてプラチナチケット並みに最強です。

一度会社を辞めて個人事業主やフリーランス、ひとり社長になってしまうと、たとえ年商が2,000万円あっても、「直近3期分の黒字の確定申告書(または決算書)」が出せない限り、民間銀行の住宅ローン審査にはほぼ通りません(節税で経費を多く計上して所得を圧縮していると、さらに借りられなくなります)。少しでも独立の可能性があるなら、絶対に会社員の身分があるうちにマイホームの引き渡しまで完了させておきましょう!


Q. すでに住宅ローンを返済中ですが、転職した直後に「別の安い銀行への借り換え」はできますか?


A. 「借り換え」は新しい銀行での新規審査と同じなので、転職する『前』に借り換えまで済ませておくのが正解です!

現在のローンをそのまま返済し続ける分には転職しても全く影響ありませんが、「金利がもっと低いネット銀行へ『借り換え』たい」となった場合は、新しい銀行で一から審査を受け直すことになります。その際、転職直後だと「勤続年数1年未満」で借り換え審査に引っかかるケースがあるため、もし借り換えも検討しているなら、転職前の今の会社に在籍しているうちに借り換え手続きを完了させておくのがベストです!


3児パパの家計防衛&キャリア戦略スコア発表!


さて、恒例の理系パパがシビアに判定する「年収5倍ルール&引き渡し後転職戦略の防衛スコア」ですが……


【 100点 / 100点満点 】


マイナス点は一切ありません。

「銀行が提示する『審査上限(年収の7〜8倍)』の甘い罠を拒絶し、教育費を残せる『安全ライン(年収の5倍程度)』で借入額をロックすること」と、「住宅ローンの引き渡し(融資実行)という絶対の境界線を見極めて転職のタイミングをコントロールすること」は、マイホームの夢とキャリアアップ、そして子どもたちの学費のすべてを守り抜く100点満点の家計防衛術であると断言します。


まとめ:正しい知識と順番さえ知っていれば、マイホームも転職も怖くない!


教育費の波状攻撃に震えつつも、家族が安心して暮らせるマイホームと、より良い働き方(キャリア)の両方を叶えるために毎日頭を悩ませているママたち、パパたち。本当にお疲れ様です。


本日の重要ポイントを最後にもう一度だけ整理します。


  • 年収別の借入額: 審査で通る上限額(年収の7.5倍)ではなく、手取りの20〜25%に収まる「年収の5倍前後」を安全ラインの基準にする!(車のローンや分割払いは審査前に完済する)

  • ローンを組む「前」の転職: 基本は転職前が有利。もし転職直後に組むなら、同業種キャリアアップの証明(雇用契約書・職務経歴書)を出すか、勤続年数不問の『フラット35』や柔軟なネット銀行を選ぶ!

  • ローンを組んだ「後」の転職: 『本審査後〜引き渡し前』の転職だけは違約金地獄になるため絶対NG!『引き渡し(融資実行)完了後』なら転職も独立も100%自由!


「住宅ローンを組んだら、もう35年間ずっと今の会社にしがみつくしかないんだ…」と諦める必要もなければ、「転職したいからマイホームは諦めよう…」と家族の夢を犠牲にする必要もありません。金融機関の審査ルールという「ゲームの法則」を正しく理解し、正しい順番でカードを切りさえすれば、理想のマイホームも年収アップの転職も、そして子どもたちの教育費もすべて手に入れることができます。


我が家も今夜は、三男が寝てくれた奇跡の隙間時間を狙って、妻と一緒に「うちは長男の中学受験と次男・三男の大学費用がこれから本番だから、住居費と教育費のバランスを常に手取りの安全圏内にキープして、パパもさらに市場価値を高められるように資格勉強頑張るね!」と熱いコーヒーを飲みながら家族の未来会議を開こうと思います。

物価高や金利上昇、教育費の壁は高くそびえ立っていますが、論理的な知識と賢いライフプランニングを味方につけて、一緒にこの子育てのハードモードを笑顔で力強く乗り切りましょう!


製薬会社で働く、3児のパパ投資家りょーーです!😊✨


11月も中旬に差し掛かり、朝晩は暖房なしではいられないほど冷え込んできましたが、皆様いかがお過ごしでしょうか。毎日終わりの見えない家事育児、そしてお仕事、本当にお疲れ様です!

我が家は現在、今年6月に生まれたばかりの三男(0歳)の夜泣きフィーバーが絶好調!夫婦そろって万年寝不足のゾンビ状態です。夜中にミルクを作りながら、川口市の夜景をボーッと眺める日々を送っております(笑)


さらに我が家を悩ませているのが、小3の長男です。「中学受験したい!」と言い出し塾の授業が本格スタートしたのですが、並行して本気で取り組んでいるサッカーの合宿や遠征費も激増中。年中さんの次男の体操教室代も加わり、我が家の家計はまさに教育費のビッグバン状態に突入しました。


スーパーに行けばお米も野菜もお肉も信じられないくらい値上がり。「埼玉は物価が安くて住みやすい」なんて言われていた時代はどこへやら…。家計簿をつけるたびに冷や汗が止まりません。


だからこそ、私たち親は「新NISA」という非課税制度をフル活用して、子どもたちの将来の学費や塾代を自力で生み出していくしかありません。

そんな中、新NISAで日本の高配当株をコツコツ買っている全国のママ・パパ投資家たちの心臓を凍りつかせる「超・特大のバッドニュース」が飛び込んできました。


それが、高配当株の絶対王者として誰もが知る『JT(日本たばこ産業・2914)』のロシア現地法人が、プーチン大統領の大統領令によって事実上乗っ取られた(一時管理下に置かれた)という衝撃の事件です!

この発表を受けた直後の東京株式市場では、あの巨大企業であるJTの株価がなんと前日比マイナス19.3%(1,500円安)の『ストップ安(6,269円)』まで大暴落するという歴史的なパニックが起きました。


「えっ、ロシアの会社を取られたってどういうこと!?戦争が始まってからもずっとロシアで稼いでたの?」

「利益の大部分をロシアで稼いでいたって聞いたけど、今後JTの会社運営や株価はどうなっちゃうの!?」

「新NISAで教育費のために持ってるんだけど、配当金が減らされたり(減配)、紙切れになったりしないか怖すぎる…!」


そんな先輩ママたちの悲痛な不安とパニックを鎮めるべく、数字と決算書(有価証券報告書)の深掘り分析をこよなく愛する理系パパの私が、専門知識をフル稼働させて「今回のロシア資産接収の真相」「なぜロシア事業の利益が異常なほど大きかったのかというカラクリ」、そして「今後の株価・配当金・会社運営へのリアルな影響」をどこよりも分かりやすく丸裸にしていきます!


【りょーーの銘柄データファイル:JT/日本たばこ産業(2914)】

・企業名:日本たばこ産業株式会社(JT)

・事業内容:国内および海外たばこ事業(世界130以上の国と地域で販売)、加工食品事業(テーブルマーク等)※医薬事業は塩野義製薬へ売却し本業へ集中

・注目度:2026年11月5日、ロシア政府の大統領令により現地の製造子会社4社(関連含め7社)が「一時管理下」に置かれ、翌6日に株価が19.3%下落(ストップ安)!

・得意分野:圧倒的なブランド力による「世界的な値上げ(プライシング)力」と、加熱式たばこ『Ploom(プルーム)』の急成長

・マクロ環境:世界的なインフレ下でも値上げが通るディフェンシブ性を持つ一方、ロシア等の「地政学・カントリーリスク」が直撃

・理系パパの注目ポイント:ロシア事業は全社売上の約1割強でありながら、調整後営業利益の「約15%〜最大25%(約1,500億〜2,250億円規模)」を稼ぎ出していた超高収益のドル箱だった点

・株主還元:配当性向75%(±5%程度)が目安。2026年12月期は年間272円予想(株価急落により配当利回りは約4.3%へ上昇)

・投資のしやすさ:急落後の株価は6,200円台(100株あたり約62万円)と、1単元買うにはややまとまった資金が必要

・リスク:ロシア事業の「連結除外・巨額減損」が確定した場合の来期以降の利益押し下げと、配当性向の上昇(80%台後半)に伴う将来の減配リスク

・投資スタンス:すでに保有しているならパニック売り(狼狽売り)は厳禁!新規買いは「ロシア事業の会計処理(減損額)」と「来期配当方針」が見えるまで様子見か、単元未満株(1株ずつ)での超・時間分散が鉄則


プーチン大統領令の衝撃!「ロシア関連会社を取られた」の本当の意味


先輩ママの皆様、まずニュースで報じられている「ロシアの関連会社を一時管理下に置かれた(事実上取られた)」というのが一体どういう状態なのか、専門用語を噛み砕いて解説します。


2026年11月5日、ロシアのプーチン大統領は、JTの海外たばこ事業を統括する子会社(スイスのJTインターナショナル)がロシア国内に持っている「現地のたばこ製造工場など中核4社(関連会社を含めると7社)」を、ロシア側の企業(事実上の国家管理)の『暫定的な管理下(一時管理下)』に移すという大統領令にサインしました。


「一時管理ってことは、そのうち返してもらえるの?」と思いますよね。

いいえ、ここが一番恐ろしいポイントです。書類上の「持ち主(所有権)」の名前はJTのまま残されていますが、会社の社長をクビにしてロシア人を据えたり、工場をどう動かして利益をどう使うかという「経営権(支配権)」を100%ロシア側に奪われた状態なのです。


簡単に言えば、あなたがロシアに持っていた「毎月チャリンチャリンと家賃が入ってくる超人気のアパート」を、ある日突然ロシア政府がやってきて鍵を勝手に変え、「今日からここの管理と家賃の回収はうちの指定業者がやるから、あなたは口出ししないでね!」と締め出されたのと同じです。

これまでにも、フランスの食品大手ダノンや、デンマークのビール大手カールスバーグ、直近ではネスレ関連などが同じ「一時管理」の命令を受け、結果的に二束三文でロシア側に売却させられるか、事実上の国有化(乗っ取り)に追い込まれてきました。


実はこのわずか1週間前の10月29日、JTは第3四半期決算を発表し、「今期(2026年12月期)の純利益は6,620億円(前期比+29.8%)で過去最高益を更新します!」と上方修正を出したばかりでした。

株価も7,700円台まで上がり、投資家みんなが万歳をしていたその絶頂のタイミングで、プーチン大統領からの冷や水が浴びせられたため、11月6日にパニック売りが殺到してマイナス19.3%のストップ安となったのです。


理系パパの深掘り財務分析!なぜロシアは「売上1割なのに利益が最大4分の1」だったのか?


「でも、世界130カ国以上でたばこを売っているJTなのに、なんでロシア1カ国を取られただけで株価が2割も大暴落するの?そんなにロシアの利益って大きかったの?」


ここが、今回のニュースを理解する上で最も重要な「財務のカラクリ」です。

有価証券報告書や市場の試算データを分析すると、驚くべき数字のギャップが見えてきます。


JT全体の売上収益(約3兆5,000億円規模)の中で、ロシア事業が占める売上の割合は「約10%〜14%程度(約3,500億〜4,900億円規模)」です。

ところが、本業の儲けを示す「調整後営業利益」で見ると、なんとロシア1カ国だけでJT全体の「約15%〜最大で約25%(4分の1、金額にして年間約1,500億〜2,250億円規模)」もの莫大な利益を叩き出していたと試算されているのです!


「えっ!?売上が1割なのに、利益が4分の1!?なんでロシアだけそんなにボロ儲けできていたの!?」

理系パパが計算式を紐解くと、そこには2つの明確な理由がありました。


【理系パパが解明!JTロシア事業が「超・高収益」だった2つの理由】


① ロシア市場の「約37%(約4割)」を握る圧倒的ナンバーワンだったから!

JTは過去に巨額の買収(ギャラハー社やドンスコイ・タバック社など)を重ね、ロシアのたばこ市場でシェア約37%を握る絶対王者として君臨していました。ロシア人が吸うたばこの3本に1本以上がJT製だったのです。シェア1位の企業は、現地の物流網(TC Megapolis等)を完全に支配し、インフレに合わせて強い「値上げ」ができるため、利益率が異常に高くなります。


② 2022年の戦争以降、「新規投資と広告宣伝費」を完全にゼロにしていたから!

これが一番のカラクリです!2022年2月にウクライナ侵攻が始まった際、世界中の企業がロシアから撤退しました。しかしJTは「現地の従業員と供給責任を守る」として工場を止めず、その代わりに「新しい設備投資」と「CMなどのマーケティング(広告宣伝)費用」を完全にストップしました。

考えてみてください。たばこは強い習慣性があるため、CMを1秒も流さなくてもロシアの人々は毎日買い続けます。「出ていく広告費や投資コストがゼロになったのに、値上げしたたばこが飛ぶように売れ続ける」という状態になったため、売上の大半がそのまま分厚い利益として残る『打ち出の小槌』と化していたのです!


皮肉なことに、この「広告費ゼロでも年間1,000億円以上の純利益が勝手に積み上がってしまう圧倒的な収益性の高さ」こそが、JT経営陣が4年間もロシア事業を手放す決断(撤退・売却)を先延ばしにしてしまった最大の理由であり、結果として一番美味しいタイミングでロシア政府に丸ごと絡め取られるという最悪の結末を招いてしまったのです。


他社との違い!ロシアを失ってもJTが「潰れない」と言える3つの成長エンジン


「利益の2割前後を稼いでいたロシアを取られたら、これからのJTの会社運営はボロボロになって倒産したりしないの!?」


新NISAでJT株を持っているママなら、夜も眠れないほど心配になりますよね。

しかし、財務データを冷静に読み解く理系パパとして断言します。今回の件は大打撃ではありますが、たとえロシア事業が「完全ゼロ(全損)」になったとしても、JTという会社の本業が傾いたり潰れたりすることは100%ありません。


なぜなら、ここ数年のJTは「いつかロシア事業を失うかもしれない」という最悪のシナリオに備えて、ロシア以外の地域で猛烈な勢いで「新しい稼ぎ頭」を作り上げていたからです。


  • ① 米国第4位のたばこ企業「ベクター・グループ(Vector Group)」の約3,780億円買収:

    JTは2024年秋に、世界最大の利益プールである「アメリカ市場」でシェアを持つベクター・グループを完全買収しました。これにより、ロシアに頼らずとも、カントリーリスクの低いアメリカ合衆国で毎年巨額のドル建て利益を稼ぎ出す体制がすでに稼働しています。

  • ② 加熱式たばこ『Ploom(プルーム)』の世界的な大躍進:

    これまでアイコス(フィリップモリス)に遅れをとっていた加熱式たばこですが、JTが巨額を投じた最新機種『Ploom X(プルーム・エックス)』が日本国内でシェアを大きく伸ばし、さらにヨーロッパ各国でも猛スピードで普及しています。

  • ③ 医薬事業(鳥居薬品など)を塩野義製薬へ売却し、本業へ経営資源を完全集中:

    先日の塩野義製薬の記事でも解説した通り、JTは医薬事業を約1,600億円で売却して選択と集中を完了させました。さらに世界中の紙巻きたばこ市場で「値上げ(プライシング)」を浸透させており、仮にロシアの利益(約1,500億〜2,000億円)が丸ごと消滅したとしても、残りの事業だけで「年間8,000億円〜9,000億円規模の営業利益」を叩き出せる超・高収益モンスターであることに変わりはないのです。


そしてもう一つ、投資家が知っておくべき極めて重要な事実があります。

それは、「そもそも2022年以降、ロシアで稼いだお金(ルーブル)は、ロシアの送金規制によって自由に日本本社へ持ち帰れていたわけではなかった」という点です。

つまり、帳簿(決算書の数字)の上ではロシアの利益が乗っていましたが、私たちが受け取る配当金の原資となる「日本本社のリアルな現金(キャッシュ)」は、最初からロシア以外の国々で稼いだお金で十分に回っていた可能性が高いのです。


我が家の教育費防衛シミュレーション(配当金272円は守られるのか?)


では、私たちが一番知りたい核心部分、「今後の株価と配当金(年間272円予想)はどうなるのか?」「我が家の教育費対策としてどう動くべきか?」を理系パパがシミュレーションします。


まず、今年(2026年12月期)の配当金についてです。

中間配当の「136円」はすでに9月に支払われており、残るは12月末に権利が確定する期末配当「136円(年間合計272円)」です。

11月5日の大統領令から期末まであと2ヶ月弱しかないため、今期の業績への実務的な影響は限定的であり、今年の期末配当136円(年間272円)はそのまま維持される可能性が高いと見ています。


問題は「来年(2027年12月期)以降、ロシア事業が完全に連結決算から外れた場合」です。

JTは「配当性向75%(利益の75%を配当として株主に配る)」というルールを掲げています。現在の年間272円という配当は、ロシアを含めた好調な利益を前提として「配当性向73.2%」で計算されています。


もし来期からロシアの純利益(約900億〜1,050億円規模)が完全にゼロになった場合、1株あたりの利益(EPS)が約50円〜60円ほど減ってしまいます。

その状態で無理やり「年間272円」の配当を維持しようとすると、配当性向は「約84%〜87%」まで跳ね上がってしまう計算になります。


ここから導き出される、来期以降の配当シナリオは次の2つです。


  • シナリオA(配当272円を意地でも維持): ロシア以外の「海外値上げ」「米国ベクター社の利益」「Ploomの黒字化」でロシアの穴を半分以上埋め、一時的に配当性向が80%を超えても年間272円を死守する。(この場合、今の株価6,269円での利回り4.33%は超お宝水準になります)

  • シナリオB(基本方針の75%に合わせて、一時的に15%前後の減配): 杓子定規に「配当性向75%ルール」を適用し、ロシアが抜けた利益に合わせて年間配当を「272円 → 約220円〜230円前後」へいったん引き下げる。


ここで計算してみてください。もし最悪の「シナリオB(年間230円へ減配)」になったとしても、現在の暴落した株価(6,269円)で割ると、減配後の配当利回りでも「約3.66%(100株で年間23,000円の非課税収入)」が確保できるのです!

11月6日のストップ安(マイナス19.3%の大暴落)は、まさに「ロシアの利益が丸ごと消えて、その分だけ株価と配当が2割減る最悪のケース」を、市場の機関投資家たちがたった1日で先回りして織り込んだ数字そのものなのです。


だからこそ、我が家の教育費防衛戦略(小3長男の塾代・次男の体操・三男の大学資金)としては、「すでに新NISAで持っている株は絶対にパニック売り(狼狽売り)しない!ただし、ロシアの悪材料が完全に出尽くしたことで『長年の最大の懸念(ロシアリスク)が精算された』と捉え、来期の配当方針を見極めながら冷静に配当金を受け取り続ける」というスタンスを貫きます。


プロの助言!「安くなったから今すぐ全力買い」に潜む減損リスクの罠


最後に、プロの投資家として先輩ママたちにこれだけは絶対に警告しておかなければなりません。

「株価が1日で1,500円も安くなって利回りが4.3%を超えた!今すぐ新NISAの成長投資枠で100株(約62万円)全力で買わなきゃ!」と飛びつくのは、少しだけ待ってください。


なぜなら、今後数週間〜数ヶ月の間に、もう1回だけ株価が大きく揺れる「会計上のイベント(減損処理)」が待っているからです。


ロシア政府に経営権を奪われた状態が長引けば、JTは会計ルール上、ロシアの子会社をグループから外し(非連結化)、ロシアに持っていた工場や設備の価値をゼロにする「数千億円規模の減損損失(特別損失)」を決算で発表しなければならなくなります。

もちろん、これは「過去のお金の帳簿上の整理」であり、新しく現金が出ていくわけではないため、プロの投資家はすでに織り込んでいます。しかし、いざ「JT、ロシア関連で〇〇億円の特別損失を計上!」という見出しのニュースがYahoo!ニュースのトップに出た瞬間、事情をよく知らない個人投資家が再び驚いて売り浴びせ、株価がもう一段下がる(二番底をつけにいく)リスクがあるのです。


だからこそ、これから新規で買いたい方や買い増しを狙うママは、絶対に一度に60万円を突っ込まないでください。

SBI証券や楽天証券の「単元未満株(S株・かぶミニ)」を使い、「まずは5株(約3万円)だけ買う」「減損発表や2月の本決算で下がったらまた5株買う」というように、徹底的に時間を分けて少しずつ拾っていくこと。これこそが、落ちるナイフで怪我をせずに高配当の果実だけを手に入れる、理系パパ流の鉄壁のリスク管理術です。


理系パパがお答え!JTショックに関するよくあるQ&A


Q. ロシア政府から工場を返してもらったり、適正な価格で買い取ってもらったりできる可能性はないのですか?


A. ゼロではありませんが、「戻ってこない(全損になる)」前提で考えておくのが最も安全です!

法的には所有権はまだJTにあり、今後ロシア側と交渉したり、将来的に停戦・平和条約が結ばれた際に返還されたりする可能性は1%くらいは残っています。しかし、過去に同じ大統領令を受けたヨーロッパ企業の末路を見ると、まともな金額が支払われたケースはほぼ皆無です。「もし1円でも回収できたらラッキーな臨時ボーナス!」くらいに割り切って、ロシア抜きでのJTの実力を評価するのが賢明な投資家の姿勢です。


Q. ずっと「ロシアリスクがある」と言われていたのに、今回の件は逆にプラスになる面もありますか?


A. はい!「長年の最大の不透明要因(爆弾)が処理され、ESG投資家が買いやすくなる」という側面があります!

実は2022年以降、海外の巨大な年金基金や機関投資家の中には、「ロシアで事業を続けて税金を納めているJTの株は、倫理的(ESGの観点)に買えない」と投資を避けていたところがたくさんありました。また、「いつプーチンに接収されるか分からない」という恐怖が常に株価の重しになっていました。

今回、強制的な形ではあれロシア事業が切り離されることになれば、「悪材料の出尽くし(ウミを出し切った状態)」となり、2027年以降はクリーンなグローバル企業として再び世界中の投資資金が戻ってくるきっかけになる可能性も十分にあります。


3児パパの家計防衛(現在の投資魅力度)スコア発表!


さて、今回のロシア資産の一時管理(事実上の接収)とストップ安を踏まえ、理系パパがシビアに判定する「現在のJTの投資スコア」ですが……


【 78点 / 100点満点 】


マイナス22点は、営業利益の約15〜25%を稼ぎ出していた超高収益のロシア事業を事実上失ったことによる「来期(2027年12月期)以降の利益減少」と、今後発表されるであろう「減損計上・配当見直しリスク」という短期的な不透明感へのシビアな減点です。

しかし、「ロシアが完全にゼロになっても年間8,000億円以上の営業利益を稼ぎ出す圧倒的な本業のキャッシュ創出力」と「19%の株価暴落によって、すでに最悪シナリオの大部分が株価に織り込まれた事実」を考えれば、パニックになって手放す必要は一切なく、ウミを出し切った後の復活と高配当をじっくり待つ『長期保有銘柄』としての底力は依然として健在であると判断します。


まとめ:パニックニュースに踊らされず、数字の裏側を見て冷静に家計を守ろう!


教育費の波状攻撃に震えつつも、子どもたちの未来の選択肢を広げるために、新NISAで必死に資産形成を頑張っているママたち。本当にお疲れ様です。


「ストップ安!」「ロシアが資産接収!」といった刺激的なニュースの見出しだけを見ると、誰でも怖くなって「早く全部売って逃げなきゃ!」とボタンを押したくなります。

しかし、株式投資で一番損をするのは、そうやってパニックのどん底で株を手放してしまうことです。「なぜロシアの利益率が高かったのか(広告費を止めていたから)」「ロシアがなくなってもどれだけ稼げるのか(米国買収やPloomの成長で8,000億円以上稼げる)」という正確な数字の裏側を知っているだけで、嵐の中でもどっしりと構えて大切な教育費資産を守り抜くことができます。


我が家も今夜は、三男が寝てくれた奇跡の隙間時間を狙って、スマホの株価画面を見て青ざめていた妻に「大丈夫だよ!ロシアの分が消えてもJTは世界中でめちゃくちゃ稼いでるし、そもそもロシアのお金は日本に送金できてなかった可能性が高いから、絶対に狼狽売りしないで2月の本決算までじっくり見守ろうね!」と熱いコーヒーを淹れて安心させようと思います。

物価高や教育費の壁、そして世界情勢の荒波は高くそびえ立っていますが、パニックに負けない論理的な投資術を味方につけて、一緒にこの子育てのハードモードを笑顔で乗り切りましょう!


製薬会社で働く、3児のパパ投資家りょーーです!😊✨


いよいよ11月に入り、朝晩はコートや暖房が恋しくなるほど冷え込んできましたが、皆様いかがお過ごしでしょうか。毎日終わりの見えない家事育児、そしてお仕事、本当にお疲れ様です!

我が家は現在、今年6月に生まれたばかりの三男(0歳)の夜泣きフィーバーが絶好調!夫婦そろって万年寝不足のゾンビ状態です。夜中にミルクを作りながら、川口市の夜景をボーッと眺める日々を送っております(笑)


さらに我が家を悩ませているのが、小3の長男です。「中学受験したい!」と言い出し塾の授業が本格スタートしたのですが、並行して本気で取り組んでいるサッカーの合宿や遠征費も激増中。年中さんの次男の体操教室代も加わり、我が家の家計はまさに教育費のビッグバン状態に突入しました。


スーパーに行けばお米も野菜もお肉も信じられないくらい値上がり。「埼玉は物価が安くて住みやすい」なんて言われていた時代はどこへやら…。家計簿をつけるたびに冷や汗が止まりません。


そんな過酷で限界ギリギリの毎日を送る中、家計を守る私たちが絶対にフル活用しなければならない一大イベントが開催されていますよね。

そう、【楽天お買い物マラソン】です!


しかし、お買い物マラソンで日用品やオムツ、ふるさと納税などを買い回っていると、必ずぶつかる「最大の壁」がありませんか?

「あと1店舗買えばポイント倍率が上がる(完走できる)のに、ちょうど1,000円で買いたいものが何もない!!」というあのジレンマです。


「店舗数を稼ぐために『1,000円ポッキリ』で検索して、別に欲しくもない乾物や雑貨を無理やり買った結果、ポイント以上に無駄遣いしてしまった…」

もし過去にそんな経験があるなら、今日でその無駄遣いは永久に卒業できます!


本日は、数字とポイ活の期待値計算をこよなく愛する理系パパの私が、「1円の無駄も出さずに買い回り1店舗を確実にクリアし、むしろ手元のお金(ポイント)が勝手に増えていく魔法のデジタルチケット」をご紹介します。

それが、お買い物マラソン中に売り切れが続出する超目玉アイテム、『【楽券(らっけん)eギフト】ファミリーマート 1,000円【数量限定】』です!


「買い回り用の無駄買い」は卒業!ママを救う『楽券(らっけん)』の正体


先輩ママの皆様、楽天お買い物マラソンの「ショップ買い回り(1店舗税込1,000円以上の購入でポイント+1倍〜最大10倍)」は本当に魅力的なルールですが、同時に「1,000円の罠」でもありますよね。


9店舗まで順調に買い物をしてきて、「あと1店舗で完走!」という時につい焦ってしまい、普段なら絶対に買わない1,000円のクッキーやスープのセットをポチってしまう。

あるいは、普段コンビニ(ファミリーマート)に寄った時、子どもに「ファミチキ食べたい!」「アイス買って!」とせがまれたり、仕事帰りに自分のご褒美スイーツを買いたくなったりしても、「コンビニはスーパーより高いから我慢しなきゃ…」と財布を閉じてため息をついていませんか?


そんな「買い回りの店舗数不足」と「コンビニでの罪悪感」を同時に吹き飛ばしてくれる救世主が、楽天が公式に提供しているデジタルチケットサービス『楽券(らっけん)』のファミリーマート1,000円ギフト券です!


【理系パパも大絶賛!ファミマ楽券(1,000円)の3大メリット】

① ピッタリ税込1,000円で「買い回り1店舗」にカウントされる: 余計な送料は一切かからず、1,000円ジャストのお買い物としてお買い物マラソンの「+1店舗」を完璧に満たします!

② 紙の券じゃない!最短40分でスマホに届く「eギフト」: 郵送を待つ必要も、受け取りのハンコを押す手間もゼロ。注文してから最短40分後にスマホの画面上で発券され、レジでバーコードを見せるだけで1,000円分のお支払いに使えます。

③ 全国どこのファミリーマートでも日常使いできる汎用性: カフェや特定の専門店とは違い、街の至るところにある「ファミマ」で使えるため、朝の牛乳や食パン、子どものおやつ、塾前のおにぎり、大人気のファミチキまで、現金とほぼ同じ感覚で消費できます!


つまり、欲しくもない1,000円のモノを買うのではなく、「自分の財布の中にある1,000円札を、楽天経由で『ファミマの1,000円券』に両替するだけ」で、買い回りのポイント倍率がドカンと跳ね上がるという、知っている人だけが得をする公式チート技なのです。


1,000円払って1,600円分の価値!?投資家パパのシビアな「ポイント錬金術」検証


さて、ここからが家計防衛を最優先する投資家パパの真骨頂。数字とデータによるシビアな「投資対効果(ROI)」の検証です。


「1,000円払って1,000円分のチケットを買うんだから、結局トントン(プラマイゼロ)なんじゃないの?」


そう思ったママ、ここでお買い物マラソンの「掛け算の魔法」を電卓で叩いてみましょう。この1,000円のチケットが、いかにして家計に現金を生み出すのかが一目で分かります。


① チケット自体にポイントがつく「実質10%〜20%割引」


普通にファミリーマートのレジで現金1,000円を払っても、当然ながら1,000円は1,000円の価値しかありません。

しかし、お買い物マラソン中に楽天市場でこの『ファミマ楽券(1,000円)』を購入すると、SPU(スーパーポイントアッププログラム)や買い回り倍率によって、1,000円のチケット自体に対して「10%〜15%前後(約100〜150ポイント)」の楽天ポイントが還元されます。

さらに、タイミングによっては「スーパーDEAL(ポイント高還元)」の対象になっていることもあり、その場合は還元率がさらに爆上がりします。つまり、最初から「1,000円分の食材やスイーツを、実質850円〜900円で買える」という計算になります。


② 他の買い物(5万円分)のポイントを「+500P」増幅させる破壊力!


そして、理系パパが最も強調したい「本当の利益」がこれです。

たとえば今回のマラソンで、冬物の寝具やオムツ、お米、ふるさと納税などを合計「50,000円分」購入していたとします。


ここで最後にこの『ファミマ楽券(1,000円)』を1枚カゴに入れてポチると、買い回りの店舗数が「+1店舗」増えますよね。

すると、さっき買った50,000円分の買い物全体に対して「+1%(=500ポイント)」が追加でボーナス付与されるのです!


  • 支払ったお金: 1,000円

  • 手に入るもの①: ファミマで使えるお買い物券 1,000円分

  • 手に入るもの②: 楽券自体の還元ポイント 約100円分(10倍想定)

  • 手に入るもの③: 他の買い物(5万円分)の+1%増幅ポイント 500円分


なんと、1,000円を出しただけなのに、合計「1,600円分の価値(チケット1,000円+ポイント600P)」が手元に返ってくるのです!

逆算すると、「実質たったの400円で、ファミリーマートで1,000円分の豪遊ができる」という驚異の錬金術が成立します。

実質400円で、休日に家族全員分の揚げたてファミチキ(4個)や新作スイーツを買って帰れる。これほど家計に優しくて家族全員が笑顔になれる買い回りアイテムは、他に絶対に見つかりません。


ぶっちゃけます!ファミマ楽券の「3つの落とし穴(弱点)」と完全攻略法


もちろん、プロとして良いところばかりを並べ立てるつもりはありません。実際に使っている理系パパだからこそ分かる、ファミマ楽券の「絶対に知っておくべき3つの注意点(デメリット)」と、損をゼロにする解決策を隠さずお伝えします。


【デメリット1】【最重要】1回使い切りタイプで「お釣りが出ない」!

これが一番気をつけなければならないルールです。この1,000円券はファミペイへのチャージではなく、レジで見せるお買い物券です。そのため、例えば「850円」のお会計でこの1,000円券を使ってしまうと、差額の150円はお釣りとして返ってこず、次回に持ち越すこともできずに消滅してしまいます!


【解決策】

「必ず『税込1,000円を少し超えるお会計(例:1,050円など)』の時に出し、超えた数十円だけを現金やスマホ決済で払う!」

1,000円を超えた分については、その場で現金やファミペイ、PayPay、クレジットカードなどで普通に差額を支払うことができます!

「牛乳とパンとお惣菜、あとファミチキを足して合計1,080円!」というように、合計金額が1,000円を1円でも超えたお会計の時にチケットを提示し、残りの80円だけ払うようにすれば、1円の無駄も出さずに1,000円分を100%完璧に使い切ることができます!(※タバコ、切手、ハガキ、ゴミ袋、POSAカード、公共料金の支払い等は対象外なので、普通の食品や日用品のお買い物で使ってくださいね)


【デメリット2】「有効期限(引換期限)」があり、うっかり忘れると失効する

紙の商品券とは違い、デジタルチケットには「購入から数ヶ月後の月末まで」といった有効期限が設定されています。「いつか使おう」と放置して期限を切らしてしまったら、1,000円が丸損になってしまいます。


【解決策】

「買ったら『今週末の土曜日』に家族でファミマに行って即・使い切るマイルールにする!」

期限切れを防ぐ最強の方法は「寝かせないこと」です。今日ポチったら、今週末に子どもたちと一緒に散歩がてらファミリーマートへ行き、「今日はママのポイントで1,000円分好きなパンやチキン買っていいよ!」とすぐに使ってください。これで期限切れリスクは完全にゼロになります!


【デメリット3】楽券を何枚・何種類買っても、買い回りは「1店舗」にしかならない

「ファミマ1,000円券と、サーティワン1,000円券と、コメダ珈琲1,000円券を買えば、3店舗達成になる?」と思うかもしれませんが、これらはすべて同じ『楽券ショップ』という1つのお店が販売しているため、何枚買っても「1ショップ」としてカウントされます。


【解決策】

「1回のお買い物マラソンにつき『ファミマ1,000円券を1枚だけ』買うのが最も効率的な黄金律!」

買い回り店舗数を増やす目的なら、今回のマラソンではこの1,000円券を「1枚だけ」ポチれば十分です。最も少ない出費(1,000円)で1店舗カウントをもぎ取るのが、投資家パパ流のスマートな戦い方です。


理系パパがお答え!購入前のよくあるQ&A


Q. ファミリーマートのレジでどうやって使うのですか?店員さんの前でモタモタしませんか?


A. 楽天市場の購入履歴(または「my楽券」)からチケット画面を開き、バーコードを見せるだけで3秒で終わります!

店内にあるマルチコピー機(Famiポート)で紙を発券するような面倒な作業は一切不要です!

① 楽天で購入後(最短40分後)、届いたメールや購入履歴から「my楽券」を開き、受け取りボタンを押します。

② ファミマのレジに行く直前にスマホでチケット画面を開き、「お店で使う」をタップしてバーコードを表示させます。

③ お会計の時に「ギフト券(楽券)を使います」と伝えてスマホ画面をピッと読み取ってもらい、1,000円を超えた差額だけを払えば完了です!驚くほどスムーズですよ。


Q. 友達やママ友、離れて暮らす家族へのプレゼント(ギフト)にも使えますか?


A. LINEやメールでURLを送るだけで贈れる「最高に気の利いたプチギフト」になります!

購入時に「ギフトとして贈る」を選べば、住所を知らないママ友や、いつもお世話になっている実家の両親、遠くで一人暮らしをしている親戚の大学生などに、LINEでポンッと1,000円分のファミマお買い物券をプレゼントできます。お返しに気を遣わせない1,000円という金額と、誰もが使えるファミマの組み合わせは、ちょっとしたお礼として120点満点の喜ばれ方をします!


3児パパの家計防衛&お買い物マラソン攻略スコア発表!


さて、恒例の理系パパがシビアに判定する「実用&防衛スコア」ですが……


【 99点 / 100点満点 】


マイナス1点は、「1,000円以上の会計で1回で使い切る(お釣りが出ない)」というルールを忘れずにレジへ行く必要がある点への戒めです。

しかし、「無駄なモノを1つも買わずに、1,000円ポッキリでお買い物マラソンの買い回り1店舗を確実にクリアできる圧倒的な実用性」と「増幅したポイントで実質数百円でファミマのスイーツや日用品が手に入る錬金術」を考えれば、お買い物マラソンに参加するすべてのママが必ずカゴに入れるべき満点クラスの必須チケットであると断言します。


まとめ:【数量限定】マラソン終盤で売り切れる前に1店舗枠を確保しよう!


教育費の波状攻撃に震えつつも、家族の笑顔と未来のために、毎日1円でも安く買い物しようとチラシやスマホと格闘しているママたち。本当にお疲れ様です。


お買い物マラソンで賢くポイントを稼ぎつつ、そのチケットで週末に子どもたちとファミリーマートへ行って、温かい中華まんやファミチキ、ママの好きなカフェラテやスイーツを罪悪感ゼロで買う。「ただのお金(1,000円)を、楽天を通すことでポイントを生み出す打ち出の小槌に変える」。このちょっとした知識の差が、年間で数万円のポイント資産の差になって返ってきます。


ただし、1つだけ緊急の注意点があります!

商品タイトルにもある通り、このファミリーマート1,000円楽券は【数量限定】です!お買い物マラソンの終了間際になると、全国のポイ活ガチ勢が一斉に買い回り調整として購入するため、「在庫なし(売り切れ)」になって買えなくなるケースが頻発します。

「あの時ポチっておけば+1倍になったのに…」と後悔しないよう、在庫が残っている今のうちに最優先で1枚確保しておくのが鉄則です!


我が家も今夜は、三男が寝てくれた奇跡の隙間時間を狙って、妻に「今回のマラソン、まずは手堅く1店舗稼ぐためにファミマの1,000円楽券ポチっておくね!週末、長男のサッカーの帰りにみんなでファミチキとママのスイーツ買おう!」と報告しようと思います。

物価高や教育費の壁は高くそびえ立っていますが、賢い買い回り術とポイント錬金術を味方につけて、一緒にこの子育てのハードモードをお得に笑顔で乗り切りましょう!


製薬会社で働く、3児のパパ投資家りょーーです!😊✨


11月も中旬に入り、朝晩は暖房をつけないと布団から出られないほど冷え込んできましたが、皆様いかがお過ごしでしょうか。毎日終わりの見えない家事育児、そしてお仕事、本当にお疲れ様です!

我が家は現在、今年6月に生まれたばかりの三男(0歳)の夜泣きフィーバーが絶好調!夫婦そろって万年寝不足のゾンビ状態です。夜中にミルクを作りながら、川口市の夜景をボーッと眺める日々を送っております(笑)


さらに我が家を悩ませているのが、小3の長男です。「中学受験したい!」と言い出し塾の授業が本格スタートしたのですが、並行して本気で取り組んでいるサッカーの合宿や遠征費も激増中。年中さんの次男の体操教室代も加わり、我が家の家計はまさに教育費のビッグバン状態に突入しました。


スーパーに行けばお米も野菜もお肉も信じられないくらい値上がり。「埼玉は物価が安くて住みやすい」なんて言われていた時代はどこへやら…。家計簿をつけるたびに冷や汗が止まりません。


そんな過酷で限界ギリギリの毎日を送る中、11月・12月になると全国のママとパパを悩ませる「最大のミッション」がやってきますよね。

そう、「クリスマスや誕生日のプレゼント選び、そして長い冬休みをどう乗り切るか問題」です。


先日、小3の長男と年中の次男が「サンタさんにお願いするゲーム、ゼルダの伝説がいい!!」と大盛り上がりしていました。

ところが、いざ楽天市場で「ゼルダの伝説」と検索した妻が、スマホの画面を見ながらフリーズしてしまったんです。


「ねえパパ…『時のオカリナ』に『ブレス オブ ザ ワイルド』に『ティアーズ オブ ザ キングダム』に『夢をみる島』…!?種類が多すぎて、どれから買えばいいのかさっぱり分からないんだけど!そもそもこれ、お話の順番(時系列)はどう繋がってるの!?」


先輩ママの皆様の中にも、まったく同じ疑問を抱えて立ち往生している方がたくさんいらっしゃるのではないでしょうか。

せっかく7,000円〜8,000円も出して買うのに、順番を間違えて「前の話が分からなくてつまらない…」となったり、子どもの年齢に対して操作が難しすぎて投げ出されたりしたら、家計にとって大打撃ですよね。


そこで本日は、子どもの頃からゼルダシリーズを遊び尽くしてきた理系パパの私が、「実は3つに分岐しているゲーム内の時系列(ハイラル史)」と、「お子さんの年齢・タイプ別に『結局どれからやるべきか』の最適解」を、世界一わかりやすく徹底比較・解説します!


【3分で丸わかり】実は歴史が分岐する!?『ゼルダの伝説』ゲーム内の時系列


先輩ママの皆様、「ゼルダの伝説って、主人公はずっと同じ『リンク』くんじゃないの?ドラゴンクエストみたいに1・2・3って順番になってないのはなぜ?」と不思議に思いますよね。

実は、ゼルダの伝説シリーズには任天堂公式が定めた壮大な「ハイラル王国の歴史(時系列・タイムライン)」が存在し、時代ごとにその時代の「勇者リンク」と「ゼルダ姫」が生まれ変わって魔王ガノンドロフ(ガノン)の野望に立ち向かうという、大河ドラマのような構造になっているのです!


そして、今回ご紹介している4つの名作ソフトが「ゲーム内の時系列」でどこに位置しているのかを知ると、理系パパならずとも鳥肌が立ちます。

ハイラルの歴史における「最大の中心軸(ターニングポイント)」となっているのが、まさに今月(2026年11月5日)Nintendo Switch 2で待望のフルリメイクを果たした『ゼルダの伝説 時のオカリナ』なのです!


【理系パパが図解!4大タイトルの「ゲーム内時系列(ハイラル史)」】


★第1の時代(すべての分岐点):『ゼルダの伝説 時のオカリナ』

・コキリの森の少年リンクが聖剣マスターソードを引き抜き、「子ども時代」と「7年後の大人時代」を行き来して魔王ガノンドロフと戦う物語。

・実はこの『時のオカリナ』の決戦の結果によって、その後のハイラルの歴史が「3つのパラレルワールド(世界線)」に枝分かれします!

 ┣ 【分岐①:勇者が勝利した・子ども時代の歴史】(『ムジュラの仮面』『トワイライトプリンセス』などへ続く)

 ┣ 【分岐②:勇者が勝利した・大人時代の歴史】(『風のタクト』などへ続く)

 ┗ 【分岐③:もしも勇者が敗北してしまった歴史】(『神々のトライフォース』へ続く)


★第2の時代(分岐③のその後の世界):『ゼルダの伝説 夢をみる島』

・上記の【分岐③】で魔王を倒した後の勇者リンクが、さらなる修行の旅の途中で嵐に遭い、一度入ると出られない不思議な島「コホリント島」に流れ着く物語!つまり、時系列では『時のオカリナ』よりも後の時代にあたります。


★第3の時代(すべての神話から数万年後の遥か未来):『ブレス オブ ザ ワイルド』⇒『ティアーズ オブ ザ キングダム』

・『時のオカリナ』や『夢をみる島』の出来事が「おとぎ話(神話)」として語り継がれるほど果てしない年月が流れた、時系列の「一番最後(遥か未来)」の世界!

・100年前の大厄災で滅んだ王国でリンクが目覚めるのが『ブレス オブ ザ ワイルド(ブレワイ)』。そして、その同じリンクとゼルダ姫が、数年後に起きた天変地異(空島と地底の出現)に立ち向かう直系の続編が『ティアーズ オブ ザ キングダム(ティアキン)』です!


いかがでしょうか!?

「歴史のすべての始まり・分岐点である『時のオカリナ』」があり、「その分岐の先にある不思議な箱庭の物語『夢をみる島』」があり、そして「数万年後の遥か未来のオープンワールド『ブレワイ』→『ティアキン』」へと繋がっている。

この時系列を少し知っているだけで、たとえば『ブレワイ』や『ティアキン』の広大な大地を冒険している時に、「あっ!このボロボロになった遺跡、『時のオカリナ』に出てきた時の神殿とロンロン牧場の跡地だ!!」と気づき、親子で感動が10倍に膨れ上がるのです!


【結論】結局どれからやるべき?子どもの年齢・タイプ別「最初の1本」診断


「時系列はすごくよく分かった!じゃあ、子どもに買い与える時は、やっぱり時系列順に『時のオカリナ』から遊ばせないと話が分からないの?」


ここが一番安心できるポイントです。

ゼルダの伝説シリーズは、直接の続編である『ブレワイ → ティアキン』の2本を除けば、1作品ごとに物語が100%完全に独立して完結しています。つまり、予備知識ゼロでどの作品から始めても全く問題ありません!

重要なのは「時系列」ではなく、「お子さん(または遊ぶ大人)の年齢・ゲームの得意度・好みの遊び方」に合わせて最初の1本を選ぶことです。理系パパが絶対に失敗しない選び方を4つのルートに整理しました!


ルート①:迷ったら王道No.1!自由な大冒険なら『ブレス オブ ザ ワイルド Switch 2 Edition』(7,620円)


【おすすめな対象:小学2年生〜大人 / オープンワールド初心者・まず何からやるか迷っている人】

「初めてのゼルダでどれからやるべきか?」と聞かれたら、世界中のゲームファンの9割が真っ先に挙げる新時代の金字塔です。決められた道順はなく、目に見える山にはすべて登れ、空を飛び、料理を作り、自分のひらめき次第でどんな順番でも攻略できます。

しかも今回の『Nintendo Switch 2 Edition』は、Switch 2の圧倒的なマシンパワーによって「フレームレート(映像の滑らかさ)」「解像度」「ロード時間の短縮」が劇的にアップグレードされています!後述する『ティアキン』と迷っているなら、必ず物語の土台であるこちらの『ブレワイ』から先にプレイするのが絶対の鉄則です。


ルート②:マインクラフトやレゴ・工作が大好きなら『ティアーズ オブ ザ キングダム Switch 2 Edition』(7,819円)


【おすすめな対象:『ブレワイ』をクリアした子 / マイクラや工作・発明が大好きな小学生〜大人】

『ブレワイ』の続編であり、舞台が大地だけでなく「雲の上の空島」と「広大な地底」まで3倍に拡張されたモンスタータイトルです!

最大の特徴は、丸太やタイヤ、扇風機やロケットなどを自由にくっつけて車や飛行機、巨大ロボットまで作れてしまう「ウルトラハンド(ものづくり能力)」です。「どう組み合わせれば向こう岸に渡れるか?」を物理法則に沿って考えるため、マイクラ好きの男の子に与えたら最後、理系脳をフル回転させて何百時間も没頭します!(※物語を120%楽しむなら『ブレワイ』の後がおすすめですが、工作メインでここから始めても十分に遊べます)


ルート③:最新リメイクで映画のような感動作を体験するなら『時のオカリナ(Switch 2版)』(7,812円 / 限定特典付8,980円)


【おすすめな対象:小学生〜大人 / 迷わずストーリーを進めたい子・昔N64で遊んだパパ&ママ】

「広すぎるオープンワールドだと、次に何をすればいいか分からなくて迷子になっちゃう…」というお子さんに圧倒的におすすめなのが、2026年11月5日に発売されたばかりのフルリメイク版『時のオカリナ』です!

こちらは行くべきダンジョンや物語の順序が明確な「王道ストーリー攻略型」なので迷いません。さらにSwitch 2版では、グラフィックが最新鋭に一新されただけでなく、進めてきた冒険を絵本のように振り返って次の目的地がすぐわかる新機能「時の軌跡」や、Switch 2本体のマイクに向かって「実際に鼻歌を歌うことでゲーム内のオカリナを演奏できる機能」、スマホ連携の「ZELDA NOTES」が追加され、小学生でも詰まらずにクリアできるよう劇的な進化を遂げています!


ルート④:低学年やゲーム初心者の最初の1歩なら『夢をみる島』(5,900円)


【おすすめな対象:年長さん(5〜6歳)〜小学校低学年 / 3Dカメラ操作が苦手なママ】

上記の3作品(ブレワイ・ティアキン・時オカ)は、左スティックでキャラを動かしながら右スティックで視点を回す「3Dアクション」なので、ゲームに慣れていない小さなお子さんやママだと「カメラがぐるぐる回って目が回る(3D酔いする)」ことがあります。

しかし、この『夢をみる島』は、まるでおもちゃのジオラマを上から覗き込むような「見下ろし型画面」なので、カメラ操作が一切不要で3D酔いもゼロ!可愛いキャラクターたちとコンパクトな島を冒険しながら、しっかり歯ごたえのある謎解きパズルが楽しめるため、低学年の子の「人生初のゼルダデビュー」としてこれ以上ない名作です!


冬休みのレジャー費を劇的カット!投資家パパのシビアな「1日20円」コスパ検証


さて、ここからが家計防衛を最優先する投資家パパの真骨頂。数字とデータによるシビアな「投資対効果(ROI)」の検証です。


「ゲームソフト1本に5,900円〜8,980円かぁ…。クリスマスプレゼントとはいえ、お財布には結構響く金額だなぁ…」


長男の塾代やサッカーの遠征費に震える我が家にとっても、8,000円前後の出費はしっかり計算します。しかし、これを「冬休みの外出レジャー費」や「知育教材費」と比較して日割り計算してみると、驚くほど家計を助ける神投資であることが分かります。


① 1日で消える「冬のテーマパーク・モール出費」との比較


もうすぐやってくる冬休みや年末年始。子どもたちが家で退屈して「どっか連れてってー!」と騒ぎ出し、家族でテーマパークや大型ショッピングモール、映画館に出かけたとします。

チケット代、電車賃や駐車場代、ランチ代、ポップコーンやクレーンゲーム代……。たった1日のお出かけで「15,000円〜25,000円」もの現金があっという間に財布から消え去りますし、人混みで風邪や感染症をもらってくるリスクまであります。


② 1年間遊べて「1日あたり約16円〜21円」!しかも資産価値が落ちない


一方、ゼルダの伝説シリーズは、クリアするだけでも50時間〜100時間以上、やり込み要素を含めれば1年間(365日)たっぷり遊べる超・長寿命ソフトです。

それぞれの価格を1年間(365日)で日割り計算してみましょう。


  • 『夢をみる島』(5,900円): 365日計算で、1日あたり「たったの約16.1円」!!

  • 『ブレス オブ ザ ワイルド Switch 2 Edition』(7,620円): 365日計算で、1日あたり「約20.8円」!!

  • 『時のオカリナ 通常版』(7,812円): 365日計算で、1日あたり「約21.4円」!!

  • 『ティアーズ オブ ザ キングダム Switch 2 Edition』(7,819円): 365日計算で、1日あたり「約21.4円」!!


1日たったの16円〜21円です!

もし我が家のように長男・次男・パパの3人がそれぞれ自分のアカウント(セーブデータ)を作って遊べば、1人あたり「1日わずか約5円〜7円」という駄菓子以下のコストになります。

さらに投資家として強調したいのが、「任天堂のゼルダシリーズのパッケージ版は、中古市場でのリセールバリュー(売却価格)が異常なほど高い」という事実です。仮に数年後に遊び尽くして買取店に出しても、4,000円〜5,000円近い値段で売れるケースが珍しくありません。

しかもただいま開催中の【楽天お買い物マラソン】で買えば、大量の楽天ポイントまで還元されるため、実質負担はわずか数千円で「冬休み中ずっと家族で盛り上がれる最高の知育エンタメ」が手に入るのです!


ぶっちゃけます!購入前に絶対知っておくべき「リアルな注意点」と対策


もちろん、プロとして良いところばかりを並べ立てるつもりはありません。理系パパの厳しい目で見た、購入前にママが絶対に確認しておくべき2つの注意点(デメリット)と、その解決策を隠さずお伝えします。


【デメリット1】【最重要】『Switch 2 ソフト』と『旧Switch本体』の対応関係に要注意!

ここが一番間違えやすいポイントです!今回ご紹介している中で、『時のオカリナ』『ブレワイ Switch 2 Edition』『ティアキン Switch 2 Edition』の3本は【Nintendo Switch 2】向けのソフトです。ご自宅にあるゲーム機がまだ旧型の「初代Nintendo Switch(またはSwitch Lite / 有機ELモデル)」のみの場合、Switch 2専用パッケージを入れても起動しません(※逆に、Switch 2本体をお持ちのご家庭なら、Switch用ソフトである『夢をみる島』も含めて4作品すべてが完璧に遊べます!)。


【解決策】

「すでに『Switch 2本体』がある(またはクリスマスに本体ごと買う)ならSwitch 2版の3作を!まだ『旧Switch本体』で遊ぶなら『夢をみる島(5,900円)』を選ぶ!」

ご自宅のテレビの横にある本体が「Switch 2」であれば、迷わず最新グラフィックの『時のオカリナ』や『Switch 2 Edition』をポチってOKです!もし「うちはまだ旧型のSwitch本体で、今年はソフトだけプレゼントする予定」という場合は、5番目のリンクの『ゼルダの伝説 夢をみる島(5,900円)』を選べば、旧Switch本体でもSwitch 2本体でも両方バッチリ遊べるので100%安心です!


【デメリット2】謎解きが本格的すぎて、子どもが途中で「どうすればいいか分からない!」と詰まることがある

ゼルダの伝説はただボタンを連打するだけのゲームではなく、「頭を使ってギミック(仕掛け)を解く」知育性の高いゲームです。そのため、時折お子さんが「ママ、ここの扉の開け方がわかんない!」と聞いてくることがあります。


【解決策】

「ゲーム内のヒント機能(時の軌跡・冒険手帳)をフル活用し、週末の『親子の作戦会議』にする!」

最新のSwitch 2版『時のオカリナ』には、次にどこへ行けばいいか教えてくれる「時の軌跡」やスマホ連携「ZELDA NOTES」がついていますし、『夢をみる島』にも電話ボックスでヒントをくれるおじいさんが登場します。

そして何より、子どもが謎解きで悩んでいる時こそ、親子のコミュニケーションの最高のチャンスです!「どれどれ、その壁のヒビ、爆弾で壊せるんじゃない?」と一緒に頭をひねって謎が解けた瞬間、部屋中がハイタッチの大歓声に包まれますよ!


理系パパがお答え!購入前のよくあるQ&A


Q. 『ブレス オブ ザ ワイルド』と『ティアーズ オブ ザ キングダム』、本当にどっちからやるべきですか?


A. まだ両方とも遊んだことがないなら、100%『ブレス オブ ザ ワイルド(7,620円)』から始めるべきです!

『ティアキン』は『ブレワイ』の数年後の同じ世界を描いた続編です。『ブレワイ』で「何もない状態から広大なハイラルを冒険する感動」と「登場人物たちとの絆」を体験してから『ティアキン』に進むと、「あっ、あの時の村がこんな風に発展してる!」「あのキャラクターが成長してる!」という感動が何倍にも膨れ上がります。2本分の楽しみを最大化するためにも、まずは『ブレワイ Switch 2 Edition』からスタートしてください!


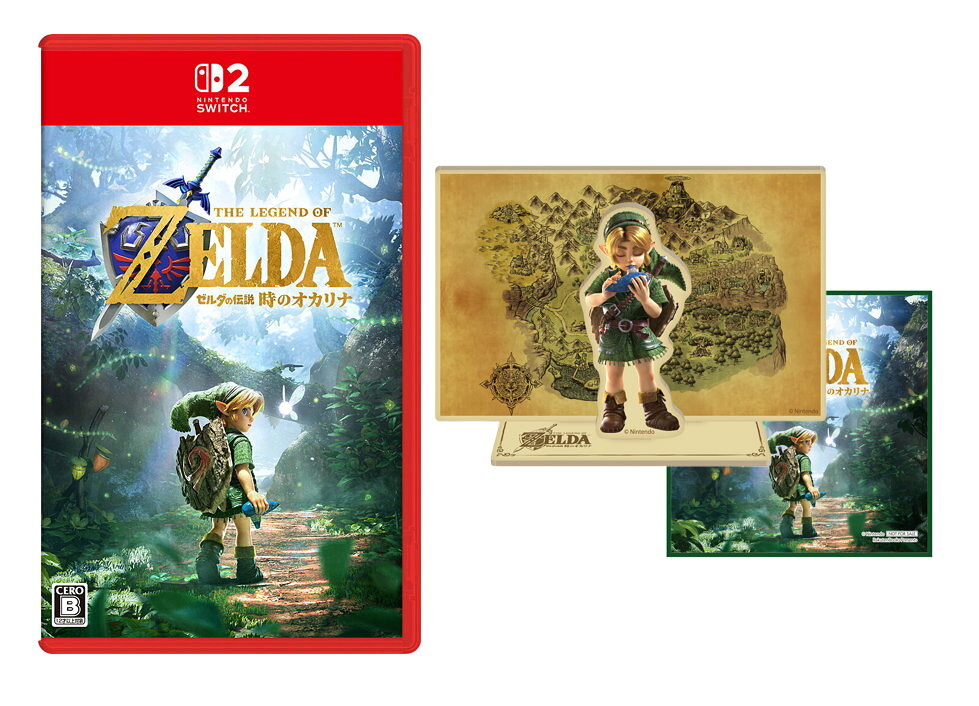
Q. 『時のオカリナ』の通常版(7,812円)と、楽天ブックス限定特典付き(8,980円)はどっちがおすすめですか?


A. クリスマスや誕生日の「特別なギフト感」を出すなら、差額約1,160円で豪華2大特典がつく『限定特典付き(8,980円)』が断然おすすめです!

楽天ブックス限定版には、他では絶対に手に入らない「木製ジオラマスタンド」と「クリーニングクロス」がセットになっています。ゲームを遊んでいない時も勉強机の上にリンクのカッコいい木製ジオラマを飾っておけるため、子どものテンションが跳ね上がります。しかも限定特典は数に限りがあり、クリスマス直前には完売してしまうため、在庫がある今のうちに押さえておくのが鉄則です!


3児パパの家計防衛&知育エンタメ満足度スコア発表!


さて、恒例の理系パパがシビアに判定する「実用&防衛スコア」ですが……


【 99点 / 100点満点 】


マイナス1点は、どの作品も完成度が神がかっているため、子どもが寝た後に「ちょっとだけパパも進めてみようかな…」とコントローラーを握ったが最後、気づけば夜中の2時になっていて翌朝の仕事が眠くなるという「大人をも狂わせる面白さ」への戒めです(笑)。

しかし、「自分の頭で仮説を立てて謎を解くという、塾の勉強にも通じる圧倒的な知育効果」と「1日約20円で冬休みの外出レジャー費を何万円も節約できる究極のコストパフォーマンス」を考えれば、クリスマスや冬休みに向けて絶対に確保しておくべき満点クラスの神ゲームであると断言します。


まとめ:クリスマス前に売り切れて後悔する前に、最高の1本をお買い物マラソンで確保しよう!


教育費の波状攻撃に震えつつも、子どもたちのクリスマスや誕生日の笑顔のために、毎日お仕事を頑張ってプレゼントを選んでいるママたち。本当にお疲れ様です。


もう一度、選び方の結論をシンプルにおさらいします!


  • 自由度MAXのオープンワールドを最初から体験したいなら: 『ブレス オブ ザ ワイルド Switch 2 Edition(7,620円)』

  • ブレワイをクリア済み、または工作・マイクラ好きなら: 『ティアーズ オブ ザ キングダム Switch 2 Edition(7,819円)』

  • 歴史の分岐点となる王道ストーリー&最新フルリメイクなら: 『時のオカリナ(7,812円 / 限定ジオラマ特典付8,980円)』

  • 見下ろし画面で低学年から楽しくパズルを解きたいなら: 『夢をみる島(5,900円)』


どの作品を選んでも、ただ受動的に動画を見るだけの時間とは比較にならないほど、お子さんの「空間認識能力」と「試行錯誤して突破する力」を育ててくれる一生モノの冒険になります。

そして何より、ただいま【楽天お買い物マラソン】が絶賛開催中です!12月に入るとクリスマス需要で人気ソフトや限定特典版は在庫切れ・配送遅延が相次ぐため、ポイント倍率が跳ね上がる今のうちに確保して、クローゼットの中にこっそり隠しておくのがプロの親の鉄則です!


我が家も今夜は、三男が寝てくれた奇跡の隙間時間を狙って、妻と一緒に「長男には歴史の分岐点の『時のオカリナ(限定ジオラマ付き)』、次男には見下ろし型で遊びやすい『夢をみる島』をサンタさんからのプレゼントとして、お買い物マラソン中にポチっておこう!」とワクワクしながら作戦会議を開こうと思います。

物価高や教育費の壁は高くそびえ立っていますが、賢い事前準備とおうちエンタメ投資を味方につけて、この冬も家族みんなで楽しく笑顔で乗り切りましょう!


製薬会社で働く、3児のパパ投資家りょーーです!😊✨


10月もすっかり終盤になり、朝晩は暖房が恋しい季節になってきましたが、皆様いかがお過ごしでしょうか。毎日終わりの見えない家事育児、そしてお仕事、本当にお疲れ様です!

我が家は現在、今年6月に生まれたばかりの三男(0歳)の夜泣きフィーバーが絶好調!夫婦そろって万年寝不足のゾンビ状態です。夜中にミルクを作りながら、川口市の夜景をボーッと眺める日々を送っております(笑)


さらに我が家を悩ませているのが、小3の長男です。「中学受験したい!」と言い出し塾の授業が本格スタートしたのですが、並行して本気で取り組んでいるサッカーの合宿や遠征費も激増中。年中さんの次男の体操教室代も加わり、我が家の家計はまさに教育費のビッグバン状態に突入しました。


スーパーに行けばお米も野菜もお肉も信じられないくらい値上がり。「埼玉は物価が安くて住みやすい」なんて言われていた時代はどこへやら…。家計簿をつけるたびに冷や汗が止まりません。


そんな過酷で限界ギリギリの毎日を送る中、私たち子育て世帯の親が、頭の片隅でいつも「やらなきゃいけないのに、後回しにしてしまっている最大の懸案事項」がありますよね。

そう、「いつ来るかわからない大地震や災害に備える『家族全員分の防災備蓄(非常食)』」です。


ニュースで地震速報が流れたり、異常気象のニュースを見たりするたびに、「もし今、電気や水道が止まったら、0歳の三男のミルクはどうしよう!?」「食べ盛りの長男と次男がお腹を空かせて泣いたらどうしよう!?」と心臓がキュッと縮み上がる。

しかも少し前には、スーパーの棚から「お米」や「ペットボトルの水」が一斉に消え去るパニックも実際に起きましたよね。


「家族を守るために備蓄しなきゃいけないのは分かってる!でも、防災用の特別な非常食セットは何万円もして高すぎるし、何年か後に賞味期限が切れてマズい乾パンを大量に捨てるなんて、教育費が苦しい今の家計では絶対に無理!!」


そんなジレンマと罪悪感に苦しむ先輩ママたちのために、数字とリスク管理をこよなく愛する理系パパの私が、「防災専用の無駄な出費を1円も出さず、普段の食卓やお弁当で美味しく食べながら、いざという時に家族の命とメンタルを完璧に守り抜く『最強の備蓄4銃士』」を厳選しました!


「食べ慣れない非常食」は子どもが一口も食べない!ママを襲う備蓄の3大悲劇


先輩ママの皆様、世の中でよく売られている「防災リュックの中に入った非常食セット」に対して、こんな苦い経験やモヤモヤを抱えたことはありませんか?


  • ① 5年後に賞味期限が切れて、試しに食べてみたら子どもが「これマズい!いらない!」と吐き出した: これ、子育て世帯の防災で一番怖い落とし穴です。停電で真っ暗になり、余震が続いてパニックになっている極限状態の時に、見たこともないパサパサの乾パンや独特な匂いのする保存食を出されても、子どもは絶対に食べてくれません。

  • ② スーパーでお米10kgや水のケースを買って運ぶのが重すぎて、腰と腕が砕けそうになる: 0歳の赤ちゃんを抱っこし、幼児の手を引きながら、スーパーから10kgのお米や12kgの水の段ボールを自転車や車に積み込むなんて、ママに対する拷問そのものです。

  • ③ 普通のお米を買い置きしていたら、夏場に「虫」が湧いたり酸化して古米臭くなったりした: 一般的なビニール袋に入ったお米は、袋に目に見えない小さな通気孔が開いているため、1〜2ヶ月もすれば酸化して味が落ち、最悪の場合はコクゾウムシなどの虫が発生してしまいます。


つまり、「普段の生活と切り離された特別な非常食」を買うからお金が無駄になり、いざという時に子どもが食べられないという悲劇が起きるのです。

家計と子どもの笑顔を守る唯一の正解は、「普段から食べていて最高に美味しいのに、特殊な技術で何年も長期保存ができる一級品の食品」を玄関先まで送料無料で届けてもらい、日常の食費の中で賢く回していくことなのです!


【理系パパ厳選】主食・水・おかず・おやつを完全網羅!最強の備蓄4銃士


「じゃあ、具体的に何をストックしておけば、災害時にも普段の生活でも困らないの?」

その答えとして、我が家が徹底的にリサーチして導き出した「炭水化物(米)・水分(軟水)・タンパク質(肉)・心の栄養(甘いお菓子)」の黄金4点セットを詳しく解説します。


【りょーーの徹底解剖ファイル:家族を守る備蓄4銃士】


① 【主食】約5年間も新米の美味しさ!山形県産無洗米はえぬき『夢味米(10kg:2kg×5袋)』(12,636円・送料無料)

・理系パパの感動ポイント: これ、ただの真空パック米ではありません!炭酸ガスを封入してお米を「冬眠状態」にする特許技術『冬眠密着包装』により、なんと精米したての2026年度産(令和8年度産)の新米の鮮度・美味しさを保ったまま「約5年間の長期備蓄」が可能です!

・なぜ災害時に無敵なのか?: 「無洗米」なので、断水時に貴重な水を「お米を研ぐため」に1滴も無駄にしません。カセットコンロと少しの水さえあれば、いつでもホカホカの美味しい山形県産「はえぬき」が炊き上がります。しかも「2kg×5袋」の小分けなので、収納しやすく、1袋開けても残りの8kgはフレッシュな冬眠状態が続く神設計です!


② 【水】赤ちゃんのミルクにも安心!アイリスオーヤマ『富士山の天然水 ラベルレス 500ml×48本』(2,480円〜・送料無料)

・理系パパの感動ポイント: 日本人にもっとも馴染みやすい「軟水(富士山の天然水)」なので、そのまま飲むのはもちろん、0歳の赤ちゃんの粉ミルクの調乳用としても100%安心して使えます!

・ママを救う最大のメリット: 「ラベルレス(ラベルなし)」なので、飲み終わった後にペットボトルのフィルムをベリベリ剥がすあの名もなき家事が完全ゼロ!さらに24本×2ケース(約24kg分)の超重量物を、配達員さんが玄関まで送料無料で運んでくれます。


③ 【おかず】温めなくても劇的に旨い!『ホテイフーズ やきとり缶詰 6種×3缶(計18缶セット)』(2,760円)

・理系パパの感動ポイント: 災害時に一番不足するのが、体力と免疫力を維持するための「タンパク質(お肉)」です。ホテイのやきとりは国産鶏肉を炭火で香ばしく焼き上げており、フタを開けて「常温のまま」食べても脂が固まらずに驚くほど美味しいのが最大の特徴!

・飽きさせない6種の味: 王道の「たれ」「塩」だけでなく、「うま辛」「ガーリックペッパー」「柚子こしょう」「塩レモン」の6種類が3缶ずつ入っているため、避難生活が続いても絶対に味に飽きません。普段のパパのおつまみや、ママの「あと1品足りない時のおかず・炊き込みご飯の具」としても超優秀です!


④ 【おやつ・心の盾】子どもの涙を止める魔法!江崎グリコ『ビスコ保存缶(30枚入)』

・理系パパの感動ポイント: 災害時、大人以上に強い恐怖とストレスを感じるのが子どもたちです。そんな時、いつも食べている大好きな「赤い箱のビスコ」が出てきたら、どれほど心が救われるでしょうか。

・栄養機能と保存性: 5枚×6パックの個包装で、5年間の長期保存が可能。しかも生きて腸まで届く「スポロ乳酸菌」と食物繊維が入っており、野菜不足やストレスでお腹の調子を崩しやすい非常時のお子さんの腸内環境まで優しく守ってくれます。


「捨てる非常食」は卒業!投資家パパのシビアなコスパ&ローリングストック検証


さて、ここからが家計防衛を最優先する投資家パパの真骨頂。数字とデータによるシビアな「投資対効果(ROI)」の検証です。


「備蓄が大事なのはわかったけど、お米10kgに12,636円とか、まとめて買うとお金がかかるなぁ…」


長男の塾代や遠征費で財布の紐を極限まで締めている我が家にとっても、1万円を超える出費はシビアに計算します。しかし、これを「防災専用のアルファ米セットを買うコスト」や「コンビニでの飲料購入コスト」と比較して計算すると、実は「家計に1円の無駄も発生させない究極の節約術」であることが証明できます。


① アルファ米100食分(3万〜4万円)を捨ててしまう「絶望的な浪費」


もし5人家族が1週間生き延びるための主食(約100食分)を、防災用の「アルファ米(1袋350円〜400円)」で揃えようとしたら、それだけで「35,000円〜40,000円」もの大金が飛びます。

しかも5年後に何事もなければ、普段の食卓でアルファ米を喜んで食べる家族はいないため、結局4万円分を泣く泣く廃棄(または我慢して消費)することになります。


② 『夢味米』なら1食あたり約189円!5年かけて100%美味しく食べ切れる


一方、今回の山形県産・無洗米はえぬき『夢味米(10kg:12,636円)』はどうでしょうか。

お米10kgは約67合分であり、お茶碗に換算すると「約130杯〜140杯分(大人1人前・約0.5合〜0.75合として約90〜100食分)」になります。

100食分として計算すると、1食あたり「たったの約126円(大盛り67合計算でも1合あたり約188円)」です!

アルファ米の3分の1のコストでありながら、中身は「特Aランク常連の山形県産はえぬき(しかも令和8年産の新米&無洗米)」です。


しかも5年間保存できるため、たとえば4年間は「もしもの時の米騒動・災害用の絶対防衛ライン」としてパントリーに寝かせておき、5年目が近づいたら普通に毎日の夕飯やお弁当として炊いて食べればいいのです。

つまり、12,636円は「消えてなくなる防災費」ではなく、「未来の我が家の食費(お米代)を先払いして、5年間の安心という保険をタダで手に入れた」のと全く同じなのです!


③ 天然水は「1本約51円」、やきとり缶は「1缶約153円」の圧倒的安さ!


さらに他のアイテムの単価も計算してみましょう。


  • 富士山の天然水 ラベルレス 48本(2,480円): 2,480円 ÷ 48本 = 1本あたり「たったの約51.6円」!!

  • ホテイのやきとり 18缶(2,760円): 2,760円 ÷ 18缶 = 1缶あたり「たったの約153.3円」!!


休日に長男のサッカーの試合や公園にお出かけする時、自販機やコンビニで500mlの水を買えば1本120円〜160円しますよね。家族4人で買えば1回で600円の出費です。

しかし、この1本約51円のラベルレス天然水を玄関にストックしておき、お出かけの時に1人1本ずつバッグに入れて持っていけば、48本使い切るだけで「約4,000円〜5,000円」もの飲料代が浮きます!使った分だけまた1ケース買い足す(ローリングストックする)だけで、常に自宅には数十本の新鮮な水がキープされ、家計まで黒字になるという完璧なサイクルが完成します。


ぶっちゃけます!大量備蓄の「リアルな弱点」と理系パパの解決策


もちろん、プロとして良いところばかりを並べ立てるつもりはありません。理系パパの厳しい目で見た備蓄品のリアルなデメリット(注意点)と、それをスマートに解決する裏ワザを隠さずお伝えします。


【デメリット1】水48本(2ケース)とお米10kgが届くと、収納場所の確保に困る

玄関にドカンと水2箱とお米が届いた時、「えっ、うちのマンション、こんなに置く場所ないよ!」と焦ってしまうママは多いです。


【解決策】

「1箇所にまとめず『分散備蓄』するのが防災の鉄則!『夢味米』は2kg小分けだから本棚にも入る!」

実は防災のプロの視点では、すべての備蓄品をキッチンのパントリー1箇所にまとめるのはNGです(地震でキッチンの棚が倒れたら取り出せなくなるため)。

水は1ケースを玄関やシューズクロークへ、もう1ケースを寝室のベッドの下やクローゼットの隅へ分散させてください。そして『夢味米』は、10kgの大袋ではなく「2kg×5袋のレンガのようなカッチカチの小分けパック」で届くため、リビングの棚の隙間やベッド下、さらには本棚にブックエンド代わりに立てて収納することすら可能です!


【デメリット2】冬眠密着包装のお米は、袋に小さな傷がつくと空気が入って5年持たなくなる

『夢味米』は特殊なバリア袋で炭酸ガスを閉じ込めているため、高い場所から落としたり、カッターで段ボールを開ける時に袋を傷つけたりして空気が入ると(袋がフニャッと柔らかくなると)、普通のお米と同じ賞味期限になってしまいます。


【解決策】

「段ボールを開ける時はカッター厳禁!もし空気が入った袋があれば『今月食べるお米』に回せば損失ゼロ!」

届いた箱を開ける時は、刃物を使わずに手でテープを剥がしてください。そして2kg×5袋に小分けされている最大のメリットがここで活きます!万が一、1袋だけぶつけて空気が入ってしまったとしても、残りの4袋(8kg)は無傷のまま5年保存できますし、空気が入った1袋(2kg)はそのまま今週の夕飯として炊いて食べれば、1円の無駄にもなりません。


理系パパがお答え!購入前のよくあるQ&A


Q. 5年保存できる無洗米『夢味米』は、普通のお米と比べて味や炊き方に違いはありますか?


A. 炊き方は普通の無洗米と全く同じで、味は「山形県産はえぬき」そのものの極上の美味しさです!

特殊な薬品を使っているわけではなく、天然の炭酸ガスでお米の呼吸を止めているだけなので、袋を開ければ精米したての新米に戻ります。山形の「はえぬき」は冷めてもモチモチで甘みが強い品種として有名なので、災害時におにぎりにして冷めた状態で食べても、普段のお弁当に入れても、子どもたちが大喜びで完食しますよ!


Q. ホテイのやきとり缶は、普段の料理にも使えますか?


A. 忙しい日の「時短おかず」や「キャンプ飯」として神レベルで活躍します!

たとえば夕飯を作る気力がない日、温かいご飯の上に千切りキャベツと「ホテイのやきとり(たれ味)」を汁ごと乗せ、マヨネーズと温玉を落とせば、30秒で子どもたち大興奮の『絶品やきとり丼』が完成します!また、「塩味」や「柚子こしょう味」をお米と一緒に炊飯器に入れて炊くだけの『やきとり炊き込みご飯』も、我が家の長男と次男が大好物の鉄板メニューです。


3児パパの家計防衛&防災安心度スコア発表!


さて、恒例の理系パパがシビアに判定する「実用&防衛スコア」ですが……


【 99点 / 100点満点 】


マイナス1点は、ホテイのやきとり缶(6種18缶)とビスコ保存缶が美味しすぎて、災害が来る前にパパと子どもたちが「ちょっと1個だけ食べていい?」とつまみ食いしてしまう誘惑の強さへの戒めです(笑)。

しかし、「廃棄ロスを完全にゼロにしながら、5年間の食の安全を確保できる『夢味米』の圧倒的な技術力」と「1本約51円のラベルレス天然水を玄関まで届けてもらえる労力と家計の削減効果」を考えれば、すべての子育て世帯が今すぐ揃えておくべき満点クラスの防衛セットであると断言します。


まとめ:スーパーから物が消えて後悔する前に、平時の今こそ「安心」をストックしよう!


教育費の波状攻撃に震えつつも、家族の安全と健康を守るために、毎日重たい荷物を抱えて頑張っているママたち。本当にお疲れ様です。


災害や買い占めパニックというのは、私たちが「よし、来月時間ができたら備蓄しよう」と後回しにしている隙間を突いて、ある日突然やってきます。

いざ大きな地震が起きてからスーパーに走っても、棚には水1本、お米1袋すら残っていません。在庫が豊富にあり、しかも令和8年産の新米『夢味米』や送料無料の『ラベルレス天然水』を落ち着いて定価で買える「何もない平和な今日」こそが、家族の命を守る唯一のタイミングなのです。


「うちのパントリーには、5年持つ美味しい新米10kgと、水48本、やきとり缶とビスコがあるから、いつ何が起きても子どもたちにお腹いっぱい食べさせてあげられる!」

その絶対的な安心感があるだけで、ニュースを見るたびの漠然とした不安が消え去り、毎日の買い物も劇的にラクになります。


我が家も今夜は、三男が寝てくれた奇跡の隙間時間を狙って、妻と一緒に「よし、重たいお米と水はもうスーパーで買うのやめよう!5年保存できる新米の夢味米とラベルレスの水48本、あと子どもたちが大好きなやきとり缶とビスコを今のうちにポチって、我が家の防衛ラインを完成させよう!」と作戦会議を開こうと思います。

物価高や教育費の壁は高くそびえ立っていますが、廃棄ロスゼロの賢いローリングストック術を味方につけて、どんな時も家族みんなで笑顔で乗り切りましょう!


製薬会社で働く、3児の理系パパ投資家りょーーです!😊✨


毎日うだるような異常な暑さと、終わりの見えない家事育児、そしてお仕事。本当にお疲れ様です。我が家は現在、今年6月に生まれたばかりの三男(0歳)の夜泣きフィーバーが絶好調!夫婦そろって万年寝不足のゾンビ状態です。夜中にミルクを作りながら、川口市の夜景をボーッと眺める日々を送っております(笑)


さらに我が家を悩ませているのが、小3の長男です。「中学受験したい!」と言い出し塾の夏期講習が本格スタートしたのですが、並行して本気で取り組んでいるサッカーの合宿や遠征費も激増中。年中さんの次男の体操教室代も加わり、我が家の家計はまさに教育費のビッグバン状態に突入しました。


スーパーに行けば野菜もお肉も信じられないくらい値上がり。「埼玉は物価が安くて住みやすい」なんて言われていた時代はどこへやら…。家計簿をつけるたびに冷や汗が止まりません。


そんな中、長男の小学校のママ友たちの間で最近必ず話題に上がるのが、「そろそろマイホーム、どうする?」という問題です。

「子どもが2人いると今の賃貸じゃ手狭だし、家賃を払い続けるのももったいない。でも、頭金なんてないからフルローンで買うしかない…!」と焦っているご家庭、非常に多いのではないでしょうか。


「子ども2人を抱えて、フルローンで家を買っても破産しない世帯年収って一体いくらなの?」

「マンションと戸建て、毎月の負担や総額で得するのはどっち?」


そんな先輩ママたちの切実な不安と恐怖を解消すべく、数字とシミュレーションをこよなく愛する理系パパの私が、「子ども2人世帯のリアルな教育費」と「絶対に隠してはいけない見えない維持費」を考慮した、容赦のない【フルローン住宅購入の真実と総額比較】を徹底的に丸裸にしていきます!


【りょーーの徹底比較ファイル:5,000万円フルローンの現実】

※物件価格5,000万円 / 変動金利0.7% / 35年返済(毎月約13.4万円)でシミュレーション


・マンションの毎月負担: ローン(13.4万) + 管理費・修繕積立(3.5万) + 駐車場(1.5万) + 固定資産税(1.2万) = 【毎月約19.6万円!】

・戸建ての毎月負担: ローン(13.4万) + 見えない修繕積立(1.5万) + 固定資産税(1万) = 【毎月約15.9万円】

・理系パパの結論: フルローンで買う場合、住宅会社の「今の家賃と同じ額で買えますよ!」という営業トークは完全に嘘。維持費を含めた「総額」で計算しないと、子どもが高校・大学に進学した瞬間に家計が破綻(ショート)します。


フルローンで家を買う!子供2人世帯の「適正年収」の残酷な現実


先輩ママの皆様、住宅展示場やマンションのモデルルームに行くと、営業マンから「今の家賃が13万円なら、5,000万円のフルローンが組めますよ!」と笑顔で言われますよね。

理系パパとして断言します。子ども2人を大学まで行かせたいなら、その甘い言葉を絶対に信じてはいけません。


仮に5,000万円の物件を「頭金ゼロ(フルローン)・35年・変動金利0.7%」で組んだ場合、純粋な毎月のローン返済額は約13万4,000円です。これだけ見れば「今の家賃と同じくらいかも?」と錯覚します。

しかし、家を買えばローン以外に「管理費・修繕積立金・駐車場代・固定資産税」などの莫大な維持費が毎月容赦なくのしかかってきます。結果として、マンションなら毎月約20万円、戸建てでも約16万円の現金が「住居費」として口座から消えていきます。


家計防衛の鉄則として、教育費ピーク(子ども2人が中高生〜大学生になる地獄の時期)を乗り越えるためには、住居関連費は「世帯の手取り月収の25%以内」に抑えるのが絶対条件です。

逆算してみましょう。


  • マンション(月20万円)の場合: 必要な世帯の手取り月収は約80万円。【適正な世帯年収:約1,300万〜1,400万円】

  • 戸建て(月16万円)の場合: 必要な世帯の手取り月収は約64万円。【適正な世帯年収:約1,000万〜1,100万円】


これが、理系パパが計算し尽くした残酷なリアルです。

もし、世帯年収600万〜800万円の夫婦が「夫婦合算(ペアローン)なら5,000万円借りられますよ!」とおだてられてフルローンを組んでしまった場合、子どもが塾に通い始める小学校高学年の時点で確実に家計がショートし、教育費の積立ができなくなります。


【マンション編】管理費・修繕積立金の罠!35年総額の恐怖


「マンションはセキュリティも安心だし、立地も良い。庭の草むしりもないから最高!」


共働きで忙しいママにとって、マンションの利便性は神がかって見えます。しかし、マンションには「ローン以外の固定費が一生増え続ける」という恐ろしい罠が隠されています。


マンションを購入すると、毎月必ず「管理費」と「修繕積立金」が徴収されます。新築時は「月1.5万円程度」と安く設定されていますが、これは売るための罠です。10年後、20年後の大規模修繕に向けて、この積立金は確実に値上がりし、平均すると「月3.5万円〜4万円」の負担になります。

さらに、車を持つなら「駐車場代(月1.5万〜2万円)」も一生かかります。


5,000万円のマンション、35年の「本当の総支払額」


・ローン支払総額(利息込み):約5,640万円

・管理費・修繕積立金(月3.5万×35年):1,470万円

・駐車場代(月1.5万×35年):630万円

・固定資産税(年15万×35年):525万円


【35年総額:約8,265万円】


5,000万円のマンションをフルローンで買うということは、一生涯で「8,000万円以上」のお金を支払うという重い十字架を背負うことと同義なのです。


【戸建て編】駐車場代ゼロの裏に潜む「見えない維持費」とは?


「じゃあ、管理費も駐車場代もかからない戸建ての方が絶対に安くてお得だね!」


そう思ったママ、ここが落とし穴です。

確かに戸建ては、毎月強制的に口座から引き落とされる管理費も駐車場代もありません。しかし、だからといって「維持費がゼロ」なわけでは決してないのです。


戸建ては「すべて自己責任」です。10年〜15年ごとに外壁と屋根の塗装(約150万円)、シロアリ対策(約20万円)、給湯器や水回りの交換(約100万円)など、容赦のない大型出費がドカン!ドカン!と襲ってきます。

これらを平準化して月割りにすると、戸建てであっても「毎月最低1.5万円〜2万円は、家の修繕のために自分で貯金(積立)しておかなければならない」という計算になります。


5,000万円の戸建て、35年の「本当の総支払額」


・ローン支払総額(利息込み):約5,640万円

・修繕積立金(自己積立・月1.5万×35年):630万円

・固定資産税(木造でやや安め・年10万×35年):350万円


【35年総額:約6,620万円】


マンションに比べれば、35年間で1,500万円近く総額が安くなります。しかし、「自分で強制的に毎月2万円を家の修繕用に貯金し続ける鋼のメンタル」がないと、いざ外壁がボロボロになった時に直すお金がなく、家が廃墟化してしまうリスクと背中合わせです。


家賃を払い続ける vs フルローン購入!総額で得するのはどっち?


「やっぱり家を買うと莫大なお金がかかる…。じゃあ、このまま一生賃貸のままの方が賢いの?」


多くのママが悩む究極のテーマ「賃貸vs持ち家」の論争です。これも、理系パパがシビアに計算して決着をつけます。

子ども2人を育てられる広さの賃貸(家賃15万円)に住み続けた場合、更新料などを含めると実質月額は約16万円です。


・賃貸の35年総支払額(月16万×12ヶ月×35年):約6,720万円


お気づきでしょうか。実は、「5,000万円の戸建てをフルローンで買う総額」と「家賃15万円の賃貸に35年住み続ける総額」は、ほぼ全く同じなのです。


違いは「35年後に、古くなった家(資産)が残るか、何も残らないか」です。

しかし、賃貸にはフルローン購入には絶対にない「最強のメリット」があります。それは「子どもにお金がかかるピークの時期に、安い家賃の場所に引っ越して生活レベルを下げられる(逃げ道がある)」ということです。

フルローンを組むということは、向こう35年間、どれだけ教育費が跳ね上がろうが、パパの給料が下がろうが、「絶対に毎月十数万円を払い続けなければならないという『拘束』」を意味するのです。


プロの助言!絶対に忘れてはいけない「日銀利上げ」の恐怖


最後に、フルローンを検討しているママたちにこれだけは絶対に伝えておかなければなりません。「今の低金利(0.7%)がずっと続く」という思考停止は危険です。


現在、日銀が利上げを進めており、「金利ある世界」へと完全に移行しました。

もし将来、住宅ローンの変動金利が「0.7%」から「1.5%」に上がった場合どうなるでしょうか。


5,000万円を35年で借りた場合、月々の返済額は約13.4万円から「約15.3万円(+約2万円)」へと急騰します。

総支払利息は、約638万円から「約1,429万円(+約800万円)」へと倍以上に跳ね上がります。


子どもが中高生になって年間塾代が100万円を超え、さらにローンの金利上昇で毎月の引き落とし額が2万円増えた時、身の丈に合わないペアローンを組んでいた共働き夫婦は完全に息絶えます。

だからこそ、「もし金利が上がっても、子ども2人の学費を払いながら返済し続けられるか?」という最悪のシミュレーションを必ず行ってから、物件価格を決めるのが、家計を防衛する唯一の正解ルートです。


理系パパがお答え!よくあるQ&A


Q. フルローンには諸費用(仲介手数料など)も含まれるの?


A. 物件価格のほかに、約5〜10%の「諸費用(手数料や税金)」が現金で必要です!

5,000万円の家なら、約300万〜400万円の諸費用がかかります。最近は諸費用も一緒に借りられる「オーバーローン」もありますが、借入額が膨れ上がり毎月の返済がさらに地獄になるため、理系パパとしては最低限の諸費用分(数百万円)の貯金すら無い状態での購入はおすすめしません。


Q. 頭金は絶対に入れたほうがいい?


A. 「手元の現金を空っぽにしてまで頭金を入れる」のはNGです!

今は新NISAという非課税で運用できる素晴らしい制度があります。住宅ローンの金利(約0.7%)よりも、新NISAでの運用利回り(年利5%想定など)の方が高くなる可能性が高いため、現金を一気に頭金に入れるのではなく、手元に「教育費と生活防衛資金」として残しつつ、余剰資金を新NISAで運用しながらフルローンを組む方が、家計の安全性は高まります。(※ただし借入総額が適正年収の範囲内に収まっていることが大前提です)


3児パパの家計防衛(マイホーム購入)スコア発表!


さて、恒例の理系パパがシビアに判定する「子ども2人世帯のフルローン購入推奨スコア」ですが……


【 65点 / 100点満点 】


点数が低い最大の理由は、多くの子育て世帯が「教育費の爆発」と「マンションの恐ろしい維持費」を計算に含めず、営業マンに言われるがままに予算オーバーのフルローン(ペアローン)を組んでしまうリスクが極めて高いからです。

しかし、「世帯年収に対して余裕のある借入額(手取りの25%以内の住居費)に抑えること」と「金利上昇リスクを織り込んだ上で、手元の現金を新NISAで運用しながら買う戦略」を徹底できれば、マイホームは家族に最高の幸福感をもたらす素晴らしい資産(城)へと変わります。


まとめ:教育費の波に飲まれる前に、身の丈を知る勇気を!


教育費の波状攻撃に震えつつも、子どもたちの未来のために、そして家族が笑顔で暮らせる素敵なおうちのために、毎日家計簿とにらめっこしているママたち。本当にお疲れ様です。


周りのママ友がピカピカの新築マンションを買うと、「うちも早く買わなきゃ!」と焦る気持ちは痛いほどわかります。

しかし、見栄を張って背伸びをしたフルローンを組んでしまえば、将来子どもが「塾に行きたい」「私立に行きたい」と言った時に「うちにはお金がないから我慢して」と言わなければならなくなります。それだけは親として絶対に避けたいですよね。


我が家も今夜は、三男が寝てくれた奇跡の隙間時間を狙って、妻と一緒に電卓とパソコンの画面を開き、「よし、長男の中学受験と三男の大学費用を計算に入れた上で、我が家が本当に安全に組めるローンの限界額をもう一度シミュレーションしよう!」と戦略会議を開こうと思います。

物価高や教育費の壁は高くそびえ立っていますが、論理的で冷静な資金計画で、一緒にこのマイホームという最大の難局を笑顔で乗り切りましょう!


製薬会社で働く、3児のパパ投資家りょーーです!😊✨


10月もすっかり終盤になり、夜になると冬の足音が聞こえるほど冷え込んできましたが、皆様いかがお過ごしでしょうか。毎日終わりの見えない家事育児、そしてお仕事、本当にお疲れ様です!

我が家は現在、今年6月に生まれたばかりの三男(0歳)の夜泣きフィーバーが絶好調!夫婦そろって万年寝不足のゾンビ状態です。夜中にミルクを作りながら、川口市の夜景をボーッと眺める日々を送っております(笑)


さらに我が家を悩ませているのが、小3の長男です。「中学受験したい!」と言い出し塾の授業が本格スタートしたのですが、並行して本気で取り組んでいるサッカーの合宿や遠征費も激増中。年中さんの次男の体操教室代も加わり、我が家の家計はまさに教育費のビッグバン状態に突入しました。


スーパーに行けばお米も野菜もお肉も信じられないくらい値上がり。「埼玉は物価が安くて住みやすい」なんて言われていた時代はどこへやら…。家計簿をつけるたびに冷や汗が止まりません。


そんな過酷で限界ギリギリの毎日を送る中、先日公開した「お米と水の備蓄記事」を読んでくださった先輩ママたちから、こんな切実なメッセージやご相談をたくさんいただきました。

「お米と水はストックしたけど、もし夜中に大地震が来て停電・断水したら、それだけで本当に子どもたちを守り切れるのかな…?」

「防災リュックや非常用トイレって種類が多すぎて、結局どれを買えば失敗しないのか分からない!」


おっしゃる通りです。実は、お米と水だけでは乗り切れない「災害時の本当の恐怖」が存在します。

それが、「断水した瞬間に訪れるトイレの地獄」「火も水も使えない初期3日間の避難生活」「冷たい食事ばかりで子どもが心を閉ざしてしまう問題」です。


「ちゃんとした防災セットを揃えたいけど、自分で1つずつ調べて買い集める時間なんて1秒もない!でも、中途半端な安物を買って、いざという時に使えなかったら絶対に後悔する!」

そんな忙しいママたちの悩みを一撃で解決するため、数字とリスク管理をこよなく愛する理系パパの私が、「これさえ押さえておけば、発災直後の避難から1週間の自宅篭城、そして最も過酷なトイレ問題まで100%完璧にカバーできる『最強の防災4大ギア』」を厳選しました!


それが、防災士監修の絶対王者『防災セット SHELTER プレミアム 2人用』、洗い物ゼロを実現する『【食器セット付】非常食7日分 37種54品大満足セット』、驚異の15年保存を誇る『PYKES PEAK 救急トイレ 120回セット』、そして心と体を温める伝説の保存食『こてんぐ おでん缶(5年保存)』です!


水と米だけでは生き残れない!被災したママと子どもを襲う「3つの地獄」


先輩ママの皆様、「うちはお米とペットボトルの水だけは買ってあるから大丈夫」と思っていませんか?

実は、過去の震災データを分析すると、発災から数時間〜1週間の間に子育て世帯を最も絶望させるのは、水不足以上に深刻な「3つの盲点」なのです。


  • ① 断水からわずか3時間で訪れる「トイレパニック」: 人間は食事を1日抜いても生きられますが、トイレだけは絶対に我慢できません。大地震が起きると、水道が止まるだけでなく「下水管(排水管)」が破損するケースが多発します。その状態でお風呂の残り湯などで無理やりトイレを流すと、下の階で汚水が逆流して大惨事になり、マンション全体のトイレが使用禁止になります。

    子どもが「ママ、おしっこ漏れるー!」と泣き叫ぶ中、避難所の仮設トイレに行けば長蛇の列で1時間待ち、しかも不衛生すぎて真っ暗で子どもが怖がって入れない……。結果として、トイレに行くのを減らすために水分摂取を我慢し、エコノミークラス症候群や脱水症状で倒れてしまう人が後を絶たないのです。

  • ② 「お皿が洗えない」「毎日同じ味」で子どもが食事を拒否する問題: 断水時はお皿を洗う水すらありません。さらに、毎日白米のアルファ米や乾パンばかりが続くと、ストレスで子どもの食欲が落ち、栄養失調や便秘になってしまいます。

  • ③ 暗闇の中で「どこに何があるか分からない」初期避難の混乱: 100均などでバラバラに防災グッズを買い集めて適当な袋に突っ込んでいると、停電の暗闇の中でライト1つ取り出せず、さらに気づいた時には中の保存食が全部期限切れになっているという失敗が必ず起きます。


つまり、「トイレ」「初動の避難リュック」「食器不要でバラエティ豊かな食事」の3つをシステムとして揃えておくことこそが、ママと子どもの命と尊厳を守る絶対条件なのです。


【理系パパが徹底解剖】避難・衛生・食事を完璧に埋める「最強の防災4選」


では、今回ご紹介する4つのアイテムが、なぜ数ある防災グッズの中で「これを選んでおけば間違いない」と言い切れる最高峰のスペックを持っているのか。理系パパの視点でその構造美を解説します!


【りょーーの徹底解剖ファイル:家族を守る最強の防災4大ギア】


① 楽天総合ランキング1位の絶対王者!『防災セット SHELTER プレミアム 2人用』(22,800円)

・なぜ最強なのか?: 防災士と災害備蓄管理士が徹底監修し、発災からの「魔の72時間(3日間)」を2人で生き抜くための全アイテム(長期保存水、アルファ米、手回し充電ダイナモラジオライト、防滴ランタン、床の冷えと痛みを遮断するエアーマット、レスキュー寝袋、目隠しポンチョ、非常用トイレ等)が、撥水・軽量リュックにすべて詰まっています!

・理系パパが惚れた「2つの神機能」: 1つ目は、中身が用途別に「色分けされたメッシュポーチ」に整理されていること。暗闇でも「赤は救急、オレンジはライト!」と1秒で取り出せます。2つ目は、専用の無料スマホアプリ『期限管理アプリ(ソナエリスト)』に対応していること!うっかり賞味期限が切れる前にスマホやハガキでお知らせしてくれるため、管理の手間が完全ゼロになります。


② 洗い物ゼロ&37種類の圧倒的グルメ!『【食器セット付】非常食7日分 大満足セット(37種54品)』(18,980円)

・なぜ最強なのか?: 2人用の7日分(家族ならたっぷり3〜4日分)として、アルファ米、おにぎり、ふわふわの長期保存パン、ハンバーグや肉じゃが等のおかず、さらには羊羹やビスケット等のお菓子まで、なんと「37種類・合計54品」がセットになっています!

・ママを救う最大のポイント: 毎食違う味が楽しめるので、子どもが絶対に飽きません。さらに感動的なのが、断水時に一番困るお皿やスプーン、ラップなどが揃った「食器セット付き」であること!水を1滴も使わずに食事の後片付けが完了します。


③ 15年放置OKのトイレ革命!『PYKES PEAK 救急トイレ 120回セット(モグラ隊長)』(5,382円)

・なぜ最強なのか?: 500mlの水分を「たった15秒」でゼリー状にカチッと固め、悪臭と菌の拡散を封じ込める高性能凝固剤が120回分入った大容量セットです。しかも感染症対策の「使い捨て手袋120枚」まで標準装備!

・他社を圧倒する「共通袋」と「15年保存」: 一般的な簡易トイレは「便座カバー用の袋」と「排泄用の袋」が別々で緊急時に迷いますが、こちらは破れにくい高密度ポリエチレンの袋が『144枚の共通袋』になっており、どの袋でもすぐ使える神設計!さらにアルミ個包装で「15年保存」が可能なため、一度買えば0歳の赤ちゃんが高校生になるまで買い替え不要です。可愛い「モグラ隊長」のイラスト箱で、トイレに置いても子どもたちを怖がらせません。


④ 心と体を温める出汁の魔法!『【Amazon限定】こてんぐ おでん缶 牛すじ大根入り 12缶入』(5,690円)

・なぜ最強なのか?: 秋葉原の自動販売機から火がつき、防災食のレジェンドとなった「こてんぐのおでん缶」の5年保存モデル(12缶セット)です。

・理系パパの視点: パサパサした非常食が多い中、大根、牛すじ、ちくわ、こんにゃく、さつま揚げ、うずら卵、結びしらたきという7種もの具材が、旨味たっぷりの出汁に浸かっています。缶切り不要のプルトップを開けるだけで、調理用の水ゼロで「タンパク質・塩分・水分・温もり」を一気に補給できる究極のサバイバル缶詰です!


「防災にお金をかける余裕がない…」を論破!投資家パパのシビアな「日割り0.9円〜」コスパ検証


さて、ここからが家計防衛を最優先する投資家パパの真骨頂。数字とデータによるシビアな「投資対効果(ROI)」の検証です。


「全部揃えたら結構な金額になるよね…。うちは塾代や習い事代で毎月カツカツだから、防災はまたボーナスが出てからでいいかな…」


教育費の壁に震える我が家にとっても、まとまった出費は痛いです。しかし、これらを単なる「消費」ではなく、長期保存期間で割った「1日あたりの保険料(日割りコスト)」として論理的に計算してみてください。驚くべき数字が浮かび上がります。


① 15年保存トイレは「1日あたり約0.98円」!配管修理30万円を防ぐ最強の盾


まず、一番優先度が高い『PYKES PEAK 救急トイレ 120回セット(5,382円)』を計算してみましょう。

4人家族が1日5回トイレに行くと、1日で20回分。つまりこの120回セットが1箱あれば、家族全員が「丸6日間(2人なら約12日間)」、救助や給水車が来るまで一切トイレに困らずに生き延びられます。

しかも保存期間は驚異の「15年間(5,475日)」です。


5,382円 ÷ 5,475日(15年) = 1日あたり「たったの約0.98円」!!


1日1円以下です!1回あたりで計算してもわずか約44.8円。

もしこの5,382円をケチって、断水時に無理やりトイレに水を流して配管を詰まらせたり破損させたりしたら、復旧工事費や階下への賠償で「数十万円」が一瞬で吹き飛びます。1日1円で15年間の安心が買えるなら、これほど安い投資は地球上に存在しません。


② 『SHELTER 2人用』は1人1日約6.2円!バラ買いの「時間ロス」を完全カット


次に『防災セット SHELTER プレミアム 2人用(22,800円)』です。

「ホームセンターや100均で自分で集めた方が安いのでは?」と思うかもしれませんが、100均の簡易ライトや薄いアルミシートは、実際の避難生活ではすぐに壊れたり寒さを防げなかったりします。

プロ仕様のエアーマット2個、手回し充電ラジオライト、防滴ランタン、5年保存水やアルファ米、さらには撥水リュックまでを個別にネットで調べて買い集めたら、送料も含めて結局2万円以上かかりますし、何よりママの貴重な休日が丸2日(時給換算で数万円分)潰れます。


5年(1,825日)で割れば、1日あたり「約12.4円(1人あたり1日わずか約6.2円)」!

同じように『非常食7日分 37種54品セット(食器セット付:18,980円)』も、54品で割れば1品あたり「約351円」、5年(1,825日)で割れば1日あたり「約10.4円」です。

しかも、5年後に賞味期限が近づいたら、週末の昼食やおやつとして家族みんなでパーティーのように楽しく食べ切れば、食費として100%回収できるため「実質的な無駄は0円」になります!


③ 『こてんぐ おでん缶(12缶:5,690円)』は1缶約474円の最強おつまみ&おかず!


そして『こてんぐ おでん缶』は、12缶で5,690円なので1缶あたり「約474円」です。

本格的な牛すじやうずら卵、大根など7種類の具材がギッシリ詰まって5年保存が可能。コンビニでおでんを7個買ったら今や700円〜800円しますから、実はコンビニで買うより圧倒的に安いのです!普段の「今日は夕飯のおかずが1品足りない!」「パパの晩酌のおつまみがない!」という日にサッと出せば、外食や惣菜買い出しの浪費をピタッと防いでくれます。


ぶっちゃけます!本格防災グッズの「リアルな弱点」と理系パパの解決策


もちろん、プロとして良いところばかりを並べ立てるつもりはありません。理系パパの厳しい目で見た防災セットのリアルなデメリット(注意点)と、それを100%解決する実践ノウハウを隠さずお伝えします。


【デメリット1】2人用の防災セットは、水や食料がしっかり入っている分「ズッシリ重い」

『SHELTER プレミアム 2人用』の口コミで唯一見かける注意点が、「2人分の水や食料、ラジオなどが全部入っているので、小柄な女性が1人で背負いながら赤ちゃんも抱っこして走るのは重い」という点です。


【解決策】

「届いたらポーチを活用して『パパが背負う重量物』と『ママの軽量バッグ』に役割分担する!」

SHELTERのリュック自体は超軽量(約640g)で大容量(30L)であり、しかも中身が「小分けポーチ」に分かれています。

もしパパが不在の平日に避難する可能性があるなら、リュックの中の「保存水」の半分だけを玄関の据え置き(またはベビーカーの下)に移し、空いたスペースに0歳の赤ちゃんの紙オムツや液体ミルク、子どもの着替えを入れて「ママが背負って走れる重さ」にカスタマイズしてください。余裕のある30Lリュックだからこそできる最強の調整術です!


【デメリット2】簡易トイレや非常食は、被災して初めて開けると「使い方」に戸惑う

どれだけ優れた簡易トイレやアルファ米でも、停電して余震が続くパニックの中で初めて説明書を読もうとすると、焦ってうまく使えません。


【解決策】

「届いた週末に、子どもたちと『1回分だけトイレ実験&おでん缶試食会』をやる!」

PYKES PEAKのトイレはたっぷり120回分も入っています。届いた日に1回分(約44円)だけ開けて、自宅の便器に共通袋をセットし、コップ1杯の水に凝固剤を入れて「うわー!本当に15秒でゼリーになった!」と子どもたちと一緒に実験してみてください。

小3の長男も年中の次男も、理科の実験のように大興奮して使い方を完璧に覚えます。そしておやつ代わりに『こてんぐのおでん缶』を1缶開けてみんなで味見をしておけば、災害当日も「あ、あの美味しいおでん缶とモグラ隊長のトイレがあるから大丈夫だね!」と、家族全員がパニックにならず落ち着いて行動できるようになります!


理系パパがお答え!購入前のよくあるQ&A


Q. うちは4人〜5人家族なのですが、『2人用セット』をどう組み合わせるのが正解ですか?


A. 「逃げる用のリュック(SHELTER 2人用)」を1つ買い、「家で生き延びる用の食料(54品セット)とトイレ(120回)」をプラスする組み合わせが最も合理的です!

家族全員分の巨大なリュックを4個も5個も買うと、置き場所だけで部屋が埋まってしまいますし、予算も10万円を超えてしまいます。

まずは初動避難の核となる『SHELTER プレミアム 2人用』でラジオライトやランタン、エアーマット等の必須機材を確保し、そこに『非常食7日分 37種54品セット』と『簡易トイレ120回分』、『おでん缶12缶』を自宅で組み合わせれば、4〜5人家族が数日間〜1週間を生き抜くための強固なベースキャンプが最小コストで完成します!


Q. 『こてんぐのおでん缶』は、停電で温められず「冷たいまま(常温)」で食べても美味しいですか?


A. 常温のままでも脂が白く固まらないよう特殊調理されているので、そのままでも出汁が染みていて絶品です!

ここが「こてんぐのおでん缶」が防災食の神と呼ばれる理由です。一般的な肉料理は冷えると脂が固まって口当たりが悪くなりますが、このおでん缶は冷たいまま開けてすぐ食べても、大根やちくわに上品な出汁がジュワッと染み込んでいて本当に美味しく食べられます。もちろん、カセットコンロでお湯を沸かして缶ごと湯煎すれば、寒い冬の避難生活で涙が出るほど温かいごちそうになりますよ!(※直火にかけるのはNGなので湯煎か器に移して温めてください)


3児パパの家計防衛&絶対生存スコア発表!


さて、恒例の理系パパがシビアに判定する「実用&防衛スコア」ですが……


【 99点 / 100点満点 】


マイナス1点は、37種54品の非常食セットやこてんぐのおでん缶があまりにも充実していて美味しそうなため、届いた箱を見た子どもたちが「ねえママ、これ今すぐ食べちゃダメなの!?」と目を輝かせてねだってきてしまう点への戒めです(笑)。

しかし、「1日わずか約1円で15年間もトイレの恐怖を完全に消し去るPYKES PEAKの圧倒的コスパ」「アプリで期限管理まで自動化できるSHELTERの完成度」、そして「食器セット付き54品&おでん缶による完璧な栄養と心のケア」を考えれば、大切な我が子の命を守るために1秒でも早く自宅に配備すべき満点クラスの神投資であると断言します。


まとめ:地震は「来月」を待ってくれない!家族の命と尊厳を今夜ロックしよう


教育費の波状攻撃に震えつつも、家族の笑顔と未来を守るために、毎日自分の身を削って頑張っているママたち。本当にお疲れ様です。


私たちが新NISAでコツコツ教育費を積み立てるのも、毎日栄養を考えてご飯を作るのも、すべては「子どもたちが明日も元気に生きていること」が大前提です。

地震が起きてからネットショップを開いても、防災セットや簡易トイレは一瞬で注文が殺到して「数ヶ月待ち」になり、物流も止まって手元には届きません。在庫があり、普通の価格ですぐに発送してもらえる「何もない静かな今夜」にポチっておくことだけが、いざという時に「あの時買っておいた私、本当にグッジョブ!!」と家族全員の命を救う唯一の分岐点になります。


まずは1日1円以下で15年間トイレの不安を消滅させる『PYKES PEAK 救急トイレ 120回セット』や『こてんぐ おでん缶』から揃えるも良し、一撃で避難体制と1週間の食料を完成させる『SHELTER プレミアム 2人用』&『食器セット付 非常食54品セット』を導入するも良しです!(離れて暮らすおじいちゃん・おばあちゃんへの贈り物としても涙が出るほど喜ばれますよ!)


我が家も今夜は、三男が寝てくれた奇跡の隙間時間を狙って、妻と一緒に「よし、お米と水に加えて、15年持つモグラ隊長のトイレとSHELTERのリュック、あと冬場の停電でも温かいものが食べられるようにおでん缶も揃えて、我が家の防災要塞を今日で完成させよう!」とポチろうと思います。

物価高や教育費の壁は高くそびえ立っていますが、賢いリスク管理と事前準備で、どんな災害が来ても家族みんなで生き抜ける最強の安心を手に入れましょう!


製薬会社で働く、3児のパパ投資家りょーーです!😊✨


10月もすっかり終盤に入り、日が落ちるのが本当に早くなりましたね。夕方5時には外が真っ暗になり、家のあちこちの電気をつける時間が長くなってきましたが、皆様いかがお過ごしでしょうか。毎日終わりの見えない家事育児、そしてお仕事、本当にお疲れ様です!

我が家は現在、今年6月に生まれたばかりの三男(0歳)の夜泣きフィーバーが絶好調!夫婦そろって万年寝不足のゾンビ状態です。夜中にミルクを作りながら、川口市の夜景をボーッと眺める日々を送っております(笑)


さらに我が家を悩ませているのが、小3の長男です。「中学受験したい!」と言い出し塾の授業が本格スタートしたのですが、並行して本気で取り組んでいるサッカーの合宿や遠征費も激増中。年中さんの次男の体操教室代も加わり、我が家の家計はまさに教育費のビッグバン状態に突入しました。


スーパーに行けばお米も野菜もお肉も信じられないくらい値上がりし、さらに追い打ちをかけるのが「止まらない電気代の高騰」です。「埼玉は物価が安くて住みやすい」なんて言われていた時代はどこへやら…。毎月届く電気代の明細を見るたびに冷や汗が止まりません。


そんな過酷で限界ギリギリの毎日を送る中、子育て世帯のママを毎日イライラさせ、体力と家計を同時に削り取っていく「家の照明(電気)問題」がありますよね。

そう、「子どもとパパの果てしなき『電気の消し忘れ』と、寝かしつけ時の『壁スイッチ遠すぎる問題』」です。


「ちょっと!!またトイレと廊下の電気つけっぱなしだよ!誰が電気代払ってると思ってるの!!」と、1日に10回は叫んで喉を枯らすママ。

そして夜、やっとの思いで0歳の赤ちゃんやイヤイヤ期の子どもを布団でトントンして寝かしつけた後、部屋の電気を消すためにそーっと立ち上がった瞬間、床が「ギシッ…」と鳴って子どもが覚醒し、最初から寝かしつけやり直しになるあの絶望……。

さらに夜中の授乳やオムツ替えの時、部屋の電気をつけると眩しすぎて赤ちゃんが完全に目を覚ましてしまうため、スマホのライトをかざしながら暗闇で必死に作業していませんか?


「布団から1ミリも動かずに電気を消したい!消しっぱなしの電気も勝手に消えてほしい!」

そんな先輩ママたちの悲痛な叫びを、数字とスマート家電による生活最適化をこよなく愛する理系パパの私が、「たった1,980円から工事不要で導入でき、電気代の浪費と寝かしつけのストレスを同時にゼロにする魔法の照明ギア」で一撃解決します。


それが、我が家でも大活躍しているスマートホーム界の絶対王者『SwitchBot(スイッチボット)LED電球 スマートライト』と、リビングや子供部屋の革命児『SwitchBot LEDシーリングライトプロ』です!


「また電気つけっぱなし!」毎日スイッチに振り回されるママの3大悲劇


先輩ママの皆様、私たちはなぜ毎日こんなにも「家の電気のスイッチ」ごときにイライラし、体力を奪われているのでしょうか。

子育て世帯における照明のストレスを整理すると、どの家庭でも必ず起きている「3つの悲劇」に行き着きます。


  • ① 家族全員の「消し忘れ」による名もなき家事と電気代の浪費: 子どもやパパは、電気を「つける」ことはできても「消す」という回路が脳に備わっていません(笑)。誰もいない洗面所、廊下、子供部屋の電気が煌々とついているのを、ママが1日何十回もパチン、パチンと消して回る。これほど虚しい名もなき家事はありません。

  • ② 寝かしつけ直後の「壁スイッチ遠すぎるトラップ」: 絵本を読み聞かせ、やっと子どもがウトウトし始めた瞬間。そこから布団を抜け出して壁のスイッチまで歩いていくと、「ママどこ行くのー!」と泣き出す。逆に最初から真っ暗にすると、今度は絵本が読めないし子どもが怖がるというジレンマ。

  • ③ 冬の朝、子ども(と自分)が布団から絶対に起きられない問題: これから冬に向けて朝6時・7時が暗くなると、目覚まし時計がどれだけ爆音で鳴っても、部屋が薄暗いと人間の脳は「まだ夜だ」と錯覚して二度寝してしまいます。


つまり、「人間がわざわざ壁まで歩いていってスイッチを押す」「ONかOFFの2択しかない」という昭和から変わらないアナログ照明の仕組みそのものが、忙しいママの睡眠と家計を圧迫している元凶なのです。


ねじ込むだけで未来到来!理系パパが唸るSwitchBot照明の「神機能」


「スマート照明って、大掛かりな電気工事とか、難しい専用機器(ハブ)が必要なんでしょ?」


そう思っているママ、ご安心ください!今回ご紹介する『SwitchBot LED電球 スマートライト』は、今ご自宅のスタンドライトや廊下、ダイニング、寝室についている普通の電球(E26口金)を外して、同じようにクルクルとねじ込んで交換するだけ(作業時間30秒)で導入が完了します!しかも、電球単体で自宅のWi-Fiに直接繋がるため、別売りのハブすら不要でスマホ操作が可能になるのです。


さらに、リビングや寝室、子供部屋のメイン照明を一気に進化させたい方に理系パパが全力で推したいのが、天井のカチッというソケット(引掛シーリング)にそのまま取り付けられる『SwitchBot LEDシーリングライトプロ(6畳/8畳/12畳)』です!


【理系パパも感動!SwitchBotスマート照明が子育て家庭を救う4つの魔法】

① 布団の中から1ミリも動かずに「スマホ&声」で消灯: 子どもを寝かしつけながら、手元のスマホアプリを1タップ(またはアレクサに「アレクサ、電気消して」と小声で囁くだけ)で消灯完了!床を鳴らして赤ちゃんを起こす悲劇が永久にゼロになります。

② 1%〜100%の無段階調光で「夜中の授乳・オムツ替え」に神対応: 夜中に0歳の三男が泣き出した時、明るさを「1%〜5%のほんのり温かいオレンジ色(電球色)」にセットして点灯できます。赤ちゃんの目を覚まさせず、ママの目にも優しい究極の授乳ライトに変身します!

③ 受験生・小学生の集中力を操る「色温度チェンジ」: 長男がリビングで塾の宿題をする時は、脳を覚醒させて文字がクッキリ見える「青白い光(昼光色・100%)」に!そして夕飯の後は、メラトニン(睡眠ホルモン)の分泌を邪魔しない「夕日のようなオレンジ色(電球色)」へ自動で切り替えれば、子どもたちが自然と眠くなり、寝かしつけの時間が劇的に短縮されます。

④ 【超重要】『シーリングライトプロ』には「スマートリモコン(ハブ機能)」が内蔵!: これが一番ヤバい機能です。なんと『シーリングライトプロ』の本体の中に、赤外線リモコン機能が内蔵されています。つまり、天井の照明をこれに変えるだけで、その部屋にある「古いエアコン」や「テレビ」までスマホや外出先から操作できるようになるのです!


さらに「スケジュール(タイマー)機能」を使えば、「平日の朝6時30分になったら、太陽のように自動で100%の明るさで点灯する」「夜23時になったら、消し忘れていても自動で消灯する」といった設定が自由自在。

音ではなく「強い光」で脳を直接起こす『光目覚まし』の効果で、朝起きない小学生の子どもがスッと布団から出てくるようになる感動を、ぜひ体験していただきたいです!


電気代高騰に勝つ!投資家パパのシビアな「日割り1.7円」コスパ検証


さて、ここからが家計防衛を最優先する投資家パパの真骨頂。数字とデータによるシビアな「投資対効果(ROI)」の検証です。


「普通のLED電球なら1,000円以下で買えるのに、SwitchBotの電球は1個1,980円(シーリングライトプロなら12,980円〜)かぁ…。ちょっと高いかな?」


長男の塾代や遠征費で財布の紐を極限まで締めている我が家にとっても、初期費用の差は厳しくチェックします。しかし、これを「削減できる電気代」「内蔵されているハブ機能の価値」「寿命による日割りコスト」で論理的に計算すると、驚くほど早く元が取れる神投資であることが分かります。


① 消し忘れゼロ&省エネLED化による「電気代の自動削減」


もし家の廊下やトイレ、スタンドライトに昔ながらの白熱電球(60W)や古い蛍光灯を使っている場合、このSwitchBot LED電球(60W相当・800ルーメンでありながら消費電力はわずか約10W以下)に変えるだけで、消費電力が約80%以上カットされます。

さらに、毎日家族が数時間つけっぱなしにしていた照明をアプリやタイマーで確実に消すことで、1球あたり年間1,000円〜2,000円近い無駄な電気代が自動的に浮きます。つまり、1年〜2年使えば、浮いた電気代だけで電球代の元がほぼ取れてしまうのです。


② 『LED電球』は1日わずか約1.6円!Amazonの2個パックならさらにお得


SwitchBot LED電球の設計寿命は約25,000時間(1日6時間点灯しても約11年以上!)という超長寿命です。

楽天市場の1個単品なら1,980円、さらにAmazonの『2個パック(3,780円)』なら1個あたり「1,890円」とさらにお安くなります。

仮に11年とは言わず、たった3年間(1,095日)使ったとして日割り計算してみましょう。


1,890円 ÷ 1,095日 = 1日あたり「たったの約1.7円」!!


1日2円以下です。これで「誰か電気消してー!」と怒鳴るストレスと、夜中の授乳の眩しさが3年間ずっと消えるなら、タダ同然の投資です。


③ 『シーリングライトプロ』はハブ内蔵で実質7,000円台!?


そして『SwitchBot LEDシーリングライトプロ(12,980円〜)』のコスパはさらに強烈です。

本来、家のエアコンやテレビをスマホ操作するためのスマートリモコン(SwitchBot ハブミニ等)を単体で買うと、それだけで約5,000円〜6,000円します。

しかし、このシーリングライトプロにはそのハブ機能が最初から内蔵されているため、差し引きすると「超高性能な調光調色LEDシーリングライト本体が、実質7,000円台で手に入る」というバグのような価格設定になっているのです!

しかも安心の「5年保証」付き。5年間(1,825日)使えば、1日あたり「約7.1円」でリビングの照明もエアコンもすべてスマート化できてしまいます。


ぶっちゃけます!スマート照明の「リアルな弱点」と最強の対策


もちろん、プロとして良いところばかりを並べ立てるつもりはありません。理系パパの厳しい目で見たスマート照明ならではの弱点(デメリット)と、それを完璧に防ぐ解決策を隠さずお伝えします。


【デメリット1】壁のスイッチを「物理的にパチンとOFF」にされると、スマホから点けられなくなる

これ、スマート電球を導入した家庭が最初に必ずぶつかる壁です。パパや子どもが今までのクセで、壁の主電源スイッチをパチンと切って(OFFにして)しまうと、電球への電気の供給そのものが止まるため、スマホやアレクサから「電気つけて」と命令しても反応しなくなります。


【解決策】

「壁のスイッチには『マステ(または100均のスイッチカバー)』を貼って常時ONに固定する!」

解決策は超シンプルです!壁のスイッチは常に「ON」の状態にしたまま、上から可愛いマスキングテープを1枚ペタッと貼るか、100均で売っている透明なスイッチカバーを被せて「ここは押さないでね」と封印してください。

そして普段のON/OFFは「スマホ」「音声(アレクサ等)」「自動タイマー」(または別売りのSwitchBotリモートボタンや人感センサー)で行うルールに統一すれば、通信が切れることは二度となくなります!


【デメリット2】購入前に「電球のサイズ(口金)」や「Wi-Fi環境(2.4GHz)」の確認が必要

SwitchBot LED電球は、日本で一番一般的な「E26」という口金サイズです。たまにトイレや洗面所の小さな照明で「E17(ひと回り小さいサイズ)」が使われている場合はそのままでは入りません。


【解決策】

「ポチる前に、今ついている電球の根元の文字(E26)をチラッと確認するだけ!」

一般的なフロアスタンドやペンダントライト、寝室の照明ならほとんどが「E26」です(もしE17だった場合も、数百円の変換アダプターを噛ませれば使えるケースがあります)。また、設定時はスマホのBluetoothをONにしてSwitchBotアプリを開くだけで、画面のイラスト通りにタップしていけば機械が苦手なママでも3分で簡単にWi-Fi接続が完了します!


理系パパがお答え!購入前のよくあるQ&A


Q. 電球の「1600万色マルチカラー」って、普段の生活で使う場面ありますか?


A. 普段は「電球色〜昼光色」を使いますが、子どもの誕生日やハロウィン・クリスマスに大爆発します!

普段の生活では、勉強用の白い光やリラックス用の温かいオレンジ色を使います。しかし、この電球の凄いところは、アプリでピンク、ブルー、パープルなど1600万色に光らせられることです!

ハロウィンやクリスマス、子どものお誕生日パーティーの時に、部屋の光を一瞬でテーマパークのようなカラフルな色に変えてみてください。子どもたちが「うわぁぁぁ!すごーい!!」と大絶叫して喜びます。飾り付け代ゼロで最高のパーティー空間が作れる隠し機能です!


Q. 『LED電球』と『シーリングライトプロ』、最初に買うならどっちがおすすめ?


A. 寝室のスタンドライトやダイニングから手軽に試すなら『LED電球(1,980円〜)』、リビングや寝室全体を丸ごとスマート化してエアコン操作までやりたいなら『シーリングライトプロ』です!

「まずは2,000円以下でスマート照明の便利さを体験してみたい!」という方は、寝室のベッドサイドランプや廊下の電球を『SwitchBot LED電球』に変えてみてください。特に複数箇所で使うならAmazonの『2個パック(3,780円)』が一番割安でおすすめです。

そして「リビングの照明が古くなってきた」「外出先からエアコンも操作したい」という方は、ハブ機能と専用リモコンまで付いてくる『シーリングライトプロ』を選べば、生活の質が根底から劇変しますよ!


3児パパの家計防衛&寝かしつけ革命スコア発表!


さて、恒例の理系パパがシビアに判定する「実用&防衛スコア」ですが……


【 98点 / 100点満点 】


マイナス2点は、家族がうっかり壁の物理スイッチをOFFにしてしまわないよう、最初にマスキングテープ等で対策しておくひと手間への戒めです。

しかし、「1日わずか1.7円〜の投資で、寝かしつけ後に布団から出なくて済む圧倒的な快適さ」「夜中の授乳を救う1%調光」、そして「消し忘れ防止と省エネ化で毎月の高い電気代を自動で削り取ってくれる家計防衛効果」を考えれば、すべての子育て世帯が今すぐ取り入れるべき満点クラスの神スマート家電であると断言します。


まとめ:冬の寒さと電気代が本格化する前に、家の照明を自動運転化しよう!


教育費の波状攻撃に震えつつも、家族の健康と笑顔のために、毎日家中の電気を消して回り、暗い部屋で寝かしつけを頑張っているママたち。本当にお疲れ様です。


これから寒さが厳しくなると、夜中に暖かい布団から出て壁のスイッチを押しに行くのは、まさに拷問のようなつらさになります。電球を1つクルクルと交換するだけで、ぬくぬくの布団に入ったままスマホ1つで家中の電気をコントロールでき、消し忘れのイライラも電気代の浪費もすべて過去のものになる。たった1,980円から始められるこの「小さなスマート化」が、ママの睡眠時間と心の余裕を大きく守ってくれます。


我が家も今夜は、三男が寝てくれた奇跡の隙間時間を狙って、妻と一緒に「よし、子ども部屋の照明も『シーリングライトプロ』に変えて、朝6時半になったら自動でピカッと光って長男と次男が自分で起きられる仕組みを作っちゃおうか!」とワクワクしながら作戦会議を開こうと思います。

物価高や教育費の壁は高くそびえ立っていますが、賢いスマート家電投資で日々の名もなき家事と電気代を削り取り、一緒にこの子育てのハードモードを温かく笑顔で乗り切りましょう!


製薬会社で働く、3児のパパ投資家りょーーです!😊✨


いよいよ11月も本格化し、朝晩は暖房なしでは過ごせないほど冷え込んできましたが、皆様いかがお過ごしでしょうか。毎日終わりの見えない家事育児、そしてお仕事、本当にお疲れ様です!

我が家は現在、今年6月に生まれたばかりの三男(0歳)の夜泣きフィーバーが絶好調!夫婦そろって万年寝不足のゾンビ状態です。夜中にミルクを作りながら、川口市の夜景をボーッと眺める日々を送っております(笑)


さらに我が家を悩ませているのが、小3の長男です。「中学受験したい!」と言い出し塾の授業が本格スタートしたのですが、並行して本気で取り組んでいるサッカーの合宿や遠征費も激増中。年中さんの次男の体操教室代も加わり、我が家の家計はまさに教育費のビッグバン状態に突入しました。


スーパーに行けばお米も野菜もお肉も信じられないくらい値上がり。「埼玉は物価が安くて住みやすい」なんて言われていた時代はどこへやら…。家計簿をつけるたびに冷や汗が止まりません。


そんな過酷で限界ギリギリの毎日を送る中、先日このブログで公開した「フルローン住宅購入の適正年収と維持費」の記事に対して、先輩ママたちから驚くほどたくさんの反響と悲痛なご相談をいただきました。

「営業マンの言いなりになったら破産するのはよく分かったけど、じゃあ私たちはどうやって住宅ローンを勉強すればいいの!?」

「日銀の利上げで住宅ローンの金利が上がるってニュースでやってるけど、これから借りる私たち(あるいは既に変動金利で借りている私たち)はどう動けば損しないの!?」


その危機感、100%大正解です。

マイホームの購入(住宅ローン)は、多くの子育て世帯にとって「人生で一番大きな借金(4,000万〜6,000万円規模の金融取引)」です。それなのに、学校では住宅ローンの正しい借り方なんて1時間も教えてくれません。

知識ゼロの丸腰のまま住宅展示場や銀行の窓口へ行ってしまうのは、武器を持たずに百戦錬磨のライオンの檻に飛び込むのと同じくらい危険な行為なのです。


「難しい金融用語は苦手だけど、絶対に営業マンに騙されたくない!数百万円の利息で損をして子どもの教育費を削るなんて絶対にイヤ!」

そんな賢明な先輩ママたちのために、数字と金融商品の構造分析をこよなく愛する理系パパの私が、「たった1,500円前後の投資で、生涯の住宅ローン支払額を300万〜500万円も安くできる『最強の住宅ローン勉強本4選』」を厳選しました!


これから家を買う方はもちろん、「数年前に家を建てて、今まさにローンを返済中(繰り上げ返済や借り換えで悩んでいる)」というご家庭にとっても目からウロコの神書籍ばかりです。しかも今なら【楽天お買い物マラソン】の買い回り枠(1,000円以上・送料無料)としても最高にお得に手に入ります!


営業マンの「笑顔のカモ」にされるな!無知が招く「500万円の損失」


先輩ママの皆様、ちょっとだけ胸に手を当てて考えてみてください。

私たちは普段、スーパーでキャベツが50円高いか安いかで悩み、ドラッグストアのポイント5倍デーを狙って自転車を走らせていますよね。

それなのに、いざ「4,000万円〜5,000万円のマイホーム」を買うとなった瞬間、なぜ多くのご家庭が「不動産会社の営業マンや銀行の担当者に言われるがままの住宅ローン」に、ろくに勉強もせずハンコを押してしまうのでしょうか?


理由は簡単です。「住宅ローンの仕組みが複雑すぎて、自分で調べるのが面倒くさいから」そして「笑顔で親切にしてくれる営業マンを信じてしまうから」です。


しかし、理系パパとして残酷な真実をお伝えします。

ハウスメーカーや不動産会社の営業マン、そして銀行の窓口担当者は、決して「あなたの家計の味方」ではありません。彼らは「審査に通りやすくて、自社に紹介手数料が入る『提携ローン』や、銀行側が確実に儲かるローン」を契約させるプロフェッショナルです。


  • 「お客様のご年収なら、夫婦合算(ペアローン)で6,000万円まで余裕で借りられますよ!」(※銀行が貸してくれる上限額と、子どもを育てながら無理なく返せる額は全く別物です!)

  • 「最初の10年間だけ金利が安い『当初固定金利』が安心ですよ!」(※11年目に金利が跳ね上がり、ちょうど子どもの高校・大学進学と重なって家計が破綻する典型的な罠です!)

  • 「これから金利が上がるから、手元の貯金を使ってでも早く『繰り上げ返済』した方がいいですよ!」(※これも実は、新時代のお金の常識では大間違いのケースが多発しています!)


こうしたプロの巧みなトークに言いくるめられ、たった0.3%〜0.5%高い金利のローンや、不要な保証料・特約がついたローンを35年間組んでしまった結果、本来払わなくてよかったはずの「約300万円〜500万円ものお金」をドブに捨てている子育て世帯が日本中に溢れかえっています。

500万円あれば、小3の長男の中学受験の塾代から私立中学3年間の学費までが丸ごと払えてしまいます。無知であることは、子育て世代にとって最大の罪でありリスクなのです。


【目的別に徹底比較】これから買う人も返済中の人も必読!最強の勉強本4選


「絶対に損したくないのは山々だけど、本屋さんに行っても住宅ローンの本がいっぱいあって、どれを読めばいいか分からない!」


そんな忙しいママとパパのために、私が実際に中身を精査し、「それぞれ全く異なる強みを持った最高峰の4冊」をピックアップしました。ご自身の現在の状況(これから探すのか、具体的に手続き中なのか、すでに返済中なのか)に合わせて選んでみてください!


【りょーーの徹底比較ファイル:住宅ローンで勝つための必読書4選】


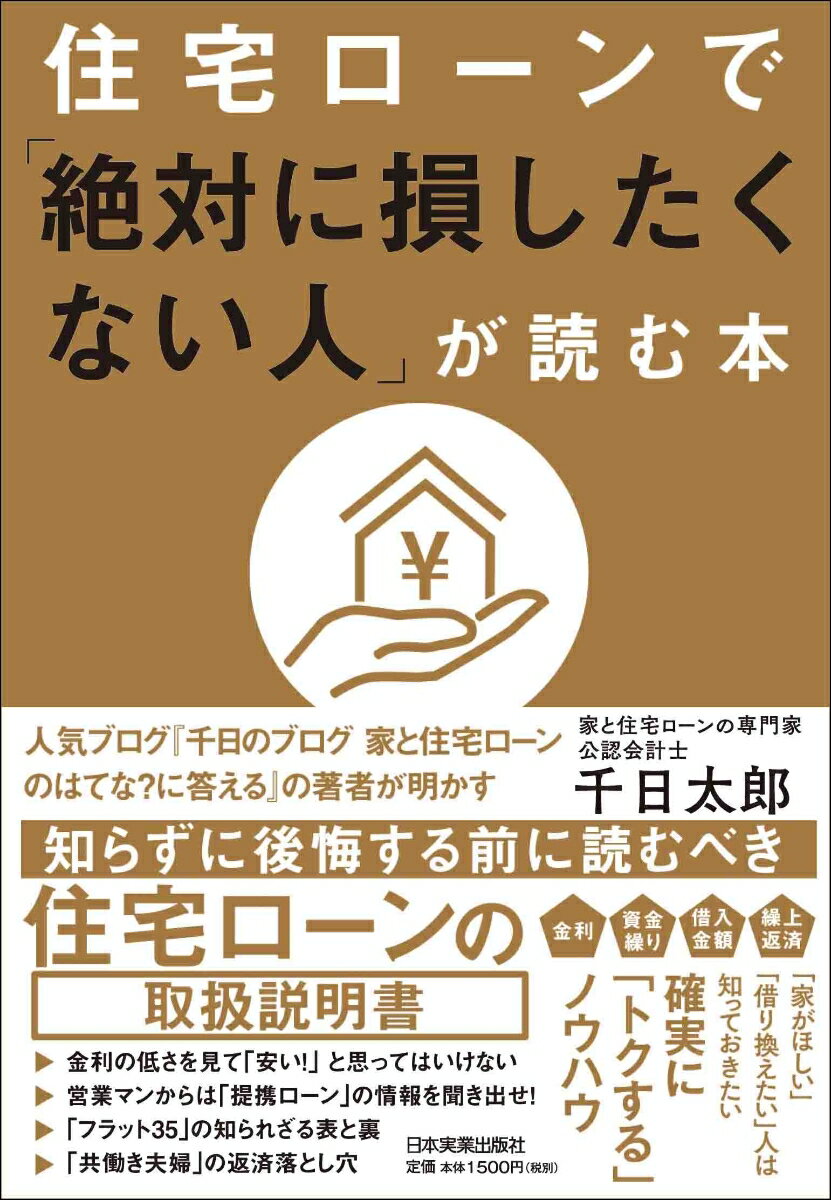
① 営業マンの裏をかく理論武装バイブル!千日太郎『住宅ローンで「絶対に損したくない人」が読む本』(1,650円)

・著者の信頼度: 現役の公認会計士であり、月間100万PV超えの『千日のブログ』で数千件の無料相談に乗ってきた住宅ローン界のカリスマ・千日太郎氏!

・何が書いてある?: 銀行や不動産会社と一切のしがらみがない著者だからこそ書ける「業界が絶対に知られたくないホンネと裏話」が満載です。「金利の低さだけで選ぶ罠」「営業マンから提携ローンの裏情報を引き出す交渉術」「フラット35の表と裏」「共働き夫婦の返済の落とし穴」など、百戦錬磨の営業マンと対等に渡り合うための『防具』が手に入ります。

・おすすめな人: これからモデルルームや不動産屋に行く前に、「絶対にカモにされないための本物の知識」を身につけたい方!


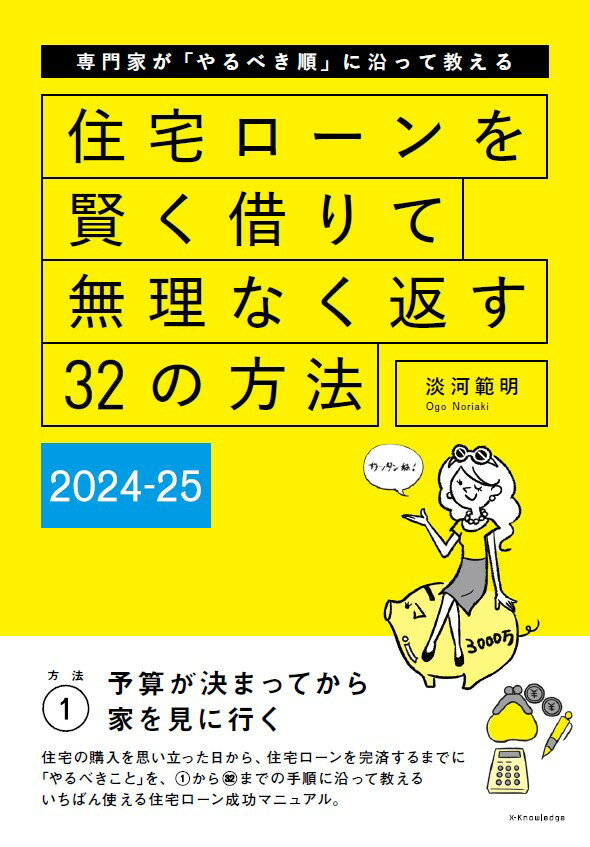
② 1〜32の手順通りに動くだけの実践書!淡河範明『住宅ローンを賢く借りて無理なく返す32の方法』(1,980円)

・何が書いてある?: 「家の購入を思い立ったその日」から「住宅ローンを完済する日」までにやるべきことを、1から32までの『やるべき順番(7ステップ)』に沿って図解で解説した実践マニュアルです!

・理系パパの注目点: 子どもがいる世帯の金利が大幅に引き下げられるフラット35の新制度「子育てプラス」の活用法や、実質金利(APR)が低いネット銀行の比較、さらには「金利の引き下げ交渉術」「親からの資金援助と減税のフル活用」まで、この本の番号通りにチェックしていくだけで完璧な手続きが完了します。

・おすすめな人: 「何から順番に手をつければいいかわからない!」とパニックになっている実践フェーズのご夫婦!


③ 最新2026〜2027年制度に完全対応!新屋真摘『一番トクする 住宅ローンがわかる本 '26~'27年版』(1,650円)

・何が書いてある?: 人気ファイナンシャルプランナーの新屋真摘氏が、2026年〜2027年の最新税制(子育て世帯・若夫婦に手厚い住宅ローン減税や省エネ補助金など)と最新金利情勢に完全対応して書き下ろした決定版!

・ママに嬉しいポイント: オールカラー&豊富なビジュアル図解で、専門用語が苦手なママでも雑誌感覚でスイスイ読めます。さらに巻末には、自分の年収と金利から一瞬で数字が引ける『返済額・借入可能額早見表』が収録されており、夫婦の家族会議で電卓いらずの神アイテムになります。

・おすすめな人: まずは最新の全体像と減税制度を、一番わかりやすい図解でサクッと頭に入れたい初心者ママ!


④ 利上げ時代の革命書!塩澤崇(モゲ澤)『金利が上がっても、住宅ローンは「変動」で借りなさい』(1,336円)

・著者の信頼度: モルガン・スタンレー証券出身で、日本最大級の住宅ローン比較診断サービス「モゲチェック」を運営する塩澤崇氏(YouTubeやXの「モゲ澤」として大人気)!

・何が書いてある?: 「日銀が利上げした今、固定金利に変えるべき?」「貯金で繰り上げ返済するべき?」という日本中の疑問に対し、金融プロの計算から『金利が上がっても変動金利一択である理由』と『繰り上げ返済は厳禁!長く借りて団信(生命保険)と新NISA運用を最大化せよ!』という新時代の常識を、たった1時間で読める明快さで証明しています。

・おすすめな人: これから借りる人はもちろん、「すでに変動金利で返済中で、今後の利上げに怯えている人」「繰り上げ返済しようか迷っている人」全員が今夜絶対に読むべき1冊!


1,650円が300万円に化ける!投資家パパのシビアな「利回り1800倍」コスパ検証


さて、ここからが家計防衛を最優先する投資家パパの真骨頂。数字とデータによるシビアな「投資対効果(ROI)」の検証です。


「でも、住宅ローンのことなんてネットの無料記事やYouTubeで調べればタダだし、わざわざ1,300円〜1,980円出して本を買う必要あるかな…?」


教育費の壁に震える我が家にとっても、書籍代はシビアに判断します。しかし、投資家パパとして断言します。

「住宅ローンだけは、ネットの無料記事だけで判断するとカモにされる確率が跳ね上がる」のです。


ネットの無料情報に潜む「ポジショントーク」の罠


ネットで「住宅ローン おすすめ」と検索して出てくる比較サイトの多くは、実は「アフィリエイト広告報酬が高い特定の銀行」を1位にして誘導するために作られています。また、SNSやYouTubeのショート動画は再生数を稼ぐために「変動金利で破産する人が続出!」といった極端な煽り情報ばかりが流れてきます。

断片的な無料情報に振り回されて選択を誤れば、その代償は「数百万円の現金流出」となってあなたと子どもの未来に襲いかかります。


たった「0.3%」金利を下げるだけで、約300万円が浮く衝撃!


では、今回ご紹介した本(1,336円〜1,980円)を1〜2冊読んで体系的な知識を身につけ、営業マンに勧められた地銀のローン(例えば金利0.8%)ではなく、自分で選んだ最安クラスのネット銀行(例えば金利0.5%)で組んだ(または借り換えた)場合、どれくらいのお金が浮くか計算してみましょう。

借入額5,000万円・35年返済で、金利が「たった0.3%」違った場合の差額です。


  • 金利0.8%の総返済額: 約5,734万円(利息:約734万円)

  • 金利0.5%の総返済額: 約5,451万円(利息:約451万円)

  • 35年間の差額:なんと「約283万円」!!


さらに、本に書かれている「諸費用(保証料や事務手数料)を安く抑える方法」や「住宅ローン減税・補助金の最大化」「無駄な生命保険の解約(団信との重複排除)」を組み合わせれば、軽く300万円〜500万円もの差が生まれます。


考えてみてください。

たった1,650円の本を1冊読んで実践するだけで、300万円の出費が削れる。これは投資利回りに換算すると「約1,818倍(利回り181,800%)」というとんでもない数字です!

新NISAでオルカンを何十年運用しても、1,650円を300万円に増やすことは絶対に不可能です。しかし、住宅ローンの知識投資なら、本を読んで行動したその瞬間に300万円の利益(コスト削減)が確定するのです。

1ヶ月(30日)かけて夫婦でじっくり読めば、1日あたり「たったの約44円〜66円」。しかも現在開催中の【楽天お買い物マラソン】なら、楽天ブックスの1,650円や1,980円の本は「送料無料」で買い回り1店舗(+1倍)にカウントされるため、ポイント還元で実質さらに安く手に入ります!


ぶっちゃけます!住宅ローン本で勉強する「リアルな弱点」と最強の対策


もちろん、プロとして良いところばかりを並べ立てるつもりはありません。理系パパの厳しい目で見た「本で勉強する際のリアルな挫折ポイント(デメリット)」と、それを100%乗り越える解決策を隠さずお伝えします。


【デメリット1】「元利均等」「団信」「基準金利と優遇幅」など、専門用語でママが眠くなる

普段、家事と育児で寝不足のママが、夜にお金の専門書を1ページ目から真面目に読もうとすると、聞き慣れない漢字の羅列に脳が拒絶反応を起こし、3ページ目で夢の世界へ旅立ってしまいます(笑)。


【解決策】

「1ページ目から全部読まない!『図解ページ』と『Q&A目次』から自分の悩みだけを辞書引きする!」

今回選んだ4冊が素晴らしいのは、どれも「最初から最後まで通読しなくても、気になる見出しだけつまみ読みできるように設計されている」点です!

特にママには、オールカラー図解の『一番トクする 住宅ローンがわかる本 '26~'27年版』や、1時間でサクッと読める『変動で借りなさい』から入るのがおすすめです。そして細かい計算や銀行交渉の章には100均の付箋をペタッと貼って、パパに「ここ読んで、週末までに我が家の場合はどうなるか3分でプレゼンして!」と丸投げしてください。男性はこういう「数字のミッション」を与えられると燃える生き物です!


【デメリット2】本を読んで「頭が良くなった気」になり、実際の行動に移せない

ビジネス書やマネー本で一番多い失敗が、「あぁ、勉強になった!」と本を閉じて満足してしまい、結局ハウスメーカーの提携ローンをそのまま契約してしまう(または今の高い金利のローンを放置してしまう)ことです。


【解決策】

「1ページ目から全部読まない!『図解ページ』と『Q&A目次』から自分の悩みだけを辞書引きする!」

今回選んだ4冊が素晴らしいのは、どれも「最初から最後まで通読しなくても、気になる見出しだけつまみ読みできるように設計されている」点です!

特にママには、オールカラー図解の『一番トクする 住宅ローンがわかる本 '26~'27年版』や、1時間でサクッと読める『変動で借りなさい』から入るのがおすすめです。そして細かい計算や銀行交渉の章には100均の付箋をペタッと貼って、パパに「ここ読んで、週末までに我が家の場合はどうなるか3分でプレゼンして!」と丸投げしてください。男性はこういう「数字のミッション」を与えられると燃える生き物です!


【デメリット2】本を読んで「頭が良くなった気」になり、実際の行動に移せない

ビジネス書やマネー本で一番多い失敗が、「あぁ、勉強になった!」と本を閉じて満足してしまい、結局ハウスメーカーの提携ローンをそのまま契約してしまう(または今の高い金利のローンを放置してしまう)ことです。


【解決策】

「本が届いたその週末に、『ネット銀行の仮審査(または借り換えシミュレーション)』をスマホで1件だけポチる!」

知識をお金に変える唯一のスイッチは「行動」です。『淡河氏の32の方法』に書かれているステップをそのままToDoリストにし、本を読んだ熱が冷めないうちに、スマホから低金利なネット銀行の事前審査や、モゲチェック等の無料診断を1回だけ動かしてみてください。その15分の行動が、数百万円の現金を我が家にもたらします!


理系パパがお答え!購入前のよくあるQ&A


Q. すでに数年前に家を買って住宅ローンを返済中なのですが、今さら本を読んでも遅いですか?


A. いいえ!すでに返済中のご家庭こそ、今すぐ『金利が上がっても、住宅ローンは「変動」で借りなさい(1,336円)』を読んでください!

実は今、住宅ローンで一番損をしているのは「5年以上前に変動金利で借りて、そのまま放置している人」と「金利上昇ニュースにビビって、子どもの教育費(貯金)を取り崩して慌てて繰り上げ返済してしまう人」です!

モゲ澤氏の本を読めば、「なぜ繰り上げ返済をしてはいけないのか(手元資金と団信の保険価値を失う恐怖)」、そして「変動金利から、さらに金利が低い最新の変動金利へ『借り換え』ることで、月々の支払いをどうやって数万円下げるのか」が手に取るように分かります。返済中のパパ・ママにとって文字通り救世主になる1冊です!


Q. 4冊の中で、夫婦で最初に「2冊」組み合わせて買うならどれがベストですか?


A. 「全体の図解&手順書(新屋氏 or 淡河氏)」+「プロの戦略・裏話(千日氏 or 塩澤氏)」の2冊セットが最強の布陣です!

たとえば、これから家を買うご夫婦なら、お買い物マラソンの楽天ブックスで『千日太郎氏の絶対に損したくない人が読む本(1,650円)』と『淡河範明氏の32の方法(1,980円)』をセットでポチるか、Amazonで最新税制対応の『一番トクする住宅ローンがわかる本 '26~'27年版(1,650円)』と『変動で借りなさい(1,336円)』を揃えるのが黄金コンビです!

2冊買ってもわずか3,000円前後。住宅展示場で営業マンに出される無料のコーヒーと粗品をもらう前に、この2冊で理論武装しておけば、生涯で数百万円の差がつきますよ!


3児パパの家計防衛&マネーリテラシースコア発表!


さて、恒例の理系パパがシビアに判定する「実用&防衛スコア」ですが……


【 99点 / 100点満点 】


マイナス1点は、これらの本を読んで夫婦の金融リテラシーが爆上がりした結果、週末にモデルルームへ行った時に営業マンの「浅いセールストーク」の裏がすべて透けて見えるようになり、質問攻めにして営業マンをタジタジにさせてしまう点への戒めです(笑)。

しかし、「たった1,300円〜1,980円の投資で、数百万円の無駄な利息と手数料を確実にカットできる圧倒的な利回り」と「金利上昇ニュースに怯えずに、新NISAでの教育費積立とマイホーム返済を両立できる安心感」を考えれば、マイホームに関わるすべての夫婦が必ず手元に置くべき満点クラスの神バイブルであると断言します。


まとめ:数千万円の契約書にハンコを押す前に、1,500円の「最強の盾」を手に入れよう!


教育費の波状攻撃に震えつつも、子どもたちがのびのびと育つ素敵なおうちと未来を守るために、毎日家計簿とにらめっこしているママたち。本当にお疲れ様です。


マイホームは、家族に最高の思い出と笑顔をもたらしてくれる素晴らしい場所です。

だからこそ、「よく分からなかったから営業マンにお任せしちゃった」という理由で、本来なら子どもたちの大学費用や家族旅行に使えたはずの数百万円を、銀行への無駄な利息として払い続けることだけは絶対に避けてください。たった1冊の本をリビングに置いて夫婦でページをめくる。その小さな「お勉強」の一歩が、これから35年間の家計を鉄壁に守り抜く最強の盾になります。


そして何より、ただいま【楽天お買い物マラソン】が絶賛開催中です!

楽天ブックスの『千日太郎氏の本(1,650円)』や『淡河氏の32の方法(1,980円)』は、送料無料で1,000円以上の買い回り(+1店舗)にそのままカウントされますし、Amazonで『'26〜'27年最新図解本(1,650円)』や『変動で借りなさい(1,336円)』を今すぐ取り寄せるのも最高の選択です!


我が家も今夜は、三男が寝てくれた奇跡の隙間時間を狙って、妻と一緒に「よし、今後の日銀の利上げ局面でも絶対に焦らないように、モゲ澤さんの『変動で借りなさい』と千日太郎さんの本をポチって、今週末に夫婦で住宅ローンの総点検会議をやろう!」と熱いコーヒーを淹れて作戦を練ろうと思います。

物価高や金利上昇、そして教育費の壁は高くそびえ立っていますが、1,500円の賢い自己投資で「本物のお金の知識」を味方につけて、一緒にこの子育てのハードモードを笑顔でスマートに乗り切りましょう!


製薬会社で働く、3児の理系パパ投資家りょーーです!😊✨


朝晩はすっかり秋めいて肌寒くなってきたものの、昼間は子どもたちと公園を走り回ってまだまだ汗だくになる毎日。本当にお疲れ様です。我が家は現在、今年6月に生まれたばかりの三男(0歳)の夜泣きフィーバーが絶好調!夫婦そろって万年寝不足のゾンビ状態です。夜中にミルクを作りながら、川口市の夜景をボーッと眺める日々を送っております(笑)


さらに我が家を悩ませているのが、小3の長男です。「中学受験したい!」と言い出し塾の授業が本格スタートしたのですが、並行して本気で取り組んでいるサッカーの合宿や遠征費も激増中。年中さんの次男の体操教室代も加わり、我が家の家計はまさに教育費のビッグバン状態に突入しました。


スーパーに行けば野菜もお肉も信じられないくらい値上がり。「埼玉は物価が安くて住みやすい」なんて言われていた時代はどこへやら…。家計簿をつけるたびに冷や汗が止まりません。


そんな過酷で限界ギリギリの毎日を送る中、私たち子育て世帯にとって、1日の中で最も「殺伐とする魔の時間帯」がありますよね。

そう、「お出かけ前の、玄関でのドタバタ劇」です。


0歳の赤ちゃんを抱っこ紐で抱え、マザーズバッグと保育園の荷物を両肩に掛け、チョロチョロ逃げ回る年中さんの手を必死に引き寄せる。その横で「早くしてよ!」と急かす長男。

いざ靴を履こうとした瞬間、両手が塞がっていてスニーカーのかかとが履けず、無理やり足をねじ込んでかかとをグシャッと踏み潰してしまう……。「あーもう!!なんで靴一つすんなり履けないの!?」と、お出かけ前なのにすでにHP(体力)はゼロ。


「オシャレなスニーカーを履きたいけど、紐を結んだり手を使って履く余裕なんて1秒もない!」

そんなジレンマとストレスに苦しむ皆様に、数字と論理をこよなく愛する理系パパの私が、「玄関での絶望的なタイムロスを秒速で解決し、ママの心に圧倒的なゆとりをもたらす魔法のギア」をご紹介します。


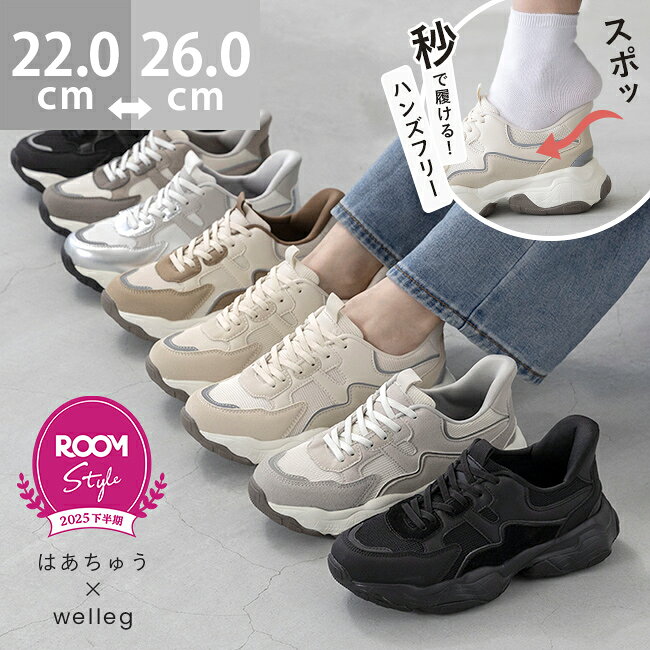
それが、SNSのママたちの間で「一度履いたらもう他の靴には戻れない!」と大バズりし、楽天で爆売れしている『はあちゅう×welleg ハンズフリースニーカー』です!しかも今なら【楽天お買い物マラソン】の絶好のタイミング!


「かかとを踏み潰す日々」からの脱却!手を使わない靴の革命


先輩ママの皆様、普段公園やスーパーに行く時、どんな靴を履いていますか?

「本当はナイキやニューバランスの紐スニーカーを履きたいけど、脱ぎ履きが面倒だから、結局いつも玄関に出しっぱなしの『つっかけ(サンダル)』や『ダサめのスリッポン』を妥協して履いている」という方、非常に多いのではないでしょうか。


あるいは、無理やりスニーカーに足を突っ込んで、かかとがベチャッと潰れたまま歩いているママを見かけると、「あぁ、わかるよ。手を使う余裕なんてないよね…」と心の中で激しく共感してしまいます。


この「はあちゅう×welleg」のコラボスニーカーは、そんな「ママたちの玄関での妥協と悲痛な叫び」から生まれた、まさに革命的な一足です。

最大の特徴は、その名の通り「ハンズフリー(手を使わずに履ける)」こと。見た目は完全におしゃれなシューレース(紐)付きのスニーカーなのに、立ったまま足をスポッ!と入れるだけで、かかとが靴べらのように滑り込み、絶対に潰れない特殊な構造になっているのです。


【理系パパも驚嘆!ハンズフリースニーカーの機能美】

① かかとの「特殊反発芯」: かかと部分に、踏んでも跳ね返ってくる特殊な芯材(カウンター)が内蔵されています。スッと足が入り、カチッとホールドされる物理設計は見事です。

② ダサくない「靴紐デザイン」: 脱ぎ履きしやすい靴=マジックテープやスリッポンのような「運動靴感」が出がちですが、これは紐(ゴム紐で伸縮する)がついているため、どんな洋服にも合わせやすい高いデザイン性を誇ります。

③ ママ目線の「反射材」付き: 冬場など暗くなるのが早い季節でも、かかとの反射材が車のライトを反射。子どもと手を繋いで歩く夕暮れ時も安全を確保してくれます。


靴に約6,000円は高い?理系パパのシビアな「タイムパフォ」検証


さて、ここからが家計防衛を最優先する理系パパの真骨頂。数字とデータによるシビアな「投資対効果(ROI)」の検証です。


「でも、ネットで靴を買うのに5,999円ってちょっと高い気がする…。安いスリッポンなら2,000円くらいで買えるし」


教育費の壁に震える我が家にとっても、6,000円の出費はシビアになります。しかし、これを単なる「靴代」として計算してはいけません。これは「毎日すり減っていくママの貴重な『時間』と『精神的ストレス』を買い戻すための防衛投資」なのです。


玄関でのタイムロスとストレスの「見えない浪費」


毎日、保育園の送迎、買い物、ゴミ出し、公園と、ママは一日に何度も靴を脱ぎ履きします。

赤ちゃんを抱っこしたまま、しゃがんで靴を履き直すのに「毎回15秒」かかっているとしましょう。1日4回脱ぎ履きすれば、1日で1分。1年間で365分(約6時間)もの時間を、ただ「玄関で靴と格闘するためだけ」に消費しています。

それ以上に、「早くしなさい!」「ちょっと待って、ママ靴履けない!」とイライラして子どもを怒鳴ってしまう「精神的な疲労」は、お金には換算できないほどの巨大な損失です。


ハンズフリーがもたらす驚異のコスパ


一方、この「はあちゅうスニーカー」は5,999円です。

仮にこれを「1年間(365日)」履き潰したと仮定して日割り計算してみます。


5,999円 ÷ 365日 = 1日あたり「たったの約16.4円」!!


1日たったの16円です。

チロルチョコ1個にも満たない金額で、「玄関で一切しゃがまなくていい特権」「両手が塞がっていても1秒で外出できる機動力」「オシャレを妥協しなくていい満足感」がすべて手に入るのです。

さらに、今は【楽天お買い物マラソン】の期間中です。買い回りでポイント還元率を上げれば、実質4,000円台で手に入れることも可能。この「タイムパフォーマンス(タイパ)」の高さは、安物のスリッポンを毎年買い替えるよりも圧倒的に賢い選択だと言えます。


ぶっちゃけます!ネットで靴を買う「リアルな弱点」と最強の対策


もちろん、プロとして良いところばかりを並べ立てるつもりはありません。理系パパの厳しい目で見たリアルな注意点も、隠さずお伝えします。


【デメリット1】ハンズフリーゆえに「サイズ選び」がシビア

手を使わずに足をスポッと入れる構造上、かかとが少し硬めに作られています。そのため、サイズが大きすぎると歩くたびにパカパカ脱げてしまい、逆に小さすぎると足を入れる時に引っかかってハンズフリーの恩恵を受けられません。


【解決策】

「レビューを熟読し、迷ったら『いつものサイズ』+『中敷き(インソール)』で微調整!」

ネットで靴を買う最大の壁ですが、wellegのショップページにはスタッフの試着コメントが非常に詳しく載っています。基本は普段のスニーカーと同じサイズでOKですが、もし少し大きく感じた場合は、100均のインソール(中敷き)や厚手の靴下で調整するのがプロの買い方です。


【デメリット2】本気のランニングや激しいスポーツには不向き

着脱のしやすさに特化しているため、足をガッチリとホールドして何キロも走るような「ガチのスポーツ用途」には向いていません。


【解決策】

「日常の『お出かけ・送迎・公園・買い物専用』と完全に割り切る!」

長男のサッカーの試合で一緒にダッシュする時は専用のランニングシューズを履き、それ以外の「名もなき日常の外出(家事の延長)」はこのハンズフリースニーカーに任せる。用途を明確に分けることで、靴の寿命も劇的に延びます。


理系パパがお答え!よくあるQ&A


Q. 重くないですか?歩き疲れないか心配です。


A. 持って驚くほどの「超軽量」設計です!

かかとがしっかりしているのに、靴全体の重量は非常に軽く作られています。クッション性もあるため、1日中ショッピングモールを歩き回ったり、公園で子どもを追いかけ回したりしても、足への負担が少ないのが嬉しいポイントです。


Q. パパ(男性)でも履けるサイズはありますか?


A. あります!商品名に「メンズ」と入っている通り、ユニセックス展開です。

実はこれ、パパにも激推ししたいアイテムです。休日に子どもを抱っこして車に乗り降りする時、パパも靴の脱ぎ履きに苦労しています。シンプルなブラックやグレーを選べば、夫婦で「お揃いリンクコーデ」を楽しみながら、玄関のイライラを夫婦で撲滅できます。


3児パパの家計防衛&ストレス削減スコア発表!


さて、恒例の理系パパがシビアに判定する「実用&防衛スコア」ですが……


【 97点 / 100点満点 】


マイナス3点は、ネット購入特有の「試着できないサイズ選びの壁」に対する戒めです。

しかし、「両手が塞がっていても1秒で外出できる圧倒的な機動力」と「1日約16円でママのイライラを劇的に減らす究極のタイムパフォーマンス」を考えれば、毎日家族のために身を削っているママの足元を救う、満点クラスの必須投資アイテムであることは間違いありません。


まとめ:楽天お買い物マラソン開幕!ママの足元に革命を起こそう


教育費の波状攻撃に震えつつも、家族の笑顔と未来のために、毎日自分の身を削って限界まで頑張っているママたち。本当にお疲れ様です。


家計のために自分のことを後回しにして、かかとが潰れた古いスニーカーを我慢して履き続けるのは、本当に愛情深く素晴らしいことです。しかし、「あー、また靴履くのに手間取った…」という毎日の小さなストレスは、気づかないうちにママの心まですり減らしてしまいます。1日たった16円の最新ギアを投入するだけで、赤ちゃんを抱っこしたまま1秒で外に飛び出せる「無敵のママ」になれるなら、これほど費用対効果の高い自己投資はありません。ママがご機嫌で笑っていれば、パパも子どもたちも絶対に幸せなのです。


そして何より、ただいま【楽天お買い物マラソン】が絶賛開催中です!複数のショップで日用品などを買い回ることでポイント倍率がガンガン上がり、実質的にもっとお得にゲットできる最大のチャンス。大人気商品なので、自分のサイズ・好きな色が売り切れる前に確保するのが鉄則です。


我が家も今夜は、三男が寝てくれた奇跡の隙間時間を狙って、妻に「いつも抱っこ紐しながら靴履くの大変そうだよね。これ、立ったまま履けるらしいから、パパのお小遣いでポチっておくね!」とサプライズの防衛会議(プレゼント)を開こうと思います。

物価高や教育費の壁は高くそびえ立っていますが、賢い投資と最高の時短アイテムを手に入れて、一緒にこの子育てのハードモードを笑顔でスマートに乗り切りましょう!