
2025年、日本の貿易収支は赤字だった。
それなのに、経常収支は31兆8,799億円の黒字である。
なぜこんなことが起きるのか。
答えは、日本がもはや「輸出」だけで稼ぐ国ではないからだ。
2025年の輸出額は107兆7,630億円に達している。日本が巨大な輸出国であることに変わりはない。
しかし経常収支を分解すると、現在の日本経済を理解するには、輸出だけでは足りないことが分かる。
貿易収支は▲0.85兆円。
サービス収支は▲3.39兆円。
第一次所得収支は+41.59兆円。
第二次所得収支は▲5.47兆円。
そして経常収支は+31.88兆円だった。
日本は輸出で稼がなくなったのではない。輸出だけでは、日本の稼ぎ方を説明できなくなったのである。
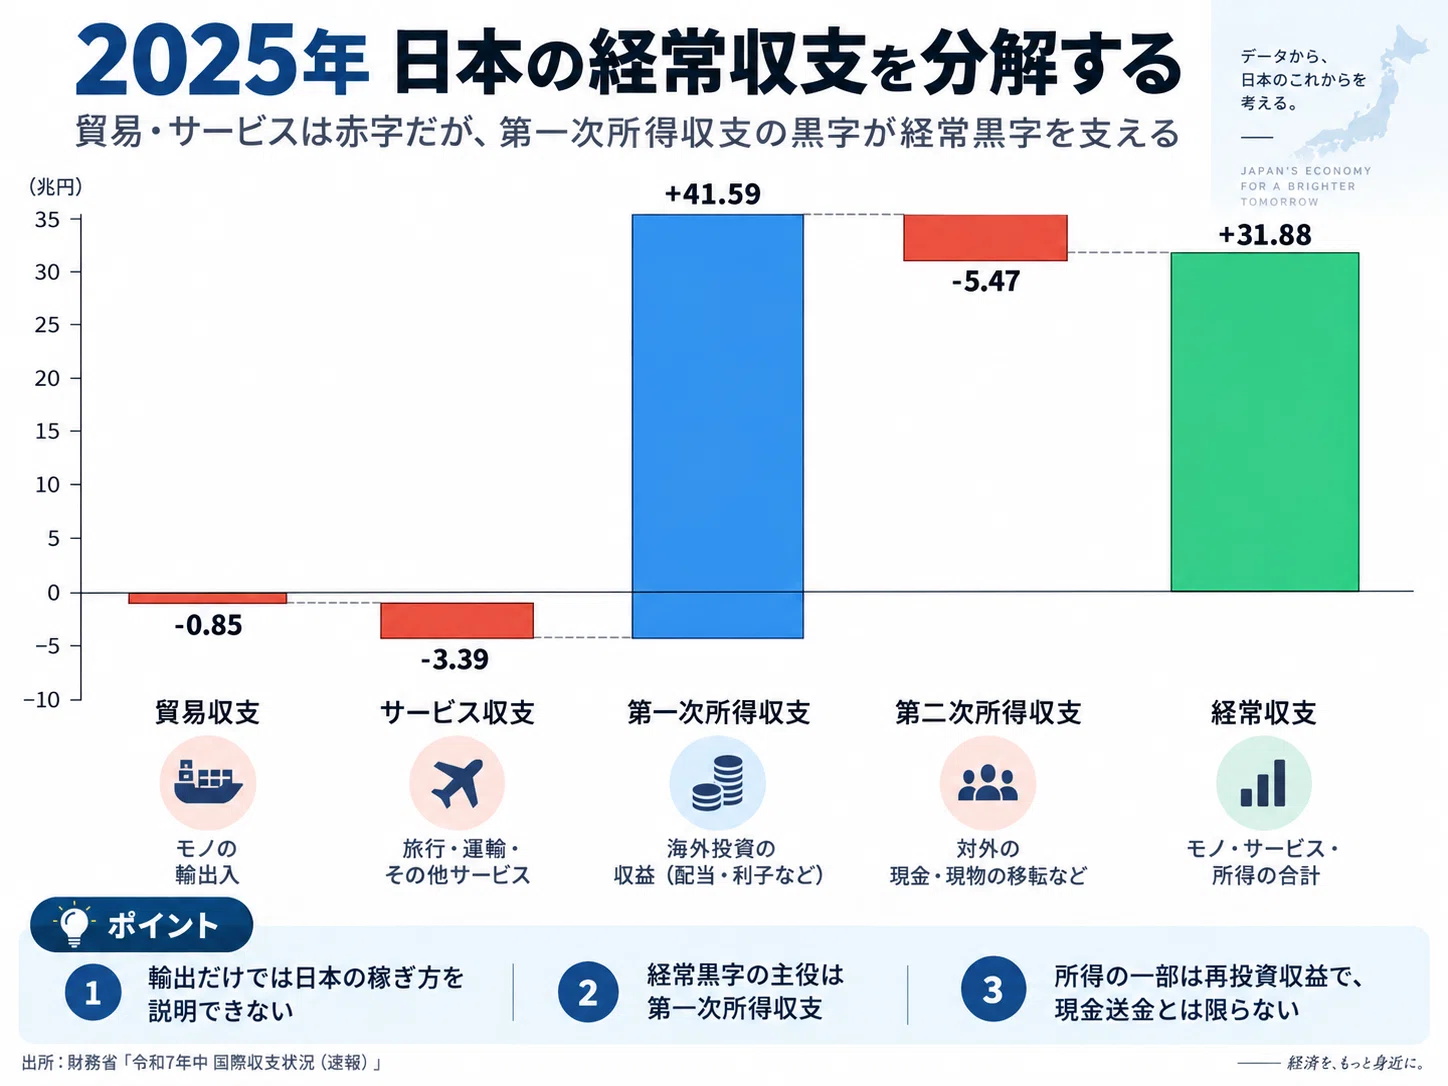
「経常黒字=輸出で儲かった」ではない
国際収支という言葉は難しそうに見える。
しかし、最初は経常収支を四つに分けるだけでよい。
貿易収支は、自動車や機械、原油、食料など「モノ」の取引である。
サービス収支は、旅行、輸送、金融、ITサービス、知的財産などである。
第一次所得収支は、海外投資から得られる配当、利子、海外子会社の利益などである。
第二次所得収支には、対価を伴わない移転などが入る。
つまり、
経常収支=貿易だけではない。
ここを理解するだけで、「日本は輸出立国だから経常黒字なのだ」という説明が不十分だと分かる。
第一回で書いた、
テーマを探すな。問いを作れ。
を使うなら、
「日本の国際収支について」
ではなく、
なぜ貿易赤字なのに、日本は30兆円を超える経常黒字を出せるのか。
と問う。
これだけで統計紹介から経済分析へ変わる。
日本企業が海外へ出ると、統計の姿も変わる
ここで経済学の考え方を入れてみよう。
企業には「どこで生産するか」という選択がある。
日本国内の工場で作って海外へ販売すれば、日本からの輸出になる。
しかし海外に工場を作り、現地で生産して現地で販売すれば、その自動車や機械は日本からの輸出にはならない。
それでも海外子会社が利益を上げれば、日本側に帰属する所得が第一次所得収支に計上される。
つまり、
国内生産→輸出
というモデルだけでなく、
海外投資→現地生産→海外事業から所得
というモデルが大きくなったのである。
2025年には日本企業による対外直接投資の資産増が32兆7,850億円に達している。
これは企業の海外立地というミクロな意思決定が、国際収支というマクロな統計につながる好例である。
大学生の卒論なら、ここから、
日本企業の海外生産拡大は、貿易収支と第一次所得収支の構造をどう変えたのか。
という問いを作れる。
企業で働く人なら、
自社は「日本から輸出して稼ぐ会社」なのか、「海外に置いた資産から稼ぐ会社」なのか。
と考えられる。
同じ国際収支を、学生とビジネスパーソンが別の角度から読めるのである。
41.6兆円が、そのまま日本へ送金されたわけではない
ここからが国際収支の面白いところだ。
第一次所得収支が41兆5,903億円の黒字だった、と聞くと、
「海外で40兆円以上稼いで、日本へ戻ってきたのか」
と思いたくなる。
しかし、そうではない。
海外子会社が得た利益を、そのまま海外子会社の内部に残して再投資する場合がある。
国際収支統計では、この利益も再投資収益として第一次所得に計上する。
そのうえで、金融収支では「収益の再投資」として同額を直接投資に計上する。
つまり、
統計上は日本側の所得であっても、現金が日本へ送金されたとは限らない。
のである。
2024年を見ると、直接投資収益のネット額は24兆5,518億円で、そのうち再投資収益は12兆1,215億円だった。約49%である。
これはかなり重要なポイントだ。
「海外で稼ぐ日本」と「日本国内にお金が戻ること」は、同じではないのである。
海外で稼げば、日本国内も豊かになるのか
ここから、さらに一段深い問いが生まれる。
海外で稼いだ企業利益は、日本国内にどう還元されているのか。
海外で再投資されるのか。
日本の親会社へ配当されるのか。
国内の設備投資へ回るのか。
研究開発に使われるのか。
賃上げにつながるのか。
株主還元になるのか。
第一次所得収支が大幅な黒字だからといって、それだけで日本国内の家計が豊かになるとは言えない。
逆に、海外で再投資することが悪いとも言えない。
海外市場で成長するために必要な投資なら、将来さらに所得を生み出す可能性があるからだ。
したがって政策論として重要なのは、
「海外利益を全部国内へ戻せ」ではなく、海外で生み出した所得と国内の投資・研究開発・人的資本をどう結びつけるか。
という問いになる。
国際収支の話が、企業戦略や賃金、研究開発政策にまでつながってくる。
インバウンドだけ見ても、日本のサービス収支は分からない
サービス収支も面白い。
2025年の訪日外国人旅行者数は4,268万人を超え、過去最多となった。
旅行収支も大幅な黒字である。
それなのに、サービス収支全体では3兆3,928億円の赤字だった。財務省は、その他サービス収支の赤字拡大が全体の赤字拡大につながったとしている。
ここにも良い問いがある。
なぜ4,000万人を超える外国人観光客が日本を訪れているのに、サービス収支は赤字なのか。
答えは、「サービス」が観光だけではないからだ。
海外クラウド、ソフトウェア、広告、コンサルティング、研究開発などへの支払いもある。
一方、日本は知的財産権等使用料では黒字も生み出している。
だから、
サービス赤字=デジタル赤字
と単純化するのも危険である。
日本は観光でも知財でも稼ぐ一方、別のサービス分野では海外へ大きく支払っている。
この構造を分解する必要がある。
デジタルサービスは「規模の経済」で考えられる
ここでも理論を使える。
クラウドやソフトウェアなどのデジタルサービスは、最初の開発に巨額の固定費がかかる一方、追加ユーザーへサービスを提供する費用は比較的小さくなる場合がある。
つまり規模の経済が働きやすい。
さらに、利用者が増えるほどサービスの価値が高まるネットワーク効果が加わる市場もある。
すると、
利用者を早く世界規模で獲得する
↓
巨額の開発費を多数の利用者で回収する
↓
さらに研究開発へ投資する
↓
さらに利用者が増える
という循環が生まれやすい。
「日本企業が海外のクラウドを使っている」という事実も、単なるITの話ではない。
なぜデジタルサービス市場では、一部のグローバル企業に利用が集中しやすいのか。
という産業組織論の問いにつながる。
数学を使わなくても、経済理論を使って現実を見ることはできるのである。
国際収支で誤解しやすい三つのこと
第一次所得黒字=同額の現金が日本へ戻った、ではない。 再投資収益も所得として計上される。
サービス赤字=デジタルだけが原因、ではない。 旅行、知財、研究開発、各種業務サービスなど複数の流れがある。
一か月の赤字・黒字だけで構造を判断しない。 国際収支は配当時期、資源価格、為替、旅行需要などで月ごとに大きく動く。
最後の点は、2026年を見るとよく分かる。
2026年上半期では経常収支は17兆4,292億円の黒字で、第一次所得収支も20兆4,914億円の黒字だった。一方、貿易収支は7,421億円の黒字へ転じている。
構造を見るなら、単月の数字をニュースで追うだけではなく、年次や半期、さらに長期時系列で見る必要がある。
自分の会社を国際収支の中に置いてみる
国際収支は「国の統計」だが、その中身を作っているのは企業と個人の取引である。
例えば自社について、
「海外へ製品を輸出しているのか」
「海外子会社で生産しているのか」
「海外子会社から配当を受け取っているのか」
「海外企業からソフトウェアを購入しているのか」
「海外へ知的財産をライセンスしているのか」
と考えてみる。
すると、自社の経営戦略が国際収支のどこに現れるかが見えてくる。
これはビジネスパーソンにとって、かなり面白い見方だと思う。
会社の海外戦略と、新聞で見る経常収支がつながるからだ。
「経常黒字31.9兆円」の一行で終わらせない
ニュースでは、
「日本の経常収支は31.9兆円の黒字」
という一行で終わることが多い。
しかし、その数字を分解すると、
貿易は赤字。
サービスも赤字。
第一次所得は巨額の黒字。
しかも、その所得の一部は海外で再投資され、現金として日本へ戻っているわけではない。
旅行では稼いでいる。
知的財産でも稼いでいる。
一方で、海外サービスへの支払いも大きい。
つまり、
「日本は輸出で稼ぐ国なのか?」
という単純な問いから始めただけでも、日本企業の海外展開、デジタル産業、観光、賃金、研究開発まで見えてくる。
第一回で書いた。
テーマを探すな。問いを作れ。
そして、
問いを作ったら、理論で見る。
国際収支は、その練習に非常に向いている。
大学生なら、ここから卒論の問いを作れる。
ビジネスパーソンなら、自社の海外戦略を見る目が変わる。
経済学とは、難しい数式を覚えるだけの学問ではない。
「この数字は、なぜこうなっているのか」
と問い、その裏側にある企業や人間の行動を考えるための道具なのである。
※主な統計出典:財務省「令和7年中 国際収支状況(速報)」「令和8年上半期中 国際収支状況(速報)」、日本政府観光局(JNTO)。速報値は改訂される場合があるため、卒論・レポート等で利用する際は提出時点の最新公表値を確認してほしい。