
こんにちは、株式会社Lean Stack代表の吹上由樹です。
社労士事務所向けDX「ヨハクル」(https://www.yohakuru.com/)は、事務所の定型業務を仕組みで減らすためのサービスです。公開済みの実績は、次の3件です。
シンカ社会保険労務士法人様は、助成金チェック業務を80%削減し、書類作成・手続き業務を50%以上削減しています。
社会保険労務士事務所アスタリスク様は、就業規則業務を95%削減しています。
社会保険労務士法人フォーシーズン様は、給与計算業務を80%削減しています。
無料相談の窓口は、こちらです。
https://www.yohakuru.com/#contact
「今月の給与から変える」「ソフトが自動で直す」は、どちらも説明として足りない
10月に入り、年末調整の申告書を配る時期になりました。給与計算を受けている顧問先から、こんな言葉が出てくることがあります。
「基礎控除が上がったと聞きました。今月の給与から源泉徴収を変えてください」
「年末調整はソフトが自動で直してくれるので、今年も例年どおりで大丈夫ですよね」
どちらも、改正のニュースを聞いたあとなら自然な反応です。
ただ、国税庁の「昨年と比べて変わった点」を読むと、どちらもそのままでは通りません。
改正は原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用される
令和8年11月までの給与等の源泉徴収事務には、変更が生じない
扶養親族等の所得要件の改正で、新たに要件を満たす親族等について控除を受けるには、申告書の提出が必要
つまり、11月までの給与は変えずに12月の年末調整で精算し、そのための申告書は人の手で回収し直す必要があります。
この記事では、個々の税額の判断ではなく、給与計算と申告書回収の段取りとして整理します。金額の確認は、国税庁の資料で行ってください。
何が変わるのか——基礎控除の引上げなどの改正と、令和8年12月1日
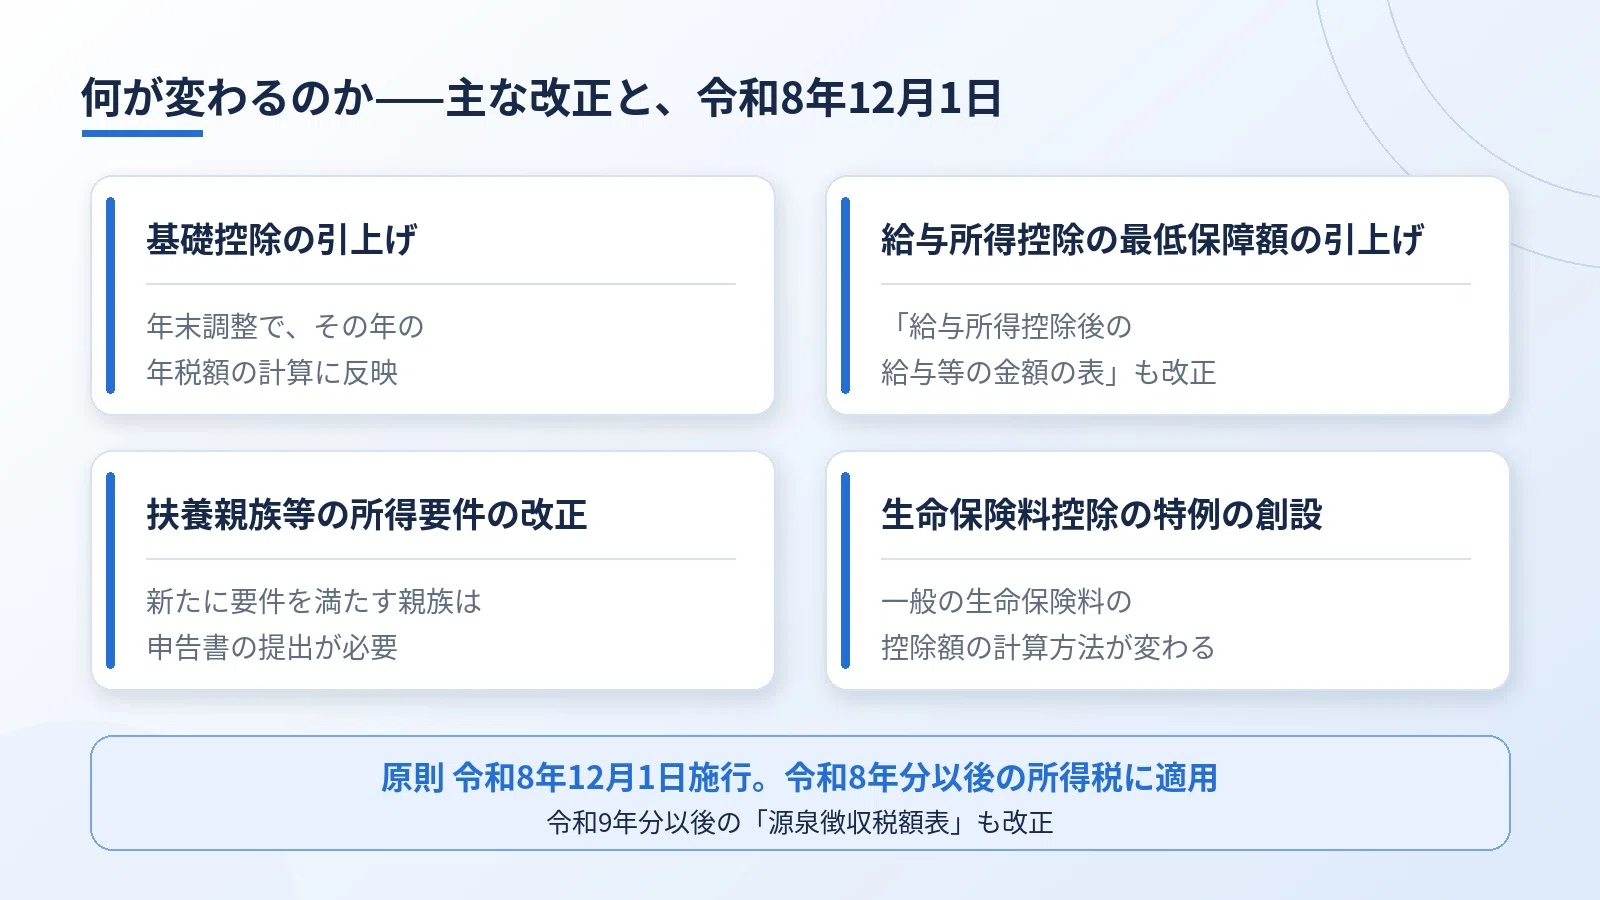
令和8年度税制改正で、年末調整にかかわる改正が行われました。国税庁の「年末調整がよくわかるページ(令和8年分)」に挙がっているのは、次の項目です。
基礎控除の引上げ
給与所得控除の最低保障額の引上げ
扶養親族等の所得要件の改正
一定の年齢未満の扶養親族を有する場合の、生命保険料控除の特例の創設
あわせて、令和8年分以後の「年末調整等のための給与所得控除後の給与等の金額の表」と、令和9年分以後の「源泉徴収税額表」も改正されました。
施行は、原則として令和8年12月1日です。
国税庁の「令和8年分 年末調整のしかた」も、令和8年12月1日以後に行う令和8年分の年末調整について、令和8年7月1日現在の法令に基づいて作られています。
改正前後の具体的な額は、この記事では扱いません。顧問先に額を聞かれたら、国税庁の「昨年と比べて変わった点」を一緒に確認するのが安全です。
11月までは変えない。12月の年末調整で精算する
「今月の給与から変える」が通らない理由は、施行日にあります。
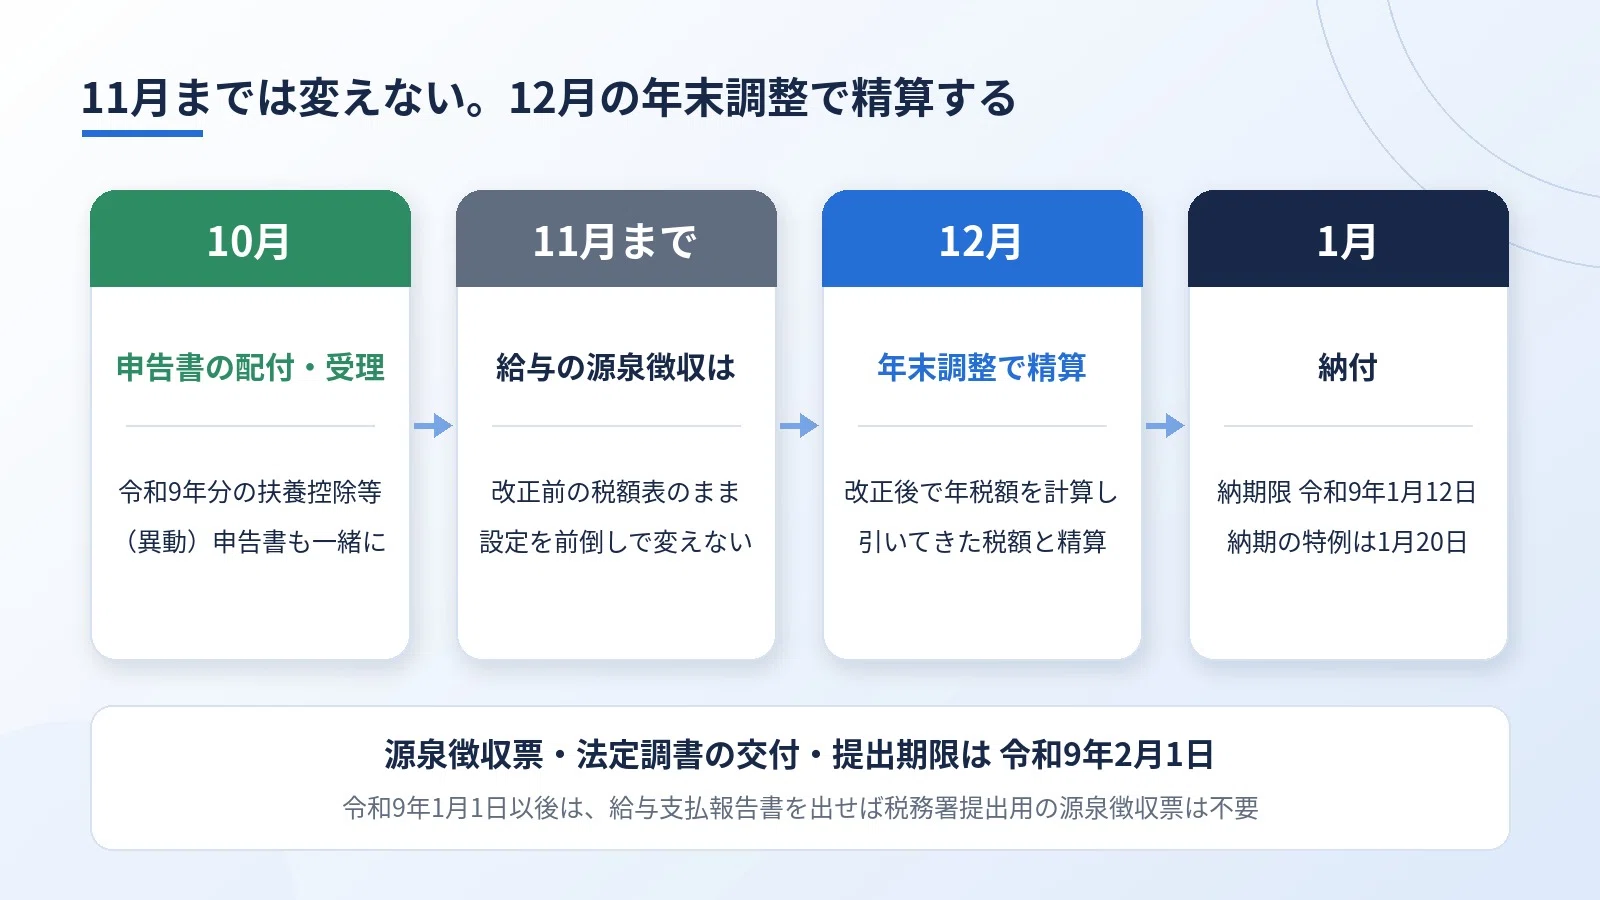
令和8年11月までに支払う給与の源泉徴収は、これまでどおり改正前の税額表で行います。月々の給与計算の設定を、10月や11月に前倒しで変える必要はありません。
改正が反映されるのは、12月の年末調整です。流れは次のとおりです。
その年の年税額を、引上げ後の基礎控除額と改正後の「給与所得控除後の給与等の金額の表」で計算する
1月から改正前の税額表で引いてきた源泉徴収税額の合計と比べる
差額を、年末調整で精算する
国税庁のリーフレットが示す年間の段取りは、次のとおりです。
10月: 各種申告書の配付・受理。令和9年分の扶養控除等(異動)申告書も、あわせて配ると効率的
11月〜12月: 年税額の計算と精算
1月: 納付。納期限は令和9年1月12日、納期の特例を受けている場合は令和9年1月20日
源泉徴収票・法定調書の交付・提出期限は、令和9年2月1日
なお、令和9年1月1日以後、市区町村に給与支払報告書を提出した場合は、税務署提出用の源泉徴収票の作成・提出が不要になります。
「自動で直る」ではない——扶養控除等申告書と保険料控除申告書
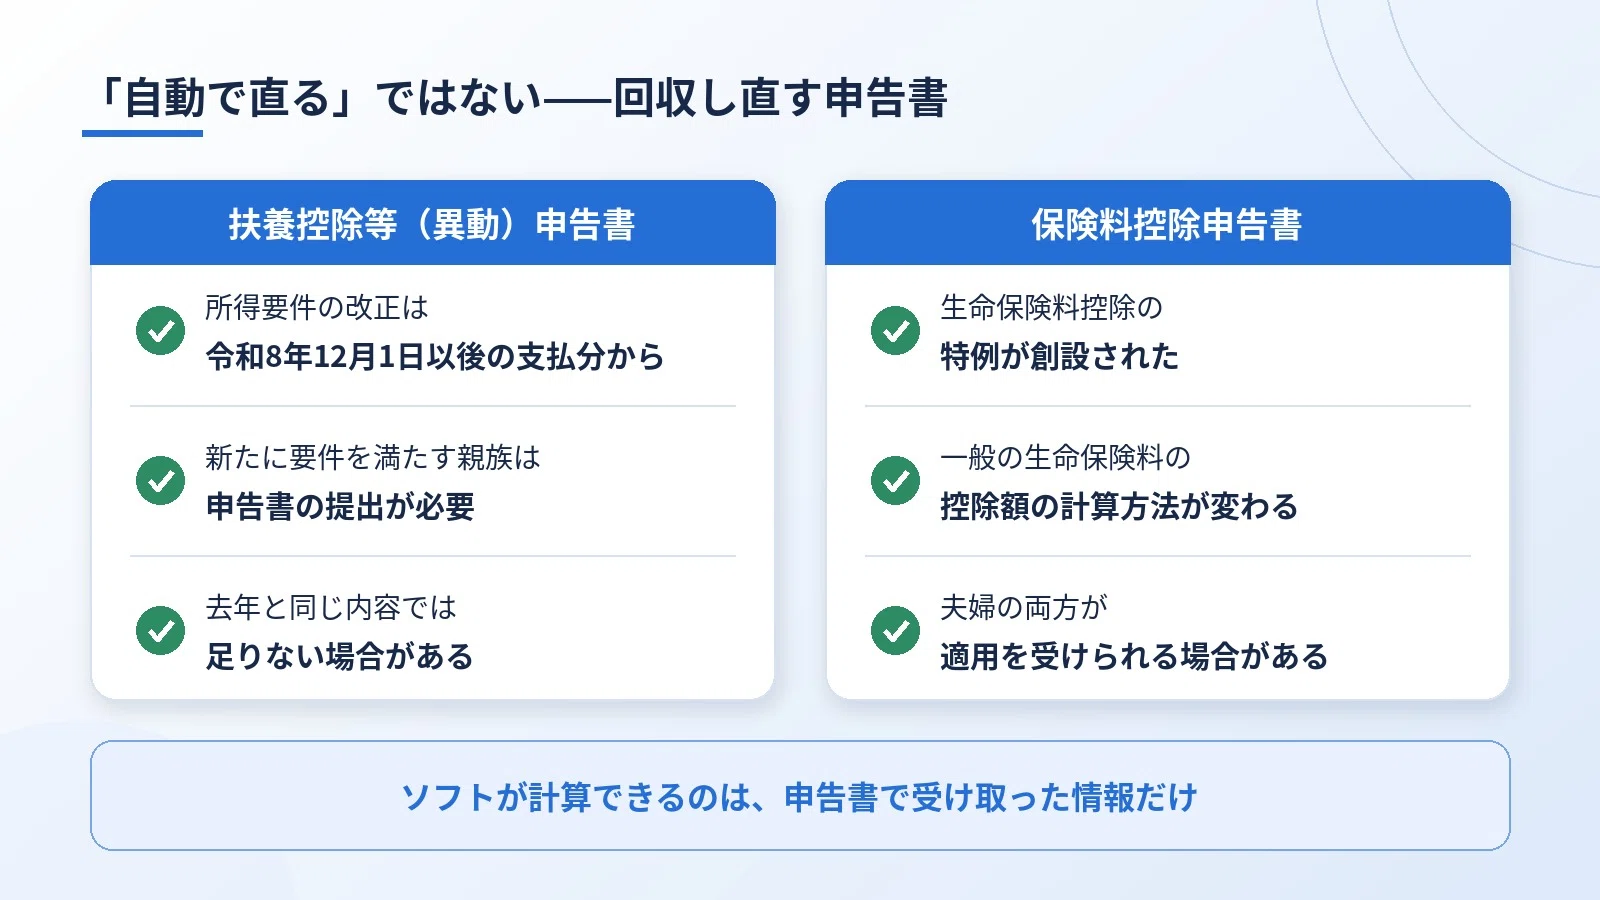
給与ソフトが改正後の表に更新されれば、計算の部分は追いつきます。ただし、ソフトが計算できるのは、申告書で受け取った情報だけです。
一つ目は、扶養控除等(異動)申告書です。
扶養親族等の所得要件の改正は、令和8年12月1日以後に支払う給与等から適用されます。この改正で新たに扶養親族等の要件を満たす親族等について控除を受けるには、扶養控除等(異動)申告書等の提出が必要です。
去年と同じ申告書が出ていれば終わり、とはなりません。去年は書かなかった親族について、書き直してもらう必要が出てくる場合があります。
二つ目は、保険料控除申告書です。
一定の年齢未満の扶養親族を有する場合の生命保険料控除の特例が創設され、一般の生命保険料の控除額の計算方法が昨年から変わりました。同じ世帯の夫婦で、両方が特例の適用を受けられる場合もあります。
受理する側は、次の点を押さえておくと確認が速くなります。
申告書の様式と記載例は、令和8年分のものか
扶養控除等(異動)申告書の書き直しが要る従業員に、案内が届いているか
保険料控除申告書の、一般の生命保険料の欄の確認方法を、担当者の間でそろえたか
個々の従業員が控除を受けられるかどうかの判断は、税理士の先生の領域です。事務所としては、申告書が漏れなく、正しい様式で戻ってくる段取りを整えることに力を使うのが現実的です。
効率化は、部分ではなく全体で進める
今年の年末調整で事務所が迷いやすいのは、計算そのものより、計算の前と後です。
計算の前には、申告書の配付と回収、書き直しの依頼があります。計算の後には、納付、源泉徴収票の交付、法定調書と給与支払報告書の提出が続きます。ソフトの更新だけを見ていると、この前後が抜けます。
事務所の仕事も同じです。公開済みの実績も、効果が出た業務は事務所ごとに違います。
シンカ社会保険労務士法人様は、助成金チェックと書類作成・手続き
アスタリスク様は、就業規則
フォーシーズン様は、給与計算
どれか一つの業務が軽くなっても、それで事務所全体が片づいたことにはなりません。年末調整も、申告書の配付から提出期限までを一本の流れとして見ておくことが大切です。
事務所が今日確認すること
説明の入口は、次の確認に絞ると動きやすいです。
10月・11月の給与計算の設定を、前倒しで変えていないか
給与ソフトが、令和8年分の年末調整に対応した更新を予定しているか、その時期はいつか
令和8年分の申告書と、令和9年分の扶養控除等(異動)申告書を、あわせて配る段取りになっているか
扶養の所得要件の改正で、申告書の書き直しが要るかもしれないことを、顧問先の担当者に伝えたか
保険料控除申告書の、一般の生命保険料の欄の確認方法を、事務所内でそろえたか
納期限の令和9年1月12日(特例は1月20日)と、令和9年2月1日の提出期限を、顧問先ごとに予定に入れたか
令和8年分の基礎控除の引上げなどは原則として令和8年12月1日の施行で、11月までの給与の源泉徴収は変わらず、12月の年末調整でその年の年税額を計算し直して精算します。新たに扶養親族等の要件を満たす親族について控除を受けるには、扶養控除等(異動)申告書等の提出が必要です。
「基礎控除が上がったから今月の給与から変える」「ソフトが自動で直すから例年どおりでいい」と顧問先に返すのは、やってはいけません。
無料相談はこちらからお願いします!
https://www.yohakuru.com/#contact
本日も最後まで読んでいただきありがとうございます。
この記事はnoteにも掲載しています。
https://note.com/leanstack/n/nf2d257fea468