
こんにちは、株式会社Lean Stack代表の吹上由樹です。
社労士事務所向けDX「ヨハクル」(https://www.yohakuru.com/)は、事務所の定型業務を仕組みで減らすためのサービスです。公開済みの実績は、次の3件です。
-
シンカ社会保険労務士法人様は、助成金チェック業務を80%削減し、書類作成・手続き業務を50%以上削減しています。
-
社会保険労務士事務所アスタリスク様は、就業規則業務を95%削減しています。
-
社会保険労務士法人フォーシーズン様は、給与計算業務を80%削減しています。
無料相談の窓口は、こちらです。
https://www.yohakuru.com/#contact
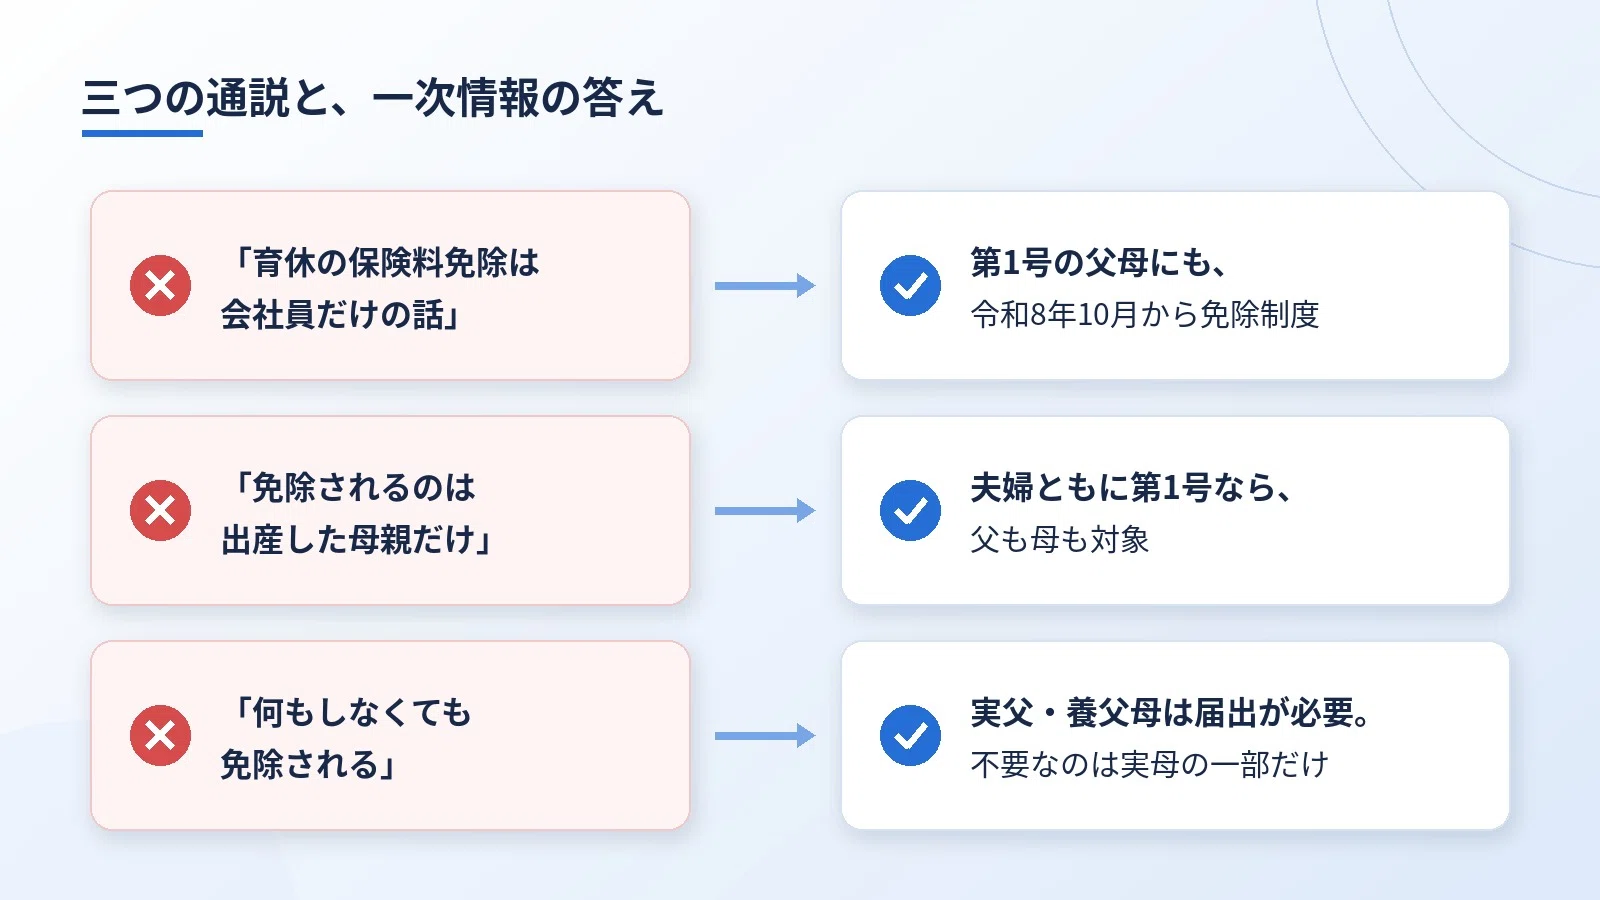
「育児中の保険料免除は、会社員の育休だけの話」は、もう説明として足りない
出生の連絡を受けたとき、顧問先からこんな言葉が出てくることがあります。
「うちは個人事業なので、私も妻も国民年金です。育休の保険料免除は、会社員の話ですよね」
「夫はフリーランスです。私は会社で育休を取りますが、夫の側は何もないですよね」
「免除があるとしても、出産した母親だけですよね」
これまでなら、うなずいてしまう場面だったかもしれません。
ただ、令和8年10月1日から、国民年金保険料の育児免除制度が始まりました。子ども・子育て支援法等の改正法に盛り込まれた制度で、自営業やフリーランスなどの育児期間中の、経済的な給付に相当する支援措置という位置づけです。
「育児中の保険料免除は会社員の育休だけの話で、自営業やフリーランスの父母には関係ない」と返すのは、もう説明として足りません。
一方で、「国民年金なら誰でも使える」「何もしなくても免除される」という逆向きの誤解も起きやすい制度です。最初の一言は、対象の線引きと、届出の要否から入るのが安全です。
誰が対象か——第1号被保険者の父母。第2号・第3号は対象外
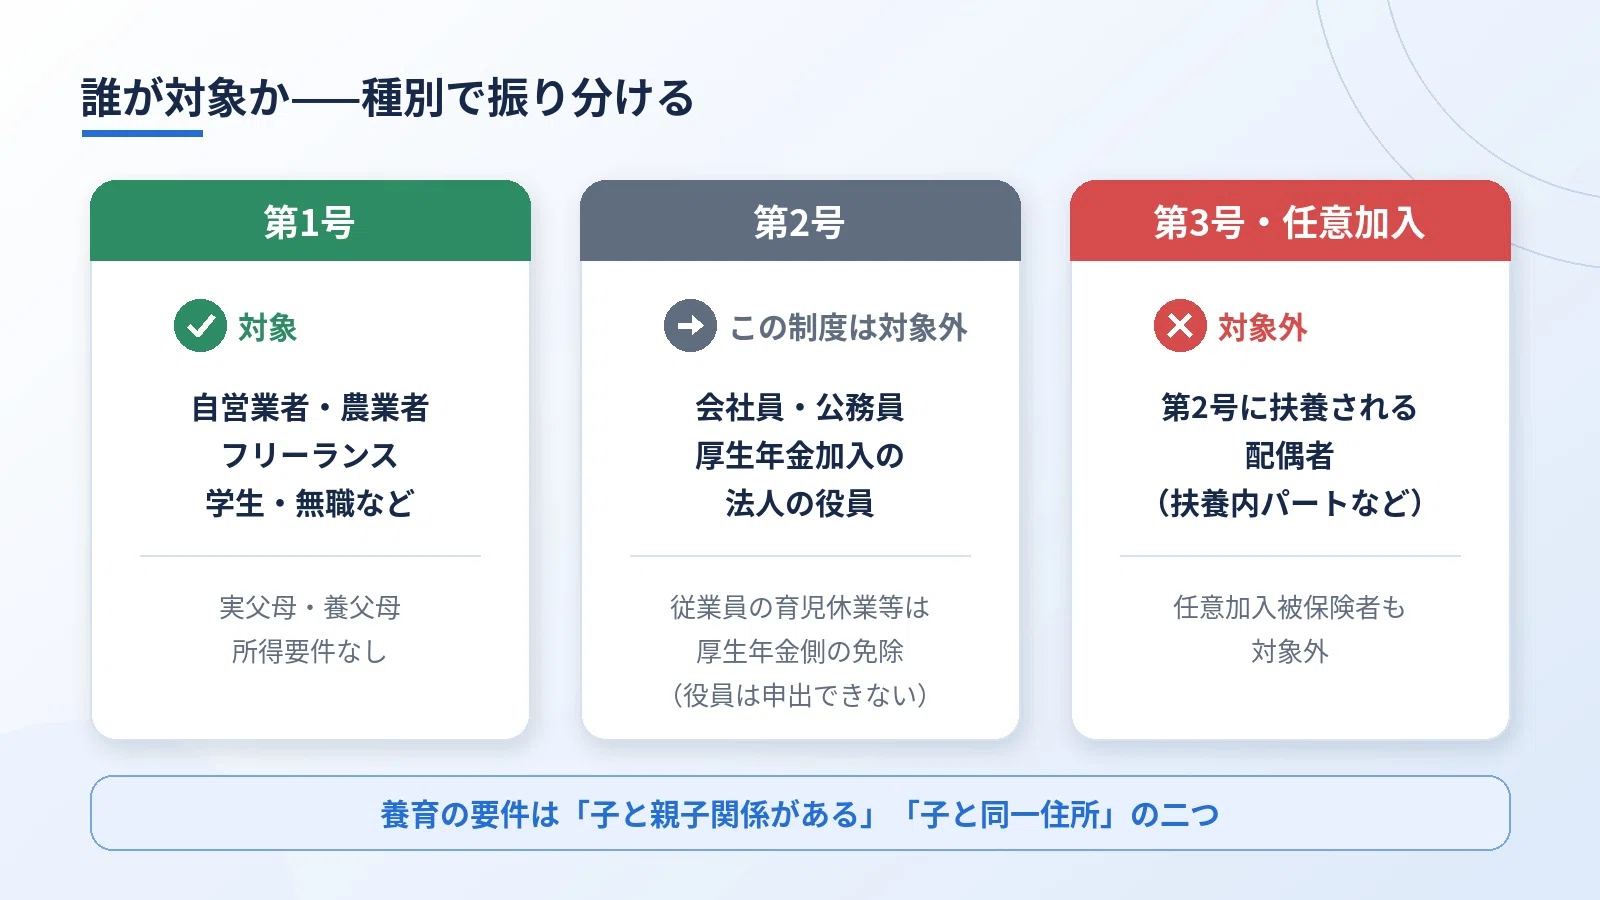
対象は、子を養育する国民年金第1号被保険者の実父母・養父母です。自営業者、農業者、フリーランス、学生、無職の方などが当てはまります。
子を養育する要件は、次の二つです。
-
子と親子関係があること
-
子と同一住所であること
所得要件はありません。夫婦ともに第1号であれば、父と母の両方が対象になります。子の範囲には、実子・養子のほか、特別養子縁組の監護期間にある子なども含まれます。
対象にならない人も、はっきり分かれています。
-
第2号被保険者(会社員や公務員など、厚生年金の加入者)
-
第3号被保険者(第2号に扶養されている配偶者)
-
任意加入被保険者
ここで気をつけたいのが、「パート」「社長」という言い方です。
扶養に入っているパートの方は、第3号であれば対象外です。法人の代表者や役員も、厚生年金に加入していれば第2号なので、この制度の対象ではありません。厚生年金側の育休免除も、労働者にあたらない役員は申出ができません。同じ「事業主」でも、個人事業主か法人の役員かで答えが変わります。
「国民年金の育児免除だから、パートでも社長でも使える」と、種別を確かめずに返すのは、やってはいけません。
厚生年金の育休免除とは、入口が違う
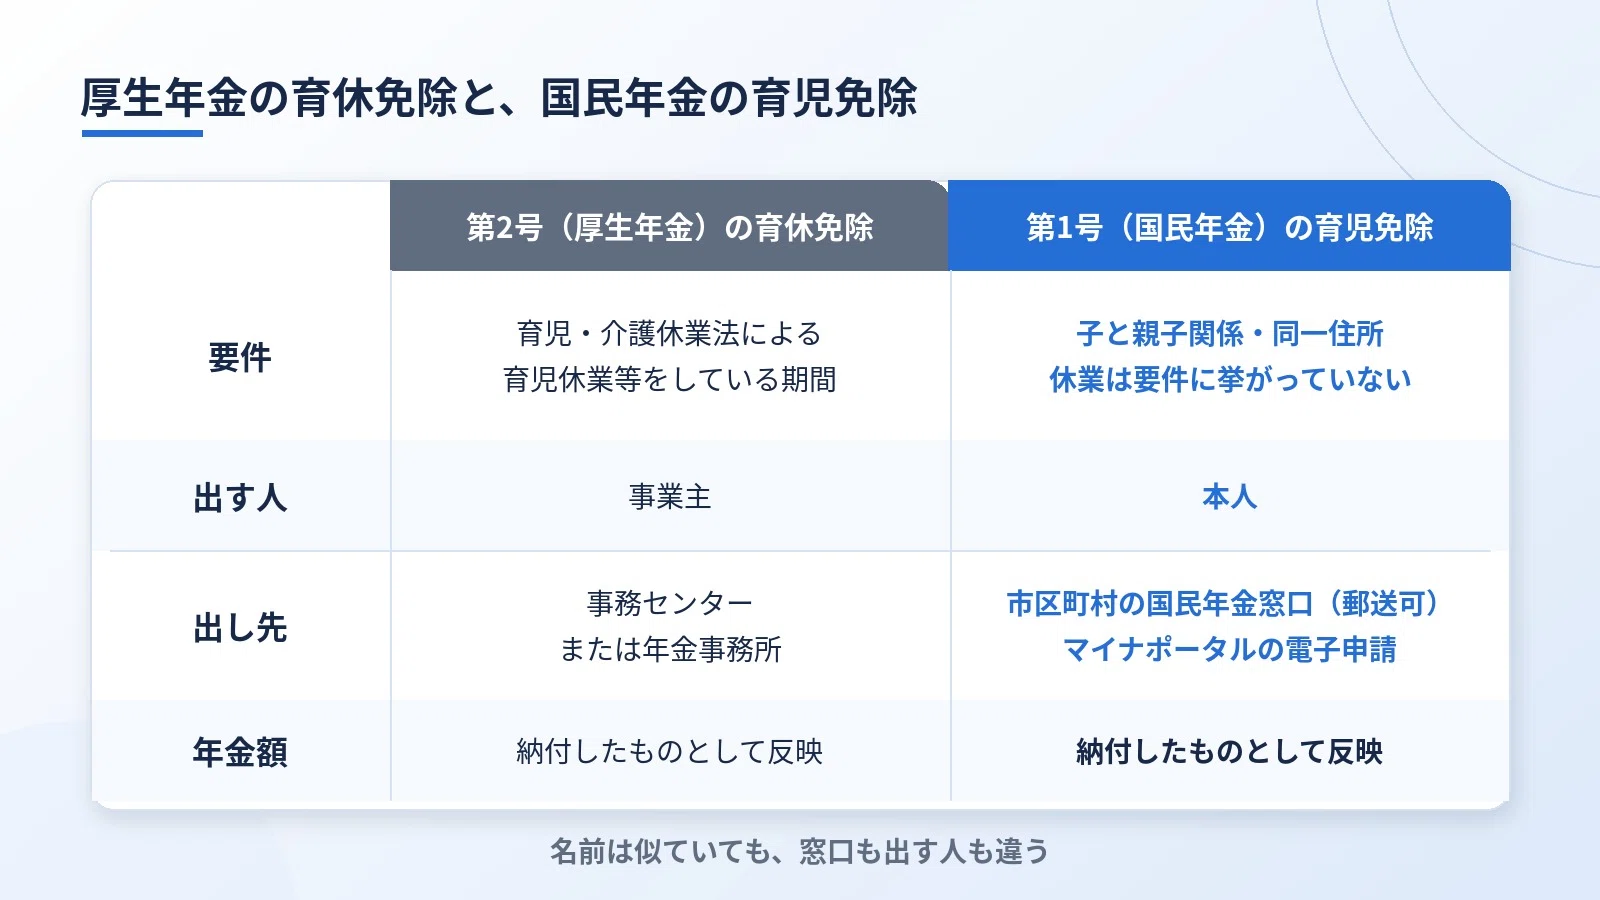
社労士の先生にとって身近なのは、第2号の育児休業等期間の保険料免除です。今回の制度は、名前が似ていても入口が違います。
第2号(厚生年金)の育休免除は、次の形です。
-
育児・介護休業法による育児休業等をしている期間が対象
-
事業主が育児休業等取得者申出書を、事務センターまたは年金事務所に出す
-
労働者にあたらない事業主や役員などは、申出ができない
第1号(国民年金)の育児免除は、次の形です。
-
子と親子関係があり、同一住所であることが要件で、休業は要件に挙がっていない
-
本人が、住民登録をしている市区町村の国民年金担当窓口に届書を出す(郵送も可)
-
マイナポータルからの電子申請もできる
共通しているのは、免除された期間が、保険料を納付したものとして年金額に反映される点です。
「会社の育休と同じで、事業主が手続きする」「休業していないと使えない」と説明するのは、やってはいけません。 顧問先の事務担当者がいつもの申出書の流れで考えると、窓口も出す人も外れてしまいます。
免除される期間と、届出が要る人・要らない人
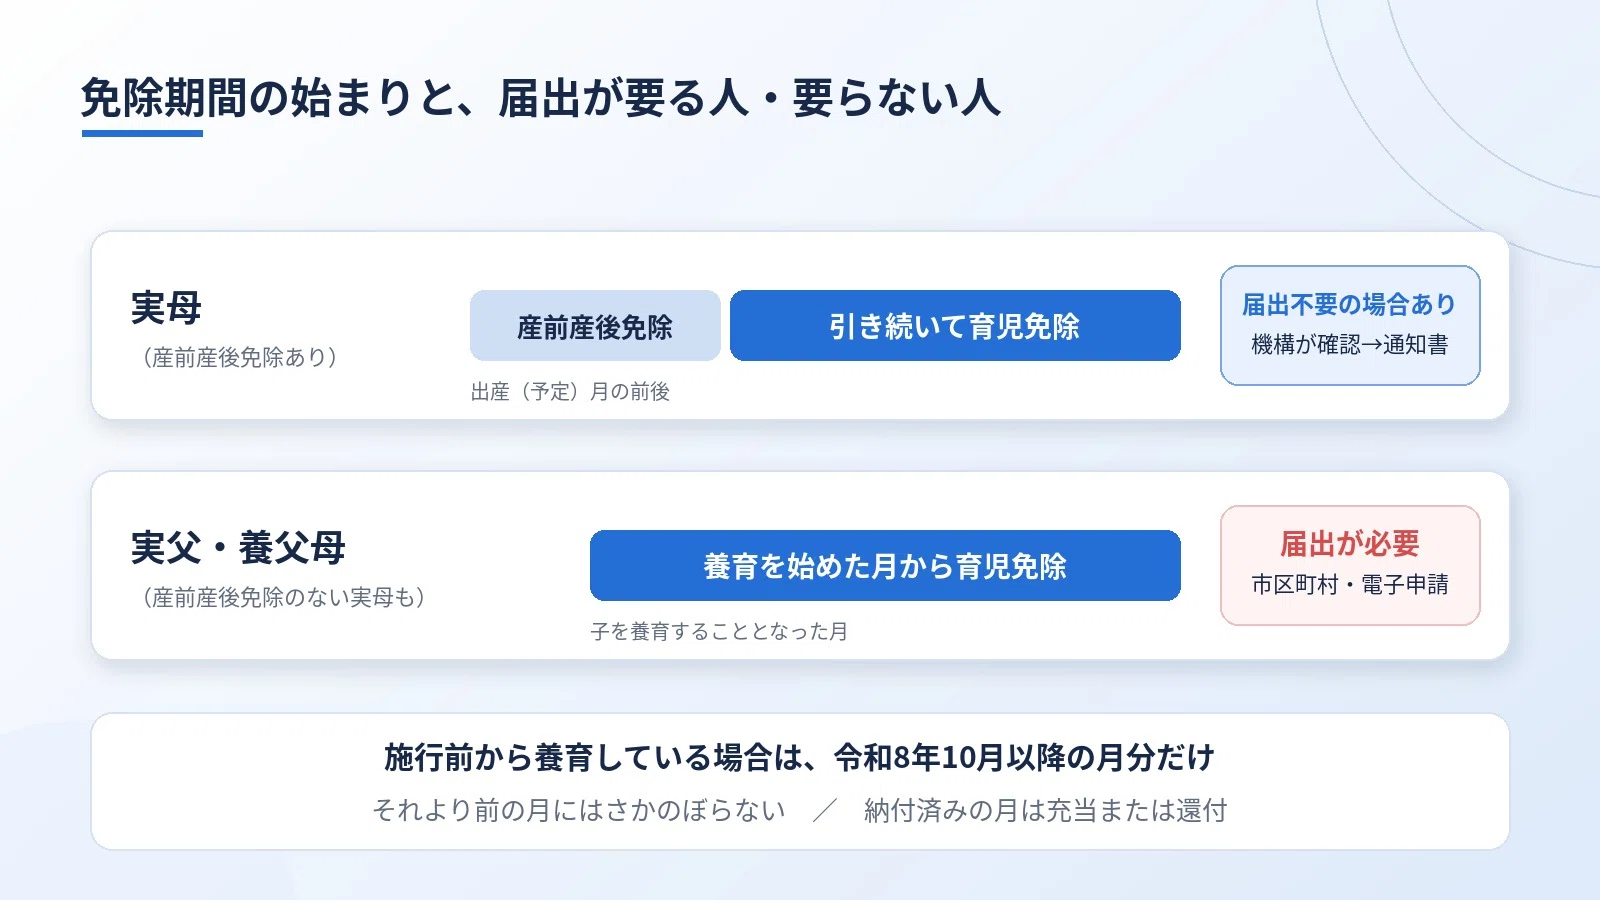
免除される期間は、原則として、子を養育することとなった月から、子の最初の誕生日の前月までです。
実母で、国民年金の産前産後免除期間がある方は、産前産後免除期間に引き続く期間が対象になります。実父・養父母と、産前産後免除期間のない実母は、養育することとなった月からです。
施行前から子を養育していて、施行の時点でその子がまだ最初の誕生日を迎えていない場合は、令和8年10月1日以降の月分が対象です。それより前の月まで、さかのぼって免除されるわけではありません。
届出は、要件を満たした日以降、速やかに行います。産前産後免除とあわせて届け出ることもできます。
届出が要らないのは、限られた場合だけです。
-
産前産後免除を受けた実母で、その期間が令和8年9月以降に終わり
-
引き続き子を養育していることを、日本年金機構がマイナンバーによる情報連携で確認できる方
この場合は、機構から育児免除該当通知書が届きます。確認できなかった場合は、産前産後免除期間終了のお知らせが届くので、対象であれば届出が必要です。
実父・養父母や、産前産後免除の届出が済んでいない実母は、手続きが必要です。「母親が産前産後免除を受けていれば、父親の分も自動で免除される」と伝えるのは、やってはいけません。
あわせて押さえておきたい点です。
-
すでに保険料を納めた月も、届出で育児免除期間として扱われ、納めた分は充当または還付される
-
口座振替やクレジットカードで前納している場合、育児免除期間の終了後に振替方法が変わることがある
-
子と同居しなくなったなど、要件を満たさなくなったときは終了の届出が要る(期間満了で終わる場合は不要)
届書には、該当事由として「資格取得・種別変更」も用意されています。会社を辞めて第1号になった元従業員から相談が来たときは、この事由があると知っておくと案内しやすくなります。
効率化は、部分ではなく全体で進める
この制度で事務所が迷いやすいのは、制度の中身よりも、誰がどの種別かという確認です。
出生の連絡一つでも、本人が第2号で育休を取るなら事業主の申出書、配偶者が第1号なら市区町村やマイナポータルへの届出、第3号なら対象外、と答えが分かれます。厚生年金の手続きだけを見ていると、配偶者側の案内が抜けます。
事務所の仕事も同じです。公開済みの実績も、効果が出た業務は事務所ごとに違います。
-
シンカ社会保険労務士法人様は、助成金チェックと書類作成・手続き
-
アスタリスク様は、就業規則
-
フォーシーズン様は、給与計算
どれか一つの業務が軽くなっても、それで事務所全体が片づいたことにはなりません。効率化は部分ではなく全体で進めます。 出生の連絡を受けたときの確認も、本人の手続き、配偶者の種別、窓口の案内までを、一本の流れにしておくことが大切です。
今日、事務所が顧問先に確認すること
説明の入口は、次の確認に絞ると動きやすいです。
-
子を養育する本人と配偶者は、それぞれ第1号・第2号・第3号のどれか。厚生年金に加入している法人の役員は第2号で、扶養内のパートも第3号であれば対象外
-
第1号の父母がいる場合、届出を出したか。届出が要らないのは、産前産後免除から引き続く実母で、機構が確認できた場合だけ
-
第2号の本人が育児休業等を取る場合、事業主の申出書は別に出ているか
-
施行前から養育している場合、令和8年10月以降の月分が対象で、それより前にはさかのぼらないことを伝えたか
令和8年10月1日から、国民年金第1号被保険者の父母は、原則として届出により育児期間の保険料が免除されるようになりました。第2号・第3号は対象外で、第2号の従業員が育児休業等を取る場合は、厚生年金側の免除になります。
「育休の保険料免除は会社員だけの話」「国民年金なら誰でも、何もしなくても免除される」と返すのは、やってはいけません。
無料相談はこちらからお願いします!
https://www.yohakuru.com/#contact
本日も最後まで読んでいただきありがとうございます。
この記事はnoteにも掲載しています。
https://note.com/leanstack/n/n1aeff72e501d