
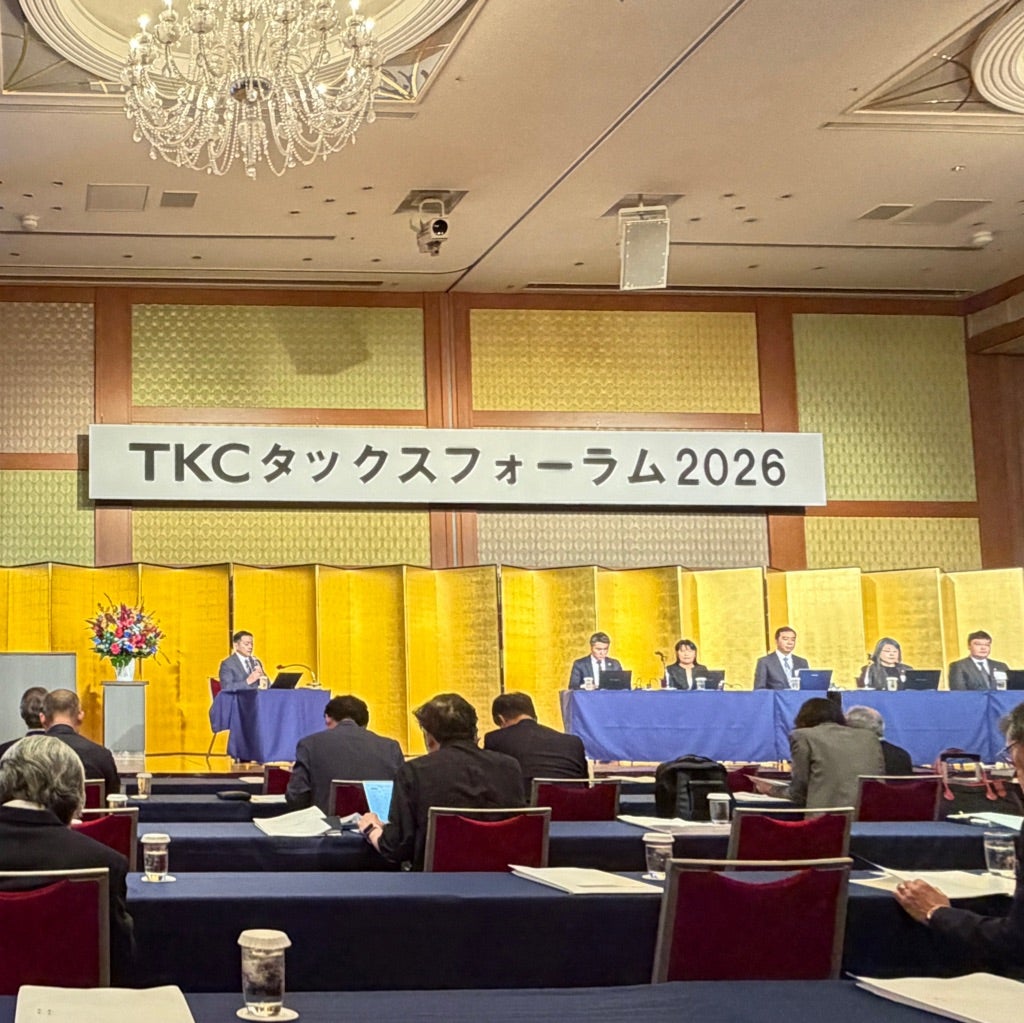
◇青木国税庁長官の講演
10月16日、TKCタックスフォーラムに参加してきました。
今回のタックスフォーラムでは、
青木孝德国税庁長官による、
👉「税務行政の現状と課題」
というテーマの講演がありました。
青木長官は、とても気さくな方で、
お話も分かりやすく、
大変勉強になりました。
また、青木長官は、
私と同い年で今年還暦です
とても親近感を感じました。
講演で、特に心に残ったのは、
国税庁も、適切な税務行政を実現するために、
さまざまな苦労を重ねている
ということです。
⸻
◇国税庁も、人材確保に苦心している
青木長官のお話によれば、
国税庁はここ30年ほど、
約56,000人という人員規模で運営しているそうです。
その中で、大きな課題となっているのが、
👉優秀な人材の確保と育成
だそうです。
優秀な人材を採用することも大変ですが、
それ以上に印象的だったのは、
職員が辞めずに働き続けたいと思える、
魅力ある職場づくりが大切
というお話でした。
これを聴いて、私は思わず、
👉「私たちと同じだなぁ」
と思いました
中小企業も、税理士事務所も、
人材の確保と育成には苦心しています。
せっかく入社してくれた人に、
長く、やりがいを持って働いてもらう。
そのために、経営者は日々、
頭を悩ませています。
国税庁という巨大な組織も、
実は同じ課題を抱えているのですね……
何だか、
親近感がわきました。
⸻
◇昭和56年の磯邉発言を思い出しました
私は、青木長官のお話を聴きながら、
昭和56年、
TKC千葉県計算センターの開設式典での、
磯邉律夫元国税庁長官の講演を思い出していました。
もちろん、44年も前のことですから……
私は当時の講演を直接聴いたわけではありません。
しかし、この講演は、
TKC全国会の書面添付推進運動を語るうえで、
忘れることのできない出来事です。
磯邉元長官は、
税理士法第1条
(独立した公正な立場で、納税義務の適正な実現を図る)
の精神に基づく、
税理士の独立公正な立場を強調されました。
そして、
・「記帳慣行の徹底普及」
・「真正なる事実の記載」
に税理士が果たす役割の大きさを説かれたそうです。
さらに、次の言葉を述べられました。
👉「乏しきを憂えず、等しからざるを憂う」
⸻
◇「乏しきを憂えず、等しからざるを憂う」
これは『論語』に由来する言葉です。
簡単に言えば、
👉富が少ないことよりも、公平でないことを心配する
という意味です。
税務行政に置き換えれば、
税の負担が公平であることの重要性を示す言葉
として受け止められます。
正直に申告している人が、
不利益を受けるような社会であってはならない。
そのためには、
納税者が正確に記帳し、
真正な事実に基づいて申告することが大切です。
そして、
税理士は独立した公正な立場で、
その適正性を支えなければなりません。
私は、
磯邉元長官の言葉には、
そのような期待が込められていたのだと思います。
⸻
◇磯邉発言を「正面から受けて立とう」
当時のTKCの先輩方は、この磯邉発言に対して、
「どうだ、あの磯邉発言を正面から受けて立とうじゃないか。
それが、TKCの数十年来、唱えてきた路線だろう」
と応じたそうです。
私は、この熱量に満ちたエピソードが大好きです。
国税庁長官から、
税理士に対する大きな期待が示された。
それを単なる激励として受け取るのではなく、
👉「それなら、私たちが実現しようじゃないか!」
と決意したのです。
この精神が、
現在のTKC全国会の書面添付推進運動につながっています。
⸻
◇税務調査という社会的コストを減らすために
国家は、税なくして運営できません。
一方で、
税務行政には大きなコストがかかります。
税務調査を行うには、
国税当局の職員の時間と労力が必要です。
調査を受ける企業にも、
相応の負担が生じます。
だからこそ、私は、
税理士が関与した申告書について、
税務当局が高い信頼を置ける仕組みを確立することが
重要だと考えています。
これが、TKC全国会の目指す、
👉「申告是認体制の確立」
という考え方です。
税理士が作成した申告書を提出したら、
その内容は十分に信頼できる。
税務当局が改めて調査する必要性を、
できる限り小さくする。
そのような社会を実現できれば、
税務行政の効率化にもつながります。
⸻
◇そのための巡回監査と書面添付
もちろん、申告書の信頼性は、
税理士が署名するだけで生まれるものではありません。
企業自身が、適時・正確に記帳する。
税理士が巡回監査によって、
帳簿の適時性、正確性、
網羅性、実在性、真実性を検証する。
そして、
👉「税理士法第33条の2の書面添付」
によって、
どのような審査を行ったのかを明らかにする。
さらに、
税理士法第46条には、
添付書面への故意の虚偽記載に対する懲戒規定があります。
つまり、
税理士は法律上の責任を負いながら、
申告書の作成過程と審査内容を明らかにするのです。
書面添付の本質は、
税理士の独立性と公正性を、
具体的な業務によって実現する仕組みなのです。
⸻
◇書面添付推進運動の原点を忘れずに
今回の講演を通じて、
改めて感じたことがあります。
税務行政も、民間企業も、税理士事務所も、
限られた人材で、
より良い仕事を実現しようと努力しています。
だからこそ、
お互いがそれぞれの役割を果たし、
社会全体の無駄なコストを減らしていくことが、
大切なのだと思います。
👉「乏しきを憂えず、等しからざるを憂う」
公平な税負担を実現するために、
税理士は何をすべきなのか。
昭和56年当時の先輩方が受け止めた問いを、
今の私たちも引き継いでいます。
私も、
書面添付推進運動に携わる者として、
その原点を忘れずに取り組んでいきたいと思います。
私と同い年の青木長官……
大変勉強になるご講演をありがとうございました。