
こんにちは

今日も遊びに来てくれてありがとうございます

いつもたくさんのコメントやイイネをありがとうございます
感謝✨
今月から、また投稿を再開しています。
インフレに負けない家計づくりをがんばってるよ💪
値上げがえぐい!
最近は食材の買い出しは3日に一回くらいで、食材があれば5日くらい買い物へ行かないこともあるんだけど、こないだまさに5日ぶりにスーパーへ買い出しへ行くと…
キャベツ1玉 498円
しかも小さい
サニーレタス1玉 398円
しかも小さい
って書いてあって、
目ん玉飛び出て腰抜かしそうになったよ
その前に買い物へ行った時は、立派なキャベツが198円、フサフサのサニーレタスが198円だったもの
たった数日でこの値上げ。
最近は卵も300円くらいするし、いよいよインフレが加速しだしたのを肌でゴリゴリと感じるようになってきた
この記事の文末で紹介している動画たちの中で言われていることがが現実のものとして現れてきた〜
利上げや円安などで加速する物価高。
物の値段が平気で1.5倍や2倍になって、おもわず目を疑うことがしばしば。
でも、上手に付き合っていかないと仕方がない


我が家のインフレ対策
みんなもインフレ対策していますか?
我が家は住宅ローンと現金の置き場所でインフレ対策をしていて、今のところ上手く行ってる感じです。
住宅ローンの利上げ対策
対策①住宅ローン借り換え
日銀利上げのハナシが私の耳にも入りだした2年前。
その頃は家計が火の車だったので、利上げなんてされたらたまったもんじゃない
と思って、地元の地銀から、住信SBIネット銀行へ住宅ローンの借り換えをしました。
借り換えによって0.88%から、0.48%へ金利が下がり、予定総返済額を◯百万円減らす事ができました。
対策②繰上返済
それから数ヶ月後、一回目の利上げ通知が来て、新たな金利が0.98%になるとのこと。
そこで、総返済額が変わらない額をシュミレーションで算出して、その分を繰上返済しました。
返済額軽減型での繰上返済です。
対策③投資信託への投資
返済額軽減型での繰上返済をしたので、月々の返済額が下がります。
今回の繰上返済では5万円ほど月々の返済額が下がったので、その5万円を丸っと投資信託(S&P500連動)への投資へ回しました。
この3つの対策で、利上げと物価インフレに対する対策はOK

のハズでした…
が…
9月末に、2回目の利上げ通知が。
今度は、2027年1月から1.48%に上がるって。
実に、借り換えから計1%の利上げです。
元利均等返済にしている我が家。これでは元金がなかなか減らなくなりそう
そして、5年ルールが外れる時期にどれだけ月の返済額が上がるかシュミレーションしたところ、なんと、月4〜5万円の増加。
繰上返済で下がった月の返済も元に戻っちゃう〜
そこでまた、シュミレーション。
仮に今後急激に住宅ローンの金利が3%になったとしても、今の我が家の投資状況だと金利上昇分よりも投資益のほうが大きく上回るでしょう。という予想ができたので、
5年ルールが外れるまで今のままで返済を続け、外れる時に、その時の金利と増加額を見て、繰上返済または現状維持かを選ぶことにしました
住宅ローンでの対策の他に、
株式投資での対策もしています。
2年くらい前から始めた株式投資。
やっていなかったら我が家の家計は今頃どうなっていたかと想像すると、恐ろしいです
金利や物価が上がっても、多少の円安や暴落が起きても耐えて増え続けている資産。
労働者から投資家へシフトすると起こる現象を身を持って体験している最中です。
詳しくはまた今度お話するね
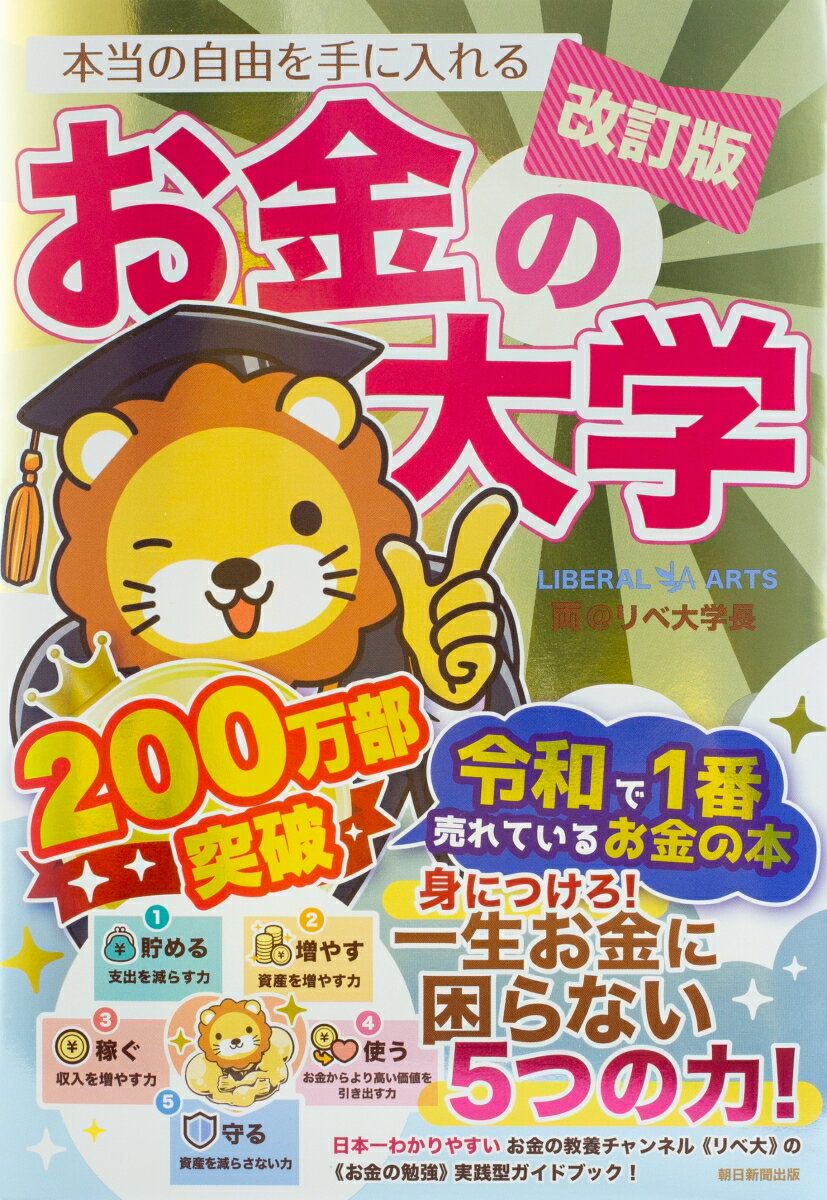
といっても、全てはこの本に書いてあるとおりのことをしているだけ
我が家の救世主的な本です。

そして、本に書いてあることを一つずつ地道に実践し続けてる結果がこちらのグラフ📈

2024年末。家計が火の車だった時からコツコツ続けて2026年の今日までの資産推移。
デコボコしつつも着実に右肩上がりを続けています
2026年5月で大きく凹んでるのは、繰上げ返済した分。
10月で同じくらい増えたのは、夫の個人年金保険を一括受け取りしたから。
こうやってグラフに表して資産の見える化をしておくことも、安心と心のゆとりにつながるね。
我が家の現金の置き場所はこんな感じだよ。

70%くらいを投資信託
15%くらいを個別株
15%くらいを普通預金
 資産配分やそれぞれの資産の増減も色分けされてひと目で見られるのが嬉しい。
使ってるアプリは家計管理の強い味方、

めっちゃオススメ〜
ほんとに一生お金に困らない知識と自信と安心が身につくと思う。
では、
またね