
先日の再投資利回りを想定したグラフから以下のことが分かる。
まず65歳受給との比較である。
再投資利回り別に60歳受給の場合(65歳受給に追い抜かれる)、あるいは70歳受給の場合(65歳受給を追い抜く)の年齢を下にまとめた。

ここから、受給を60歳に繰り上げ年金受給額が減額されても、再投資利回りを4%と想定すれば100歳でも65歳受給に追い抜かれることはないということだ。
逆に受給を70歳に繰り下げ年金受給額が増額されても、再投資利回りを4%と想定すれば100歳近い96歳でも65歳受給に追いつくことはないということだ。
次に60歳受給と70歳受給の比較をしてみた。
上記と同じく再投資利回り別に65歳及び70歳受給が60歳受給を追い抜く年齢を下にまとめた。

ここから60歳受給と70歳受給との比較においても、、再投資利回りを4%と想定すれば100歳でも60歳受給が70歳受給に追い抜かれることはないということだ。
ではここから逆算してブレイクイーブンとなる再投資利回りを計算してみた。
まず65歳受給との比較である。
年齢別に60歳受給が65歳受給に追いつかれる、あるいは70歳受給が65歳受給に追いつく再投資利回りを下にまとめた。

ここから例え60歳受給とし減額されたとしても、再投資利回りが3%程度であれば100歳になってようやく65歳受給に追いつかれることになるということが解る。
次に60歳受給と70歳受給の比較をしてみた。
上記と同じく年齢別に65歳及び70歳受給が60歳受給に追いつく再投資利回りを下にまとめた。
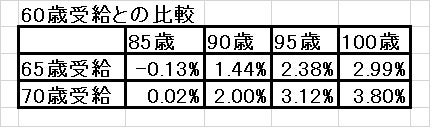
60歳受給が70歳受給に追い抜かれるブレイクイーブン利回りは、100歳を見越しても4%を超えることはないがないことが解る。


