
もう円は、通貨危機の中にあるのだろう。
金利が上がれば円高になるはずなのに、円安でありながら、長期金利も上がっていく。
つまり、円も国債も同時に売られているということ。
円の通貨危機、
日本発の金融危機の恐れ。
長期金利があがれば財政危機。
日銀はもはや袋小路か。インフレと円安を抑えるには利上げが必要だが、上げれば景気と巨額債務の利払いを直撃する。高市政権は成長を優先し、米国は円安是正へ一段の引き締めを求める。異次元緩和の出口で、日銀は「上げても地獄、上げなくても地獄」という難局に入った。 https://t.co/0Xxzp2Zev5
— 朝倉智也(Tomoya Asakura) (@tomoyaasakura) September 20, 2026
高市内閣総理大臣の国連総会出席
https://www.mofa.go.jp/mofaj/fp/un/pageit_000001_03202.html
9月21日から24日まで、高市早苗内閣総理大臣は米国を訪問し、国連総会に出席する予定です。
- 高市総理大臣は、9月21日から24日まで、第81回国連総会への出席のため、米国・ニューヨークを訪問し、一般討論演説を行う予定です。また、この機会に二国間会談等を行う予定です。
- 本年は、日本の国連加盟70周年の節目の年であり、今回の国連総会への出席は、日本の多国間主義に対するコミットメントを改めて世界に発信する有意義な機会となります。
- 9月21日
- 東京発
ニューヨーク着 - 22日
- 二国間会談等
- 23日
- ニューヨーク発
- 24日
- 東京着
緊急ライブ)長期金利3.0%、日本売り止まらず/高市首相が招いた金融危機、今後どうなる 徹底解説/Arc が予期した9月危機、やはり勃発(金子勝❎尾形聡彦)【9/1(火) 16:30~ ライブ】

https://stock-marketdata.com/japan-long-term-interest-rate
Bessent G20 Communique (Full Remarks)
27:05
We've talked to the Japanese and I've said they had a tremendous success in Abenomics. Now they should actually let that run and stop the reflation.
So everyone knows what they need to do and I think by creating this forum here that we were able to show them what we're doing. We're in best practices from everyone else.
日本とも協議を行いましたが、私は彼らにこう伝えました。日本は「アベノミクス」で大きな成功を収めたのだから、今こそそれを軌道に乗せ、リフレ政策(景気刺激策)を止めるべきだと。
誰もが何をすべきか分かっていますし、こうした場を設けることで、我々の取り組みを示すことができたと思います。我々は互いのベストプラクティス(最良の事例)を共有しているのです。

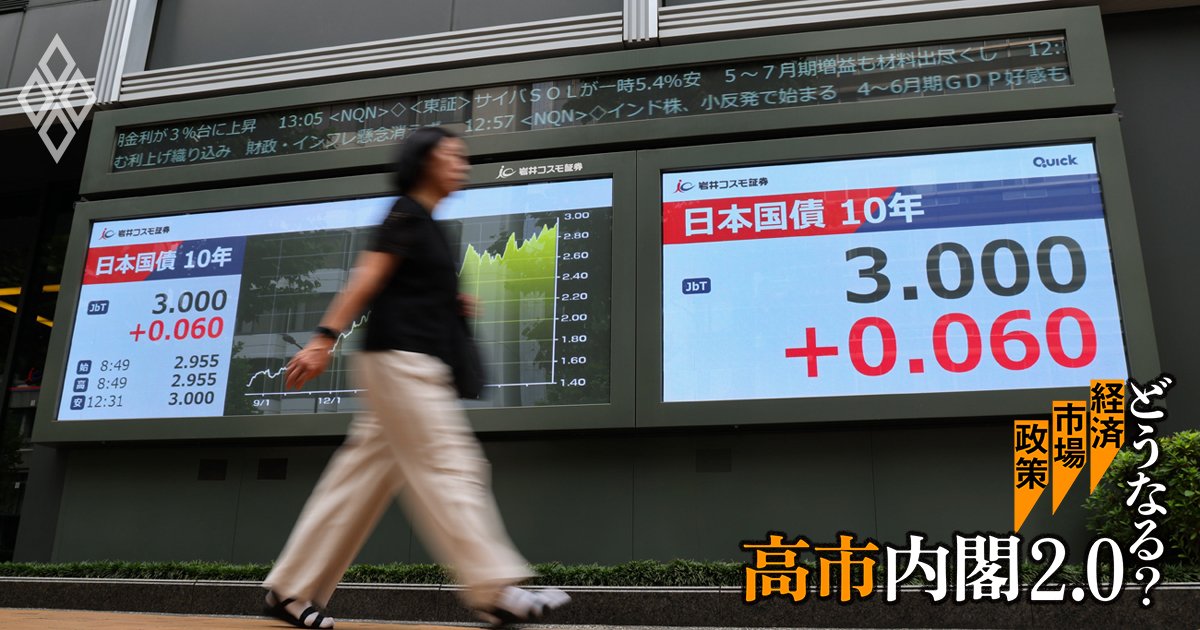
2026年9月7日 diamond online 西岡慎一 日本総合研究所 主席研究員
長期金利3%でもまだ本当の問題は始まっていない
「時間差」で実効金利上昇の修羅場は数年先
長期金利の指標である新発10年物国債の利回りが、9月1日、3.000%の「大台」をつけ、約30年ぶりの高水準となった。
日本銀行が6月に政策金利を1%へ引き上げた後も、原油高や円安を背景とするインフレへの警戒は根強く、市場では9月にも追加利上げが行われるとの観測が長期金利を押し上げている。加えて、2027年度予算の各省の概算要求が140兆円余りに膨らむ見通しとなるなど、高市政権の積極財政路線に対する不安が高まっていることも、金利上昇が止まらない背景だ。
現状では、これほど市場金利が上昇しているにもかかわらず、政府の利払い負担にはその影響がまだ前面には表れておらず、長期金利の上昇が財政運営に及ぼす影響はまだ深刻化していない。
その理由は、市場で日々変動する国債金利と、政府が実際に負担する金利との間に時間差があるためだ。国債の多くは過去の低金利時に発行されており、満期を迎えた国債がより高い金利の国債へと順次借り換えられないと、政府債務全体にかかる平均的な金利である実効金利は上昇していかない。
実際、25年度の10年国債金利は1.5%程度へ急上昇したにもかかわらず、実効金利は0.6%と低位にとどまった。
従って、足元の金利上昇が日本の財政運営に強く影響してくるのは、高い金利で発行された国債が積み上がる数年先だ。
そのとき、日本財政を長年支えてきた金利と経済成長の関係も、転換点を迎える可能性が高い。「金利>成長率」の経済に変わり、財政は債務膨張と利払いが雪だるま式に増えることになる。
為替介入 時系列まとめ(2026年)
・1月31日
高市が「円安ホクホク」発言
衆院選(1月27日公示、2月8日投開票日)の 山際大志郎の応援で川崎市内で、
「今円安だから悪いと言われるけれども輸出産業にとっては大チャンス。
食べ物を売るにも自動車産業もアメリカの関税があったけれども円安がバッファーに
なった。ものすごくこれは助かりました。円安でもっと助かっているのが外為特会って
いうのがあるんですが、これの運用。今、ホクホク状態です」と発言した。
・4月28日〜5月27日
日本単独の円買い介入(複数回)
介入総額 約11.7兆円(過去最大級の月次規模)。円が160円台に乗った局面で実施。
介入原資として米国債などを売却した可能性が高い。
・5月11日〜13日
ベッセント米財務長官訪日
11日、片山財務相、赤澤経産相、茂木外相ら関係閣僚と個別に面会・会談。
12日、高市首相を表敬訪問。
13日、次の訪問地、中国・北京(14~15日滞在)へ向けて離日。
※ 9月1日、NYTが、ベッセント財務長官が5月に片山財務大臣との夕食の席で、
高市政権が政府支出を拡大する一方、日銀に低金利政策を維持させていることが円安
を招いていると指摘したと報じた。
・5月末
外貨準備の大幅減少(米国債売却の可能性大)
外国証券(米国債含む)が前月末比 約756億ドル減。
介入原資として米国債などを売却したと市場で広く見られる。FRBの外国当局向け保管
残高も減少。
・6月22日
片山財務相とベッセント米財務長官のオンライン会談
協調介入への重要な布石。米側が日本の財政金融政策に懸念を伝え、円安対応を協議。
・6月
日本の米国債保有減少
米財務省統計で日本の保有が前月比約264億ドル減(海外勢で最大)。介入原資との見
方が続く。
・7月30日
日本単独の円買い介入
日銀会合後、円が一時的に強含む中で介入。推定で数兆円規模。
・7月31日
日米協調介入(円買い)
約28年ぶり(円買い方向では1998年以来)。
日本が主体で大規模に円買い・ドル売り、米国も参加(米側規模は「ごくわずか」
「小規模」とベッセント長官が後に証言。推定10億ドル未満や5〜10億ドル規模との
報道あり)。規模は日本よりはるかに小さいが「米国が参加した」というシグナル効
果が極めて大きい。米側はドル以外の通貨(ユーロ売り・円買い)使ったと報じられ
た。
7月30日〜8月26日の日本の介入総額は 約15.4兆円(過去最大)。
・8月3日頃
片山財務相談話・公式確認
協調介入を公式発表。「さらなる協調介入を躊躇しない」「将来的にFIMAレポを活用
予定」と明言。
※ FIMAレポ=米国債を担保にFRB(ニューヨーク連銀)からドルを借りる仕組み。
上限は1相手先あたり1日600億ドル。
・8月末
外貨準備のさらなる大幅減少
7月末比 「6.2%減(795億ドル減)」で過去最大の減少率。
外国証券が大きく減少(約877億ドル減少)。
市場は、米国債売却が原資になった可能性が高いとの見方。
7月末の協調介入分が反映されたとみられる。
・その後(9月時点)
追加の本格協調介入は確認されず
片山財務相は「対応方針は一切変わっていない」と発言。
円は一時戻す場面もあったが、再び下落圧力が意識される局面。
参考:https://www.pondaichi-act2.tech/fima-repo-japan-us-treasury/