中国地方の大家の不動産賃貸業日誌

中国地方の大家の不動産賃貸業日誌

広島で不動産賃貸業をしている大家の業務日誌


私が「愛」だなんて語れたものではないんですが、


本日は某金融機関の担当者に事務所に来ていただき、


「愛」について話をしました。(説法?)


ただのめんどくさい債務者にはならないようにしたつもりですが、


金融機関の初任者研修のように、


・金融機関は地域企業と伴走するべき。独走はだめ。


・金利を上げるときには、一言連絡するべき。そうやって顧客とのコミュニケーションの機会を増やす。


・借り換えの検討をしている。金利を上げるということは他行との金利差が開くということ。

 それを防ぐのが担当者の仕事。仕事したまへ。


・首脳陣は対前年比で預金・貸出・利益を+に持っていこうとしているが、

 その利益は一体だれのための利益なんですか?

 信用組合は「相互扶助」のための金融機関で、組合員の利益や発展を第一に考える組織ではないのですか?

 理事会に出ましょうか?


・そこに「愛」はあるんですか?(CM?)


いやもうこの時点で痛客なんですが、


この組合の債務者の皆さんからは御賛同いただけるのではないかと思っています。


一番のネックは担当者に言っても悪の組織化した理事会には絶対にこの想いは届かないし、


なんで債務者のくせに組織風土変えようとしてるかもよくわからなくなってくるので、


一番合理的なのは借り換えして他行に行く!


なんですが、各種手数料がかかってくるので果たしてどこに落ち着けばいいのかよくわからない。


いま、セゾンファンデックス保証がかなり熱く、


このセゾン保証を取り扱っている金融機関は結構柔軟に融資が可能です。


金額も融資期間もかなり柔軟。20~30年くらい。


金利は変動だけど3.5%~5%くらい。


このご時世で融資使うなら半分くらい自己資金入れるべきと思いますが、


このセゾン保証のおかげで借り換えもやりやすくなった。


地銀は耐用年数縛りがあって融資期間が伸ばせないので、


融資期間が伸ばせるセゾン保証はなかなかいいです。


ですが某組合。


この金利上昇を操作しておきながら、多額の違約金を設定して借り換えさせない戦略をとっており、


多額の借金をした人ほど、金利のダメージが大きく、借り換えもできんのです。


担当者によると、1回の利上げで10万以上返済額が増えた人もいるようで、


このペースだと毎年月額10万円アップも夢ではありません!


某信組はこのまま日銀が1.5%~2%に上げたら


来年中には6~7%の金利になるわけで、


完全に異次元。もはやノンバンク。最終的には闇き・・・


しかも連動する長プラは独自設定。(操作可能)


今年の年末は熱いバトルが繰り広げられますが、


そのうちたぶん打ちこわし一揆が起こると思う。


たぶんスルガみたいに店頭でプラカード持って立つことになると思う。


愛は大事。


債務者への愛。


広島市の不動産価格が頭打ちになり、


土地もやや価格が下がっています。


建築費高騰と金利上昇の影響でしょう。


しかも株が全体的に下がっていますね。


不動産と株も一定程度、正の相関があるので、


株が下がると不動産も上がりにくい。


むしろ売り圧力になります。


広島においては、地場の某信用組合がジャンジャン融資を出し、


投資を助長してきたために、


広島はマクロ環境の割に割高な不動産価格となっています。


これは個人的な情報と感覚の範囲での理解にすぎませんが、


投資関係の業者さんからいつの時代も名前の上がる金融機関です。


その某信組が来年から融資金利を5%以上にほとんど一律に上げようとしています。


これは既存貸し出しの話です。


近年の低利回りの不動産をフルローンに近い形で買った人がたくさんいるようですが、


どう収支計算してもキャッシュフローは赤字になります。


表面で7%.前後の不動産が多かったですが、(今も変わっていない)


ネット利回りでは大体5%〜6%になり、


それを融資使って運用してもリスクしか発生しません。


つまり詰んでいます。


売却によっても解決できません。


なぜなら減価償却によって売却益に課税され、


売買コストが発生し、


返済時の違約金が異常な金額だからです。(某信組の)


損切りするか、


他の収入・収益から補填するか、


しかありません。


既に築浅の不動産への借り換え融資も、


条件的に非常に難航します。


となると、


売却査定に出すわけですが、


思うような金額にならない、


とりあえず損しない額で出す


売れない。


動かない。動けない。


物件とのタイタニック的な感じを選択する人が多いでしょう。


そんな状況だから次の物件買えない。


買い手減少。


不動産価格は高いまま、だけど売れない。


売却実績の相場は下がる。


でも価格下げれない。


という感じの流れになると思っています。


人口は減る


金利は上がる


修繕費は上がる


不動産の時価は下がる


家賃は上がらない


建築費は高い


と言った状況で利益を出すのは、


激流に逆らって歩くようなものです。


来年はホントに厳しいと思う。


今でも自己破産案件が多いのに。


めげずに頑張りましょう。


全国のどら焼きを食べることが目標

なわけではないのですが、

自分が目指すべきどら焼きの味を探し求める日々。


「どら焼きが1番好き!」

っていう人はドラえもんしかいないと思うんですが、


(「どらやさん」より)


私もどら焼きが1番好きというわけではないのですよ。


カロリーのことを気にしなければおはぎが1番好きです。


でもおはぎとか、他の和菓子は、


基本的に大体全部美味しいのです。


ところが、


どら焼きだけ?はほとんどのどら焼きがイマイチなんですよ。体感9割。


なぜかというと、


美味しく作るのがめちゃくちゃ難しいから!


なのです。


和+洋の二刀流で、見事に調和させる技術が必要なのです。


しかし味覚は人それぞれ。


ある人には美味しいけれど、他の人にとっては普通。


ってことは当たり前の話です。


つまり私が美味しいと感じるどら焼きはほとんどない!


という表現が正しい。訂正します。


じゃあ、自分で美味しいと思うどら焼きつくるしかないじゃん、ということで、現在奮闘中。


でも、


どら焼きには無限パターンの選択肢があるので、


自分の方向性をはっきりさせておかないと遭難します。


まあそんなこんなで、どら焼きを探しをしているわけなんですよ。


食べたいってより、見つけたい、っていう感じ。


さて、今回は倉敷です。


倉敷と言えば「備中大納言小豆」という高級小豆品種の生産地ということで、


和菓子屋さんの数も多く、


しかもクオリティの高いお店が多いです。


私の独断と偏見では、


中国地方の中では、松江・倉敷、が2トップ。


さすが日本三大菓子処の松江、そして倉敷は、


どら焼きの品質も高いです。


今回は、

・橘香堂さん(老舗和菓子店)

・どらやさん(どら焼き専門店)

・鯛よしさん(うどん屋さんだけど鯛焼きを売っている)

・虎屋さん(老舗和菓子店)


に行きました。

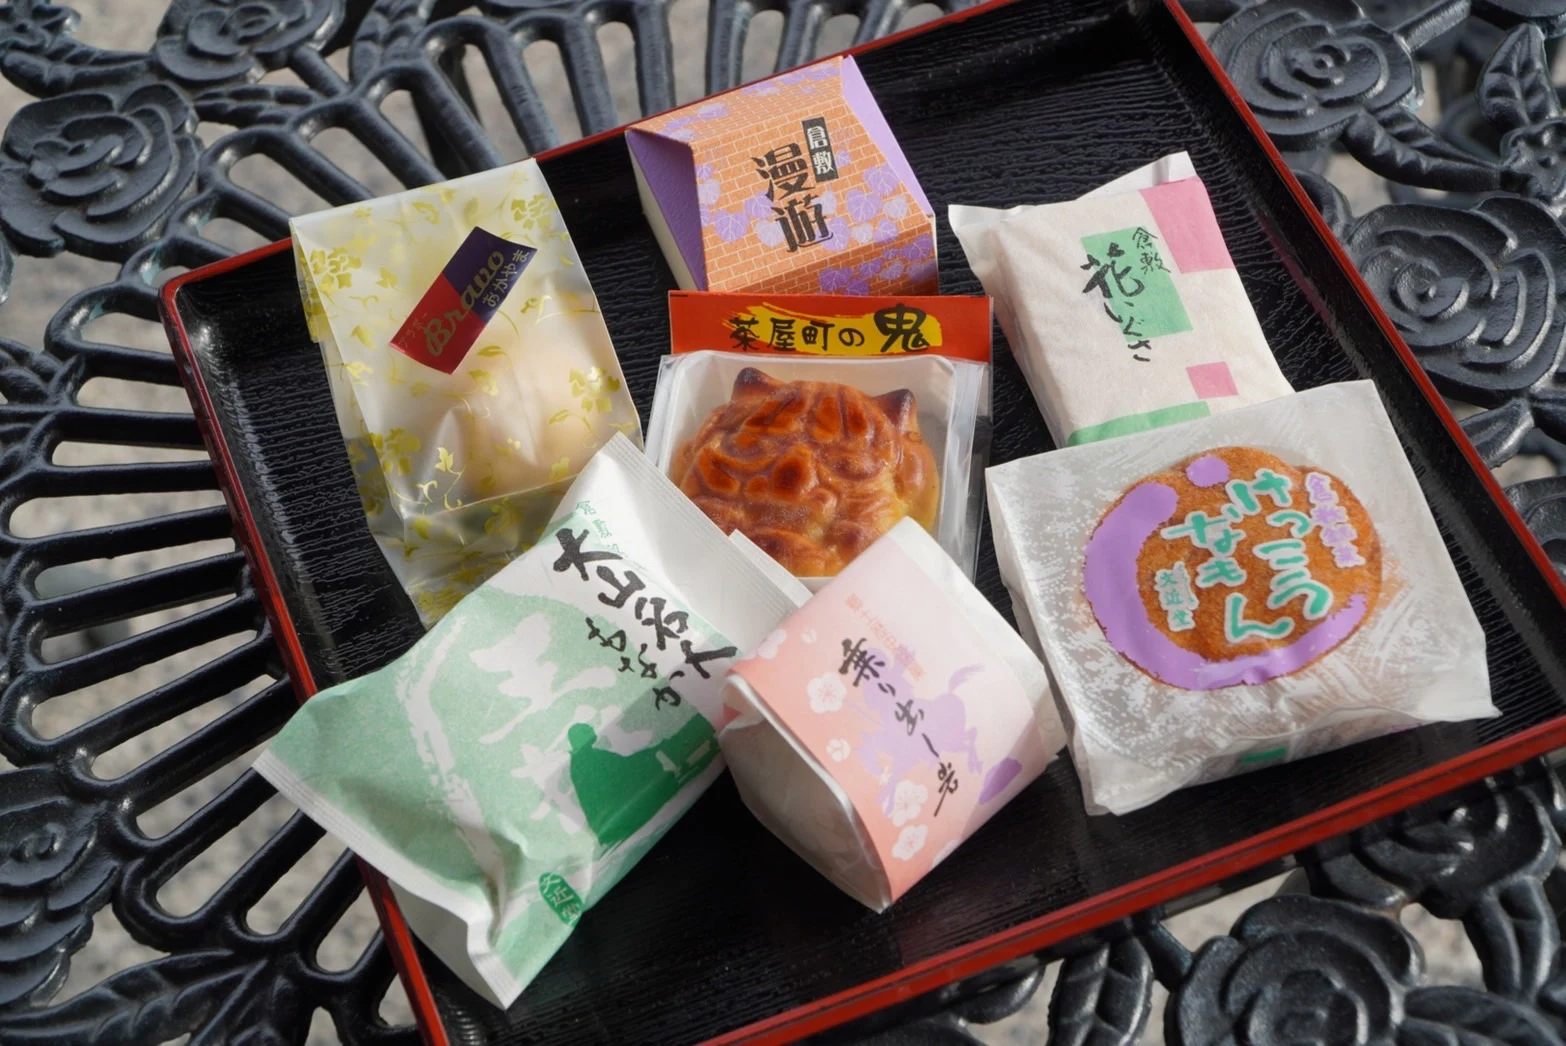
前回は文近堂さんにもお邪魔しました。


・橘香堂さん

 l

美観地区の近くにあるお店。

ここのあんこは最高です!


美しい色

香ばしい香り

上品な味

なめらかな舌触り


1点だけ皆様にお伝えしておきたいことは、


このように美しい色のあんこを炊くことは無理!


と思って頂いても言い過ぎではありません。


試しに小豆買ってあんこ作ってみてください。


絶対真っ黒になるので!


ワインのように色を見ただけであんこも味が想像できるんですよ。


このあんこは少なくとも中国地方でNO1だと思います。


色、味、食感、香り、全てにおいて他のあんこと比べていただきたい。


とはいえ好みの問題ですが、ね。


とにかく技術的に相当なレベルの高さであることは間違いないです。


色以外にもまだすごい点があるのですが興味ないと思うので省略します。


次に


どらやさん


岡山市にあるどら焼き専門店。


どら焼き専門店って、すごいですよね。


どら焼き専門ですよ?


店内は先ほどの写真しか撮りませんでした。(許可済)


ここはどら焼きの中身を自分で選べるタイプのどら焼きやさんで、


しかも150円!!


どら焼きの原価を考えると、ほぼ利益でないじゃん!


って思うのですが、大丈夫なのでしょうか。


こんな感じのどら焼きです。


まあ、味に関しては色々思うところはあるのですが、


人それぞれ好みがありますので。


次に鯛焼きの「鯛よし」さん。


うどん屋さんなのになぜか鯛焼きを焼いているという異質の鯛焼き屋さん。


倉敷の南の方にあります。


写真撮るの忘れた・・・


やや小ぶりの鯛焼きで、黒糖ベースの味のあんこ。


この黒糖というのが賛否分かれるところ。


黒糖は主張が強いので、あんこの味を黒糖に持ってかれるのですが、


それが良い場合と悪い場合と、ここは賛否がわかれる。


ちなみに東京のどら焼きの名店「亀十」さんも黒糖系の味わいです。


名店なだけにとても美味しいです。


まあそんな感じの鯛焼き屋さんです。


虎屋さんは以前も書きましたが、


広島では私は1番好きなどら焼きです。


量産型どら焼きですが、


味わいが他のどら焼きとは全く異なる異質感と、


量産型で賞味期限が長いのに柔らかくて美味しい、


そして値上げして200円になったけどそれでも安い、


というコスパ。


他の和菓子とか、特に冷蔵の季節のなんとか大福系が恐ろしく美味しいです。


広島市に進出せず、福山エリアで無双状態になってます。


最後に先日伺った「文近堂」さん


倉敷の和菓子屋さんです。


この素敵なお店の佇まい。


あんこへのこだわりとか、熱い想いとか、


いやホントに素敵な和菓子屋さん。


親子でめちゃくちゃ優しい。


応援したい和菓子屋さんランキングで中国地方NO1!!


どら焼きも手焼きで美味しいです。


皮が柔らかくて、食べやすくて味も良い。


どら焼きの焼き方も教えてもらいました!


オススメです。


以上、倉敷探訪記でした。


が、ホントに部分的にしか行けなくて、


また次回開拓していこうと思います。


不動産賃貸業って儲からないと思うんですよね。

どう考えても、儲かりにくい。

「儲かる」の定義にもよりますが、

基本的には投資回収期間が長すぎるってことです。

超長期でやればそれなりに儲かるが、

短期では全然儲からない。

売れば儲かることもありますが、

「今不動産高いから売れば儲かる」 

と思っていても意外と売れない物件の方が多いです。

まあ、そういう物件を買ってきたのでね。


で、

私の資産のほとんどが不動産なのですが、

不動産って実際に売ってみないと、

いくらで売れるのか

そもそも売れるのか

わからないので、

自分の資産額なんて、決算書の数字なんて、

架空の数字ですよ。


そんな感じなので手元に気持ちに余裕ができるほどの十分な現金がないので、

お金を持っている実感もなければ、

気持ちに余裕があるわけでもない。

まあそんな感じですよ、常に。


逆に手元に現金しかなければ収入がないということなので、(専業大家なのでね)

貯金を取り崩して生活することになり、

それもいつまで続くのか不安。

なので、終わりのないぼんやりとした不安の中を進んでいる感じですかね。


そんな中でじゃあ最終的に資産をどうするのか考えることになるわけですが、

結局どこかで次世代にバトンタッチするしかなく、

そのことも考えなければいけませんね。


私自身は両親から1円も相続財産がありませんでしたので、

相続できる人はうらやましいなぁと、

一瞬思うこともありますが、

相続したからと言って使い道もない(散財するだけ)し、

自分の力だけで積み上げてきた!

と、自分を慰めることもできなくなるので、

それはそれで別にいい。


ただ、子どもには想いとともに資産と呼べるものを残しておいてあげて、

良いスタートダッシュが切れるようにしてあげたい。

スタートダッシュが大事ですからね。

自転車の練習で後ろから押してあげるアレですよ。


で、


以前ジュニアNISAがあったので、


ジュニアNISA口座で、毎年1銘柄、どこの会社の株が良いか選ばせて、


その株を買う、ということをしていました。


なのに!


ジュニアNISA無くなったんですよ!


しばらく空白の期間がありつつも、


来年子どもNISAができるみたいですね。


今度は積立オンリーのようですが、


成人になったら自動で移行できるみたいなので、


今のうちに子どもNISA口座を使っていきたいなと。


単に不動産相続させたってたぶんいらないと思うし、


株なら流動制も高く、配当もあり、


学びにもなるので生前贈与に向いてると思っています。


贈与税の免税の範囲でやりやすいし。


しかし今度の子どもNISAは、


個別株じゃないのが残念。


個別株って、経済を見る目を養えると思うけど、


オルカン・SP500・225では何の学びもない。


ただ統計的にプラスになるよっていうだけ。


「今からこういう世の中になるから、


この会社の事業に投資しよう!」


という信念を持つことが大切だと思うので、


とりあえず引き続き少しずつ株教育をしていくつもりです。


お金は残さなくてもどうということはないですが、


想いだけは伝えておきたいものです。


色々なことについてね。


先日の勉強会の参加者にゲームしているか聞いてみたところ、


全員ゲームしてなさそうでした。


え、投資家の方々はゲームってしないの?


私はリアルでの旅行にはほとんど興味がなく、


海外旅行!


とか


旅先で自撮り!


とか


わからなくもないけどしたいと思わないんですよね。


私の欲の対象じゃないんです。


そういうタイプなんです。


陰キャです。


その代わりと言ってはなんですが、


近場の行ったことのないお店とかにはめちゃくちゃ行きたいし、


そして、


ゲームの世界に没入するのも好きです。


好きですというか、エネルギー源です。


ゲームの世界が好きと言っても


昔のように純粋に楽しめるゲームがかなり少なくなってきて(歳のせい?)、


ゲームをゲームとして捉えてしまうようなもの(例えるのは難しいけど、昔のファミコンみたいな単純なゲームとか)


は全然楽しめなくなって来ました。


大切なのは「没入感」です。

マトリックスみたいな感じです。


任天堂スイッチ用に2017年に発売された


「ゼルダの伝説 ブレスオブザワイルド」


は、その後のオープンワールドゲームの基盤となるような、


驚愕のクオリティ(技術力)と発想力により開発されたゲームです。


オープンワールドって次のマップに行くのにロードが入らずに、


シームレスに世界が繋がってる感じなのですが、


まあとにかく景色が綺麗!


その世界を自分が旅しているような気分になるんです。


(AIイメージ)


この話を深掘ると長くなるのでやめておきますが、


とにかくこの手のゲームの世界に入るのが好きなんですよね。


で、


ゲームとして好きということと、


この手のゲームって、結構人生訓になるような部分も感じるので、


息子氏にはさせておきたいなと。


うちの子たちの世代って、


ガンダムとか、ドラクエとか、FFとか、ドラゴンボールとか


その辺りの話をしても「なにそれ?」な感じなので、


例え話が通じない!


(もちろん知ってる子もいると思うけどたぶんレア)


ただのジェネレーションギャップなんだけど、


なんか、知らないのがもったいないなと。


で、ゼルダだけでもさせておきたいなと。


ゼルダって、


1. 目的地への道は一つじゃない


2. 小さな成長の積み重ねが強い自分をつくる


3. 能力より「工夫」が状況を変える


4. 視野を広くもて


5. 誰かの助けを借りることは大事


6. 失敗してもやり直すことができるなら失敗じゃない


などなど


息子氏を励ます時に、このゼルダの人生訓を例え話にして話をすることもあるので、


ゼルダをプレイしていないとこの例え話ができないんですよね。


まあ、そんな感じで息抜きになればいいなぁと思って無理矢理やらせてるんですが、


本人は面白さがわからないようで、


「へぇ、ゼルダを面白いと思わない人もいるのね。」


と、変な気づきをもらったりしています。


いずれ技術が発達して、


完全に5感全て異世界(マトリックス)に没入できるようになれば私は最高の人生を謳歌できると思うのですが、


まだもう少し先のようですね。


(①からの続き)

この勝倉さんの論理って


今の日本社会に蔓延している


「貯金いくら貯まった」

「資産いくら持ってる」


という、

自尊心と安心感を満足させ、

他者にマウントを取り、

フォロワー数を稼ぐためだけの評価軸に、

一石を投じてくれたものと感じました。


一方で、


「貧すれば鈍する」


ということわざもあります。


貧しくなって生活が苦しくなると、精神的な余裕を失い、判断力まで鈍ってしまう。という意味。


つまり、お金には「実際に使う」以外の効用もあるのです。


銀行口座や証券口座に十分なお金があるとそれだけで安心して生活できるし、何かあったときにも対応できる。


ただ、


「じゃあ貯めたお金を使える?」


と言われても、実際にはなかなか使えないと思うんです。


何かあった時のために・・・と、


抽象的な何かのために。


逆にフローの所得なら使えます。


今月の給料から、とか。


でもストックしているお金は使えない。


同じ給料でも、コツコツ貯めてきた、ストックされた給料になると、


ものすごく使いにくい。


「ここまで貯めたんだから減らしたくない」


という感情が出てくる。


1,000万円貯まったら、

今度は900万円にしたくない。


5,000万円貯まったら、

4,000万円台に戻りたくない。


1億円貯まったら、

今度は「億り人」じゃなくなりたくない。


お金を貯めれば貯めるほど、なぜか使えなくなっていく。


こういう性質もあると思います。

だから私は、

最初から「使うお金」を決めてしまえばいい。と。

せめて株経由で入ってきたお金は使おうと。


私も口座にたまってしまったお金は使いにくいんです。


だけどお金は使わなければ死後に残しておいてもあまり良いことはない。


Die With Zero ですね。


旅行でもいい。

美味しいものを食べてもいい。

家族と遊んでもいい。

欲しかったものを買ってもいい。


お金を使える時に使っておこう。


そういうスタンスでいるので、

私はせめて、


「株の売買益と配当は全部使う!」


ことに決めて生活しています。


これは、「絶対毎月給料からいくら貯金する!」と決めるのと同じようなものです。


貯めることをルールにする人がいるなら、

使うことをルールにする人がいてもいい。


資産額が増えること自体は、もちろん悪いことではありません。


お金があることで得られる安心感も、選択肢も、間違いなくある。


でも、人生の目的が「証券口座の数字を増やすこと」になってしまったら、ちょっともったいない。


お金は、人生のスコアではなく、人生を良くするための道具だと思っています。


だから私は、貯めるお金は貯める。


投資するお金は投資する。


そして、使うと決めたお金は、ちゃんと使う。


死ぬときに証券口座の残高が過去最高を更新していても、たぶん私はそんなに嬉しくない。


それより、「あの金、使ってよかったな」と思えるものがたくさん残っている方がいい。


ということで、今年も株で儲かったお金は、遠慮なく使っていこうと思います。笑


普通、株で儲かったお金はそのまま証券口座に置いておいて、

証券口座の残高が増えたことに満足感を覚えて、

SNSやリアルで自慢しつつ、さらに増やそうとしますよね?


私は基本的に、儲かった分は全部使います。


配当も、売買益も、全部すぐ使う。


株取引のセオリーとして、

「株で儲かったお金は生活費に使わない!」

というものがあります。


これは、売買するときに生活費としてのリアルな「お金」がちらついてしまうと、

売買の意思決定が感情に左右されやすくなるからです。

ですから基本的には、

株で儲かっても使わない、と。


そういえば、先日大論争を引き起こしたこの話題。


「1億円あれば結婚できるのか」

「1億円にはそれほどの魅力があるのか」

「貯金1億円の価値とは……」


様々な論争が繰り広げられたこの動画ですが、

基本的に正解もなければ論点もあやふやなので、

終結することなく、

暇な人たちとインフルエンサーによって盛り上がっていました。

私も暇な人たちの1人ですが。笑


くらまさんという男性が、1億円持っているのに結婚できないという話。


私の見解では、

くらまさんはこの種のネタの動画を作るために1億円を作り(つまり貯金し)、


「1億円持っているのに、なぜか結婚できない」


という意図的な状況をコンテンツ化し、


みごとバズらせた。


ということだと思っています。


それにしても、話題としては面白い。


「1億円持ってても、取り崩さなければ(使わなければ)1億円の価値なくない?」


という、この勝倉さん(婚活のプロの女性)の論理。

(スーパー塩対応ですが、刺さる人には刺さる……かも。笑)


それにしても、この論理って・・・②に続く

①からの続き


地方では下落が加速する要因が他にもある

さらに地方には人口減少という問題があります。

買い手が減る。

借り手も減る。

空室率が上がる。

賃料を上げにくくなる。

そこに金利上昇が重なります。

収益不動産なら、


・賃料は上がらない。
・金利は上がる。
・修繕費は上がる。
・買い手の要求利回りも上がる。


かなり厳しい組み合わせです。

例えば年間500万円の収益を生む物件を利回り5%で評価すれば1億円です。

しかし買い手が利回り7%を求めるようになれば、同じ500万円の収益でも約7,140万円。

物件が古くなったわけでも、家賃が下がったわけでもありません。


近年は不動産価格は高くなってきていました。

空室率の高い地方物件でも「利回り狩り」により近隣や遠方都市の投資家が買う。

土地の価値のほとんどない不動産でも、

入居者がいれば価値があるように錯覚する。

しかしそれは「砂上の楼閣」。


不動産価格は本来「土地の価値」にその価値が裏付けられたものです。

地方の中の地方にはその根源的な価値はほとんどない。


調達金利上昇な入居率の低下によって、

その本来の価値に近づいていくのではないか。

そんなことを予感させる、最近の動き。


投資家でヤバい感じになるのは、


キャッシュフローかつかつで回している人。

空室と修繕費に耐えられません。


某信組のように途中から固定金利解除して超高金利の変動金利に強制移行する融資を使ってる人。(私も・・・)

しかも物件ある時に超高額の違約金を取られる。

つまりトントンくらいで売却しても売却コストでかなりマイナスになる。


高値で不動産買ってしまった人。

高値でなくても地方でこれから不動産が上がることは考えにくいので、

売る時は基本的に価格が買い値以下になりやすい。

残債との兼ね合いで売るに売れないケースは多くなると思う。


賃貸需要最強を誇っていた戸建て賃貸にもカゲリがみえてきました。

需給バランスが整ってきた結果、

戸建賃貸の空室期間も伸びる傾向があります。


そんなこんなで良い方向には進んでいません。

現状でそこそこの余裕がなければとてもじゃないけど、

地方の不動産投資はかなり危うい感じに思えてなりません。


不動産は転機を迎えている・・・気がする。かなり本気で。


ここ数年、不動産価格は上がり続けてきました。

特に低金利の恩恵は大きく、多少利回りが低くても融資を使えば収支が合う。

建築費や土地価格の上昇もあり、「不動産はなかなか下がらない」という感覚が当たり前になってきました。

しかし、その前提が変わり始めています。

日銀は2024年にマイナス金利を解除し、利上げ局面に入りました。

今回で1.25%。

2%前後までは既定路線な感じもします。

色々な予測はあるにせよ、1.25%で止まるとは思えませんよね。


つまりまだ金利は上がる。


この影響がこれから特に大きく出てくるのが地方の不動産ではないかと思っています。


地方不動産は「下がる」前に「売れなくなる」


売主は当然、できるだけ高く売りたい。

仲介会社も過去の成約事例を参考に査定する。

そのため、しばらくは高い売出価格が維持されます。

しかし、買う側の計算は変わっています。

以前なら1%台で借りられた融資が2%、3%となれば、同じ価格ではキャッシュフローが出ません。

5,000万円なら買えた人が、

「4,000万円なら買います」

となってくる。

でも売主は5,000万円で売りたい。

結果として何が起こるのか。


売れない。


私は地方不動産の価格調整は、まずここから始まると思っています。


売れない期間が長くなる


東京の一等地なら、価格を少し下げれば別の買い手が現れるでしょう

しかし地方は違う。

下げても売れない。

土地そのものの価値がない不動産が大多数。

その価値を支えてきたのが「家賃」と「入居率」。

とりあえず収入が見込めれば、

本質的価値はなくとも、収益還元評価だけでなんとかなります。

売る時も収益還元評価で売れるから。


ただ、ある時から入居が付きにくくなる。

空室の期間が長くなる。

家賃を下げても変化なし。

管理会社も「反響がないんですよ・・・」と。


家賃と入居率の確証が持てなくなれば価値は下がる。


いま、そんな物件が増えています。


「欲しい人はいるけれどその価格では売れない」


半年売れない。

1年売れない。

それでも売主が待てるうちは価格は下がりません。

だから統計上の不動産価格だけ見ていると、意外と価格は下がっていないように見えるかもしれません。

しかし水面下では、取引そのものが減っていく。

そして


「待てない売主」が出てくる


問題はその先です。


相続。

高齢化。

借入返済。

大規模修繕。

空室増加。

事業整理。


不動産には、どうしても売らなければならないタイミングがあります。

一件安い価格で成約すると、それが次の査定の参考になります。

4,000万円で成約した物件の隣にある、ほぼ同じ条件の物件を5,000万円で売るのは難しくなります。

5000万円で出しても売れない。

周辺の物件も安く出してる。

こうして少しずつ相場そのものが切り下がっていく。

私は、地方不動産で怖いのはこの連鎖だと思っています。

続く


先日の退去者が部屋を廃墟にして引き渡してきたのですが、

こういう賃借人は善管義務違反で民事で勝てるようにしてほしいですね。

賃借人の退去時のテクニック動画が出回っていてフェアではないので、

善管義務を前提条件にしてほしい。

カスハラに該当する賃借人もいるので、

合わせてなんらかの対応ができるようにしてほしい。

フェアじゃないですからね。


さて、感情論はそこまでだ。


SNSのクロス界隈においては

最近もアクセントクロスは使われていますが、

「白+柄」

ではなくて、

「薄いベースカラー+落ち着いた感じのアクセント」

っていう上品な感じのコーディネートが多い気がします。

特に

ベージュ・グレー系のベースカラーが多いですね。

住宅も店舗も圧倒的にモルタル柄が流行っていて、

私も基本はモルタルを軸にクロスを貼り替えています。


勉強してないタイプの管理会社さんは、

いまだにドーン!っていう感じのアクセント提案したりしていますが、

クロスの流行りも変わるものですよ。

しかし誰に何が刺さるかはわかりませんけどね。


↑

こんな感じが今まで多かったですかね。


今回の物件は・・・


(管理会社さん提供の写真。これしか本当のビフォーがないのですが、わかりにくいですね。)


これを頑張ってリフォームしまして、


こんな感じ。(照明ついてないのでイマイチな印象ですが)


別にこれが流行ってるとか言いたいわけじゃないんですけど、


アクセントクロスでバーン!


もいいけど、こっちの方が今風な感じがします。


もっと薄いベースカラーの方が人気なんですけど、


写真映えしないと賃貸の場合、意味ないので、


注文住宅よりも濃い色のベースカラーを使うことになると思います。


巾木は汚れが目立つけど白。


この巾木と天井とで壁の色を強調する感じですかね。


CFも一時期、白とかグレーが流行ったけど、

最近は落ち着いた薄い色のベージュ系・ブラウン系が好まれる気がしますね。


ところで話変わりますけど、


この水平器よくないですか?


水平になると「0」になるので、


めちゃくちゃわかりやすい!


(000になってないけどそこはご愛嬌ということで、)

猫の足跡のクロスもかわいいのですよ、これが。


リフォームまだおわらないんですけど・・・


どうやったらこんな部屋の使い方になるんですかね。

原状回復自分でやってから退去しなければならないとか、

特約有効にならないんですかね。


おっと、感情論はここまで。


指写ってますけど、

この風呂、これで清掃後ですからね。


まあそんなこんな色々ありますが、

楽しくリフォーム技術をアップさせ続けていますよ。

全然上手くならないけど。

見積りは30万くらいでしたが、

その見積りどおり発注しても綺麗にならないので、

ゴミ捨てから全て自分でやっています。

恐らく20万くらいになると思います。


節約の意味合いもあるけど、

自分で直す箇所と方法を考えながらやる方が最終的にキチンと直せると思うので、

やれるところまでやって、あとできないところはお願いして、

なんとか良い部屋に仕上げたいものです。


ちなみにリフォーム中に入居決まりました!

よくあの風呂を


見て決めてくださいました。


ありがとうございます。


あと1ヶ月通い詰めて頑張って引渡しします!


(まだ途中)