
毎日の日課、四季報分析から、和心、をピックアップ
(9271)和心
時価84億円。PER12.4。営業利益20%増。社長保有30%。京都等観光地中心の売上。SPAという形態のため、小売のわりに営業利益率が20%と高め。全国展開の可能性があるか検討。株価→業績↑。
個別分析
(1)和心分析
VE投資一覧表
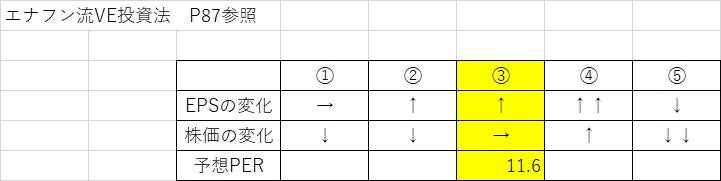
あるべきPERの基準表

PEGレシオ
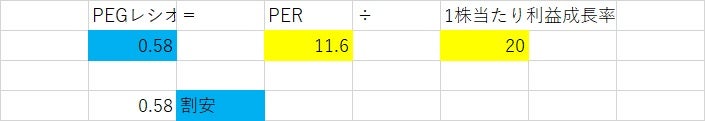
<VE投資対象>現在のPER11.7%に対して、PEGレシオを利益成長率20%で算定すると、割安0.54と判断。
①現在の株価924円 PER11.7と割安
↓
EPS成長率20%以上のため、PEGレシオで算定
割安0.54と判断。投資対象とする。
↓
EPS成長率20%以上のため、PEGレシオで算定
割安0.54と判断。投資対象とする。
②現在の株価924円 PER11.7と割安
↓
あるべきPER20から、株価を逆算すると株価1,593円。現在の株価1.7倍。
↓
あるべきPER20から、株価を逆算すると株価1,593円。現在の株価1.7倍。
いけすのうち、有望株として注視。
いけすのうち、今後の成長が期待できないランドネットを売却して、和心に投資する。
投資対象の理由:
・既存事業だけでも、毎年、営業利益25%の上昇が見込まれる。店舗拡大、営業人員拡大による好業績が期待できる。
・+αで、M&Aにより業績拡大も見込まれる。
・競争力の源泉である、「高い資産効率」「高い売上高営業利益率」(コロナ禍で培われたもの)、そして「模倣困難性」(日本人にも通用する商品)に期待。社長曰く、「超SPA」(笑)。
・株式保有30%の社長の手腕、オーナー経営に期待!
・+αで、M&Aにより業績拡大も見込まれる。
・競争力の源泉である、「高い資産効率」「高い売上高営業利益率」(コロナ禍で培われたもの)、そして「模倣困難性」(日本人にも通用する商品)に期待。社長曰く、「超SPA」(笑)。
・株式保有30%の社長の手腕、オーナー経営に期待!
・コロナ禍で、和心のような土産屋企業は、大半廃業した。そのコロナ禍を生き残った企業としての生命力、培ったノウハウに期待!
・インバウンドブームはまだまだある。円安のため、今後も、海外の観光客は、期待できる。
・プライム市場への移行をいうボーナスポイントあり。
・インバウンドブームはまだまだある。円安のため、今後も、海外の観光客は、期待できる。
・プライム市場への移行をいうボーナスポイントあり。
特徴
・森社長が、株式30%を保有している。社長歴29年。
・2018年株価は、4,500円だった。平均回帰で、現在、株価の2倍の2,000円は期待してもよい。
・事業を拡大させていく中で、ターニングポイントとなった出来事
・一つは、BtoB事業において、取引業界をファッションからアニメ・ゲーム(オタクカルチャー)へと大きく舵を切ったこと
・もう一つは、BtoC事業の立ち位置を「ファッションの店」から「お土産の店」へ変えたことです。
・2022.12~2023.12は、コロナ禍の赤字。
・コロナ禍で、従業員650名→56名に減少。
・競争力の源泉は、「高い資産効率」「高い売上高営業利益率」、そして「模倣困難性」
・「高い資産効率」「高い売上高営業利益率」は、コロナ禍に行った「「刀を磨き続ける」作業の成果。具体的には、経費見直し・固定費削減。商品・店舗の再構築。
・この作業により、アフターコロナで業績が上がり始めた。
・現在、店舗数はコロナ前の約40%に減少しているものの、全店の売上高は当時の220%、利益は4倍ほどの成長を遂げています。あの厳しい環境を乗り越えたからこそ、次の危機にも耐えうる経営体制を構築でき、資産効率の高い筋肉質な組織へと生まれ変わる結果となりました。
・「模倣困難性」の最大のこだわりは「日本人が本当に良いと思う商品をつくること」です。社内では「外国人が好むから、この程度でいい」という妥協を禁句にしています。
・2028年プライム市場への移行というボーナスポイントあり。
・社長の掲げる、「AIによる徹底した自動化」も説得力がある。コロナ禍を経験し、経費削減の意識が強いため。
・現状の傘、かんざしの利益率が高い。
・このため、食料品への商品拡大、or、AIによる徹底した自動化のどちらかがあたれば、業績拡大。2倍株も十分見込める。
・事業は、3事業。
・インバウンドMD事業:和雑貨の企画・デザイン、製造、販売(店舗・催事・EC)
・アニメ・ゲームMD事業:キャラクターグッズのデザイン、OEM制作
・サウナ&バケーションレンタル事業サウナ・露天風呂付き宿泊施設の運営(子会社マイグレ)
プラス評価
・競争力の源泉が、明確。「高い資産効率」「高い売上高営業利益率」、そして「模倣困難性」。
・競争力の源泉が、コロナ禍を乗り越えたことで、より、刀が磨かれている。
・インバウンドブームはまだまだある。円安のため、今後も、海外の観光客は、期待できる。
・プライム市場への移行をいうボーナスポイントあり。
・競争力の源泉が、コロナ禍を乗り越えたことで、より、刀が磨かれている。
・インバウンドブームはまだまだある。円安のため、今後も、海外の観光客は、期待できる。
・プライム市場への移行をいうボーナスポイントあり。
・会社説明会資料がシンプルであまり力を入れていない点(説明会資料が稚拙な点は、急成長企業に共通する点)
マイナス評価
・和心秘伝のタレ(販売接客・店づくり・商品構成)が、道の駅等郊外店舗では機能しない可能性(観光地付近のかんざし傘という専門店でのみ機能する秘伝のたれの可能性)。
・食品という新しい商品への拡大が上手くいかなかった可能性(かんざし、傘のノウハウが食品では機能しなかった場合)
・減資を繰り返している点。減資=マイナス評価ではないが、資金繰りがよろしくないという印象を受ける。
・食品という新しい商品への拡大が上手くいかなかった可能性(かんざし、傘のノウハウが食品では機能しなかった場合)
・減資を繰り返している点。減資=マイナス評価ではないが、資金繰りがよろしくないという印象を受ける。
●株探抜粋 業績

●連 2023.12
・営業利益率3%、最終赤字▲13百万円の理由。
・期初の利益予想(売上1,200、営業利益△87)。営業利益増が予想を上回っている。
・国内観光の回復や訪日外客数が増加していることから来店客数も増加し、催事販売は全国 33 ヵ所、延べ 494 日 間開催したことなどにより、売上高前年同期比が 37.6%増と好調に推移しました。
・また、給与や地代 家賃など店舗関連費用の削減に取り組んだことにより、営業利益、経常利益とも、前年同期比を上回る 結果となりました。
・営業利益率3%、最終赤字▲13百万円の理由。
・期初の利益予想(売上1,200、営業利益△87)。営業利益増が予想を上回っている。
・国内観光の回復や訪日外客数が増加していることから来店客数も増加し、催事販売は全国 33 ヵ所、延べ 494 日 間開催したことなどにより、売上高前年同期比が 37.6%増と好調に推移しました。
・また、給与や地代 家賃など店舗関連費用の削減に取り組んだことにより、営業利益、経常利益とも、前年同期比を上回る 結果となりました。
●連 2024.12
・売上高57%増、営業利益766%増の理由。
・期初の利益予想(売上1,560、営業利益60)を大幅に上回っている。期初の予想を、保守的な予想をする会社。利益計画の上振れが期待できる。
・インバウンド需要と円安による国内需要増加により増収増益を達成。
・売上拡大と販管費削減の、成長エンジンの両輪が機能した。
・売上高57%増、営業利益766%増の理由。
・期初の利益予想(売上1,560、営業利益60)を大幅に上回っている。期初の予想を、保守的な予想をする会社。利益計画の上振れが期待できる。
・インバウンド需要と円安による国内需要増加により増収増益を達成。
・売上拡大と販管費削減の、成長エンジンの両輪が機能した。
●連 2025.12
・売上高26%増、営業利益36%増、及び、営業利益率20%の理由。
・期初の利益予想(売上2,800、営業利益300)のうち、売上実績は下回ったが、営業利益実績は、予想を上回る。
・売上が下回った理由は、中国人観光客の減少(日本政府高官による台湾有事を巡る発言などに反発した中国当局が、国民に対して日本への渡航自粛(事実上の団体旅行制限など)を呼びかけたことが要因)
・道の駅 伊東マリンタウンを買収。事業統合→爆益をパッケージ化。コロナ禍に培った和心秘伝のタレ(販売接客・店づくり・商品構成)を使い、道の駅の利益率を大幅に改善させる。
・「お土産の本丸」食品分野へ進出
・売上高26%増、営業利益36%増、及び、営業利益率20%の理由。
・期初の利益予想(売上2,800、営業利益300)のうち、売上実績は下回ったが、営業利益実績は、予想を上回る。
・売上が下回った理由は、中国人観光客の減少(日本政府高官による台湾有事を巡る発言などに反発した中国当局が、国民に対して日本への渡航自粛(事実上の団体旅行制限など)を呼びかけたことが要因)
・道の駅 伊東マリンタウンを買収。事業統合→爆益をパッケージ化。コロナ禍に培った和心秘伝のタレ(販売接客・店づくり・商品構成)を使い、道の駅の利益率を大幅に改善させる。
・「お土産の本丸」食品分野へ進出
●連 予 2026.12
・売上高29%増、営業利益41%増、及び、営業利益率22%の理由。
・期初の利益予想(売上3,600、営業利益750)は、M&Aを考慮していない、真水の数値。M&Aボーナスが期待できる。
・売上高29%増、営業利益41%増、及び、営業利益率22%の理由。
・期初の利益予想(売上3,600、営業利益750)は、M&Aを考慮していない、真水の数値。M&Aボーナスが期待できる。
●目標28年12月期70億円売上高を元に、利益予想を作成。

2026.12、及び、2027.12については、既存事業の成長(真水の成長)で、利益計画達成と思われる。
2028.12は、M&Aの拡大を加味しなければ、利益計画の数値には届かないと思われる。
以上になります。