ネット記事に「後継者難倒産は296件判明 上半期としては過去最多」というものがありました。


記事によると、上半期の「後継者難倒産」は296件(前年同期比12.1%増)に達し、2年連続で前年を上回る結果となっており、集計を開始した2013年度以降、上半期としては過去最多を更新する事態となっているそうです。


もしこのペースが続けば、2026年度の年間累計は600件前後に達する見込みとのこと。


「黒字経営なのに事業を継続できない」という悲劇を避けるためにも、早期のM&A検討や事業承継対策が、これまで以上に重要になっています。


行政書士は「法的な書類作成」「許認可の引き継ぎ・届出」「契約書作成」「行政手続き」のプロとして、主に以下の5つのポイントでお手伝いすることができます。


1、許認可・届出の「名義変更・引き継ぎ」手続き

事業承継で最も実務的なハードルとなるのが、許認可の引き継ぎです。

建設業をはじめ運送業など各種業種で欠かせない役割を果たします。


・建設業許可の承継届出・認可申請(譲渡・合併・相続による許認可の引き継ぎ)

・宅建業、飲食業、産業廃棄物処理業などの各種許認可の変更・再取得手続き

・許認可が途切れることなくスムーズに後継者へ引き継がれるためのスケジュール進行・管理


2、「事業承継計画書」の策定支援と行政手続き

事業承継を円滑に進めるための全体スケジュールや、経営方針をまとめる計画書の策定を伴走支援します。


・事業承継計画書の作成サポート

・国の支援制度である「経営承継円滑化法」に基づく知事認定の申請手続き(贈与税・相続税の納税猶予制度を活用するための事前認定)

・各種補助金の申請サポート(事業承継・M&A補助金など)


3、親族内・社内承継における「契約書・合意書」の作成

後継者が決まっている場合(親族や役員・社員への引き継ぎ)でも、後々の親族間トラブルや権利関係のトラブルを防ぐための法的書類を作成します。


・株式譲渡契約書や事業譲渡契約書の作成・チェック

・経営権移転に伴う各種議事録・定款変更の作成

・尊厳死宣言や遺言書作成サポート(経営者個人の資産と事業用資産の切り分け)


4、スモールM&A(事業譲渡)の仲介・アドバイザリー

後継者不在の中小企業や小規模事業者(小規模な店舗・町工場・建設業者など)を対象とした「スモールM&A」において、マッチングから契約締結までを支援できます。


・買収・売却希望企業とのマッチング支援(M&A仲介・アドバイザー業務)

・秘密保持契約書(NDA)や基本合意書(MOU)、最終譲渡契約書の作成

・事業の強み・課題を整理する「事業磨き上げ(ローカルベンチマーク等)」の伴走


5、遺言・相続手続きによる法的なトラブル防止

経営者が突然倒れた場合、株式や事業用資産が親族間で分散し、会社が迷走するリスクがあります。事前に遺言等を整えることで、事業の継続性を確保します。


・公正証書遺言の作成支援(後継者へ事業用資産・株式を集中的に相続させるスキーム構築)

・遺言執行者への就任(万が一の際の迅速な手続き履行)

・相続人調査・遺産分割協議書の作成(遺産分割時の事業資産の保護)


行政書士は「許認可×契約書作成×行政手続き」をトータルでサポートすることで、黒字倒産や後継者難倒産を防ぐ大きな力となります。


ぜひ、ご相談下さい!!


最近では、日本で暮らす外国人が本当に多くなりました。

出入国在留管理庁の公表データ(「在留外国人統計」)によると、日本に在留する外国人(中長期在留者および特別永住者)の人数は近年著しく増加しており、2025年末で412万5,395人と初めて400万人を突破(日本の総人口の約3.3%)したそうです。


そういった外国人が日本で在留するためには、在留資格の許可申請をする必要がありますが、その際に、注意しなければ「審査に時間がかかっている・許可が下りない」などの結果となってしまうことがあります。


では、どのような点に注意しなければいけないのか?


1、期限管理の徹底(1日でも過ぎるとオーバーステイ)

最も基本なことではありますが、重大なトラブルになりやすいのが申請期限の厳守です。


・更新申請の受付期間

原則として、在留期間が満了する3ヶ月前から受け付けられます。


・期限切れの危険性

在留期限を1日でも過ぎてしまうと「オーバーステイ(不法残留)」となり、原則として通常の更新・変更手続きができなくなります。


2、過去の申請内容・実態との「整合性」

審査を行う出入国在留管理局(入管)では、過去に提出されたすべての申請書類や履歴を保管・参照しています。


・履歴との矛盾は厳禁

過去に提出した履歴書や理由書の内容(学歴・職歴・家族構成など)と、今回の申請内容に矛盾があると、「どちらかが嘘ではないか」と疑われてしまいます。


・実際の活動内容との一致

例えば「技術・人文知識・国際業務」の資格で許可を得ているにもかかわらず、実際の業務が単純作業ばかりになっている場合などは、更新や変更で不利になります。


もし、転職や引っ越し、家族構成の変化などがあった場合には、事実に基づいて正確かつ一貫性のある説明をすることが不可欠です。


3、税金・社会保険料の納付状況

日本で生活・就労する上での法令遵守は厳格にチェックされます。


・公的義務の履行

住民税、社会保険などの未納・滞納がないかが確認されます。


未納がある場合、「少し遅れて支払った」程度であっても、未納期間があるということで審査にマイナス影響を与えることがあります。未納分がある場合は、申請前に必ず全額納付し、その証明書類を用意しておく必要があります。


4、立証資料の客観性と正確さ

在留資格の審査は、原則提出された書類のみで行われる「書面審査」です。口頭での説明だけでは認められません。


・公的証明書・客観的データの添付

収入や扶養能力を示すための「課税・納税証明書」「預金残高証明書」、婚姻の実態を示す写真や通信履歴など、理由や主張を客観的に裏付ける資料を揃えることが重要です。


・証明写真の規格

写真のサイズや背景(無地であること)、加工の有無(アプリ等での顔補正は不可)など、細かい規定を満たしていないと再提出になり、審査が遅れる原因になります。

カラーコンタクトをしている場合も再提出となりますので、注意が必要です。


5、入管法改正や最新ガイドラインの確認

出入国管理に関する法律や運用基準(ガイドライン)は定期的に変更・更新されています。


・最新基準の把握

例えば、手続様式の変更や審査要件の見直し(法改正やガイドライン改定)が行われている場合があります。


・古い情報の利用は避ける

インターネット上の古い情報や知人の体験談をそのまま鵜呑みにせず、入管(出入国在留管理庁)の公式サイトで最新の申請様式や必要書類を確認しましょう。


まとめ

在留資格の許可申請では、「期限を守ること」「嘘偽りのない正確な情報を出すこと」「客観的な資料で証明すること」の3点は本当に重要です。


条件を満たしている場合であっても、書類の不備や説明不足によって不許可・再提出となってしまうケースは少なくありません。不安な点がある場合や複雑な事情を抱えている場合は、早めに専門家(行政書士や弁護士)へ相談することも検討しましょう。


お困りの際は、お気軽にご相談下さい!!

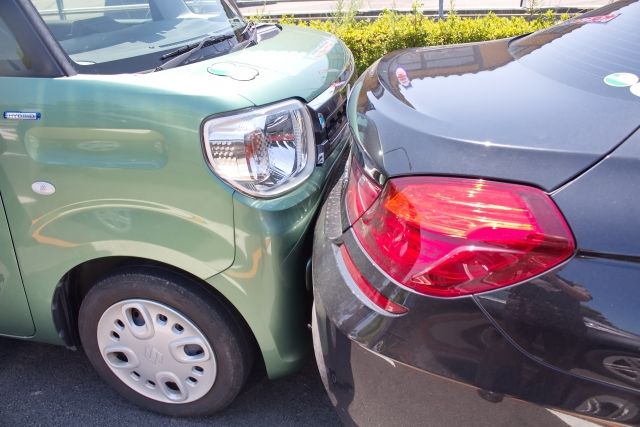
交通事故に遭った際に、自分が加入している保険会社から「今回の事故では弊社では対応できません。」という連絡をもらったことはありませんか?


これは実際にある話です。


通常は、事故に遭った場合、相手方(相手方保険会社を含む)とのやりとりは保険会社が行ってくれます。


しかし、相手から追突されたなどの過失割合が 0:100  の場合、自分の保険会社は対応してくれません。


それは、こちらには過失がない為、相手に支払うお金がないからです。


相手に支払うお金がない以上、保険会社としては動きようがないということになります。


そうなってくると、今後の相手方(相手方保険会社を含む)との話し合いは、原則自分で行う必要があります。※

                       ※弁護士特約に加入している場合には、弁護士に依頼をすることができます。


自動車の補償やけがの補償など、自分で相手方と話をしなければなりません。


そうならないためにも、定期的に自分が加入している保険について再度確認をして、万が一、事故に遭いお困りの場合は専門家にご相談下さい。


ネットで「とび職」の倒産件数が過去最多ペースで推移しているというニュースをみました。


記事をみると、仕事(需要)がないから倒産しているのではなく、業界全体の売上は伸びており、倒産の主な要因は「仕事はあるのに人が足りない」「人件費や資材高騰を価格転嫁できない」という黒字倒産(資金繰り破綻)ということでした。


現場の最前線にいる小規模な事業者ほど、元請けからの価格交渉力が弱く、先行する人件費の支払いに耐えきれなくなっているようです。


この問題に対し、私(行政書士・事業再生士補取得者)の視点からは「書類の手続き」と「財務の立て直し」の両面で早期の対策が必須だと感じました。
 

1、行政書士の視点(コンプライアンスと経営基盤)

・建設業許可の維持・管理

人手不足により専任技術者や経営業務管理責任者が離職すると、許可の維持が危うくなります。法令順守(コンプライアンス)の徹底とともに、社内の有資格者管理や体制整備が不可欠です。


・適正な契約書の作成

下請法の遵守や、資材価格・人件費の高騰時に受注価格をスライド変更できる「契約書の条項整備」が、不当な赤字受注を防ぐ防波堤になります。


2、事業再生士補の視点(資金繰りと事業継続)

・「損益」ではなく「キャッシュフロー」の把握

「売掛金が入る前に、職人への給与支払いが先に来る」という資金ショートが最大の危機です。

どんぶり勘定をやめ、数ヶ月先までの資金繰り表を可視化することが生命線になります。


・早期の事業再生・資金調達支援

赤字が深刻化する前に、金融機関への返済猶予(リスケジュール)交渉や、経営改善計画の策定を急ぐ必要があります。

傷が浅いうちなら、事業を次世代へ引き継ぐ「事業承継」という選択肢も残せます。


とび業界が直面している課題は、単なる不況ではなく「構造変化への対応」です。

現場の施工力そのものが希少価値になりつつある今、適正な価格交渉を行い、資金管理を徹底できる会社が生き残ります。


「資金繰りに少し不安がある」「許認可や契約体制を見直したい」と感じている事業者様は、倒産の波に飲み込まれる前に、ぜひ専門家へお早めにご相談ください。


警備業について、新たに特定技能外国人らの受け入れを行うようになるかもしれません。


有識者検討会で議論されるようです。


警備業は、警備というだけあって守る仕事です。


言葉も理解しなければいけないや、日本のルールを理解しなければならないなど、色々と難しいことはあるかもしれませんね。


今後どうなるのかわかりませんが、要チェックですね!


依頼をいただいていたイノベ税制について、申請が認定されました。


認定まではだいたい1ヶ月程度と言われながら、1ヶ月過ぎていたのでヒヤヒヤしました。

ともかく無事に認定されてよかった。
 

一安心(^^)

イノベ税制については、私のブログに書いていますので、下記を見てください。
https://ameblo.jp/saigyou0201/entry-12965409650.html


ミラサポplusから、中小企業・小規模事業者関係 概算要求等ポイント等の資料が掲載されました。


ポイントとしては、大きく分けて4つになるかと思います。


1. 生産性向上と設備投資(ものづくり・IT補助金など)

物価高や人手不足を乗り切るための省力化・IT化・設備投資に手厚い支援が出ます。

  • 省力化・新技術導入: 業務効率を劇的に改善するロボットやシステムの導入

  • ITツール導入: 業務DXやインボイス対応などを支援するIT導入補助金

  • 事業継承・新展開: 経営の引き継ぎや、事業再構築に伴う投資のサポート


2. 賃上げと人手不足対策

省力化投資とあわせて「賃上げ」に取り組む事業者への優先支援・補助率アップが強化されています。

  • 事業場内最低賃金を引き上げる企業への重点手厚い補助

  • 人材育成や働きやすい職場環境づくりへの支援


3. 資金繰り・経営改善支援

経営環境が変化する中での資金繰り安定化と再生支援です。

  • セーフティネット保証や低利融資制度の継続・拡充

  • 専門家による経営改善計画の策定支援


4. エネルギー価格高騰・脱炭素(GX)支援

光熱費の上昇対策や、脱炭素に向けた設備更新のサポートです。

  • 省エネ設備の導入補助(エアコン、照明、高効率ボイラーなど)

  • GX(グリーンデジタルトランスフォーメーション)投資の推進

 
上記にあるような施策を行う場合、「事前準備」が成功の鍵となります。
 
補助金であれば、
1、まずは自社が使えそうな補助金の「枠」をチェック
2、申請に必要な「gBizIDプライムアカウント」を早めに取得
3、支援機関や専門家に早めに相談
が重要です。
 
お悩みの方、検討されている方は、ぜひご相談下さい!!


小規模企業者等設備貸与制度は、創業間もない企業や小規模事業者が最新の機械・設備を導入する際、都道府県の公的支援機関(産業振興公社など)が事業者に代わって設備を購入し、「分割払い(割賦)」または「リース」で提供する公的金融支援制度です。

銀行からの借入枠や信用保証協会の保証枠とは別枠で利用できるため、資金繰りにゆとりを残したまま設備投資を行える点が大きな強みです。


主な特長とメリットとして、

  1. 金融機関の融資枠・保証枠と「別枠」
  2. 長期・固定金利で有利
などがあります。
 

最新の機械・設備の導入を検討されている方には良い制度だと思います。


ご検討の方は、ぜひご相談下さい!!


ただし、具体的な相談の場合、自社で該当するか調べてほしいなどの場合には有料となりますので、その点はご了承ください


今日の記事で、木造建築工事のアエラホーム(東京都)が、東京地裁に民事再生法の適用を申請したとありました。


私の地元にも店舗があり、地元の建設業者さんも下請けとして業務を行っていました。


これで困るのは、「売掛金が回収できるのか」です。


零細・個人企業にとっては売掛金が回収できなければ死活問題となります。


場合によっては連鎖倒産なんてことにもなりかねません。


取引企業が民事再生を申請したことで、資金繰りに窮することとなった場合にどうすればいいのか!


まずは、

1、被害額の確定:その取引先に対する売掛金や未収金が「いくらあるのか」を正確に集計する。


2、メインバンクへ相談する:すぐにメインバンクの担当者に「取引先が民事再生になり、セーフティネット保証等の利用を検討

              したい」むねを伝える。何か自治体での手続きもないかも確認して下さい。


国や公的機関でも、万が一の連鎖倒産を防ぐために「連鎖倒産防止のための金融制度」を用意してあります。

主に以下の3つがあります。


1、信用保証協会:セーフティネット保証1号(連鎖倒産防止)

取引先が民事再生を申し立てた場合、その取引先が中小企業庁の指定する「倒産事業者」であれば、セーフティーネット保証1号が適用されます。


セーフティーネット保証1号とは、

・金融機関から融資を受ける際に、信用保証協会が「別枠」で保証(原則80%保証)をしてくれます。

・主な要件として、民事再生を申し立てた取引先に対して50万円以上の売掛金債権などを持っていること。(50万円未満の場合でも)その取引先への取引依存度が20%以上であること。

・本店または支店がある市区町村の担当窓口(産業振興課など)で認定を受け、金融機関に申し込みを行います。


2、日本政策金融公庫:取引企業倒産対応資金(セーフティネット貸付)

日本政策金融公庫が直接、低金利の緊急融資を行ってくれる制度です。


取引企業倒産対応資金(セーフティネット貸付)とは、

・取引先の民事再生によって、売掛金の回収が困難になったり、売上が減少したりして緊急で必要になった運転資金を融資してくれます。

・融資限度額は、国民生活事業(小規模企業向け):別枠3,000万円

        中小企業事業(中堅・中小企業向け):別枠1億5,000万円 

・返済期間は、10年以内(うち、最初の3年間は元本の支払いを待ってもらう「据置」が可能)


・窓口は、日本政策金融公庫の各支店となります。


3、中小企業倒産防止共済(経営セーフティ共済)

事前にこの共済に加入しており、半年以上掛金を納めていた場合は、これが最も迅速かつ強力な手段になります。


中小企業倒産防止共済(経営セーフティ共済)とは、

・取引先が民事再生などの倒産手続きに入った場合、無担保・無保証人・無利子で速やかに貸付を受けられます。

・「回収困難になった売掛金債権の額」または「これまでに積み立てた掛金総額の10倍(最高8,000万円)」のいずれか少ない方の額まで借り入れが可能です。

・窓口は、加入している商工会・商工会議所や中小機構となります。


お困りの場合には、ご相談下さい!!


アエラホームが民事再生申請 負債61億円超 福島県内は4カ所に拠点(福島民友新聞) - Yahoo!ニュース


あるネットニュースで「傘さし運転」の危険性について書かれた記事がありました。

自転車に乗っていて、雨が降ってきたら運転をしながら傘をさしたくなってしまうでしょう。
しかし、「傘さし運転」は違反行為であり反則金が科せられます。

自転車は乗り物であり、場合によっては人の命を危険にさらす物であることは理解しておく必要はあるでしょう。


https://news.yahoo.co.jp/articles/56229b839b97d0c5e2fee01f697f7e871b593cc4?page=1