くらしとお金の学校

くらしとお金の学校

NPO法人くらしとお金の学校は、個人や家庭の生活設計にかかわる情報提供やコンサルティングの活動をおこなっています。なお、ブログの記事は個々の会員の個人的な意見ですのでご了承ください。なお、この記事による損害の責任は負いかねます。


CFP新美昌也です。


75歳以上の方が加入する「後期高齢者医療制度」では医療費の窓口負担は原則1割で、年金や給与、不動産などの所得に応じて、2割や3割に増額されます。


しかし、上場株式の配当等の金融所得は、確定申告する場合は市町村が所得把握が可能である一方で、源泉徴収のみで確定申告しない場合は市町村が所得把握が不可能です。


確定申告の有無により保険料・窓口負担等が変わる不公平が発生しており是正が必要です。


そこで、後期高齢者医療制度において、2029年1月から金融機関等に対し所得税法などの規定により税務署長に提出が義務付けられている報告書等(法定調書)を、保険者(後期高齢者医療広域連合)へオンライン提出する義務を課すこと等により、2029年8月から上場株式の配当等の金融所得を保険料の算定や窓口負担割合等の判定に公平に反映することとなりました。



社会保障審議会医療保険部会資料|厚生労働省

 CFP新美昌也です。

 大雨が嘘だったかのように秋晴れが続いています。

 大雨により被害に遭われた皆さまには、心よりお見舞い申し上げます。

 一日も早く、穏やかな日常を取り戻されますことをお祈りいたします。

 さて、日経新聞に奨学金についてファイナンシャル・プランナーの視点で意見を述べましたのでぜひご覧ください。


◎プロフィール

新美昌也 (にいみ・まさや)
中央大法部卒。奨学金を得て高校、大学を卒業。金融機関などを経て独立。1000校以上で進学。


講演の依頼>>>大学・専門学校への進学マネー講座 - 大学・専門学校への進学マネー講座

 ******************************************************

 日本の奨学金、「金利ある世界」どう生きるか 識者「利率上限下げも」

 「金利ある世界」はデフレが凍結していた様々な問題をあぶり出す。

 日本独特とされる奨学金制度もその一つだ。

「借金」としての性格がこれまで以上に浮き彫りになり、その費用対効果や コスト負担のあり方などが改めて問われている。

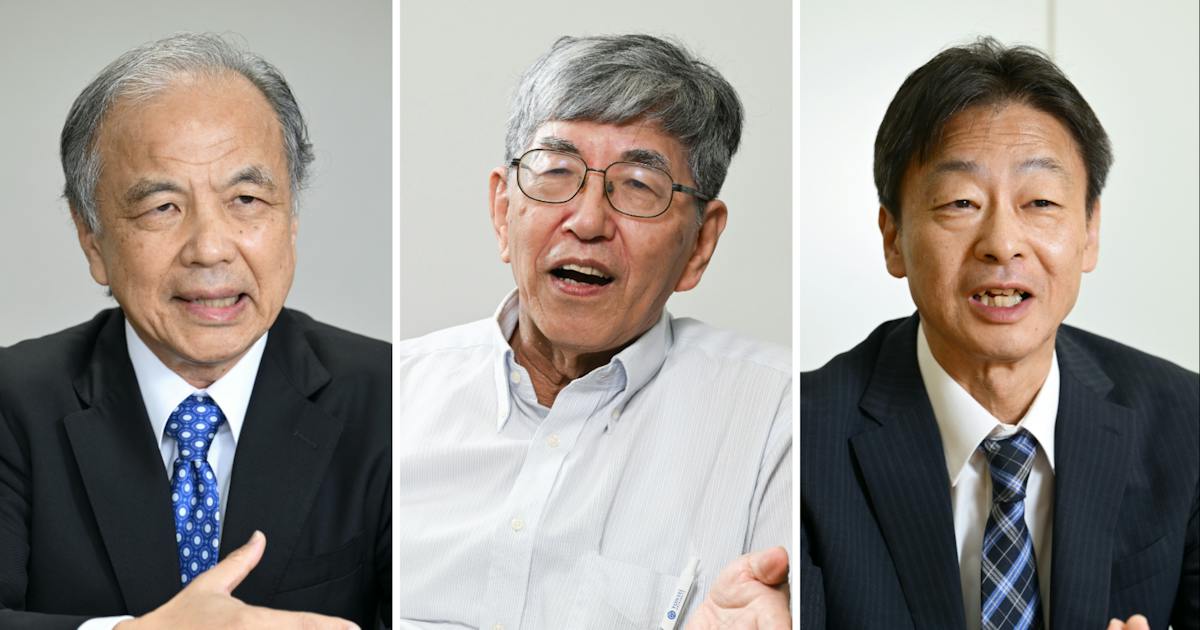
 立場の異なる3人の識者(小林雅之氏/吉岡知哉氏/新美昌也氏)に聞いた。


日本の奨学金、「金利ある世界」どう生きるか 識者「利率上限下げも」 - 日本経済新聞


 ********************************************************
 電子版では11日(日曜日)5:00に先行公開した上で、12日(月曜)付の 紙面となります。

 電子版では有料記事なので全文は読めませんので、紙面でご覧ください。

CFP新美昌也です。


介護サービスを利用するには、要介護認定を受ける必要があります。


厚生労働省の資料によると、以下のように記されています。


要介護認定は、介護サービスの必要度(どれ位、介護のサービスを行う必要があるか)を判断するものです。従って、その方の病気の重さと要介護度の高さとが必ずしも一致しない場合があります。

[例]認知症の進行に伴って、問題行動がおこることがあります。例えば、アルツハイマー型の認知症の方で、身体の状況が比較的良好であった場合、徘徊をはじめとする問題行動のために介護に要する手間が非常に多くかかることがあります。しかし、身体的な問題が発生して寝たきりである方に認知症の症状が加わった場合、病状としては進行していますが、徘徊等の問題行動は発生しないため、介護の総量としては大きく増えないことが考えられます。


◎居住用財産を譲渡した場合の3,000万円の特別控除の特例

マイホーム(居住用財産)を売ったときは、所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除ができる特例があります。


◎特例の要件

特例を受けるための要件のひとつに、親子や夫婦など「特別の関係がある人」に対して売ったものでないこと、があります。

「特別の関係がある人」には、このほか生計を一にする親族、家屋を売った後その売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人なども含まれます。


◎マイホームの財産分与と3,000万円控除

財産分与が土地や建物などで行われたときは、分与した人に譲渡所得の課税が行われることになります。次に、分与を受けた人は、分与を受けた日にその時の時価で土地や建物を取得したことになります。


離婚後に財産分与としてマイホームを譲渡する場合、配偶者に対する譲渡ではないので、3,000万円控除の特例は適用されます。


たとえば、時価5,000万円(取得価格1,000万円)のマイホームを夫が妻に離婚後、財産分与として譲渡する場合、夫の課税譲渡所得は1,000万円(=5,000万円-1,000万円-3,000万円)となります。


この特例の適用を受けるためには、一定の書類を添えて確定申告をすることが必要です。


なお、財産分与を受けた妻には通常、贈与税がかかることはありません。これは、夫から贈与を受けたものではなく、夫婦の財産関係の清算や離婚後の生活保障のための財産分与請求権に基づき給付を受けたものと考えられるからです。


No.3302 マイホームを売ったときの特例|国税庁

No.3114 離婚して土地建物などを渡したとき|国税庁

No.4414 離婚して財産をもらったとき|国税庁


CFP新美昌也です。


離婚を契機に子どもが転校せざるを得ない場合があります。


転校の流れを大まかに掴んでおくといいでしょう。


手続の詳細は市区町村や学校に確認してください。


◎公立小中学校

 いまの学校に転校することを伝えて、転入学に必要な書類(在学証明書・教科書用図書給与証明書)を受け取ります。次に市区町村で住民異動(転入/転居)を行い、その際、在学証明書や転出証明書を提示して転入学通知書を受け取ります。最後に、  新しい学校へ転校する日を伝え、在学証明書・教科書用図書給与証明書や転入学通知書を提出します。


◎高校

高校は義務教育ではないので、無条件で転校(転入・編入)できません。転校したい高校に欠員があること、転入試験や面接に合格すること、引っ越しなどのやむを得ない理由があることが必要です。


・転入と編入

転入とは高校を中退せずに別の高校に入ること、編入とは、高校の中退後に別の高校に再入学することをいいます。