こんにちは、不動産投資家コアラです。
一棟アパートの資料を見ていると、
「土地値があるから安心」
「積算評価が出るから融資に有利」
と聞くことがあります。
でも、その数字は何を表していて、
銀行の判断とどうつながるのでしょうか。
今回は、土地値と積算評価の見方を、
融資の相談前に整理します。
結論|積算評価は「物件を見る一つのものさし」
土地値は、その土地の価格を考える際の
手掛かりです。
積算評価は、土地と建物を
それぞれ評価して積み上げる考え方です。
ただ、積算評価が高いだけで
融資が決まるわけではありません。
賃料収入、支出、返済計画、
借りる人の状況も一緒に見られます。
僕なら、まず「価格と評価の差」、
次に「家賃で返せるか」を分けて確認します。
同じ数字に見えても、
役割は違うからです。
土地値は、公示地価を掛ければ終わりではない
土地の目安を調べるなら、
国土交通省の不動産情報ライブラリで
近隣の地価公示や取引価格を確認できます。
ただし、地価公示は
近隣の標準的な土地の価格です。
検討中の敷地にそのまま
当てはめる数字ではありません。
面積、形、前面道路、接道、
高低差、用途地域などが違えば、
同じ町内でも評価は変わります。
売出価格とも、金融機関の担保評価とも
一致するとは限りません。
まず並べたい三つの資料
- 登記簿・測量図で面積と権利関係を確認する
- 近隣の地価公示と取引事例を比べる
- 道路・形状など対象地固有の条件を整理する
資料上の面積だけで計算して
「土地値が買値を超える」と決めつけず、
現地と権利関係まで確かめたいですね。
積算評価では、建物の残る価値も見る
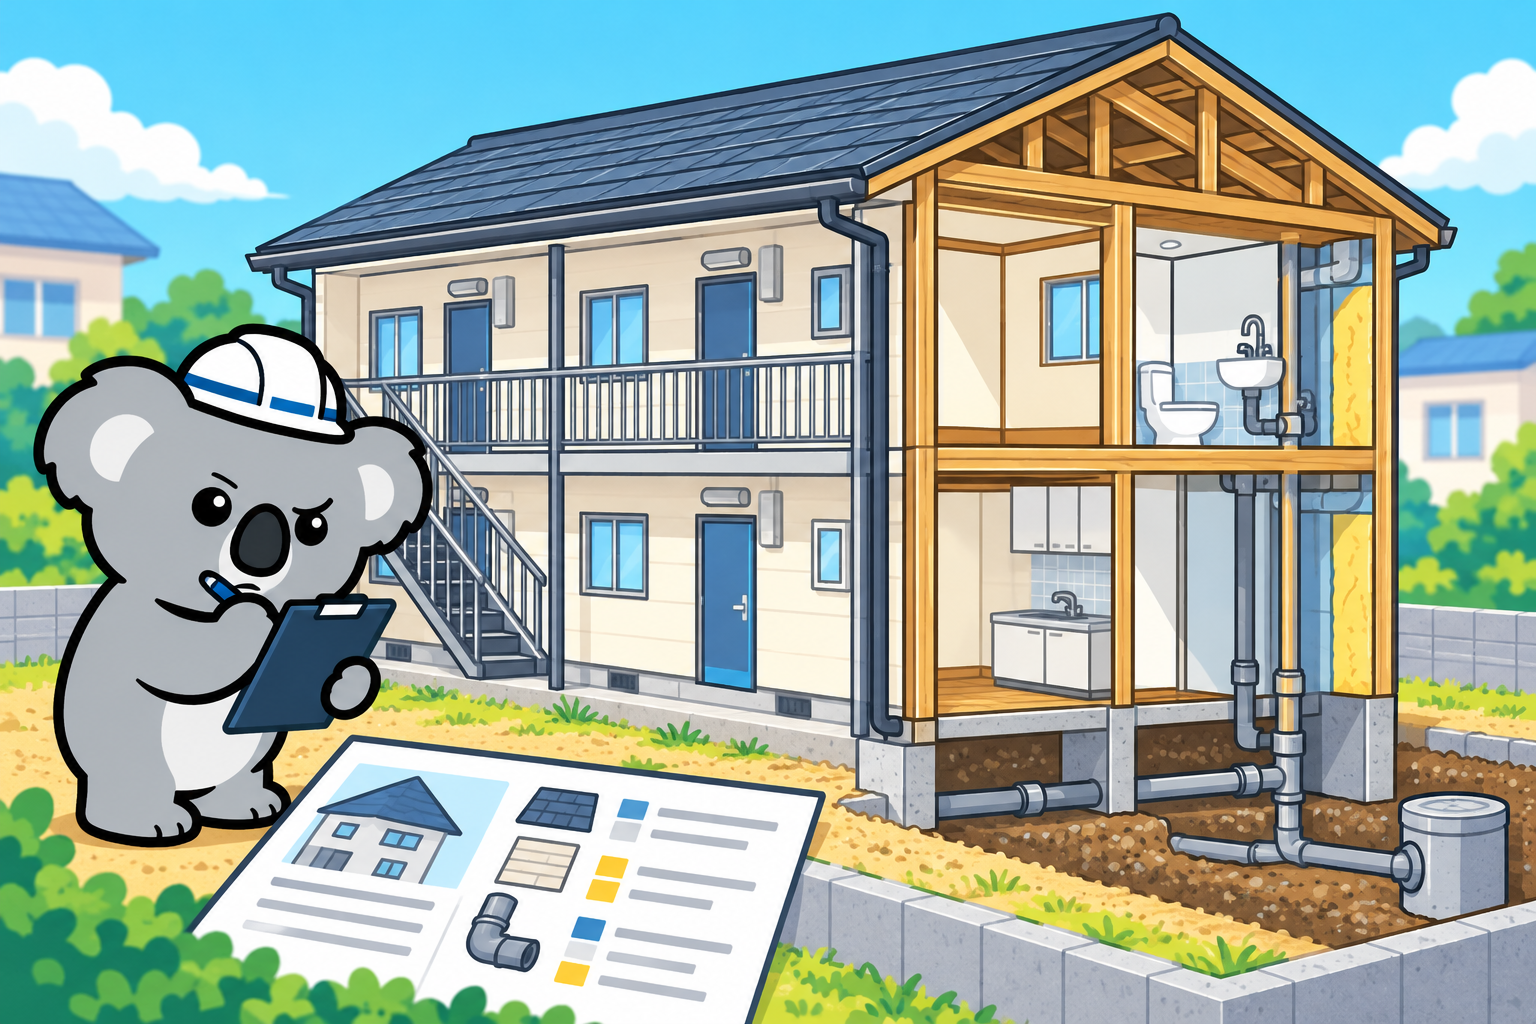
国土交通省が説明する原価法では、
建物などをいま再調達する場合の費用から
経年や状態による減価を考慮し、
積算価格を試算します。
一棟アパートを検討するときは、
土地の見方に加えて、建物の構造、
築年数、維持管理、修繕の状況を
確認しておく必要があります。
正直、「築古だから建物はゼロ」も
「リフォームしたから新築同然」も、
一律には言えません。
見た目のきれいさと評価額、
今後の修繕費は別に考えます。
評価の計算例を手元で作るなら、
土地と建物の前提を明記し、
どこを現地・専門家・金融機関に
確認するかまで書いておくと、
数字だけが独り歩きしません。
融資では、担保と返済の両方を説明する
積算評価は、物件を担保として見る際の
判断材料になり得ます。
しかし、融資額や金利、期間を
一つの算式で決められるわけではありません。
金融機関に相談するなら、
物件の価格資料と併せて、
賃貸借の状況、実際の入金、
管理費・税金・修繕費、
空室を置いた返済計画を持参します。
例えば「土地値は高そう」でも、
家賃から必要経費と返済を引くと
余裕がほとんど残らないなら、
投資としての見方は変わります。
反対に、賃料が安定していても、
建物の修繕や土地の権利関係に
説明しきれない点があれば、
それを隠さず確認することです。
相談前に聞いておきたいこと
- 土地・建物の評価に使う資料は何か
- 収益と返済余力をどう確認するか
- 築年数や修繕計画が条件へどう影響するか
金融機関ごとに基準や取扱いは異なります。
ネット上の「積算が出れば借りられる」を
そのまま当てにせず、
対象物件の資料で相談してください。
まとめ|数字を三列に分けて、判断する
土地値と積算評価は、
一棟アパートを比較するための
大切な材料です。
ただ、それだけで買値の妥当性や
融資の結果は決まりません。
まずは「売買価格」「土地と建物の評価」
「家賃から返済後に残るお金」を
別々の列に書いてみてください。
どの前提に不確かさがあるか、
見つけやすくなると思います。
気になる一棟があれば、
近隣の地価と取引事例、
建物の資料、実際の収支をそろえて、
金融機関へ具体的に相談する。
それが次の一歩ですね。
不動産投資家コアラ🐨
#不動産投資 #一棟アパート #土地値 #積算評価 #融資