
企業の矜持はどこへ行った
What has become of corporate integrity?
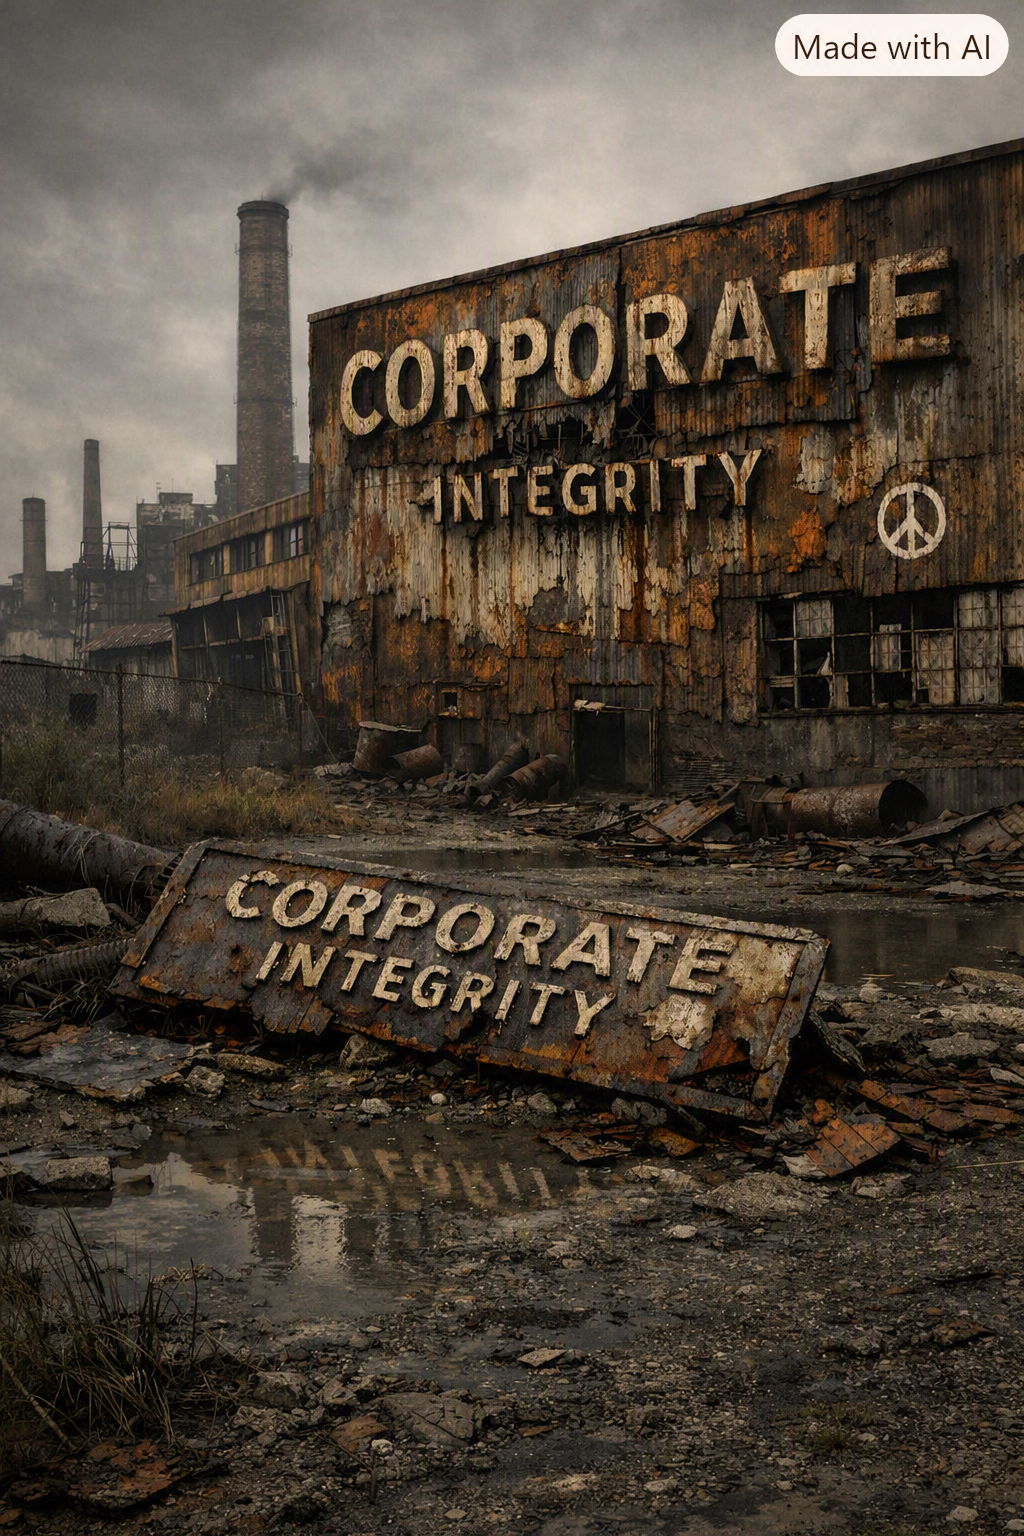
現在の投資家の目線は、まず概念として
⚫︎環境に配慮した企業、コンプライアンスに配慮した企業、
⚫︎Diversity(多様性)に配慮した企業かどうかを確認する。
⚫︎次に、その活動状況として 四半期決算や収益性をチェックする。
その際に用いられる指標は、以下のような“財務主導主義”を象徴するものが中心である。
⚫︎ROIC(Return On Invested Capital:投下資本利益率)
⚫︎ROE(Return On Equity:自己資本利益率)
⚫︎EBITDA(減価償却前利益)
⚫︎ESG(環境:Environment、社会:Social、ガバナンス:Governance)
これらの指標は、企業の価値を「数値化し、比較可能にする」ための道具であり、
投資家はこの数値をもとに企業を評価することになる。
ここで皆さんは、何か気になりませんか?
この企業がどんな目的で設立され、どんな新しいサービスや新製品を生み出している企業なのかを。
企業にとって最も大事なことは、“今、何を生み出そうとしているのか”という未来への創造行為である。それこそが企業のレゾンデートル(存在理由)であり、技術者文化や暗黙知が蓄積される源泉である。
しかし、投資家が見る財務指標は、単に過去の数字を整形して並べたものに過ぎない。優れた財務担当者であれば、その数字を“見栄えの良い形”に整えることもできる。つまり、企業の未来を形づくる創造行為(サービス・新製品)は評価軸の外側にあり、企業の過去を整形した数字だけが評価軸の中心に置かれている。
この“評価軸の外側に置かれた価値”こそが、企業の生命力そのものである。
そして現代の投資家たちはその生命力を評価対象とはしていない。
1:企業の矜持(Corporate Integrity)が錆びていくプロセスだった
ジャック・ウェルチ(Jack Welch)は、1981年から2001年まで米ゼネラル・エレクトリック(GE)のCEOを務め、同社の時価総額を約140億ドルから4,000億ドル超へと引き上げ、「20世紀最高の経営者」と称賛された経営者である。
彼が行った経営手法は、
⚫︎「No.1かNo.2か、さもなくば撤退」戦略:各事業分野で世界首位か2位以外は
売却・閉鎖し、経営資源を集中。
⚫︎大規模なリストラと官僚主義の排除:現場の効率化を進め、「中性脂肪」と
呼ばれた階層を削るダウンサイジングを断行。
⚫︎金融部門(GEキャピタル)の拡張:製造業中心から金融やメディアへも
多角化を進め、安定的な利益を創出した。
⚫︎シックス・シグマの導入:全社的な品質管理・業務改革の手法を徹底し、
生産性を大きく向上させた。
⚫︎活力曲線(ランク・アンド・ヤンク, 労働力の差別化):従業員を成績順に
評価・選別する競争原理を組織に植え付けた。
などが有名である。「クロトンビル」と呼ばれる研修施設で多くの優れた経営リーダーを育て上げたことでも知られています。
ただ、徹底したリストラや株主価値至上主義は、短期的な利益追求や組織の疲弊、のちのGE凋落の遠因になったとも指摘されています。
ウェルチの基本的な経営手法は「リストラ」「ダウンサイジング」と呼ばれる大規模な整理解雇による資本力の建て直しと、企業の合併・買収(M&A)と国際化の推進である。
ウェルチは、1970年代までの「良い製品を作って地域社会や従業員に還元する」というアメリカの伝統的な経営観を覆し、「企業の目的は株主利益の最大化である」という思想を徹底しました。
光あれば必ず影がある。財務主導主義は、
⚫︎製造業としての弱体化: 研究開発(R&D)への長期投資が軽視され、
ものづくりの現場や技術力が衰退した。
⚫︎会計操作の横行: 四半期決算の数値を「美しく」見せるため、金融部門を
使った不透明な利益調整が行われていた。
CEO退任から数年後、2008年のリーマンショックでGEキャピタルが壊滅的な打撃を受けた際、ウェルチ自身が以下のように発言し、自身の思想を事実上否定したことは見逃せない。
「株主価値の最大化なんて、世界で最も愚かなアイデアだ。株主価値は結果であり、戦略ではない。従業員、顧客、商品こそが本質だ」(2009年のフィナンシャル・タイムズ紙のインタビューにて)
ウェルチが去った後のGEは、肥大化した金融事業が足枷となり、2018年にはダウ平均株価の構成銘柄から除外され、最終的には3つの会社に解体(分割)される結末を迎えました。
⚫︎中間層の崩壊と格差拡大: 国内工場の閉鎖と海外アウトソーシングを加速させ、 安定した雇用の場を破壊した。
⚫︎イノベーションの停滞: 研究開発(R&D)への長期投資を削り、自社株買い
やM&A(企業の合併・買収)に資金を回した。
⚫︎企業倫理の崩壊: 目先の四半期決算の数字を合わせるための不祥事や、
製造業における品質軽視を招いた。
ウェルチの思想を理解せず、形だけを模倣したフォロワーたち(ゾンビたち)が跋扈する世界になるとはウェルチ自身も想像がつかなかったのではないか。
少なくとも90年代までは、私が属していた北米の企業には、「良い製品を作って地域社会や従業員に還元する」というアメリカの伝統的な経営観がまだ残っていました。
2:ウェルチフォロワー(ゾンビたち)の財務主導主義の伝染
① 財務主導主義は「負担を国民に、利益をエリートに」配分する構造を持つ
“企業の短期利益”だけを最大化する財務主導主義
企業の価値基準を財務指標に従属させる。
⚫︎四半期決算
⚫︎株主価値の最大化
⚫︎M&Aによる規模拡大
⚫︎非効率の排除
⚫︎人材の大量入れ替え
② この構造は、企業の短期利益を最大化するが、国家の長期利益を損なう。
製造業の衰退 → 貿易赤字の拡大は“国民負担”として現れる。
製造業が衰退すると、国家の輸出の筋肉が弱くなる。その結果、貿易赤字が拡大する。しかしこの負担は、企業やエリートではなく国民が受ける。
⚫︎物価上昇
⚫︎雇用の不安定化
⚫︎地域産業の衰退
⚫︎技術者文化の消失
⚫︎中間層の縮小
つまり、財務主導主義の副作用は国民に転嫁される。
③ ウェルチフォロワー(ゾンビたち)は、短期利益だけを吸い取って去る
ウェルチフォロワー(ゾンビたち)痛くも痒くもない。これは構造的に正しい。
彼らの典型的な行動様式はこうだ。
⚫︎財務効率化で短期成果
⚫︎M&Aで規模拡大
⚫︎非効率な人材を大量に切る
⚫︎数字が改善し報酬が跳ねる
⚫︎55歳でリタイア
⚫︎投資家に転身
⚫︎国の産業衰退には無関心
つまり、企業の血液(技術者文化・暗黙知)を吸い尽くし、国の産業が衰退しても痛くも痒くもない。
④ 国家の産業衰退は“国民の生活”に跳ね返る
製造業の衰退 → 貿易赤字 → 国民負担という因果関係は、構造的に避けられない。
⚫︎生活必需品の輸入依存
⚫︎価格変動の影響を受けやすい
⚫︎雇用の質が低下
⚫︎地域経済が弱体化
⚫︎技術者文化が消える
⚫︎若者のキャリア選択が偏る
つまり、財務主導主義の副作用は、国民の生活に直接影響する。
⑤ 一般論としての結論
財務主導主義は、企業の短期利益を最大化する一方で、製造業の衰退と貿易赤字を構造的に生む仕組み。
その負担は国民が受けるが、財務効率化で利益を得たウェルチフォロワー(ゾンビたち)は痛くも痒くもない。
これは個別の国や企業の問題ではなく、財務主導主義が生み出す“負担の非対称性”という構造的現象である。
3. 企業のレゾンデートルを薄める“希釈剤”
① 横串経営という“希釈剤”
横串は本来、連携のための仕組み。しかし財務主導主義の企業では、横串は 支配のための横串 に変質する。
⚫︎技術者の裁量が奪われる
⚫︎現場の判断が消える
⚫︎承認プロセスが増殖
⚫︎創造性が希釈される
横串は、企業の魂を薄める“第一の希釈剤”。
② RHQ支配という“希釈剤”
RHQは本来、地域戦略のハブ。しかし現代のRHQは 情報の中抜きレイヤー に堕ちている。
⚫︎現場の声を遮断
⚫︎HQの権威を借りて支配
⚫︎意思決定が遅延
⚫︎財務整形だけが仕事
RHQは、企業のレゾンデートルを薄める“第二の希釈剤”。
③ 標準化圧力という“希釈剤”
標準化は本来、品質向上のためのもの。しかし財務主導主義の標準化は 魂の希釈 を生む。
⚫︎暗黙知が消える
⚫︎製品の個性が消える
⚫︎技術者の工夫が消える
⚫︎KPIのための標準化になる
標準化は、企業の濃度を下げる“第三の希釈剤”。
④ 人材開発をコストと捉える予算思想という“希釈剤”
財務主導企業では、人材開発は「投資」ではなく「コスト」になる。
⚫︎技術者育成が削られる
⚫︎若手が育たない
⚫︎暗黙知が断絶
⚫︎組織の筋肉が痩せる
これは企業の未来を殺す“第四の希釈剤”。
⑤ 新製品開発・品質をコストと捉える予算思想という“希釈剤”
財務主導主義の企業では、新製品開発は「未来への投資」ではなく「コスト」になる。
⚫︎R&Dが削られる
⚫︎品質保証が削減対象になる
⚫︎技術者の裁量が奪われる
⚫︎現場の改善活動が止まる
⚫︎新製品の独自性が消える
⚫︎製品の思想が薄まる
⚫︎技術者文化が断絶する
新製品は企業の未来そのものだ。しかし財務主導主義の企業では、未来は予算の都合で切り捨てられる。
その結果、企業は「過去の数字を整形するだけの組織」へと変質し、レゾンデートル(存在理由)は急速に希釈されていく。
対照的に、3M は新製品比率(NPVI)を企業の生命力として扱い、新製品を“未来を生み出す行為”として文化の中心に置いた。
新製品をコスト化する予算思想は、企業のレゾンデートルを薄める“第五の希釈剤”である。
🟢 ここで 3Mの新製品比率(NPVI)のやり方に触れておく。
「新製品の割合(売上高比率)を一定以上(20%〜30%など)に維持する」という有名な経営方針(KPI)を打ち出し、広く世に知らしめたのはアメリカの化学・電気素材メーカーである3M(スリーエム)社です。
3M社には、古くから「30%ルール」(または時代によって「25%ルール」や「20%ルール」)と呼ばれる独自のイノベーション指標があります。これは「全売上高のうち、過去4〜5年以内に開発された新製品による売上を一定比率以上(20%〜30%)維持しなければならない」という方針です。
この方針を維持するために、同社では有名な「15%ルール」(勤務時間の15%を自分の好きな研究・開発に使ってよいとする制度)などが設けられ、ポスト・イットなどの革新的な大ヒット商品を生み出す原動力となりました。この経営手法は「新製品売上高比率(NPVI)」として、世界中の多くの製造業やメーカーの手本となっています。
4. 財務主導主義と金融工学の発達により企業構造が変質させられた
① 新自由主義の本質は「財務主導主義」である
1980年代以降、世界的に広がった新自由主義は、市場原理・効率化・競争を旗印としながら、企業の価値基準を根本的に変えた。
その本質は、企業の意思決定を財務指標に従属させる構造への転換である。
⚫︎技術者の暗黙知より財務指標
⚫︎製品の独自性より株主価値
⚫︎長期開発より四半期決算
⚫︎組織文化よりROIC
⚫︎現場の知恵よりKPI
この価値基準の転換こそが、新自由主義の企業版の核心である。
② 財務主導主義を支えたのが「金融工学」の発達である
財務主導主義は思想だけでは成立しない。それを企業経営に実装したのが、金融工学という“数値化の技術体系”である。金融工学は以下の領域を急速に発展させた。
⚫︎デリバティブ理論
⚫︎オプション価格モデル
⚫︎リスク管理手法
⚫︎ポートフォリオ最適化
⚫︎企業価値評価モデル(DCF、WACC)
⚫︎財務KPIの体系化
⚫︎統計的品質管理(シックスシグマ)
これらは、企業の複雑な現実を“数値化し、比較可能にする装置”だった。
その結果、数値化できない価値──技術者文化、暗黙知、製品の魂、現場の勘
などは「価値ゼロ」とみなされる構造が生まれた。
③ 財務主導主義 × 金融工学は企業の“短期効率”を極限まで高めた
この組み合わせは、短期的には企業の効率を劇的に高めた。
⚫︎非効率の排除
⚫︎事業の選別
⚫︎人材の入れ替え
⚫︎M&Aによる規模拡大
⚫︎四半期決算による即時成果
⚫︎株主価値の最大化
これらは、短期的な財務成果を最大化する構造として機能した。
④ 長期的には“企業の筋肉”を削る元凶となった
財務主導主義 × 金融工学は、短期効率を高める一方で、企業の長期競争力を弱める構造を持っていた。
⚫︎技術者文化の衰退
⚫︎暗黙知の断絶
⚫︎製造現場の弱体化
⚫︎長期開発の停滞
⚫︎製品の独自性の喪失
⚫︎組織の層の薄さ
つまり、企業は規模だけ巨大で、中身が空洞化した。
⑤ 財務主導主義は“人材の生態”まで変質させた
財務主導主義の普及は、企業内部の人材構造にも影響を与えた。
典型的な人材像は以下の通りである。
⚫︎財務効率化で短期成果を出す
⚫︎M&Aで規模を拡大する
⚫︎非効率と見なした人材を大量に入れ替える
⚫︎数字が改善し高額報酬を得る
⚫︎中年期にリタイアし投資家へ転身する
これは、企業を育てる人材ではなく、企業の血液を吸う人材(ゾンビ)と形容できる。企業内部の蓄積(技術者文化・暗黙知)が削られ、企業の生命力は低下した。
⑥ その隙を突いたのがアジア勢である
財務主導主義で欧米企業が内部の筋肉を削る一方で、アジア勢──特に中国勢
──は以下の構造を強化した。
⚫︎技術者中心の組織
⚫︎暗黙知の蓄積
⚫︎長期投資の継続
⚫︎製造業の強化
⚫︎現場主導の改善
⚫︎組織の層の厚み
つまり、欧米が捨てたものを、アジア勢はすべて拾った。その結果、欧米企業はアジア勢に攻め寄られる構造が形成された。
🟢 財務主導主義 × 金融工学は、何を残したのか
新自由主義とは、企業の価値基準を財務に従属させる“財務主導主義”である。
金融工学の発達は、この思想を企業経営のOSとして実装した。
その結果、企業は短期効率を高める一方で、技術者文化・暗黙知・製造力といった長期競争力の源泉を失い、国際競争力の低下を招いた。
ゾンビたちは皆、それぞれの「ビフ・タワー」を追い求めた。そしてその過程で、彼らは自らの企業と社会の双方を分断してしまった。
gone ではなく become
変質したのなら、再び変質できる