こんにちは、岡﨑です。


今年の岡山は大変遅い梅雨入りでした。昨年の豪雨を考えると、今年は雨が少ないことを願います。


さて、今日はドライブレコーダーについてお話しします。


事故やあおり運転などの証拠を残せるため非常に注目されていますが、初めてのドライブレコーダー選びは大変ではないでしょうか。そんな方へドライブレコーダー選びの参考になればと思います。


現在、大きく分けてこの3タイプがあります。


①フロントカメラ型


1つのカメラで前方のみを撮影。商品数は最も多い。横からや後ろからの事故は撮影できない。


②フロントカメラ+リアカメラ型


後方を映せるため、あおり運転も撮影可能。カメラの数が増えるため、本体金額・工賃ともに高くなる。真横など死角がある。


③360度型


フロントカメラ+リアカメラでは死角になる部分まで撮影可能。ただ、映像としては周辺が歪んだ感じになる。高価格帯。商品数はまだ少ない。


画質は最も重要です。ナンバープレートがはっきり映るか、逆光でも映るか、など。


また、あおり運転対策ならリアカメラ型、事故のときに揉めやすい横や斜めからの衝突を撮影可能なのは360度型です。


リアカメラは車の形状により取り付けができないものもあります。


また、フロントカメラとリアカメラが一体型になっていて室内を写すことができるモデルもあります。


迷うなあという方には、月額をプラスすればドライブレコーダーを貸してくれる自動車保険のプランにとりあえず変更しておくという方法もあります。


目的に応じてベストなドライブレコーダーを選んで下さい。


さて、前回は全体ざっくりでしたが、

今日は在宅介護について見てみます。


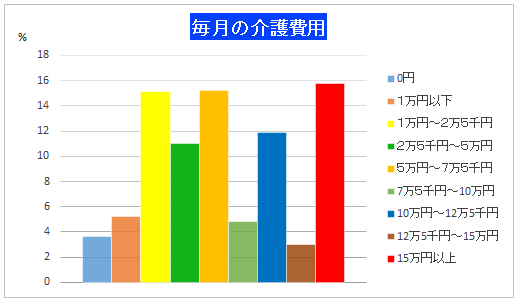
前回のグラフにもあるように、

介護費用は月15万円以上の層と、

7万5千円以下の層と分かれていましたね。

先ずは、

施設介護か、在宅介護かで

費用の差が大きく分かれます。


在宅サービスは、居宅介護事業所に申し込み、

施設サービスは、施設に申し込み、

ケアマネージャー(介護支援専門員)に相談しながら

ケアプラン(介護サービス計画)の作成をしてもらったり

(市町村全額負担)して、それぞれサービスをうける事が

できます。


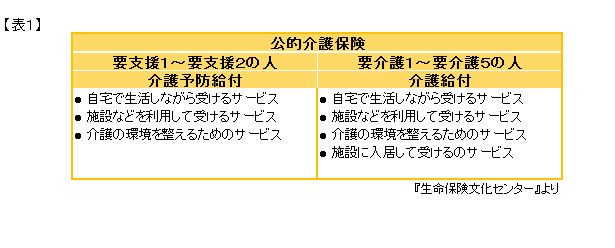
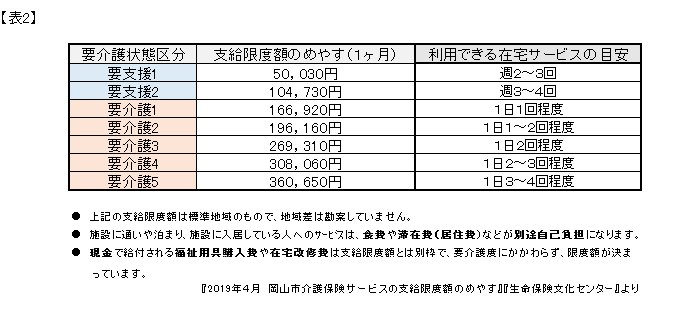
在宅サービスは、要介護度ごとに使える

介護保険サービスを利用する上限額があります。

(自己負担は1~3割)

介護保険サービス料が高額になった場合は、

軽減措置(高額介護サービス費)があります。

介護保険サービスの利用限度額を超えた部分は

全額自己負担です。


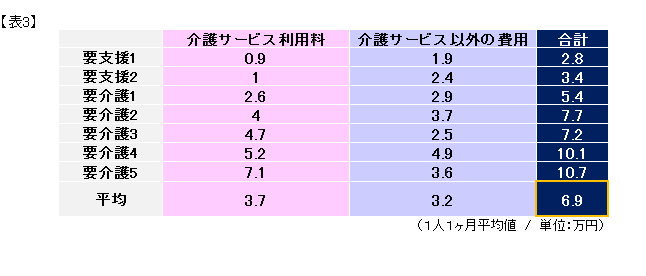
「在宅介護のお金の負担」2016年調査報告【家計経済研究所】によると

在宅介護にかかる費用は、平均6.9万円とあります。

介護度が上がるにつれて、負担額も高くなっています。

前回のブログの表にもありました

平均介護期間54.5ヶ月(4年7ヶ月)で計算すると、


平均

6.9万円    ×  54.5ヶ月 = 376万円


ということになりますね。

在宅介護ご夫婦2人分だとこの2倍必要

になりますね。

これはあくまでも、平均ですが、

介護を考えられる時のヒントに少しでもなれば幸いです。

次回は、施設介護について見ていきたいとおもいます。

最後までご覧頂き、ありがとうございました。


ライフナビ西大寺店 小山


お世話になります西大寺店の大植です。


早速ですが前回の続きから始めさせて頂きます。


前回がんに対する治療費は大きく分けて二種類ある話をさせて頂きました。


今回は、実際のモデルケースでどれくらいかかるのか計算してみましょう。


Aさん(30歳男性・個人事業主)の場合。


定期健診をきっかけに『肺がん』と診断。


セカンドオピニオンを利用しながら治療法を模索し治療 治療期間2年4か月


1年目

定期健診で『肺がんの疑いあり』と診断される。

がん診断・治療方法の確定のため、数回の検査。

検査の結果、肺がんⅢB期と診断される。

検査費用 約93,000円


治療方法の可能性を探すためにセカンドオピニオンを受ける。

セカンドオピニオン 約37,000円


抗がん剤による治療を開始

治療費 約87,000円


2~3年目

退院後、定期的に抗がん剤の処方と定期検査を受ける。

治療費 約162万円

検査費用 約27万円


治療費等にかかった総額のお金210万円となりました。

その他に、当然以前のように働く事も難しくなるので収入も以前は350万だったものが0円になってしまいました。

こうして見てみるとやっぱりがんってお金がかかるし、治療期間も長引くのがあらためてわかりますよね。


自分自身も気になる年齢に差し掛かってきたので、まずは、普段の生活から気を付けながらしっかりと準備をしていきたいと感じました。


最後までご拝読頂き誠にありがとうございました。


ライフナビ倉敷店 中川です。


岡山県も今週末には梅雨入りが発表されそうですね。


これからの時期は急な雨に対応できるように、雨具を携帯しておいたほうがよさそうです。


さて、今日は私が所属している倉敷管弦楽団からの定期演奏会のお知らせです!


日時:6月30日(日)14時30分開演

場所:倉敷市民会館

プログラム: 劇付随音楽「ペールギュント」より抜粋 / グリーグ作曲

交響曲第4番「ロマンティック」 / ブルックナー作曲


ペールギュントの曲は、某携帯電話のCMでも流れていたりと、皆さん一度は聞いた事があるのではないでしょうか。


劇付随音楽という事で、自由奔放なペールギュントの一生を物語と音楽 全5幕で楽しんでいただくものです。


今回は劇はありませんが、物語のあらすじは当日お聞き出来ると思います。


ブルックナー作曲の「ロマンティック」は自然への憧れや、遠い昔への哀愁、神秘的幻想が曲中に込められています。


昨年は、西日本豪雨災害もあり、この曲を選択したのも自然や故郷などへの色々な思いがあっての事です。


その思いがこもった演奏を、ぜひ聴きにきて下さいね。

チケットがご入用の方は ライフナビ倉敷店 中川 またはプレイガイドまでご連絡お待ちしています!


おはようございます!ライフナビ倉敷店の小中愛美です。


6月も中旬となりましたが、岡山の梅雨入りはまだのようですね。


最近ゲリラ豪雨が多いので、天気の急変には注意して過ごしましょう。


さて、今回は収入保障保険について簡単にお話したいと思います。


【収入保障保険とは?】


定期保険の一種で、掛け捨てタイプの死亡保険です。


保険期間中に亡くなったときや、所定の高度障害状態に該当したとき、


毎月決まった金額を保険期間満了までお給料のように受取ることができます。


【基本の定期保険との違い】


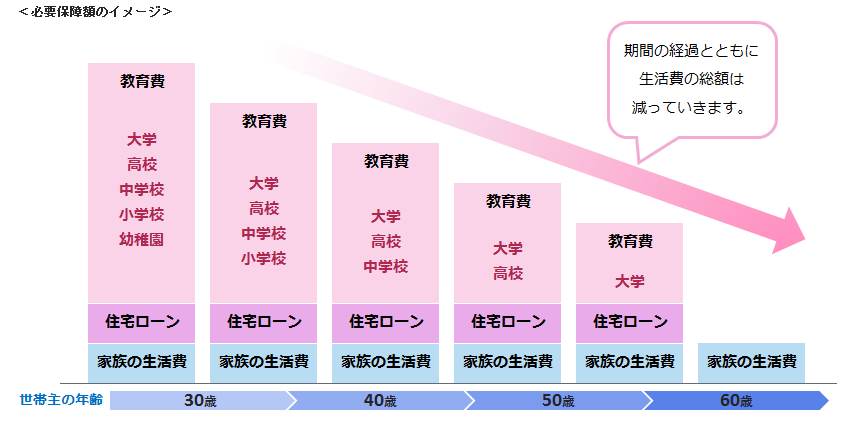
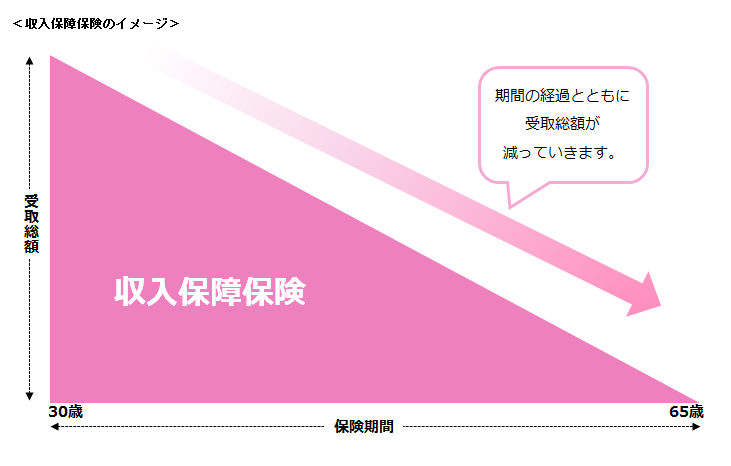
収入保障保険の特徴は、期間の経過とともに受け取れる保障額が減少していくことです。


それはなぜかというと・・・


一般的に、必要となる保障額は期間の経過とともに減っていきま

す。


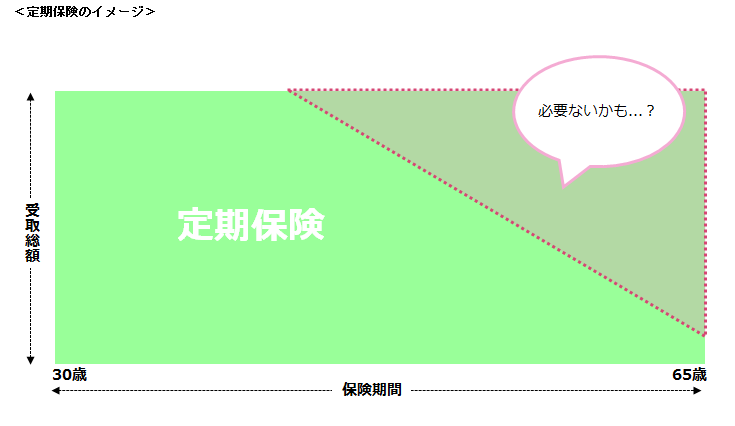
定期保険だと、保障が必要ない部分にムダに保険を掛けてしまうことになります。


そのため、必要な保障の形に合わせた合理的なしくみの保険といえます。


保障が減っていく分、保険料も安く抑えることができます。


保険金の受け取り方は、毎月受け取るか、一括で受け取るか選ぶこともできます。(一括で受け取る場合、毎月で受け取る総額より少なくなります。)


大きい保障は必要だけど、保険料はなるべく抑えたい、という方にはおすすめです。


最近では、万一のときだけでなく、介護状態や働けなくなったときに保障されるものも増えてきています。


★収入保障保険まとめ


・毎月決まった金額を受け取ることができる


・掛け捨て&保障が減っていくため保険料が割安


・必要保障額の減少に合わせて受取総額も減少する合理的なしくみ


以上、最後までお読み頂きありがとうございました。


こんにちは。ライフナビ西大寺店の小山です。


介護という言葉はよく耳にはしますが、


実際どのくらいの費用や期間になるのだろう?


と、考えてみてもそれはひとそれぞれだよね・・・。


と見当もつかないから、考えることも備えることも、


出来なかったりしませんか?


色々な備えが必要な中、


後回しになりがちな介護への備えだと思いますが、


知っておく事は、よいことだと思います。


ということで今日は、介護のざっくりを調べてみました。


【生命保険文化センター『生命保険に関する全国実態調査』/平成30年度】より


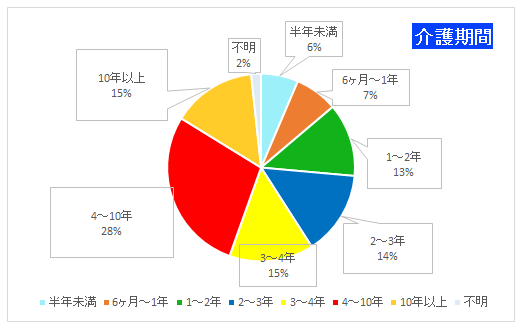
※過去3年間に介護経験がある人に、どのくらいの期間介護を行ったのかを 聞いた結果(このうち、現在介護を行っている人は介護を始めてからの経過期間)

 【生命保険文化センター『生命保険に関する全国実態調査』/平成30年度】より


平成30年度の全国実態調査によると、


介護に要した費用


(公的保険サービスの自己負担費用を含む)は、


住宅改造や介護用ベッドの購入などの


一時費用の合計が平均69万円


介護にかかった


月額平均費用は7.8万円


期間の平均は4年と7ヶ月だそうです。


ということは、


平均で494万円かかるということになります。


さて、次回はもう少し介護について考えてみたいと思います。


最後までご購読していただきありがとうございました。


お世話になりますライフナビ西大寺店の大植です。


最近、寒暖差が激しいので僕の周りでも体調を崩している方が多いように感じます。


恥ずかしながら自分自身も体調を崩してしまい健康のありがたみを感じる事が出来ました。


さて、今回は日頃お客様からよく聞かれる質問のお話となります。


テレビやニュースで芸能人の方が『がん』にかかったというニュースを良く見かけると思います。


治療内容やその後も気になるかと思いますが、一番多い質問が『実際治療費ってどれくらいかかるの?』という質問が良く聞かれます。


なので今回から2回に渡り、『がんの治療費』についてお話させて頂きます。


がんは長期にわたっての治療となるケースが多いので、予想以上に医療費がかかる場合があります。


そこでかかるお金として、大きく分けて二つに分けられますが、『直接治療にかかるお金』と『その他にかかるお金』があります。


まず、『直接治療にかかるお金』とは、血液検査、CT、レントゲン、診察費用、手術代、薬代、入院費用、抗がん剤などがあげられます。


『その他の費用』で言うと、交通費、入院時の個別代、遠方での治療であればご家族の方の交通費なども考えられます。


次回は、実際の具体例をあげて計算してみたいと思いますので気になる方は是非、次回以降も読んで頂けたらと思います。


こんにちは。岡﨑です。


毎日のように重大事故がニュースになっています。


事故を防ぐために、高齢者の免許返納や最新の装備、例えばアクセルとブレーキ踏み間違い防止装置や緊急時自動ブレーキ、が注目されがちです。


しかし、その前にできること2点を今日はお話します。


①運転姿勢に気をつける


運転に適した姿勢を取る。当たり前のことですが、意外と見落としているのではないでしょうか。

まっすぐ前を向き、シートの奥に腰掛け、高さを調整する。ブレーキをしっかり踏めるようにシートの前後を調整する。両腕が突っ張ったり窮屈になったりしないようハンドルの前後・上下を調整する。

きちんと座ることで前後左右が良く見え、危険の予測・発見がしやすくなります。結果、万が一の緊急時にもきちんとブレーキが踏めたり、回避行動が取れたりすることにつながります。


②視界の良い車を選ぶ


大空間が目的の箱型の車や軽自動車を除き、最近の新型車は燃費対策とデザインによる差別化のため、前方・後方の視界が悪い車が少なくありません。視界が悪いと見落としにつながり、事故につながります。

後方視界についてはカメラで映すことで解決する車が増えてきていますが、カメラの故障や荒天で見えない場合もあります。カメラに頼り過ぎは禁物です。

視界の良い車を選ぶと、確認がしやすくなり、見落としが減り、事故も減ることにつながります。カタチで言うと箱型、後部座席の窓やリアガラスの大きい車です。


自分だけは大丈夫、ではなく、運転することの基本を見直してみませんか。


おはようございます。

ライフナビ西大寺店 店長 大植ゆかりです。

はや夏を思わせるような日差しの強さです。

皆様、いかがお過ごしでしょうか。


私事ですが「2019 ARASHI Anniversary Tour 5×20」行って来ました。

札幌ドーム5万人 すご~~~い迫力です!

生きているって感じです。

まだまだライブ行きたいですね。

あと1年少しでお休み、残念です。(嵐)


心身ともに健康な状態で生活できる期間「健康寿命」

1つ目は体の健康

2つ目は心の健康

3つ目は絆の健康

自分を知って前向きに楽しいことをやりながら

それにはお金が大切です。

今からでも間に合います。

ライフナビでは貯蓄性のある保険商品も取り扱っております。

みなさん自分の為に考えてみてはいかがですか?


ライフナビ倉敷店 中川です。

少しずつ気温が上がってきましたね。

暑さの苦手な私は、先週からすでに扇風機を使っています。

夏本番になったらどうなるのか、ちょっと心配です。自然に優しく涼める方法があれば教えてくださいね。


さて、これから何回かに分けて簡単な保険の仕組みや内容についてお話していきたいと思います。


まずは定期保険から始めたいと思います。


●定期保険とは


定期保険は、その名の通りあらかじめ補償の期間を決めた保険のことです。


解約返戻金や、満期になってもお金が戻ってこないので「掛け捨て」と呼ばれることもあります。保険を使用せずに満期になってもお金は戻ってきません。


しかし、その分保険料が割安で、大きな補償が得られるのが特徴です。定期保険にも種類がありますが、今回は基本の定期保険についてです。


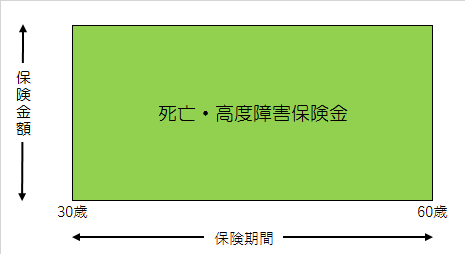
定期保険には保険期間があり、契約した保険金額、保険料は保険期間中ずっと一定です。これらのことを含め、しくみを図にすると以下のようになります


★定期保険の加入のタイミング


比較的割安な保険料で加入できて高額な死亡保障がかけられる為、世帯主の方が万一の時に残されたご家族が生活を維持できるように大きなお金が今後必要となるタイミングでのご加入をおすすめします。


★基本の定期保険についてまとめ


・保険金額と保険期間は満期まで一定

・満期になってもお金は戻らない

・割安な保険料で大きな補償が得られる


次回は収入保障保険についてです。

最後までお読みいただきありがとうございました。