
こんにちは。
今日も簿記論ブログにお越しいただき
誠にありがとうございます。
講師としては、14年間講義を受け
持っていまました。
今はもう教室で、直接に受講生の
方々に講義をすることはなく、
録画による全国配信の専任講師
をしております。
ですが・・・実は
わたくし自身、公認会計士試験
や税理士試験の受験で大変苦労
したのです・・・
自分自身の苦労経験と
監査や税務の実務経験を糧にして
ブログにて、簿記検定1級試験
や税理士試験、公認会計士試験
に合格するために有用な情報
■はじめましての記事はこちら♪
■ビジネスゲームホームページはこちら
■メルマガで学ぶ!税理士試験簿記論
■簿記検定3級試験ブログ
■簿記検定2級工業簿記ブログ
◆フェイスブック~税理士・会計士・1級受験生の集い
◆無料&有料簿記学習テキストはこちら
さて、経済新聞や報道などでは東芝の決算発表について報道されていますね。
せっかく簿記・会計を学習するのですから、お持ちの簿記テキストと経済ニュースをセットで読んでいくとメチャメチャ勉強になります。
ということで、前回の記事の続きとして、東芝の巨額損失を作り出した「のれん」をテーマに見て行こうかと思います。
なお、当ブログでは「学習方法」に関する記事も書いておりますので、こちらも併せて参照していただくとさらに理解が増すかと思います
 【学習方法に関する記事】
東芝の「のれん」に関する報道記事をちょっと抜粋してみまね。
東芝、原子力事業でのれん減損7000億円 苦渋の発表
(日経新聞電子版2017年2月14日)
「東芝は14日、米原子力事業ののれん代として7125億円の減損処理を行うと発表した。大幅な減損を計上することで2017年3月期通期の連結業績は、最終損益が3900億円の赤字となる見通し。」
上記記事でわかることは、東芝の巨額損失の原因に「のれんの減損」があることが分かります。
そして、このニュースは「会計」に関する経済記事ですが、その意味を理解するためには、やはり、決算書を表面上で理解するだけでなく、
①のれんは会計上どのように処理されるのか
②のれんの減損とはいったい何なのか
という会計処理上の理解も併せて必要となります。
では、①のれんは会計上どのように処理されるのかについて、のれんがどんな場合に計上されるのか、その代表的な例について見ていきます。

上図が、そのイメージ図となります。
A社が、B社を吸収合併し、対価としてA社の株式を発行し、B社の資産と負債を引き継ぐという図になっています。
そして、このような組織再編行為が行われた場合、資産・負債などが動きますので、会計処理が必要となります。
このような組織再編行為における会計処理は、企業結合会計基準や事業分離会計基準などにしたがって行われることになります。
では、合併に適用される企業結合会計基準では、どのような内容になっているのか、簡単にですが確認してみますね。
企業結合会計基準では、企業結合の類型を
①取得(基準9)
②共同支配企業の形成(基準11)
③共通支配下の取引等(基準16)
の3つに分類し、行われた組織再編行為が上記3つのどの類型に該当するのかを判断します。
そして、3つの類型ごとに会計処理方法がありますので、該当した類型の会計処理を行うことになるわけです。
ここでは、①取得についてみていきます。
取得とは、簡単にいえばある企業が他の企業を支配する企業結合のことです。
今回の吸収合併がこの①取得に該当する場合、その①取得について定められた会計処理を行います。
①取得についての会計処理方法は、「パーチェス法」によることが会計基準で定めれています。
ここで、「パーチェス法」とは
簡単に言えば、支配された側の企業における資産・負債を支配した側の企業が時価で引き継ぐ方法です。
金額を入れて、取引例をみると例えば、以下のようになります。

上記図では、A社がB社を支配し、B社の資産・負債を時価で引き継いでいます。時価による純額は640,000です。
それに対し、A社は対価として自社の株式800,000分を交付しています。
つまり、640,000の価値あるものに対して、対価として800,000払っているわけです。
そして、どうして、差額160,000も余計に払っているのか?ということが問題となりますが
それは、B社のもつブランド力などの超過収益力を評価してのことなのです。
つまり、その差額分以上の収益をB社はもたらしてくれるだろうと、A社は評価しているということなのです。
よって、会計処理上、この差額160,000については、以下のように仕訳をおこない、「のれん」として資産計上します。

なお、このように資産計上された「のれん」ですが、わが国の会計基準では、「償却処理」により、毎年、費用計上されます。
上記は、その処理を複式簿記のルールでみたものです。
このように、わが国の会計処理のルールでは、資産計上された超過収益力である「のれん」は、最終的には費用になるのです。
ここで、「のれん」について、
「償却必要説」と
「償却不要説」
の2つの考え方がありましたね。
税理士試験、会計士試験いずれにおいても問われる可能性のある
ところですので、しっかりと論述は押さえておきましょうね!
この「のれん」に関する会計処理をまとめると次のようになります。
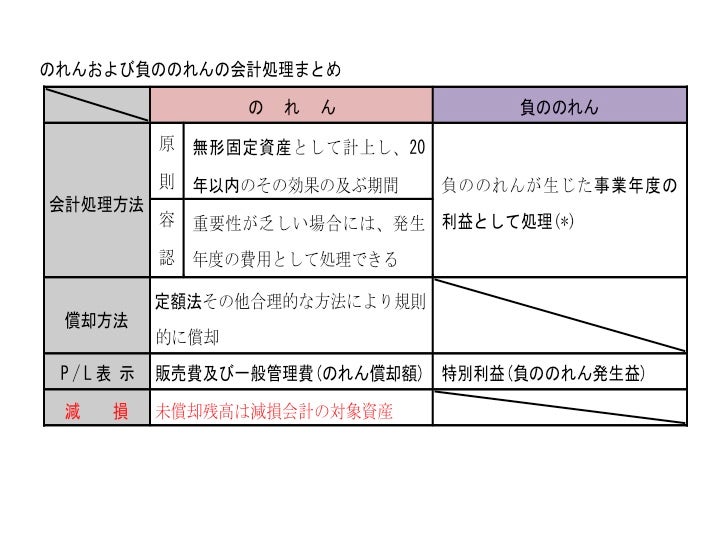
ここで、わが国における「のれん」の処理は、償却処理により毎年費用計上する、というものですが、さらに収益力が低下し、減損の兆候が見られる場合は、減損処理が行われ、低下した収益力の分、損失を計上し、過大な帳簿価額を減らす処理が行われるのです。
なお、国際財務報告基準などは、毎年の償却処理は行わず、減損処理(減損テストを実施)だけが行われます。
そして、今回、東芝の大幅な赤字の原因になったのが、この「のれん」に関する減損処理というわけです。
では、次回、この減損処理(減損会計)についてみていきます!
 ゲーム「MCass」情報

ビジネスや会計・経営分析をボードゲームを通して楽しみながら学べます!
ラインナップも揃ってきてます!
ゲームのラインナップ
初級編:単式(一式)簿記、B/S作成
経営分析(安全性の分析)
中級編:複式(二式)簿記、B/S・P/L作成
経営分析(収益性の分析)
上級編:複式(二式)簿記、企業買収
連結B/S・P/L・C/S作成
経営分析(収益性+キャッシュフロー分析)
さらに、管理会計を学ぶエグゼクティブを開発中です。
 セミナー開催日程のお知らせ

4月23日(日曜)13時〜17時
場所:勉強カフェ 博多プレース
(博多駅筑紫口より徒歩5分)
開催ゲーム:中級編
参加費:5,000円
参加資格:初学者でも参加可能です。
ビジネスや会計を学びたい!という方
詳細やお申し込みはこちら
簿記などの勉強で行き詰まっているという方は、気分転換にでも
参加してみてください。
いま、勉強している内容の理解が、楽しみながらさらに深まると思いますよ〜
 ビジネスゲームセミナー開催レポート
先日は、熊本にてセミナーを開催してきました。
今回は会計事務所にお勤めの方などにご参加いただきました。
そして、初の上級編の開催でした

上級編では、掛取引が入るため、資金繰りに注意が必要となり、中級編で作成していただく損益計算書、貸借対照表に加え、キャッシュ・フロー計算書を作っていただきます
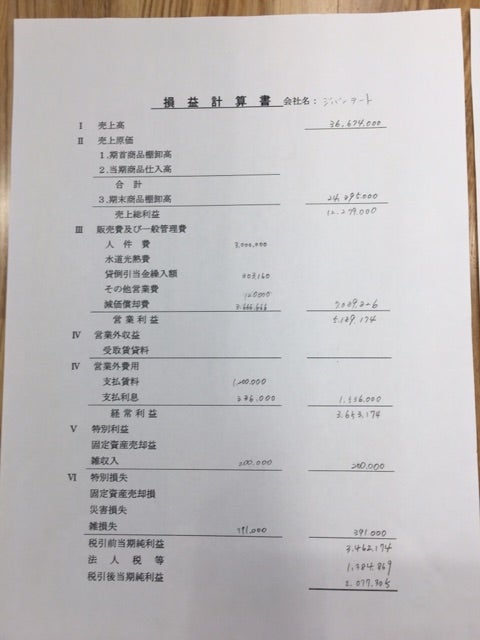
売上債権も生じるため、しっかりと資金繰りを考え、さらに
貸倒引当金も設定する必要があります。

そして、上級編ではキャッシュ・フロー計算書も加えて、収益性の分析やキャッシュフローの分析などもやっていただきます。

今回は、さすが、会計事務所にお勤めの方達でしたので、なんの滞りもなくスムーズに決算書を作成することができました

実際の模様を写したMCass案内動画です。
(*音が出ますのでご注意ください)
このビジネスゲームは、単なる受験勉強ではなく、ちゃんと体全体で理解していただくために、段階を追って学べるように設計されています。

簿記を教えて14年。
現状で本当に感じるのは、今の資格試験はあくまでも試験勉強です。
このため、学校では解法を中心とする受験のための勉強が中心です。
今までのように「資格さえあれば・・」という時代ではそれでも良かったのですが、これからAI(人工知能)が発達し、職業の半分が自動化されると言われる時代において、いままでのような
会計の学習ではいけないという想いが私にはあります。
簿記・会計は、あくまでも「道具」です。
その「道具」を使いこなせるようにならなければ簿記・会計の知識は活かせませんし、受験勉強による知識だけでは、将来AI(人工知能)にとって代わられます。
私どものビジネスゲームセミナーでは、
①決算書を作れる
②決算書を読める
③決算書を活かせる
ということができるように、ゲームとワークのカリキュラムを組んでおります。
ぜひ、将来のことをお考えのあなた!
セミナーにてお待ちしております!!
熊本での開催時はScb復興支援プラットフォームというのを開催している方にお誘いいただきました。
こちらのフェイスブックに当日の模様が
アップされておりますので、セミナー
に御興味のある方は覗いてみてください。


こちらのサイトにもインタビュー記事を
取り上げていただきました〜

ビジネスゲームの詳しい内容やお申し込み
は下記ホームページもしくはストリート
アカデミーのサイトよりお願いします。
インストラクターも募集!!
していますのでご興味のある方は、
ホームページよりメールにてお問い
合わせください!
ぜひ、一緒にビジネスゲームを全国
および全世界に広めましょう!!